-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
2026年中报业绩点评:经营主动去库,毛利率逐渐企稳
下载次数:
2771 次
发布机构:
诚通证券股份有限公司
发布日期:
2026-08-31
页数:
5页
片仔癀(600436)
事件:
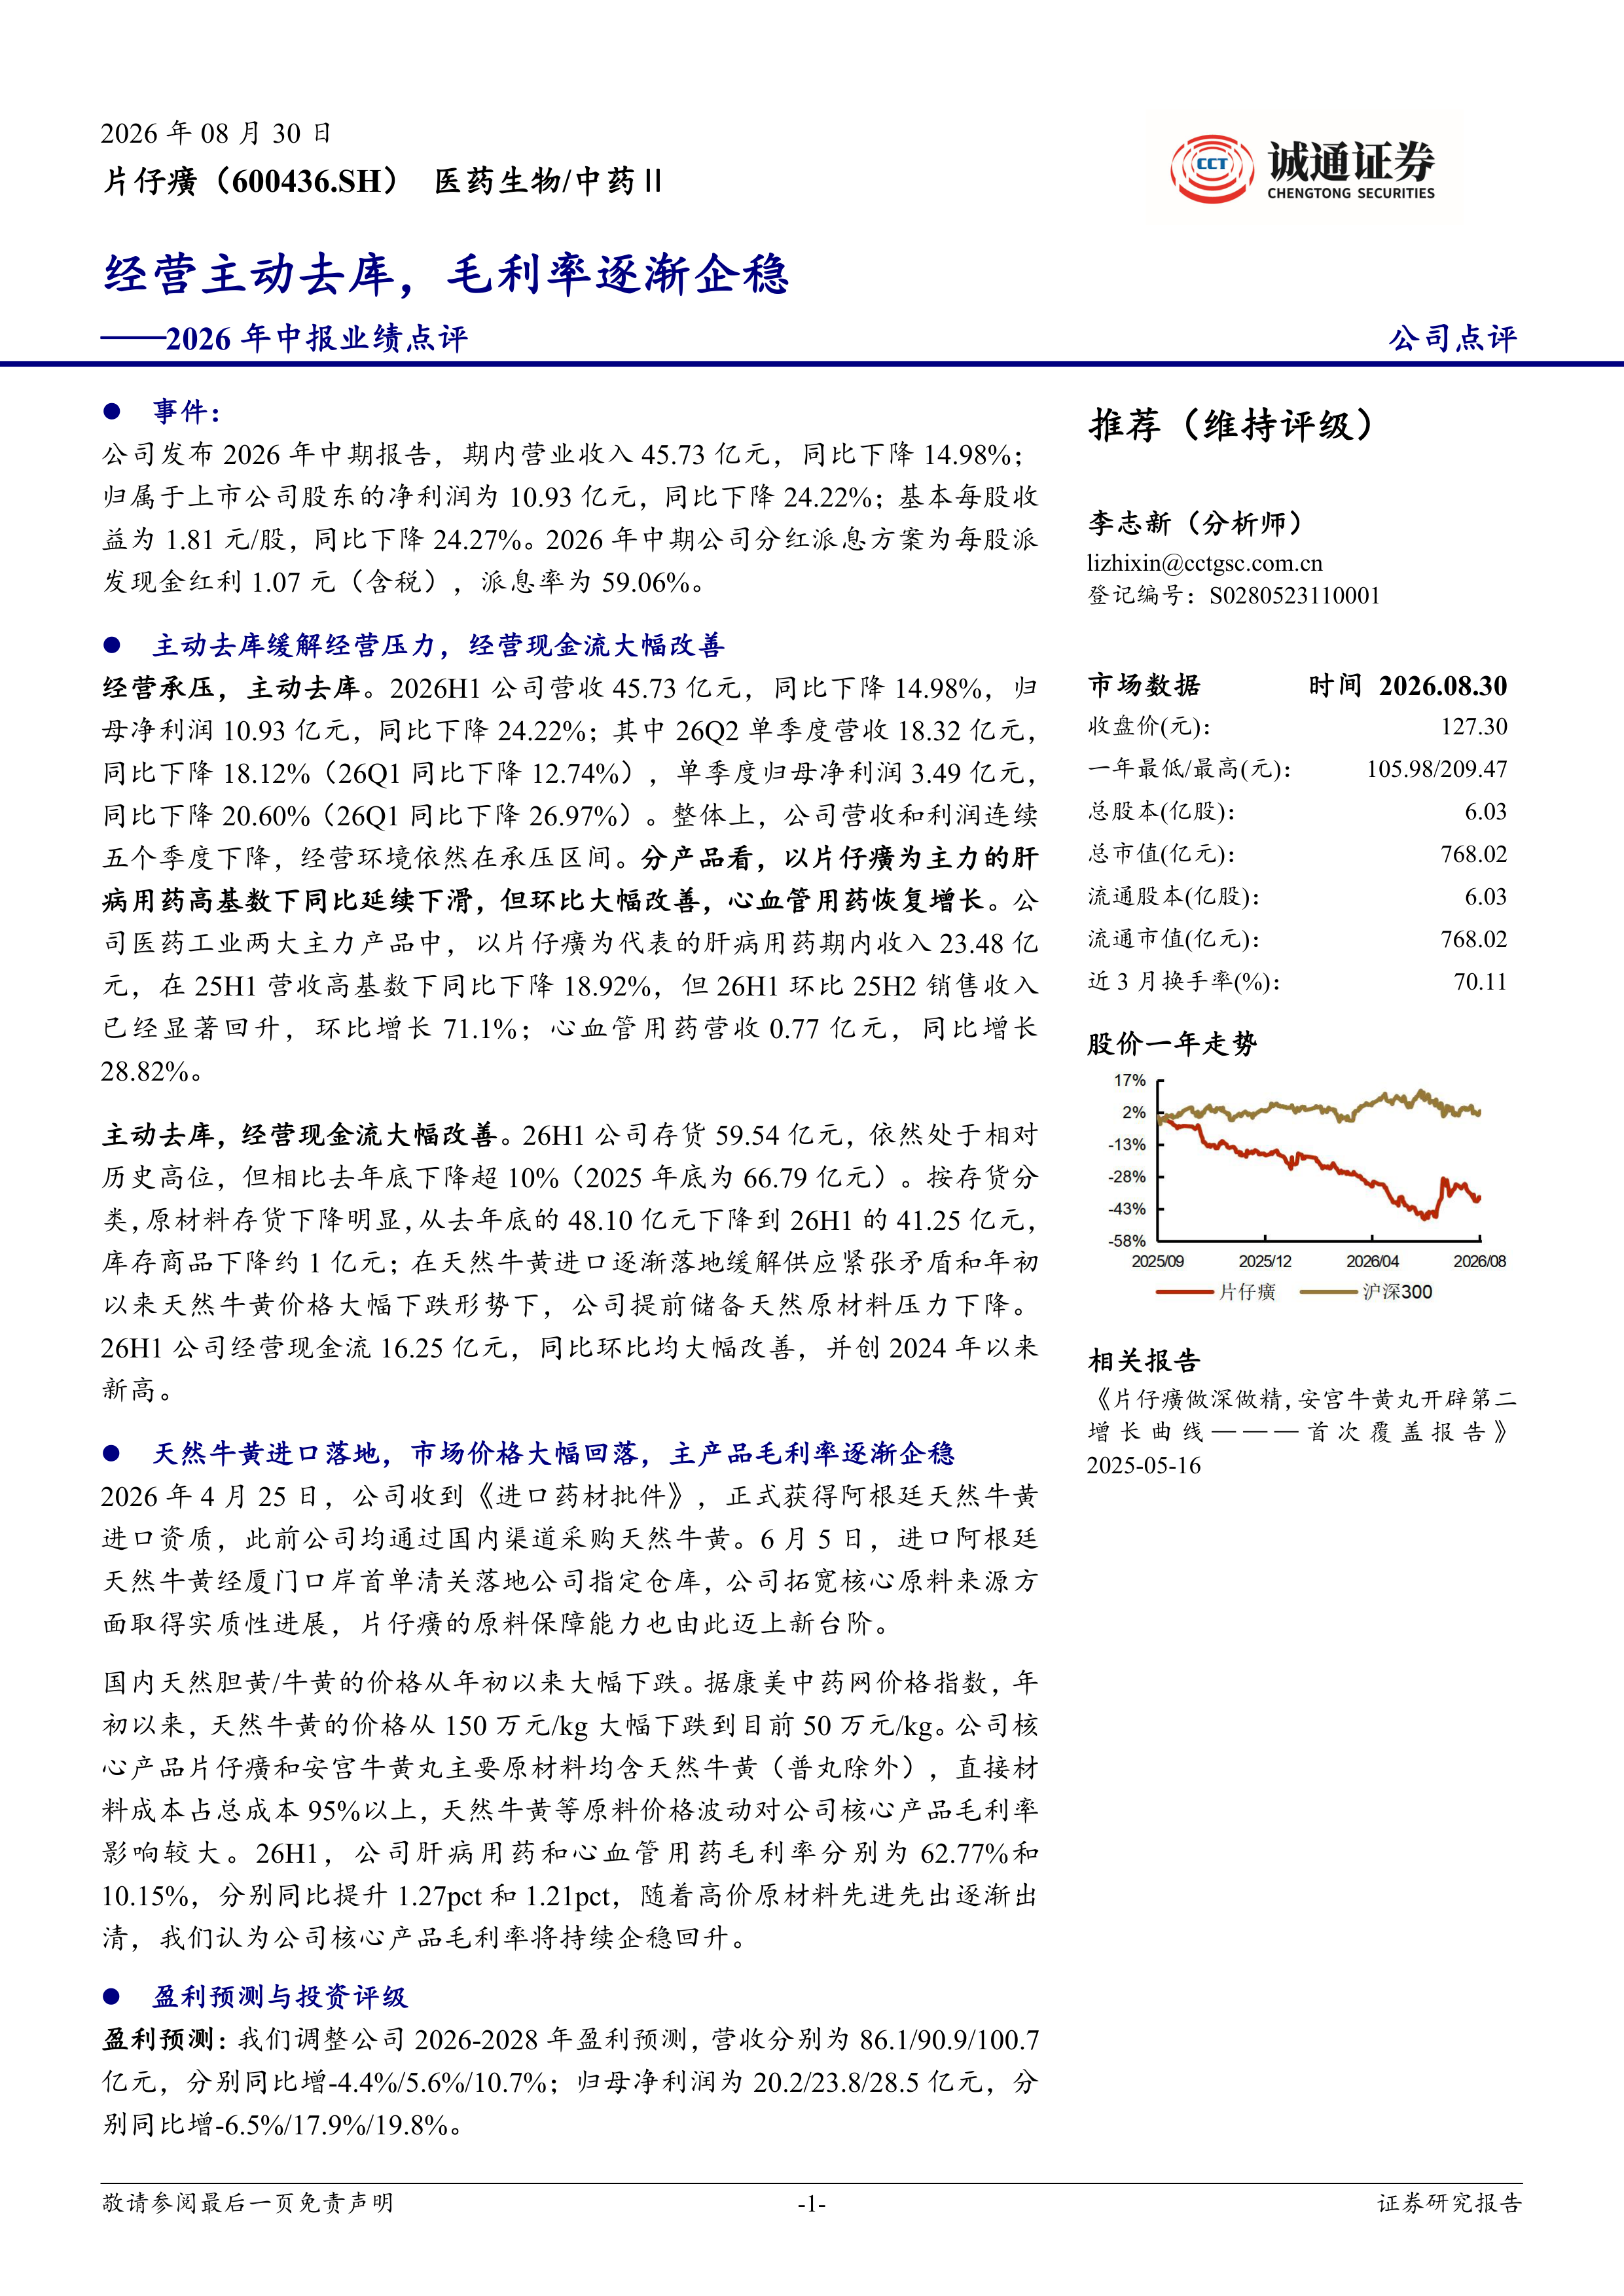
公司发布2026年中期报告,期内营业收入45.73亿元,同比下降14.98%;归属于上市公司股东的净利润为10.93亿元,同比下降24.22%;基本每股收益为1.81元/股,同比下降24.27%。2026年中期公司分红派息方案为每股派发现金红利1.07元(含税),派息率为59.06%。
主动去库缓解经营压力,经营现金流大幅改善
经营承压,主动去库。2026H1公司营收45.73亿元,同比下降14.98%,归母净利润10.93亿元,同比下降24.22%;其中26Q2单季度营收18.32亿元,同比下降18.12%(26Q1同比下降12.74%),单季度归母净利润3.49亿元,同比下降20.60%(26Q1同比下降26.97%)。整体上,公司营收和利润连续五个季度下降,经营环境依然在承压区间。分产品看,以片仔癀为主力的肝病用药高基数下同比延续下滑,但环比大幅改善,心血管用药恢复增长。公司医药工业两大主力产品中,以片仔癀为代表的肝病用药期内收入23.48亿元,在25H1营收高基数下同比下降18.92%,但26H1环比25H2销售收入已经显著回升,环比增长71.1%;心血管用药营收0.77亿元,同比增长28.82%。
主动去库,经营现金流大幅改善。26H1公司存货59.54亿元,依然处于相对历史高位,但相比去年底下降超10%(2025年底为66.79亿元)。按存货分类,原材料存货下降明显,从去年底的48.10亿元下降到26H1的41.25亿元,库存商品下降约1亿元;在天然牛黄进口逐渐落地缓解供应紧张矛盾和年初以来天然牛黄价格大幅下跌形势下,公司提前储备天然原材料压力下降。26H1公司经营现金流16.25亿元,同比环比均大幅改善,并创2024年以来新高。
天然牛黄进口落地,市场价格大幅回落,主产品毛利率逐渐企稳2026年4月25日,公司收到《进口药材批件》,正式获得阿根廷天然牛黄进口资质,此前公司均通过国内渠道采购天然牛黄。6月5日,进口阿根廷天然牛黄经厦门口岸首单清关落地公司指定仓库,公司拓宽核心原料来源方面取得实质性进展,片仔癀的原料保障能力也由此迈上新台阶。
国内天然胆黄/牛黄的价格从年初以来大幅下跌。据康美中药网价格指数,年初以来,天然牛黄的价格从150万元/kg大幅下跌到目前50万元/kg。公司核心产品片仔癀和安宫牛黄丸主要原材料均含天然牛黄(普丸除外),直接材料成本占总成本95%以上,天然牛黄等原料价格波动对公司核心产品毛利率影响较大。26H1,公司肝病用药和心血管用药毛利率分别为62.77%和10.15%,分别同比提升1.27pct和1.21pct,随着高价原材料先进先出逐渐出清,我们认为公司核心产品毛利率将持续企稳回升。
盈利预测与投资评级
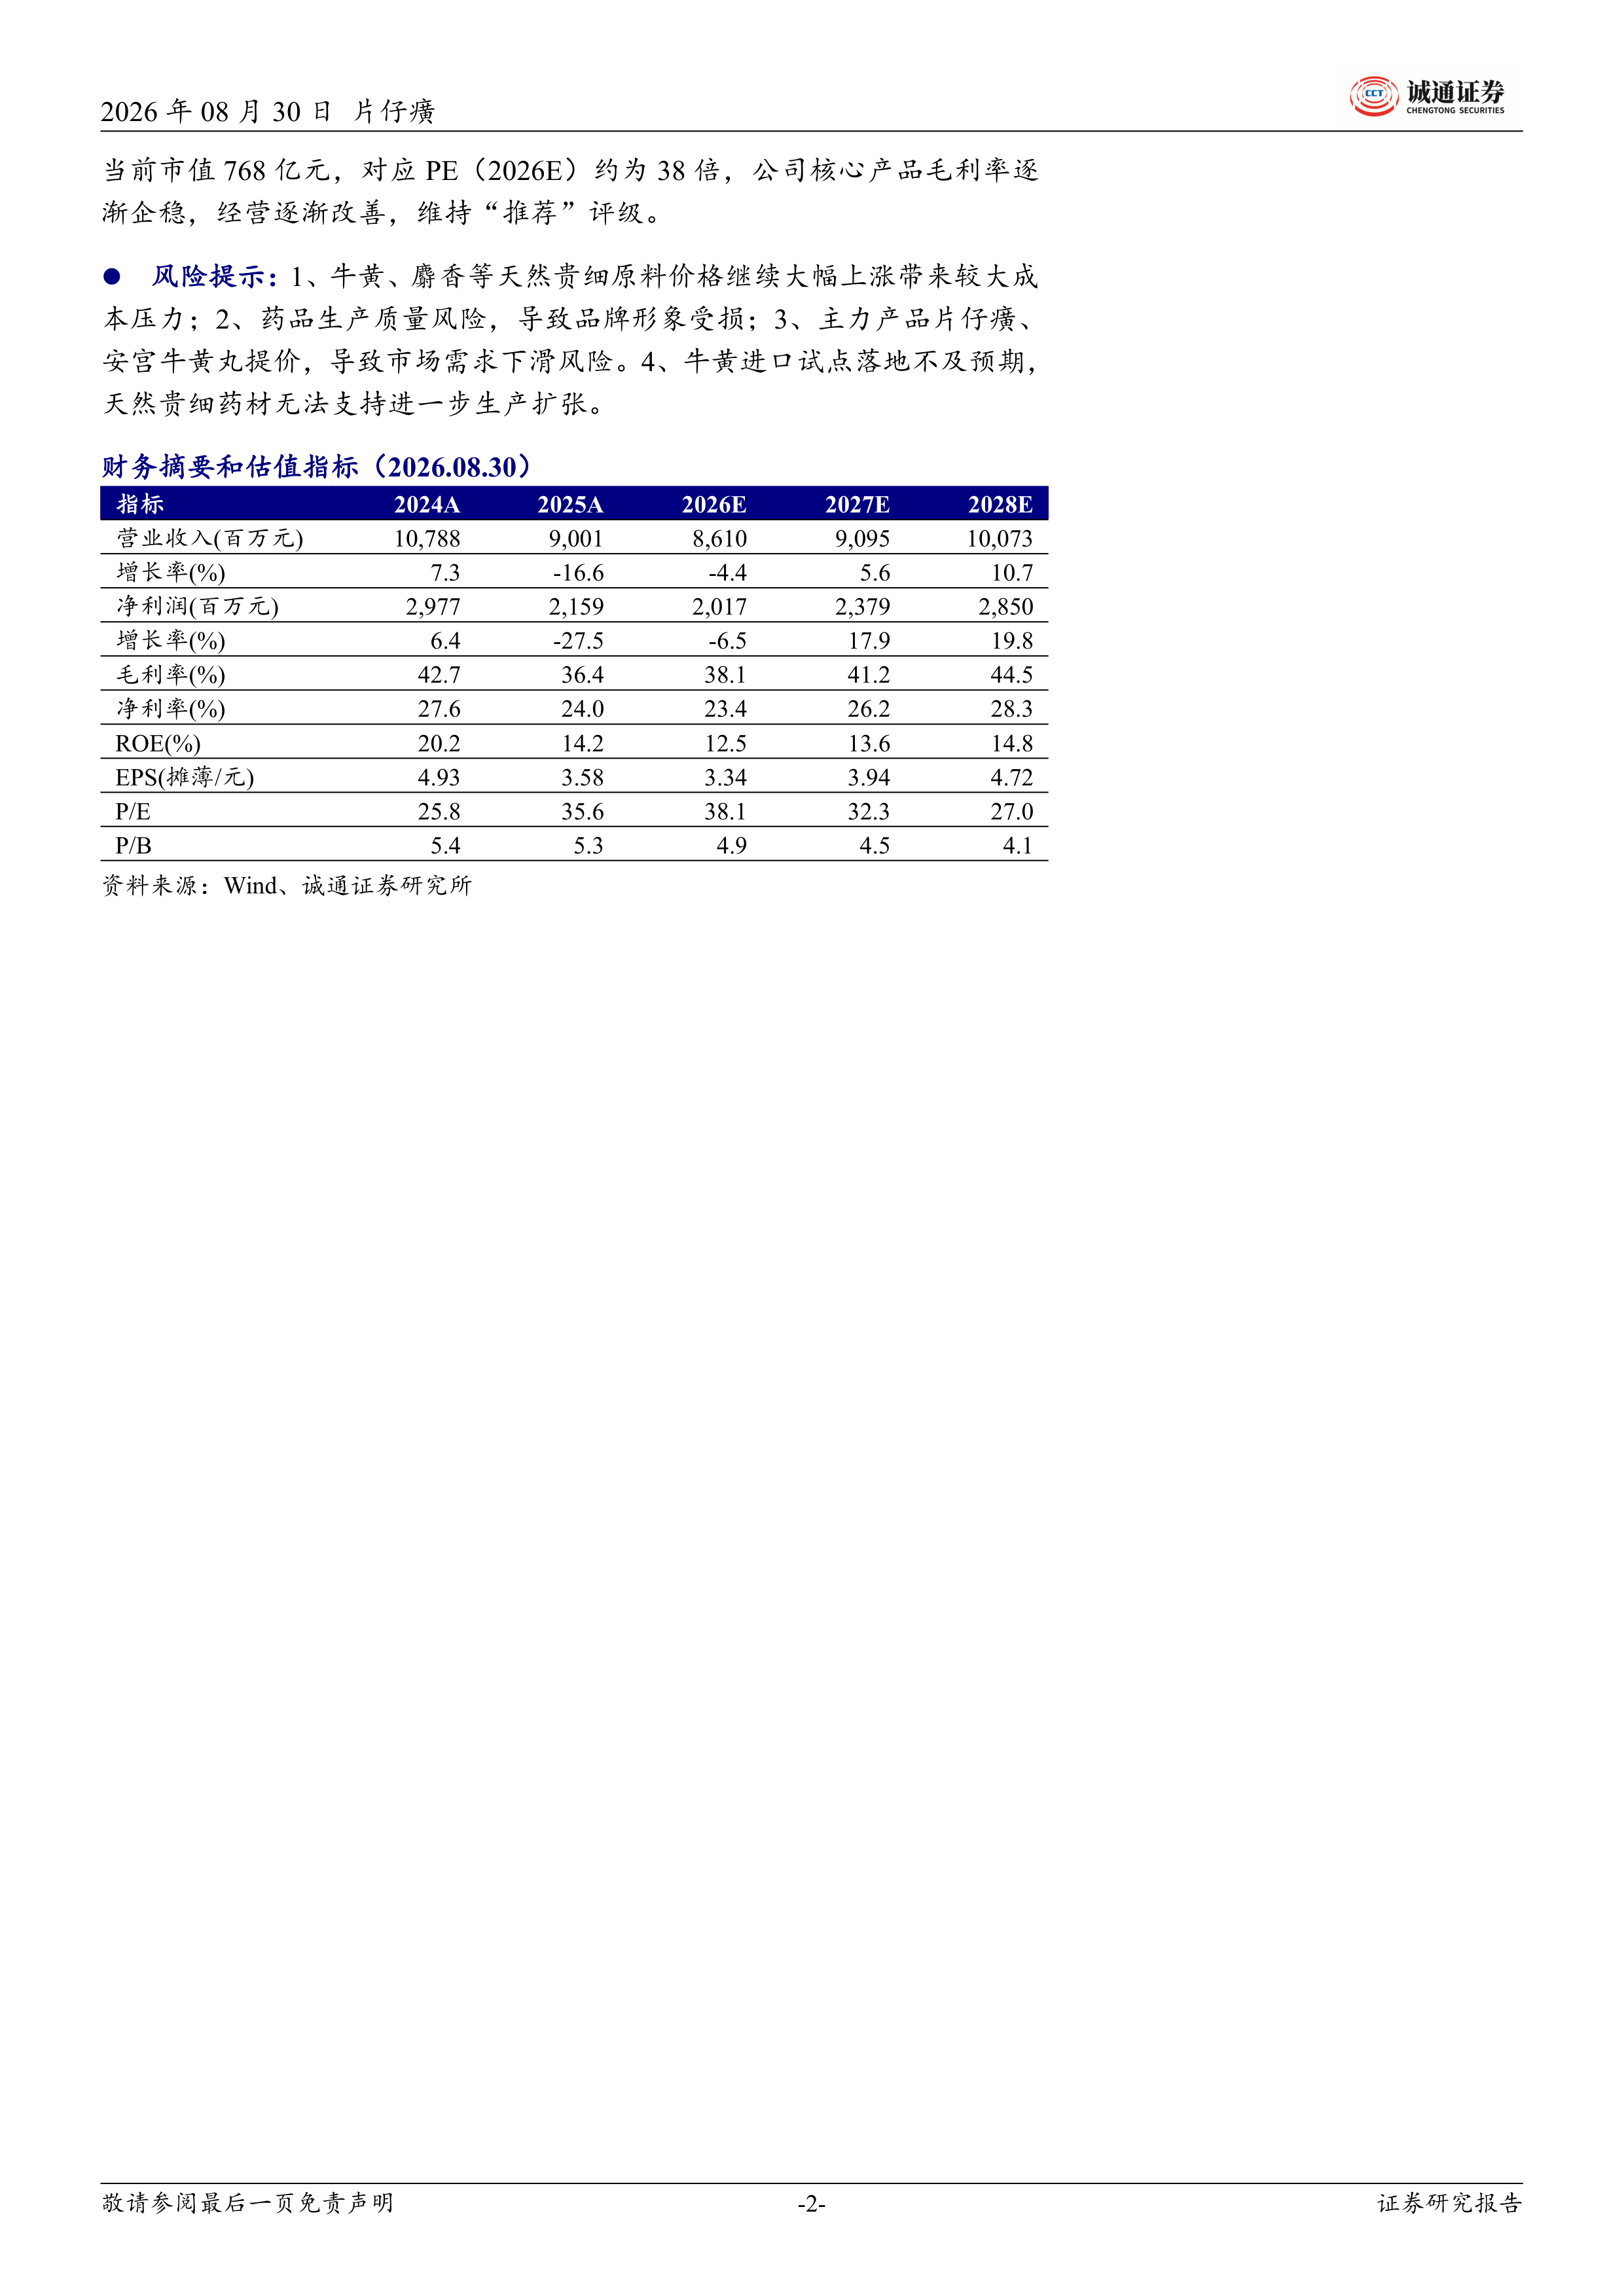
盈利预测:我们调整公司2026-2028年盈利预测,营收分别为86.1/90.9/100.7亿元,分别同比增-4.4%/5.6%/10.7%;归母净利润为20.2/23.8/28.5亿元,分别同比增-6.5%/17.9%/19.8%。
当前市值768亿元,对应PE(2026E)约为38倍,公司核心产品毛利率逐渐企稳,经营逐渐改善,维持“推荐”评级。
风险提示:1、牛黄、麝香等天然贵细原料价格继续大幅上涨带来较大成本压力;2、药品生产质量风险,导致品牌形象受损;3、主力产品片仔癀、安宫牛黄丸提价,导致市场需求下滑风险。4、牛黄进口试点落地不及预期,天然贵细药材无法支持进一步生产扩张。

报告评级为“推荐”,基于以下两点核心逻辑:第一,公司主动去库存,经营现金流显著改善,缓解了短期经营压力;第二,天然牛黄进口落地导致原料价格大幅下跌,带动核心产品毛利率企稳回升。尽管营收和净利润同比持续下滑,但基本面边际改善信号已现。
天然牛黄价格从150万元/kg暴跌至50万元/kg,叠加公司获得阿根廷天然牛黄进口资质,原料保障能力迈上新台阶。肝病用药和心血管用药毛利率分别同比提升1.27pct和1.21pct,随着高价原材料出清,毛利率持续回升将成为公司未来盈利修复的主要驱动力。
2026年上半年公司实现营业收入45.73亿元,同比下降14.98%;归母净利润10.93亿元,同比下降24.22%。其中二季度单季营收18.32亿元,同比下降18.12%,归母净利润3.49亿元,同比下降20.60%。整体经营环境承压,但经营现金流净额达16.25亿元,创2024年以来新高,反映去库成效显著。
以片仔癀为主的肝病用药收入23.48亿元,在高基数下同比下降18.92%,但环比25H2增长71.1%,边际改善明显。心血管用药营收0.77亿元,同比增长28.82%,实现恢复性增长。
期末存货59.54亿元,较去年底下降10.86%。其中原材料存货从48.10亿元降至41.25亿元,库存商品下降约1亿元。天然牛黄价格大幅下跌缓解了提前储备原材料的资金压力。
2026年4月公司获得阿根廷天然牛黄进口资质,6月首单清关落地。此前公司依赖国内渠道采购,供应紧张且价格高企,进口落地实质性提升原料保障能力。
天然牛黄价格从年初150万元/kg跌至50万元/kg,跌幅达66.7%。肝病用药毛利率62.77%,同比提升1.27pct;心血管用药毛利率10.15%,同比提升1.21pct。直接材料成本占比超95%,原料价格下行直接推动毛利率回升。
预计2026-2028年营收分别为86.1/90.9/100.7亿元,同比增速-4.4%/5.6%/10.7%;归母净利润20.2/23.8/28.5亿元,同比增速-6.5%/17.9%/19.8%。当前PE(2026E)约38倍,维持“推荐”评级。
包括天然贵细原料价格继续上涨、药品质量风险、主力产品提价导致需求下滑、牛黄进口试点落地不及预期等四方面风险。
2026年上半年片仔癀在营收和净利润连续五个季度下滑的背景下,通过主动去库存实现经营现金流大幅改善,存货压力有所缓解。天然牛黄进口落地及价格暴跌成为关键转折点,核心产品毛利率出现企稳回升迹象,未来随着高价原材料逐步出清,盈利能力有望持续修复。
公司盈利预测显示2027-2028年净利润增速有望恢复至17.9%-19.8%的较高水平。当前估值38倍PE,相较于历史估值中枢具有安全边际。核心关注点在于:天然牛黄价格能否维持低位、进口试点能否规模化、以及渠道库存去化后营收能否重回增长轨道。
2026年中报业绩点评:整体营收利润双增,二线大单品持续突破
云南白药首次覆盖报告:伤科国药代表,成长与稳定性俱佳
医药行业2025年及26Q1业绩总结:总体平稳,创新药产业链一枝独秀
2025年报及26Q1业绩点评:多因素影响利润短期承压,迎来沉淀转折之年
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送