-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司简评报告:业绩快速增长,AI赋能高效发展
下载次数:
2032 次
发布机构:
东海证券股份有限公司
发布日期:
2026-09-22
页数:
3页
百普赛斯(301080)
投资要点
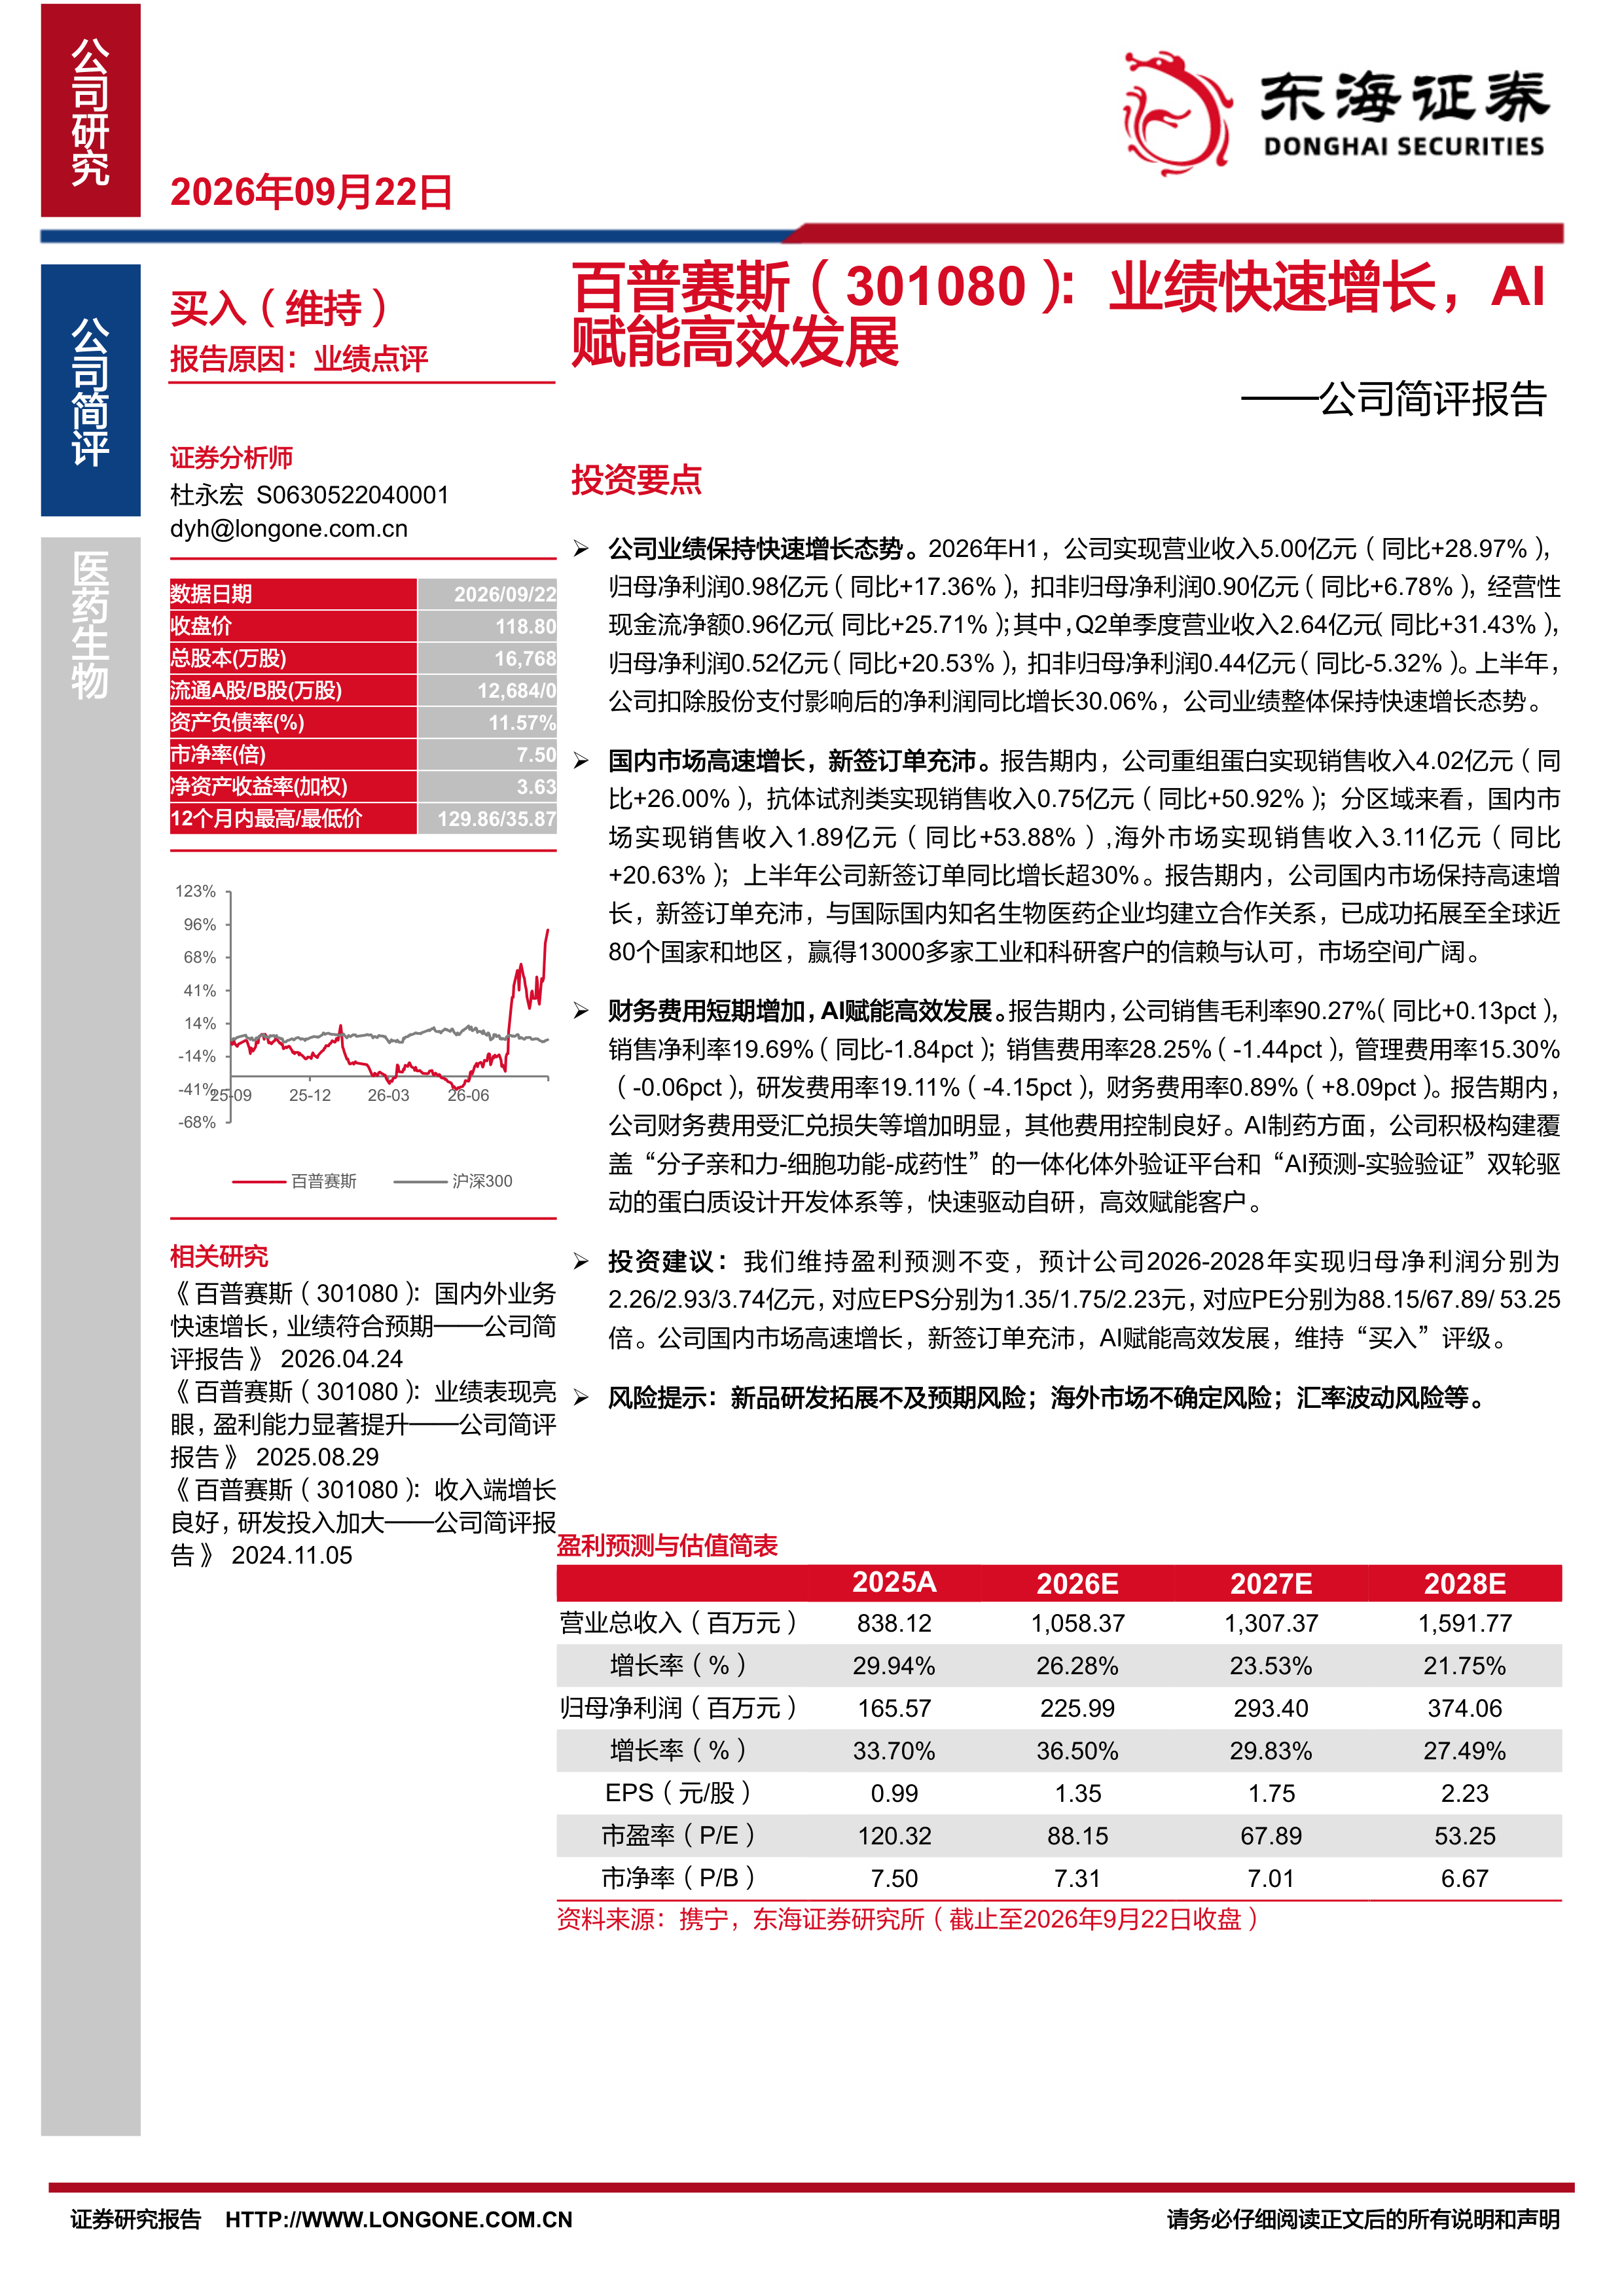
公司业绩保持快速增长态势。2026年H1,公司实现营业收入5.00亿元(同比+28.97%),归母净利润0.98亿元(同比+17.36%),扣非归母净利润0.90亿元(同比+6.78%),经营性现金流净额0.96亿元(同比+25.71%);其中,Q2单季度营业收入2.64亿元(同比+31.43%),归母净利润0.52亿元(同比+20.53%),扣非归母净利润0.44亿元(同比-5.32%)。上半年,公司扣除股份支付影响后的净利润同比增长30.06%,公司业绩整体保持快速增长态势。
国内市场高速增长,新签订单充沛。报告期内,公司重组蛋白实现销售收入4.02亿元(同比+26.00%),抗体试剂类实现销售收入0.75亿元(同比+50.92%);分区域来看,国内市场实现销售收入1.89亿元(同比+53.88%),海外市场实现销售收入3.11亿元(同比+20.63%);上半年公司新签订单同比增长超30%。报告期内,公司国内市场保持高速增长,新签订单充沛,与国际国内知名生物医药企业均建立合作关系,已成功拓展至全球近80个国家和地区,赢得13000多家工业和科研客户的信赖与认可,市场空间广阔。
财务费用短期增加,AI赋能高效发展。报告期内,公司销售毛利率90.27%(同比+0.13pct),销售净利率19.69%(同比-1.84pct);销售费用率28.25%(-1.44pct),管理费用率15.30%(-0.06pct),研发费用率19.11%(-4.15pct),财务费用率0.89%(+8.09pct)。报告期内,公司财务费用受汇兑损失等增加明显,其他费用控制良好。AI制药方面,公司积极构建覆盖“分子亲和力-细胞功能-成药性”的一体化体外验证平台和“AI预测-实验验证”双轮驱动的蛋白质设计开发体系等,快速驱动自研,高效赋能客户。
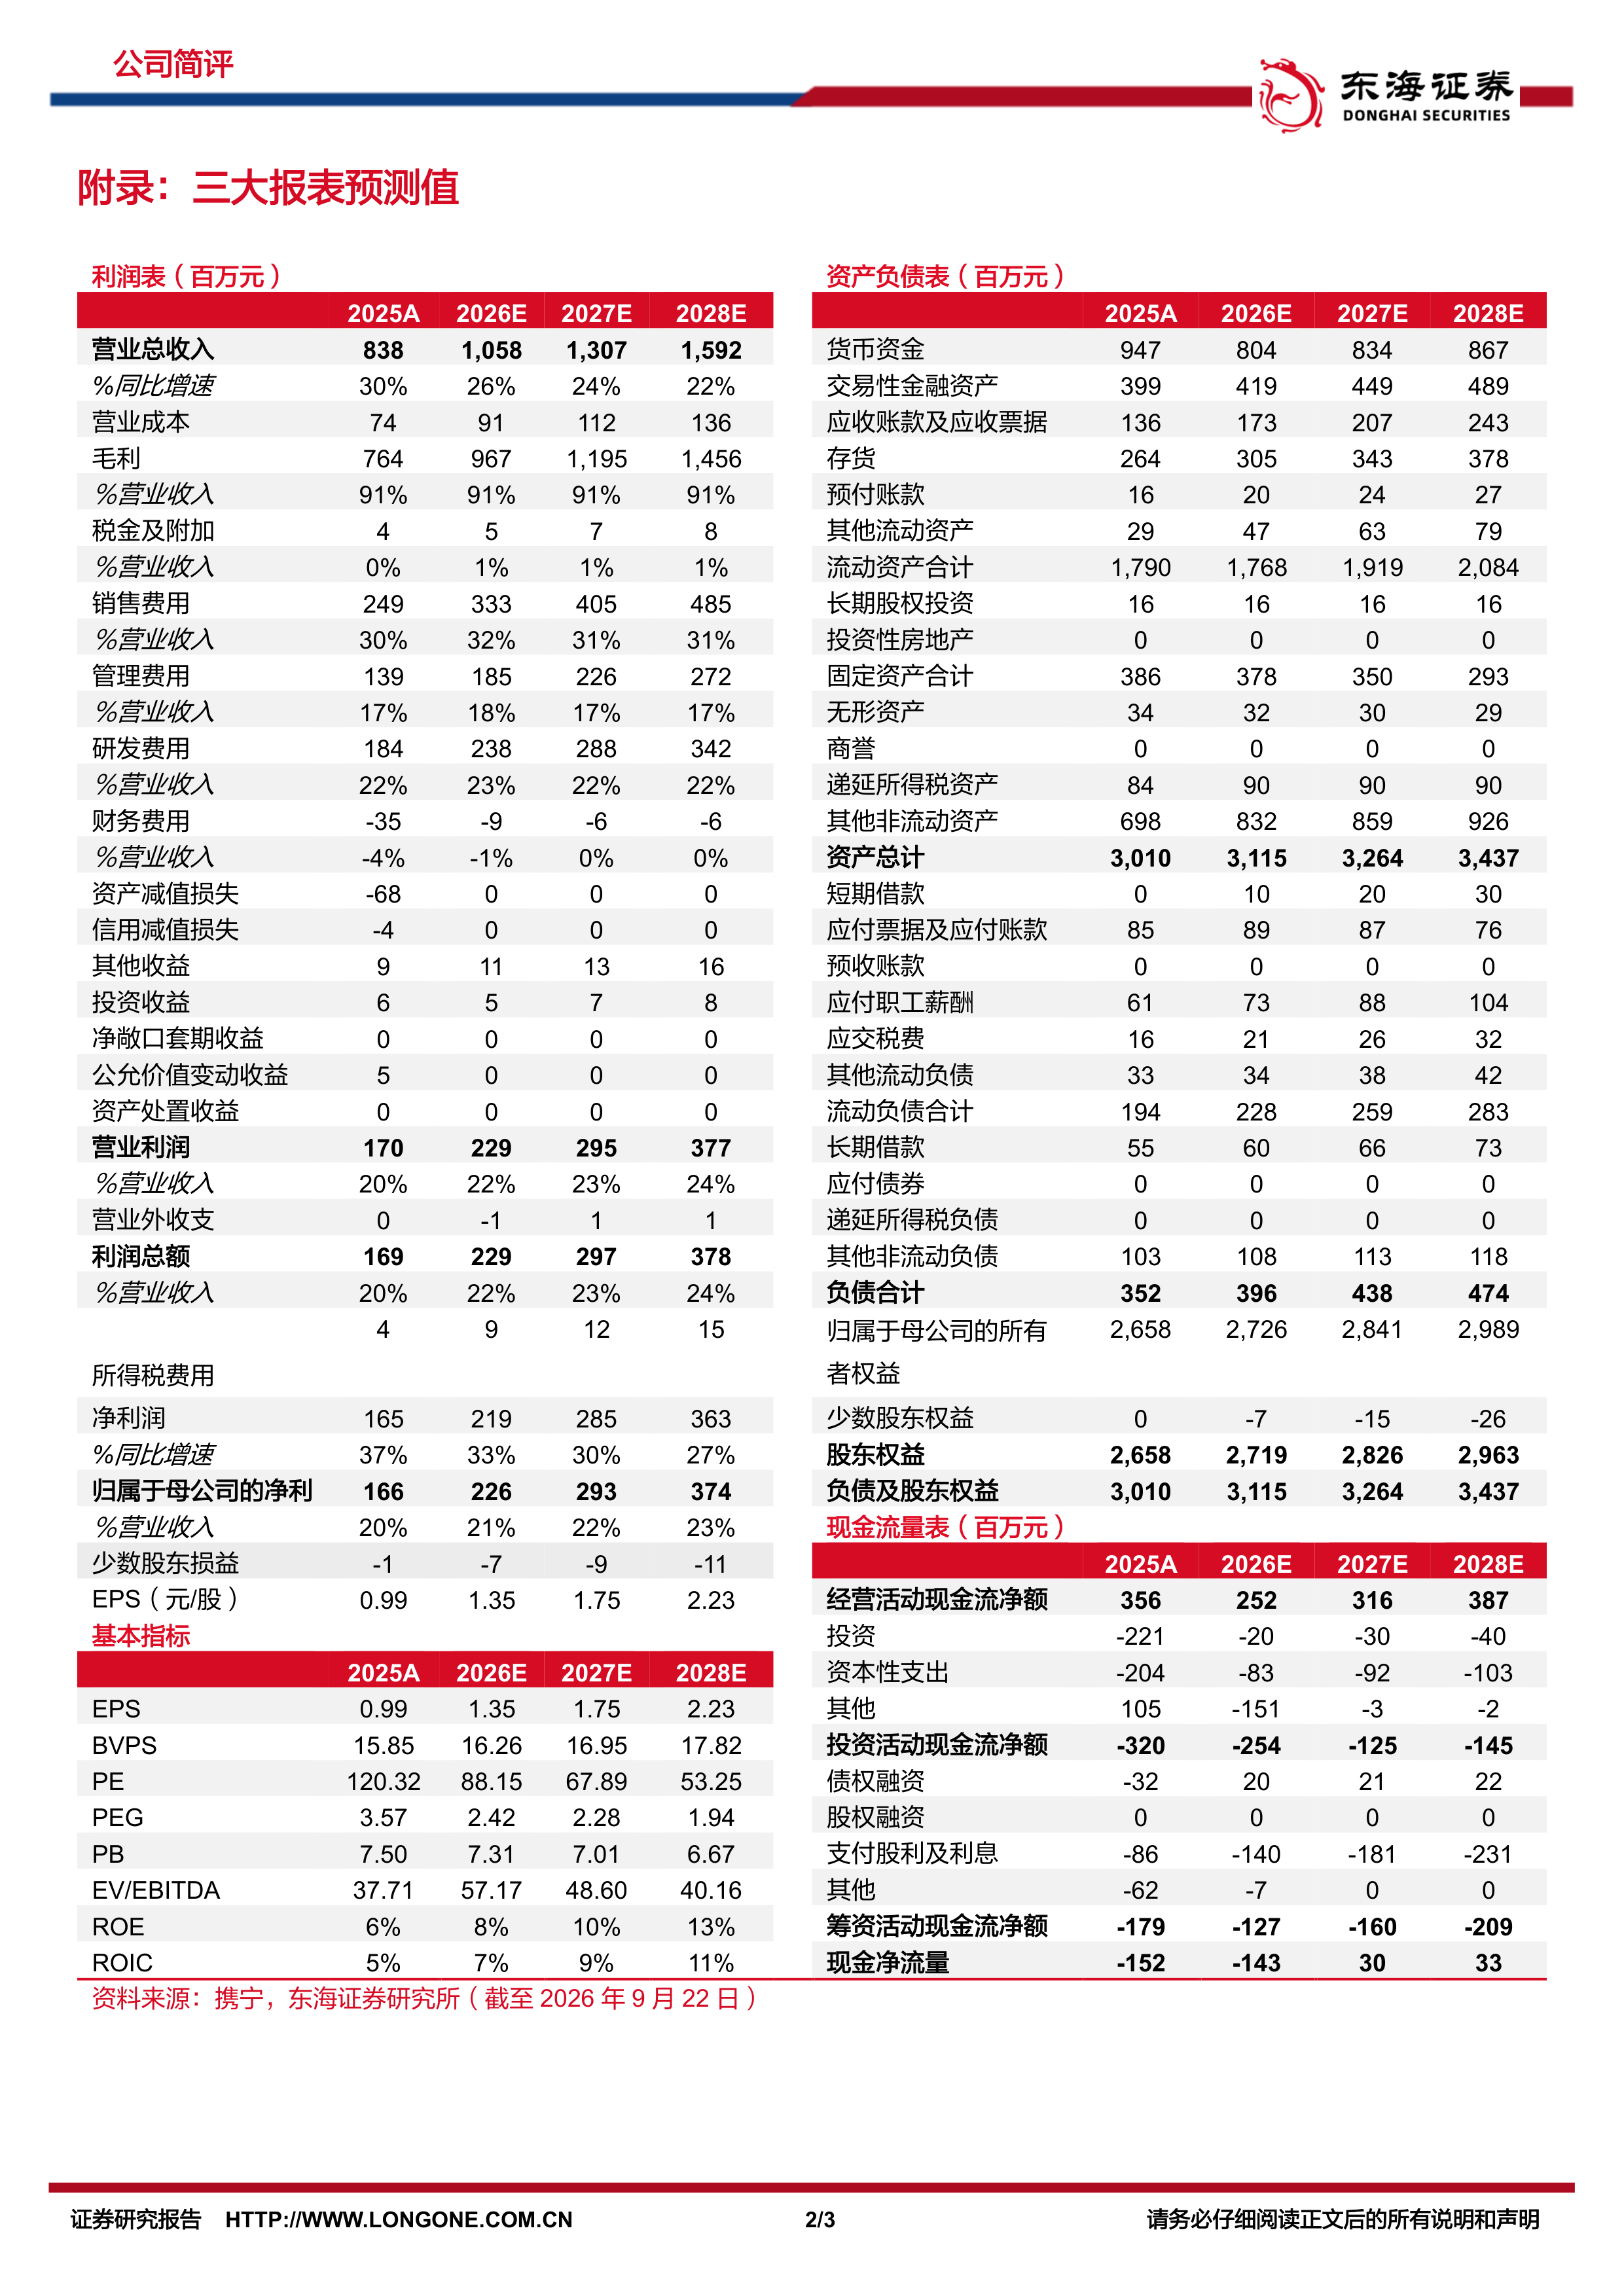
投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为2.26/2.93/3.74亿元,对应EPS分别为1.35/1.75/2.23元,对应PE分别为88.15/67.89/53.25倍。公司国内市场高速增长,新签订单充沛,AI赋能高效发展,维持“买入”评级。
风险提示:新品研发拓展不及预期风险;海外市场不确定风险;汇率波动风险等。
公司简评报告:奥赛康:业绩短期承压,研发快速推进
公司简评报告:业绩短期承压,新品放量可期
公司简评报告:国内市场回暖,Q2业绩回升
公司简评报告:传统主业短期承压,创新研发快速推进
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送