奥赛康(002755)
投资要点
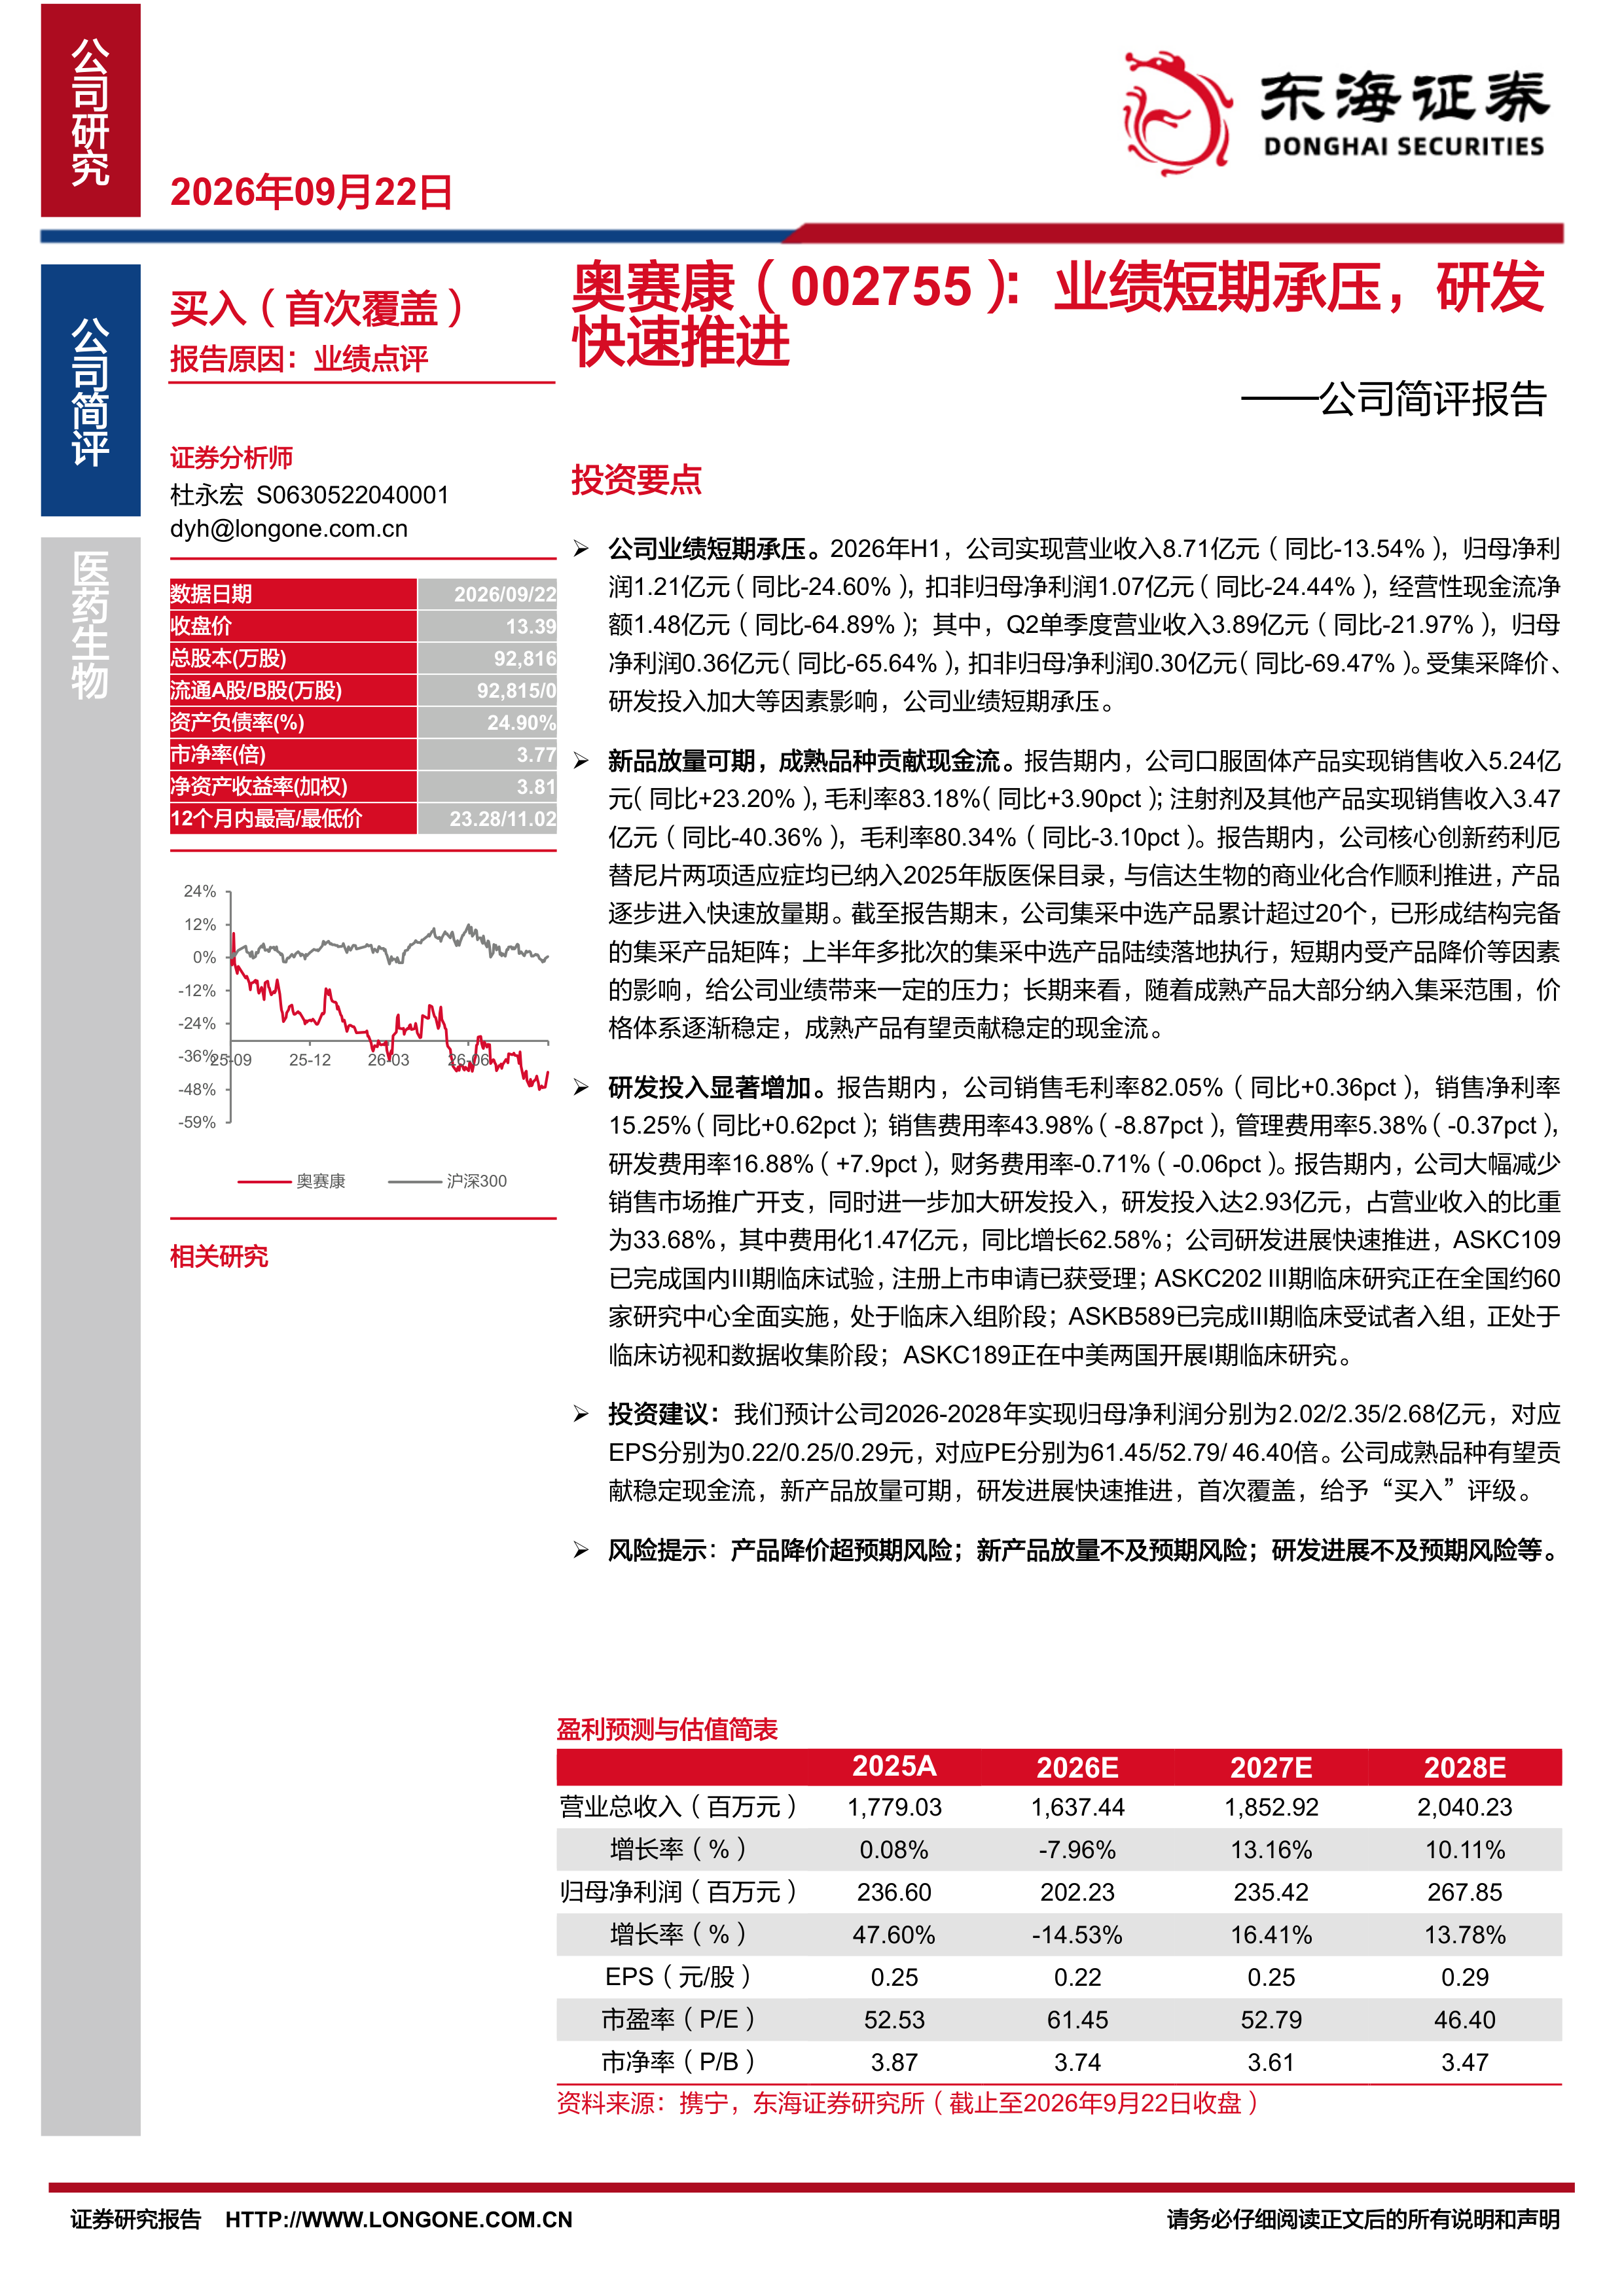
公司业绩短期承压。2026年H1,公司实现营业收入8.71亿元(同比-13.54%),归母净利润1.21亿元(同比-24.60%),扣非归母净利润1.07亿元(同比-24.44%),经营性现金流净额1.48亿元(同比-64.89%);其中,Q2单季度营业收入3.89亿元(同比-21.97%),归母净利润0.36亿元(同比-65.64%),扣非归母净利润0.30亿元(同比-69.47%)。受集采降价、研发投入加大等因素影响,公司业绩短期承压。
新品放量可期,成熟品种贡献现金流。报告期内,公司口服固体产品实现销售收入5.24亿元(同比+23.20%),毛利率83.18%(同比+3.90pct);注射剂及其他产品实现销售收入3.47亿元(同比-40.36%),毛利率80.34%(同比-3.10pct)。报告期内,公司核心创新药利厄替尼片两项适应症均已纳入2025年版医保目录,与信达生物的商业化合作顺利推进,产品逐步进入快速放量期。截至报告期末,公司集采中选产品累计超过20个,已形成结构完备的集采产品矩阵;上半年多批次的集采中选产品陆续落地执行,短期内受产品降价等因素的影响,给公司业绩带来一定的压力;长期来看,随着成熟产品大部分纳入集采范围,价格体系逐渐稳定,成熟产品有望贡献稳定的现金流。
研发投入显著增加。报告期内,公司销售毛利率82.05%(同比+0.36pct),销售净利率15.25%(同比+0.62pct);销售费用率43.98%(-8.87pct),管理费用率5.38%(-0.37pct),研发费用率16.88%(+7.9pct),财务费用率-0.71%(-0.06pct)。报告期内,公司大幅减少销售市场推广开支,同时进一步加大研发投入,研发投入达2.93亿元,占营业收入的比重为33.68%,其中费用化1.47亿元,同比增长62.58%;公司研发进展快速推进,ASKC109已完成国内III期临床试验,注册上市申请已获受理;ASKC202III期临床研究正在全国约60家研究中心全面实施,处于临床入组阶段;ASKB589已完成III期临床受试者入组,正处于临床访视和数据收集阶段;ASKC189正在中美两国开展I期临床研究。
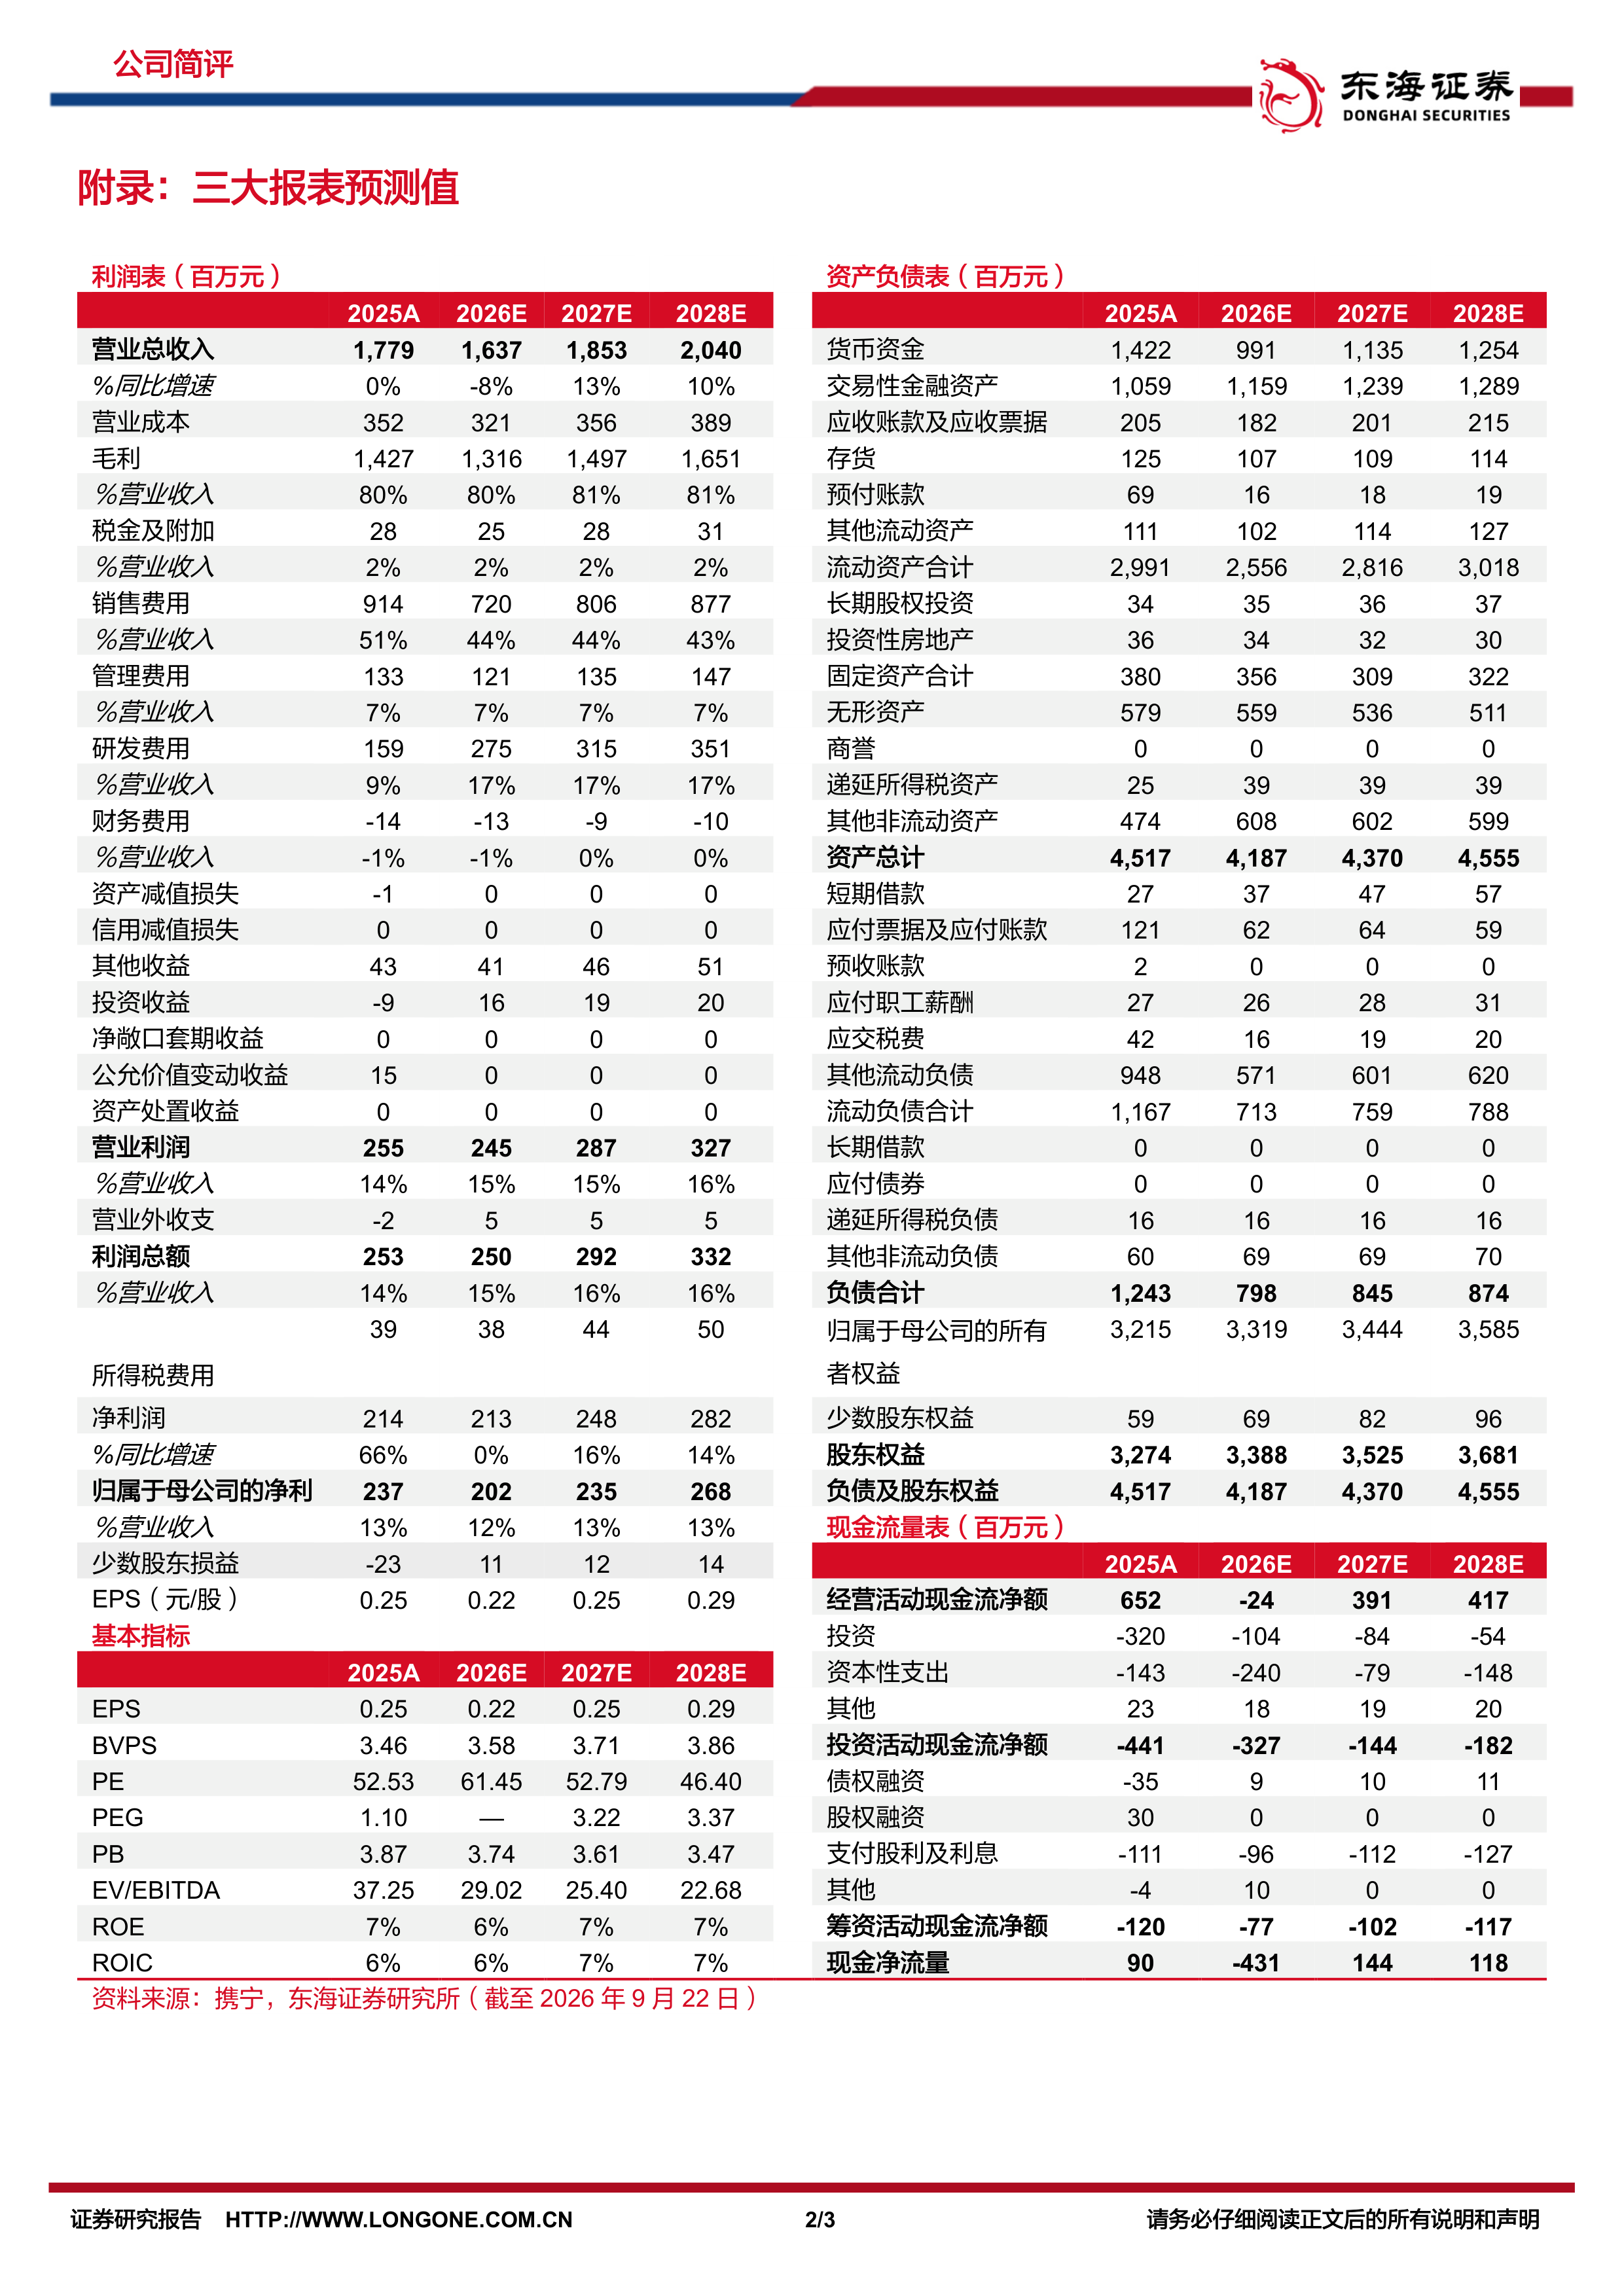
投资建议:我们预计公司2026-2028年实现归母净利润分别为2.02/2.35/2.68亿元,对应EPS分别为0.22/0.25/0.29元,对应PE分别为61.45/52.79/46.40倍。公司成熟品种有望贡献稳定现金流,新产品放量可期,研发进展快速推进,首次覆盖,给予“买入”评级。
风险提示:产品降价超预期风险;新产品放量不及预期风险;研发进展不及预期风险等。





 微信扫一扫-立即使用