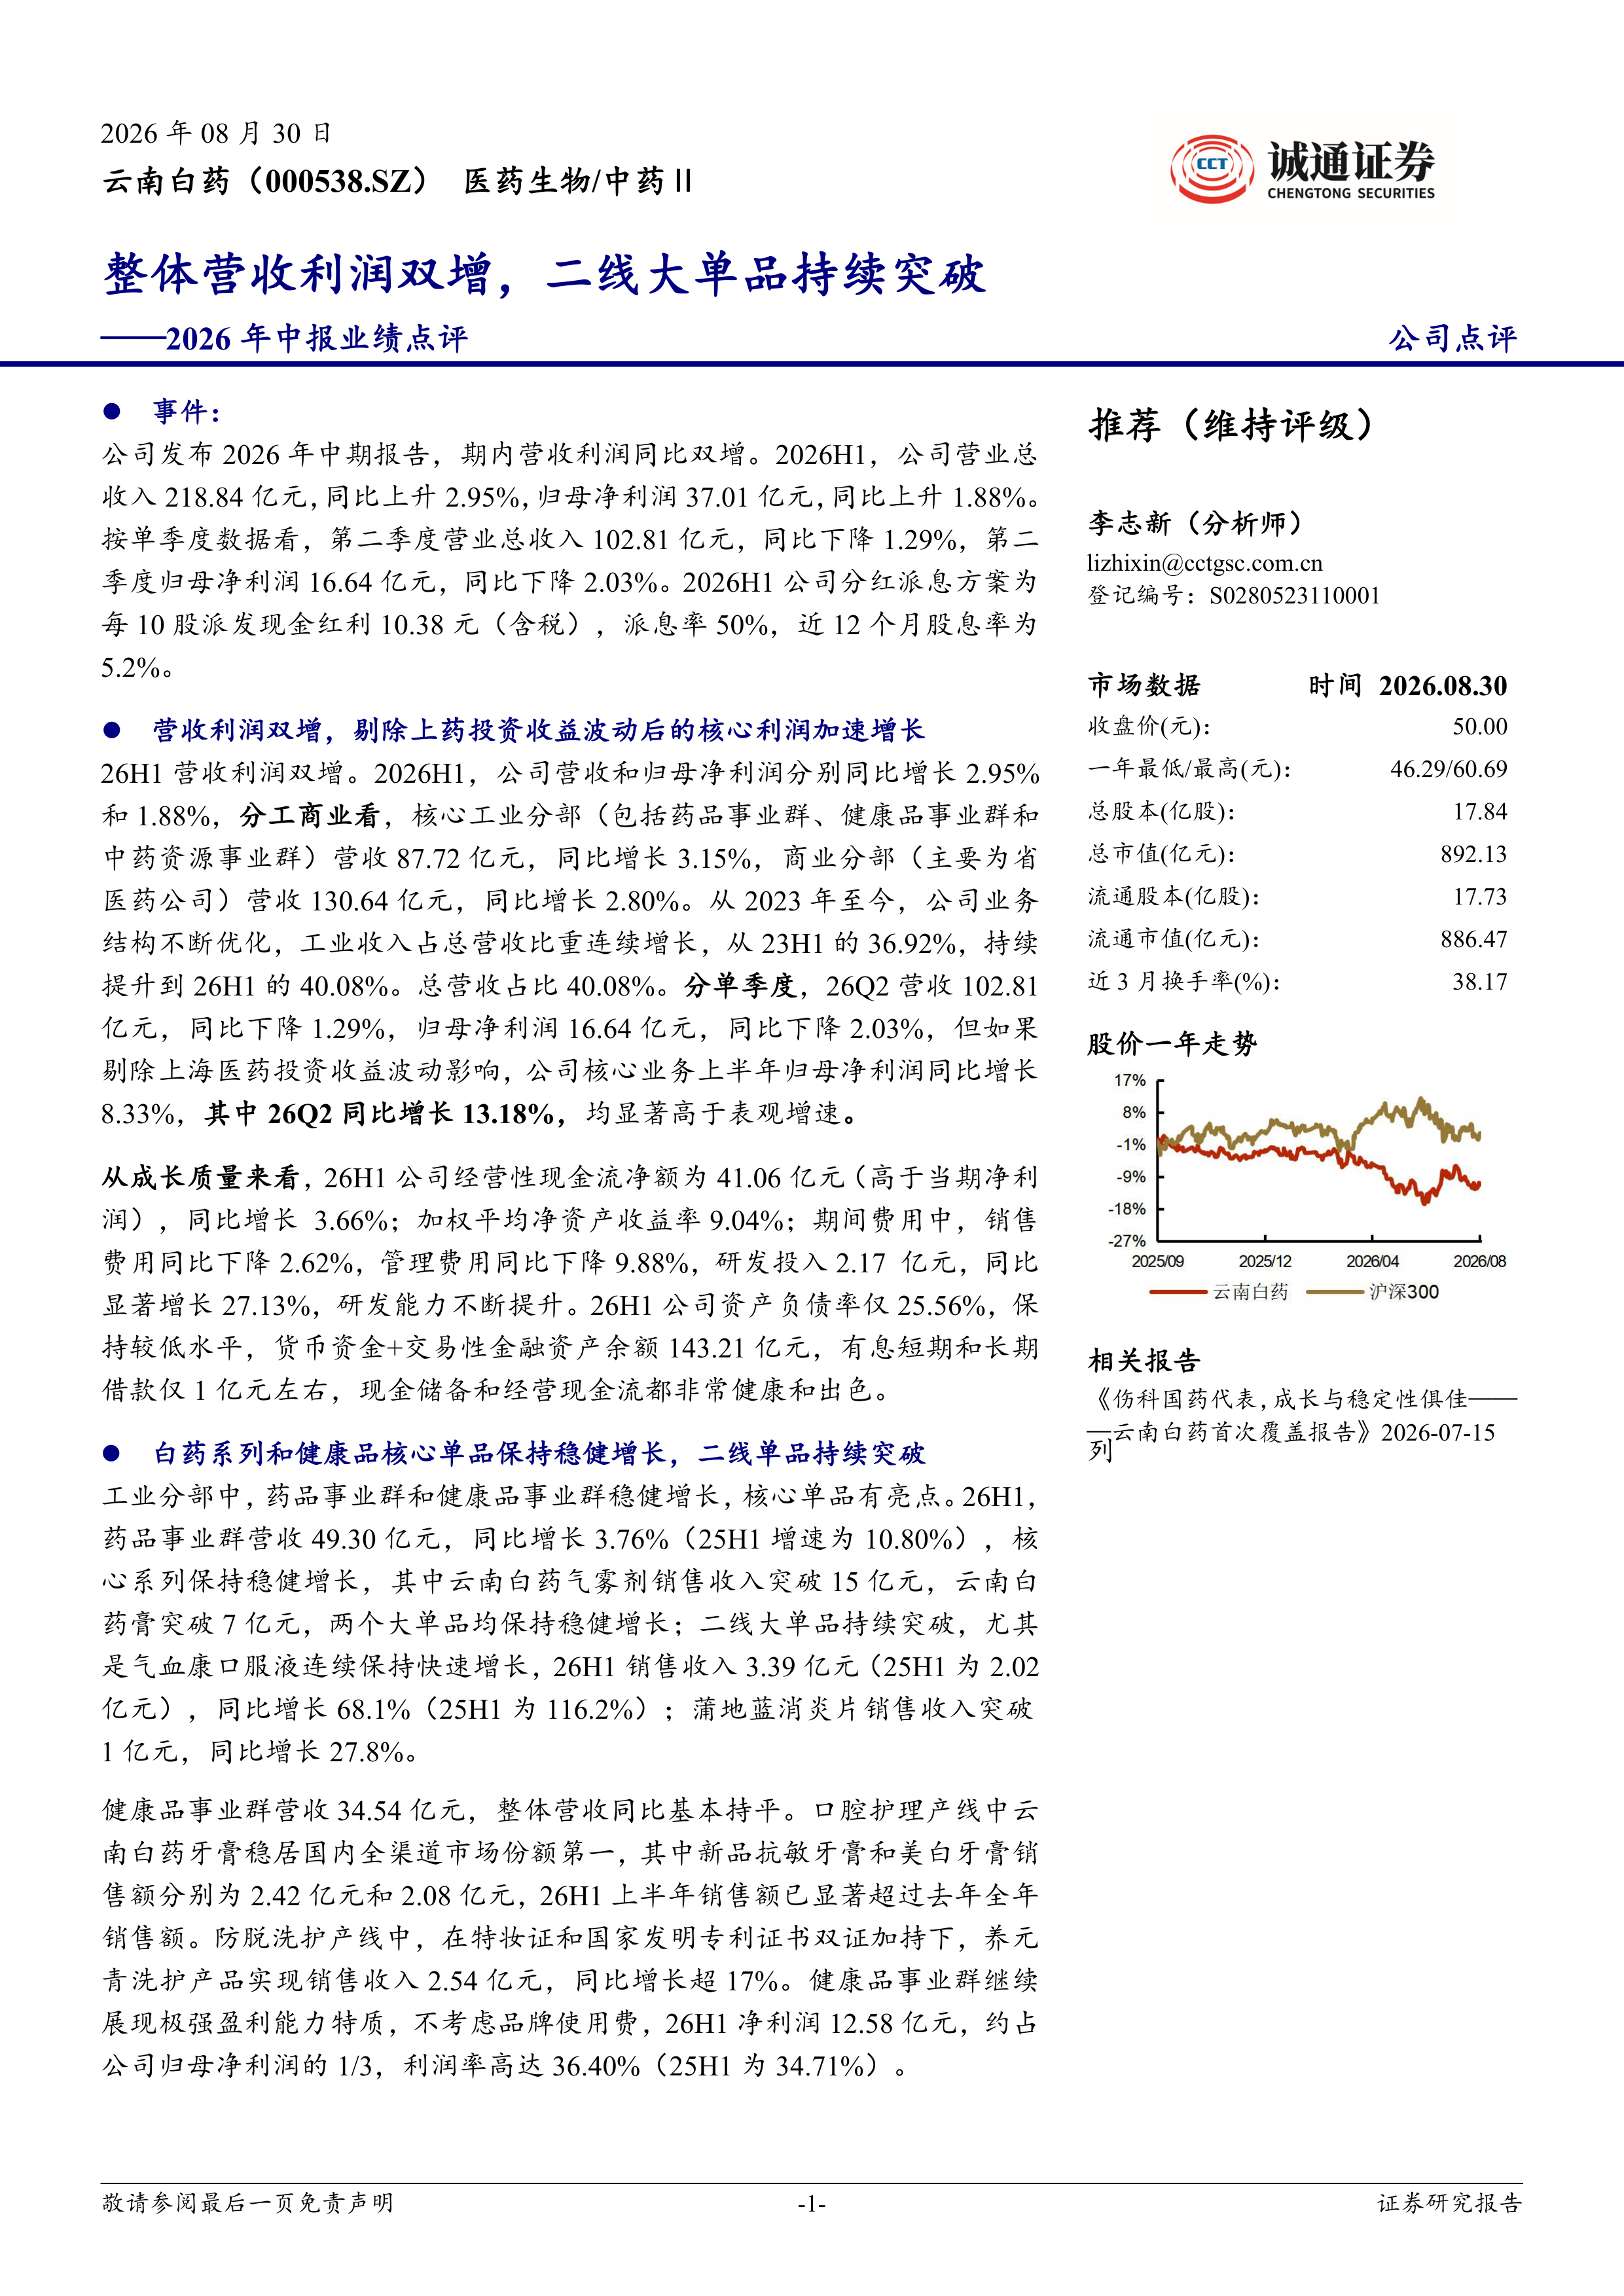
云南白药(000538)
事件:
公司发布2026年中期报告,期内营收利润同比双增。2026H1,公司营业总收入218.84亿元,同比上升2.95%,归母净利润37.01亿元,同比上升1.88%。按单季度数据看,第二季度营业总收入102.81亿元,同比下降1.29%,第二季度归母净利润16.64亿元,同比下降2.03%。2026H1公司分红派息方案为每10股派发现金红利10.38元(含税),派息率50%,近12个月股息率为5.2%。
营收利润双增,剔除上药投资收益波动后的核心利润加速增长26H1营收利润双增。2026H1,公司营收和归母净利润分别同比增长2.95%和1.88%,分工商业看,核心工业分部(包括药品事业群、健康品事业群和中药资源事业群)营收87.72亿元,同比增长3.15%,商业分部(主要为省医药公司)营收130.64亿元,同比增长2.80%。从2023年至今,公司业务结构不断优化,工业收入占总营收比重连续增长,从23H1的36.92%,持续提升到26H1的40.08%。总营收占比40.08%。分单季度,26Q2营收102.81亿元,同比下降1.29%,归母净利润16.64亿元,同比下降2.03%,但如果剔除上海医药投资收益波动影响,公司核心业务上半年归母净利润同比增长8.33%,其中26Q2同比增长13.18%,均显著高于表观增速。
从成长质量来看,26H1公司经营性现金流净额为41.06亿元(高于当期净利润),同比增长3.66%;加权平均净资产收益率9.04%;期间费用中,销售费用同比下降2.62%,管理费用同比下降9.88%,研发投入2.17亿元,同比显著增长27.13%,研发能力不断提升。26H1公司资产负债率仅25.56%,保持较低水平,货币资金+交易性金融资产余额143.21亿元,有息短期和长期借款仅1亿元左右,现金储备和经营现金流都非常健康和出色。
白药系列和健康品核心单品保持稳健增长,二线单品持续突破
工业分部中,药品事业群和健康品事业群稳健增长,核心单品有亮点。26H1,药品事业群营收49.30亿元,同比增长3.76%(25H1增速为10.80%),核心系列保持稳健增长,其中云南白药气雾剂销售收入突破15亿元,云南白药膏突破7亿元,两个大单品均保持稳健增长;二线大单品持续突破,尤其是气血康口服液连续保持快速增长,26H1销售收入3.39亿元(25H1为2.02亿元),同比增长68.1%(25H1为116.2%);蒲地蓝消炎片销售收入突破1亿元,同比增长27.8%。
健康品事业群营收34.54亿元,整体营收同比基本持平。口腔护理产线中云南白药牙膏稳居国内全渠道市场份额第一,其中新品抗敏牙膏和美白牙膏销售额分别为2.42亿元和2.08亿元,26H1上半年销售额已显著超过去年全年销售额。防脱洗护产线中,在特妆证和国家发明专利证书双证加持下,养元
青洗护产品实现销售收入2.54亿元,同比增长超17%。健康品事业群继续展现极强盈利能力特质,不考虑品牌使用费,26H1净利润12.58亿元,约占公司归母净利润的1/3,利润率高达36.40%(25H1为34.71%)。
盈利预测与投资评级
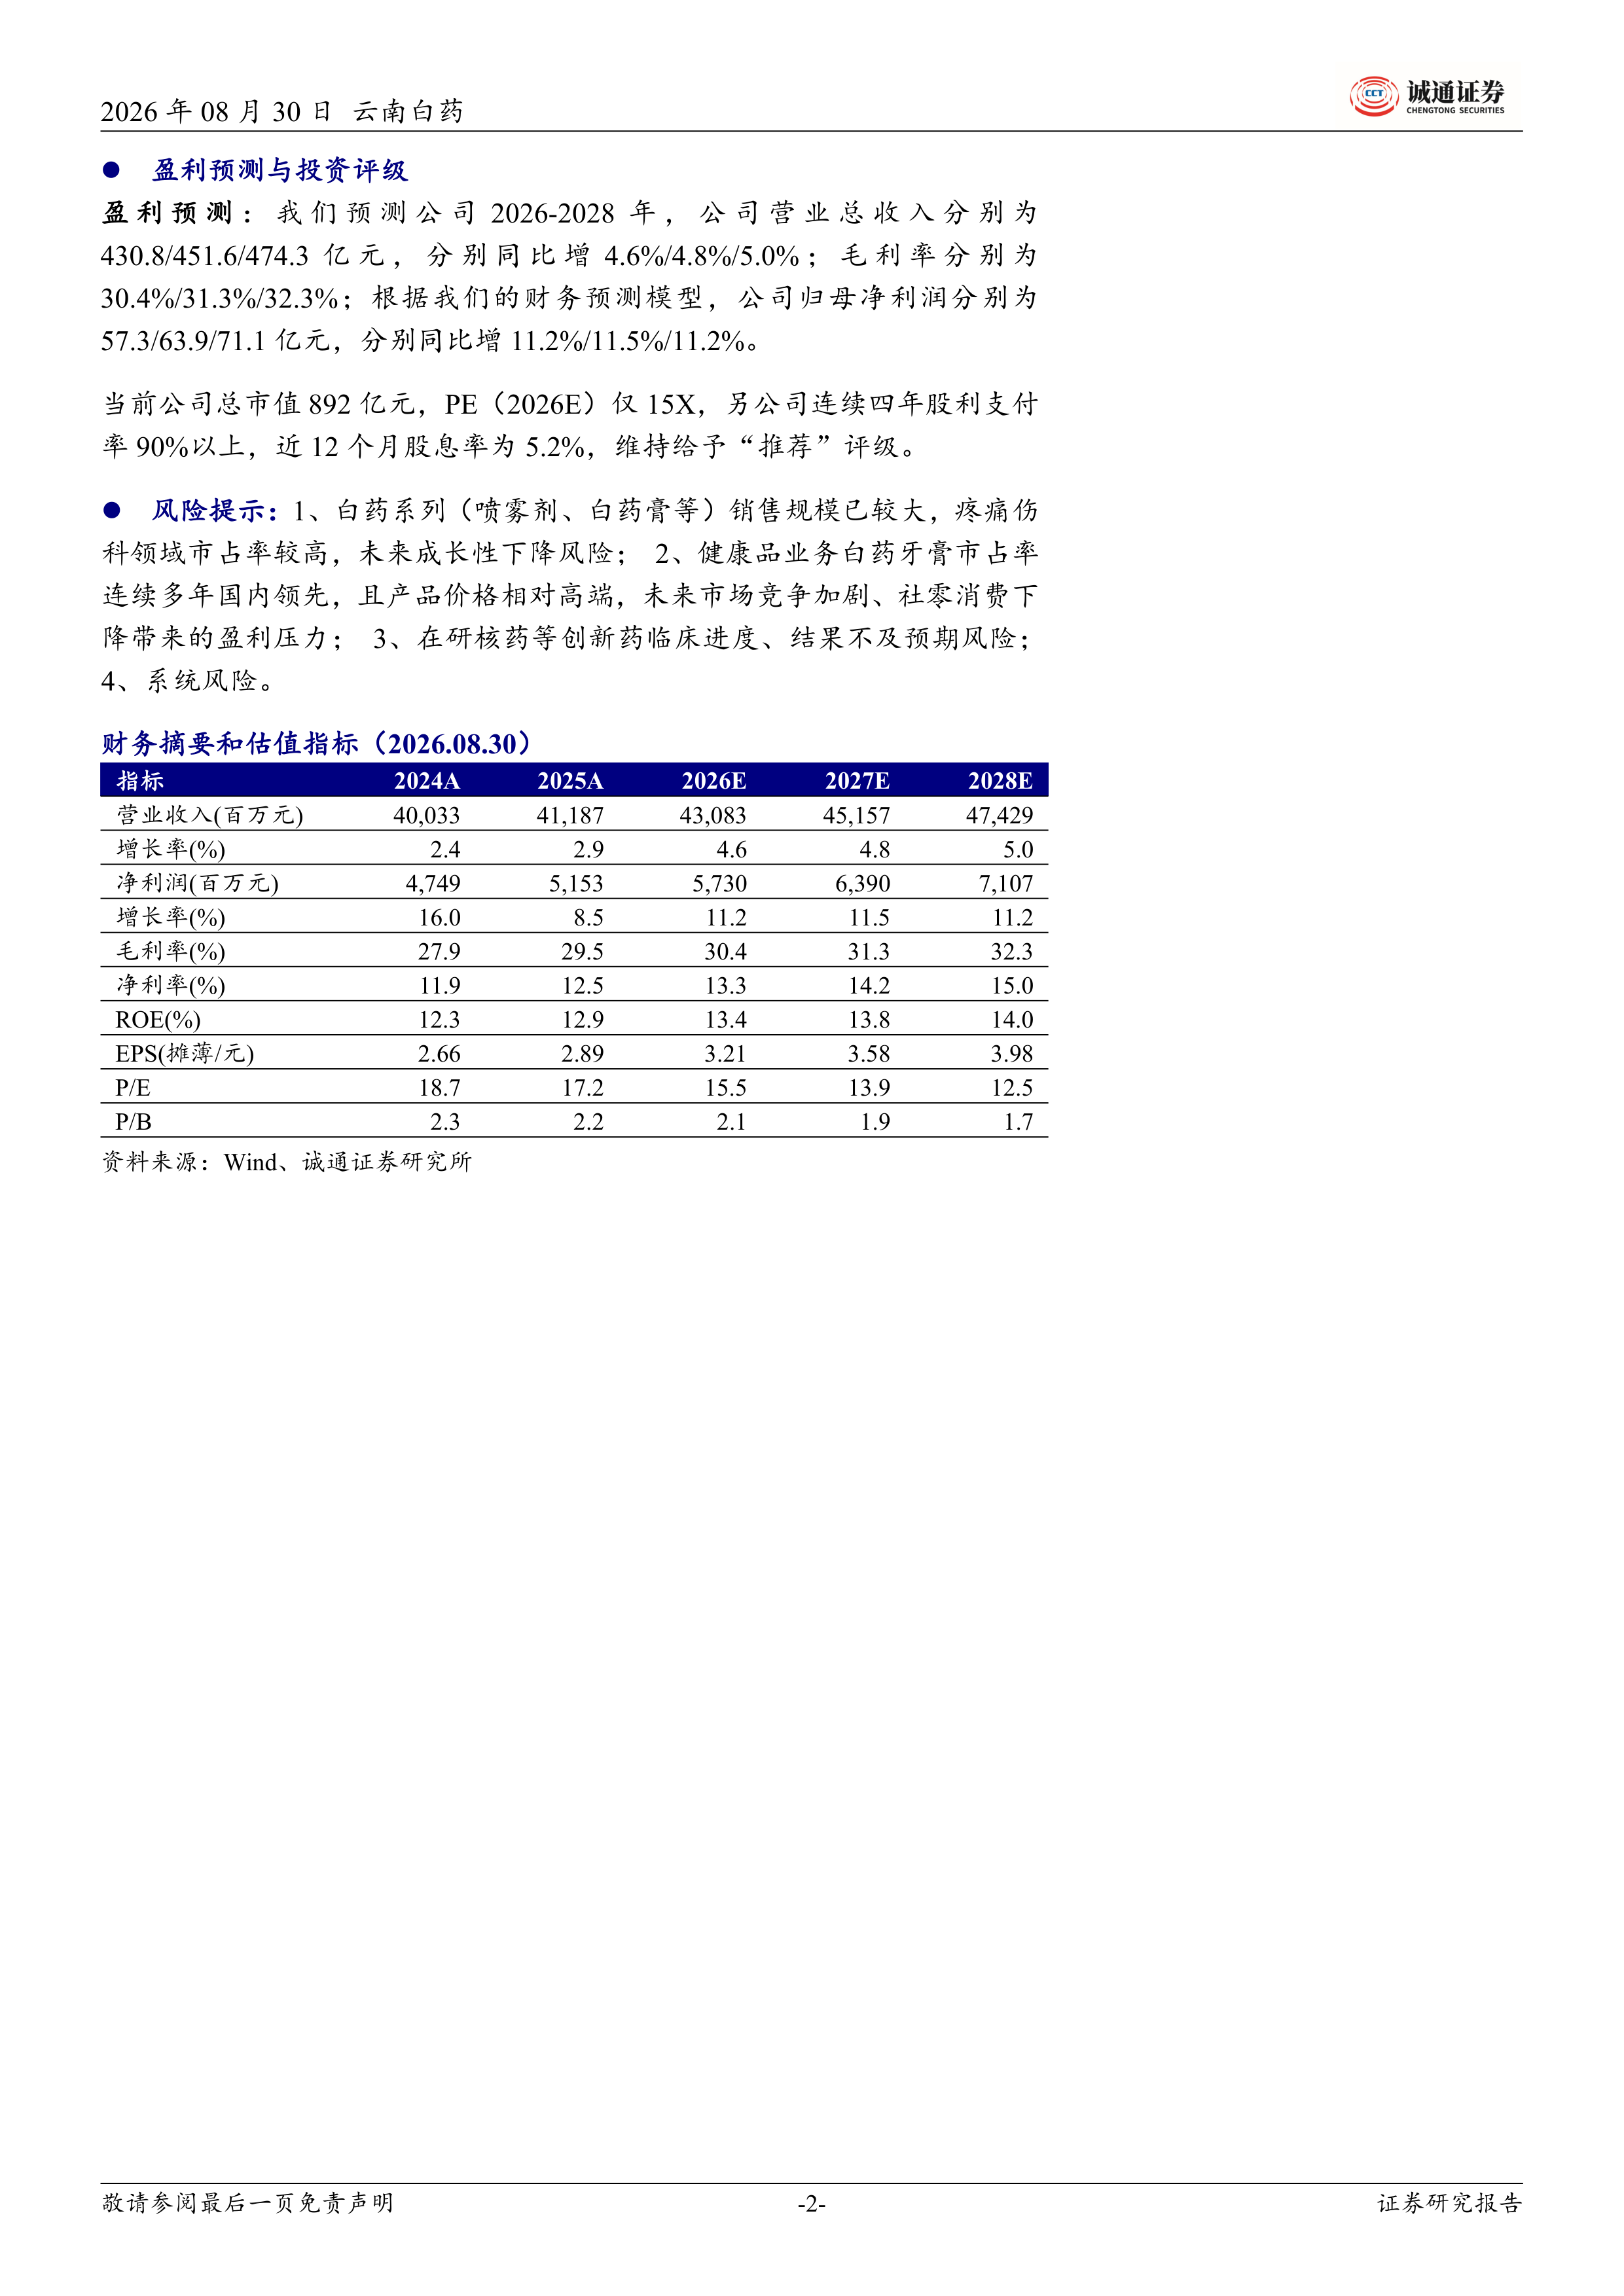
盈利预测:我们预测公司2026-2028年,公司营业总收入分别为430.8/451.6/474.3亿元,分别同比增4.6%/4.8%/5.0%;毛利率分别为30.4%/31.3%/32.3%;根据我们的财务预测模型,公司归母净利润分别为57.3/63.9/71.1亿元,分别同比增11.2%/11.5%/11.2%。
当前公司总市值892亿元,PE(2026E)仅15X,另公司连续四年股利支付率90%以上,近12个月股息率为5.2%,维持给予“推荐”评级。
风险提示:1、白药系列(喷雾剂、白药膏等)销售规模已较大,疼痛伤科领域市占率较高,未来成长性下降风险;2、健康品业务白药牙膏市占率连续多年国内领先,且产品价格相对高端,未来市场竞争加剧、社零消费下降带来的盈利压力;3、在研核药等创新药临床进度、结果不及预期风险;4、系统风险。





 微信扫一扫-立即使用