2025中国医药研发创新与营销创新峰会
公司简评报告:业绩短期承压,新品放量可期

公司简评报告:业绩短期承压,新品放量可期

研报

公司简评报告:业绩短期承压,新品放量可期

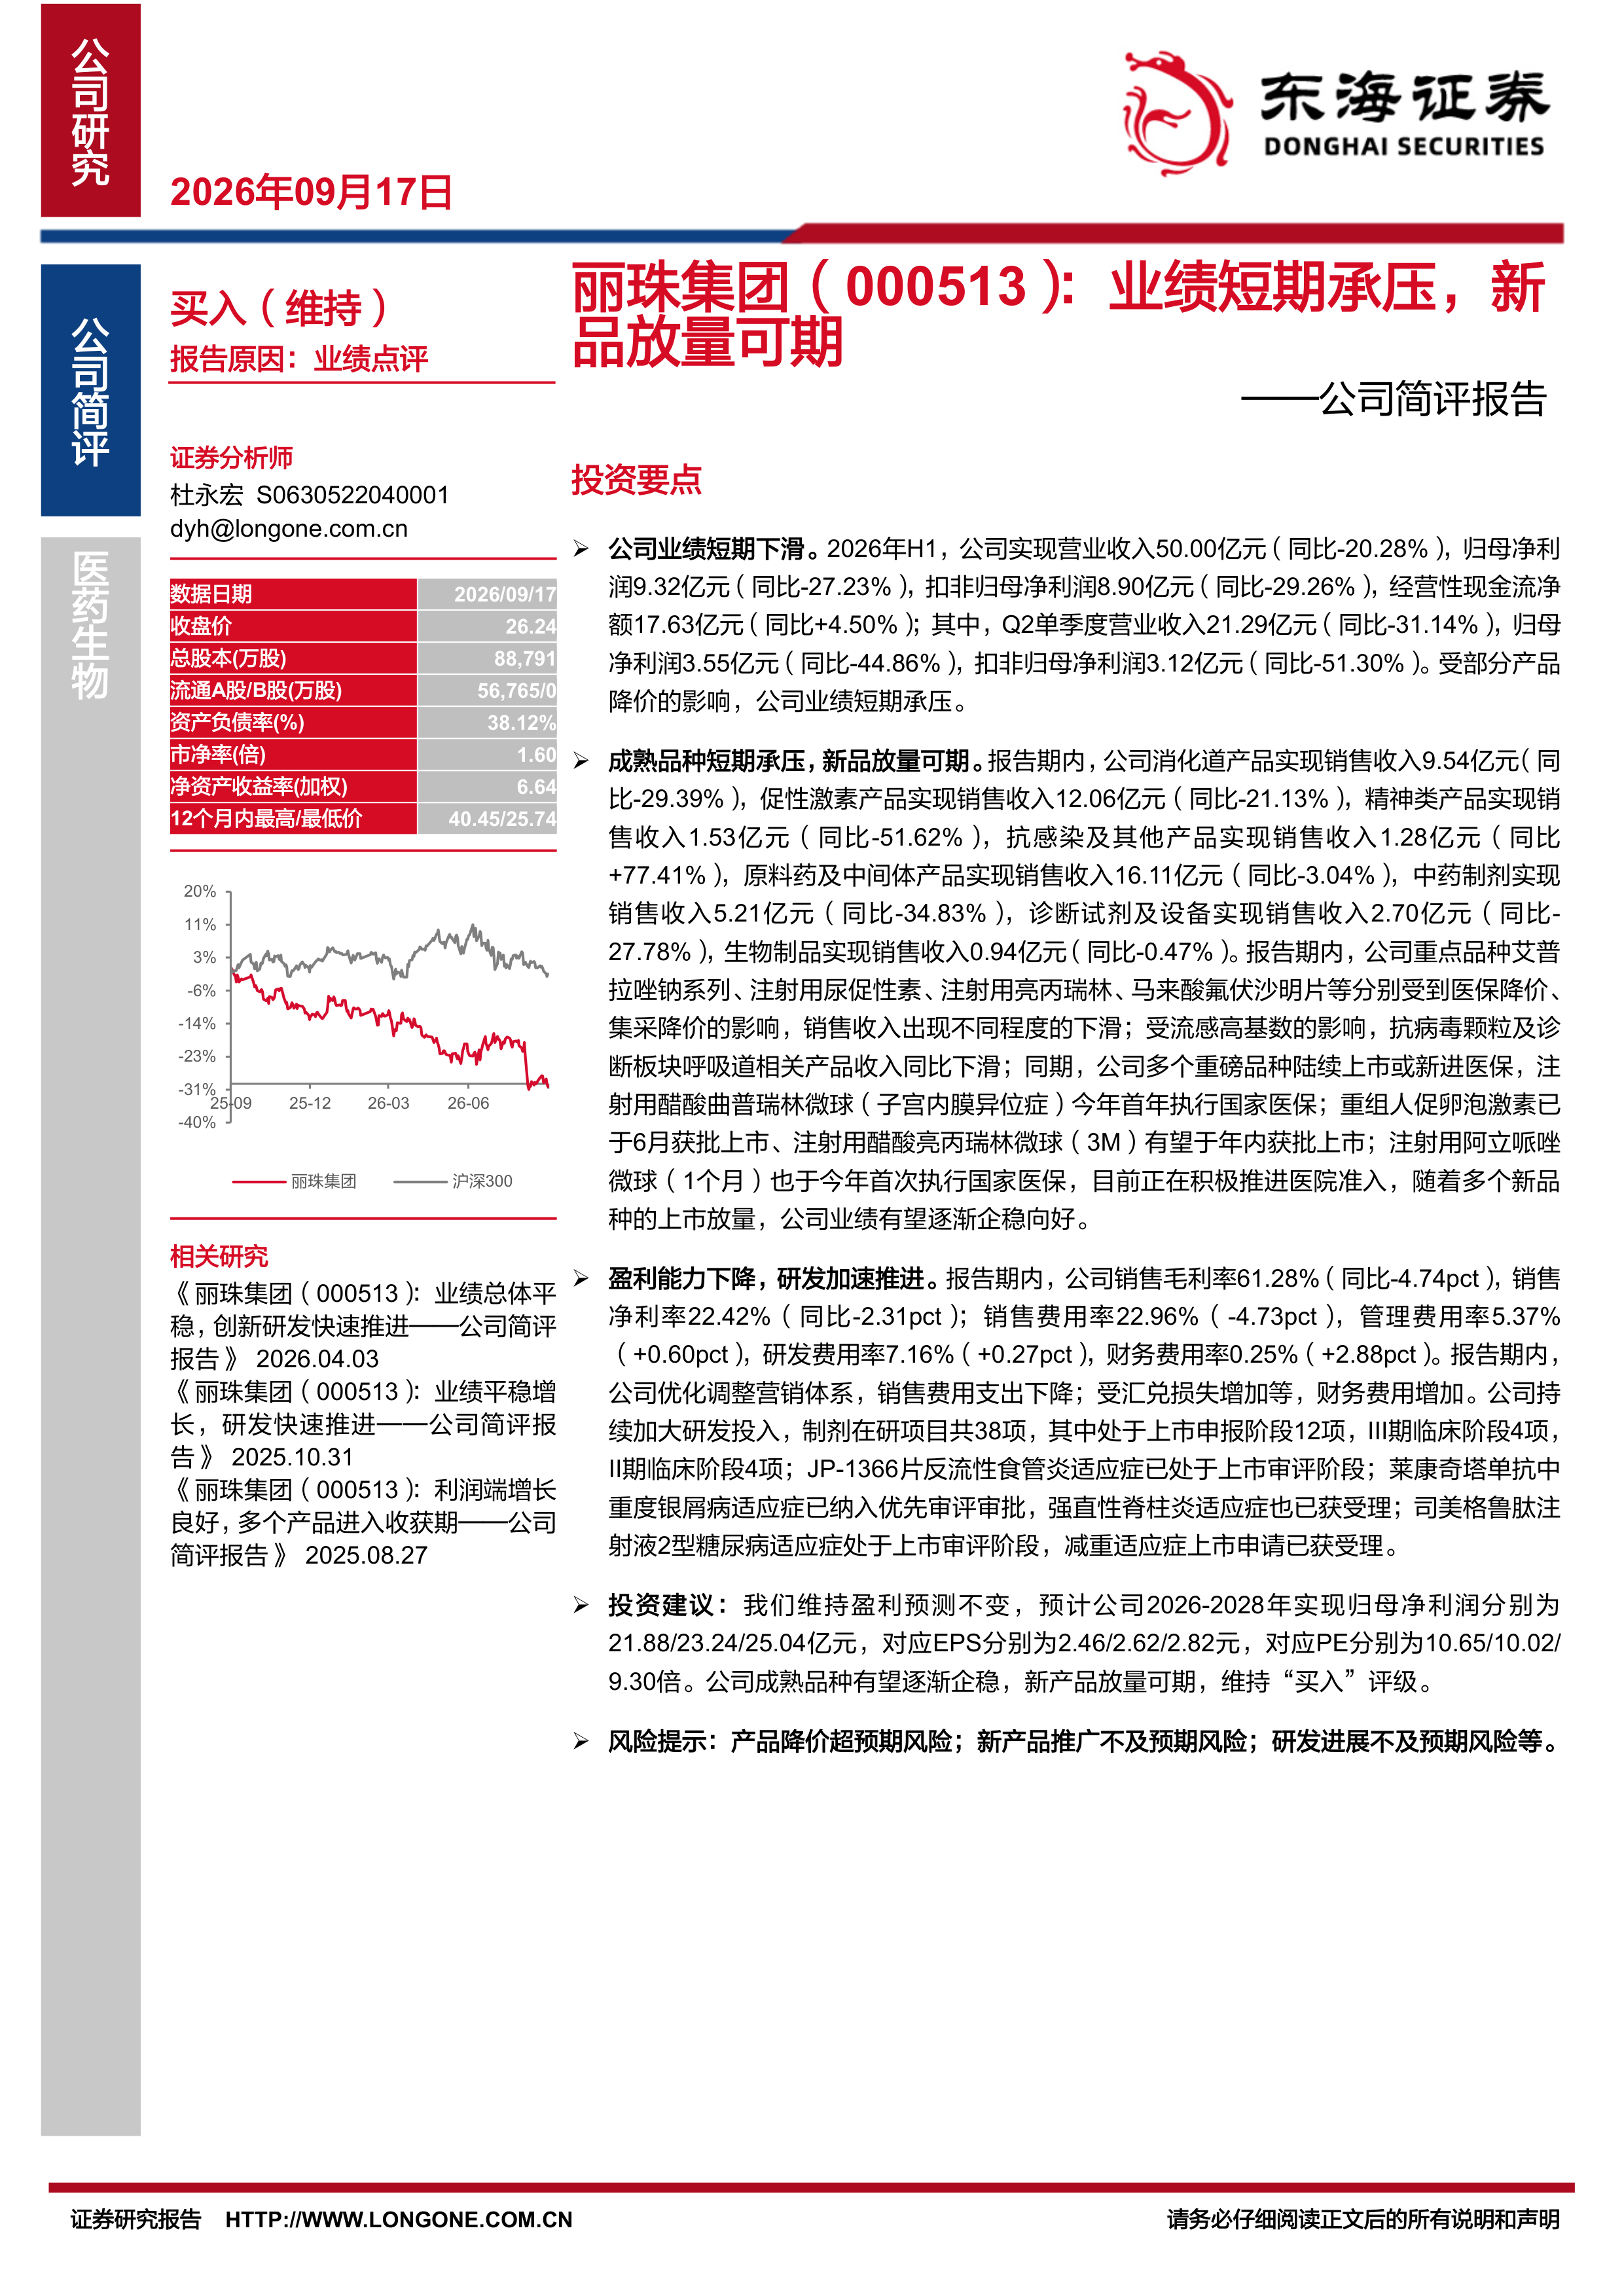
  丽珠集团(000513)   投资要点   公司业绩短期下滑。2026年H1,公司实现营业收入50.00亿元(同比-20.28%),归母净利润9.32亿元(同比-27.23%),扣非归母净利润8.90亿元(同比-29.26%),经营性现金流净额17.63亿元(同比+4.50%);其中,Q2单季度营业收入21.29亿元(同比-31.14%),归母净利润3.55亿元(同比-44.86%),扣非归母净利润3.12亿元(同比-51.30%)。受部分产品降价的影响,公司业绩短期承压。   成熟品种短期承压,新品放量可期。报告期内,公司消化道产品实现销售收入9.54亿元(同比-29.39%),促性激素产品实现销售收入12.06亿元(同比-21.13%),精神类产品实现销售收入1.53亿元(同比-51.62%),抗感染及其他产品实现销售收入1.28亿元(同比+77.41%),原料药及中间体产品实现销售收入16.11亿元(同比-3.04%),中药制剂实现销售收入5.21亿元(同比-34.83%),诊断试剂及设备实现销售收入2.70亿元(同比-27.78%),生物制品实现销售收入0.94亿元(同比-0.47%)。报告期内,公司重点品种艾普拉唑钠系列、注射用尿促性素、注射用亮丙瑞林、马来酸氟伏沙明片等分别受到医保降价、集采降价的影响,销售收入出现不同程度的下滑;受流感高基数的影响,抗病毒颗粒及诊断板块呼吸道相关产品收入同比下滑;同期,公司多个重磅品种陆续上市或新进医保,注射用醋酸曲普瑞林微球(子宫内膜异位症)今年首年执行国家医保;重组人促卵泡激素已于6月获批上市、注射用醋酸亮丙瑞林微球(3M)有望于年内获批上市;注射用阿立哌唑微球(1个月)也于今年首次执行国家医保,目前正在积极推进医院准入,随着多个新品种的上市放量,公司业绩有望逐渐企稳向好。   盈利能力下降,研发加速推进。报告期内,公司销售毛利率61.28%(同比-4.74pct),销售净利率22.42%(同比-2.31pct);销售费用率22.96%(-4.73pct),管理费用率5.37%(+0.60pct),研发费用率7.16%(+0.27pct),财务费用率0.25%(+2.88pct)。报告期内,公司优化调整营销体系,销售费用支出下降;受汇兑损失增加等,财务费用增加。公司持续加大研发投入,制剂在研项目共38项,其中处于上市申报阶段12项,III期临床阶段4项,II期临床阶段4项;JP-1366片反流性食管炎适应症已处于上市审评阶段;莱康奇塔单抗中重度银屑病适应症已纳入优先审评审批,强直性脊柱炎适应症也已获受理;司美格鲁肽注射液2型糖尿病适应症处于上市审评阶段,减重适应症上市申请已获受理。   投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为21.88/23.24/25.04亿元,对应EPS分别为2.46/2.62/2.82元,对应PE分别为10.65/10.02/9.30倍。公司成熟品种有望逐渐企稳,新产品放量可期,维持“买入”评级。   风险提示:产品降价超预期风险;新产品推广不及预期风险;研发进展不及预期风险等。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    54 次

  • 发布机构:

    东海证券股份有限公司

  • 发布日期:

    2026-09-18

  • 页数:

    4页

下载全文
定制咨询
报告内容
报告摘要

  丽珠集团(000513)

  投资要点

  公司业绩短期下滑。2026年H1,公司实现营业收入50.00亿元(同比-20.28%),归母净利润9.32亿元(同比-27.23%),扣非归母净利润8.90亿元(同比-29.26%),经营性现金流净额17.63亿元(同比+4.50%);其中,Q2单季度营业收入21.29亿元(同比-31.14%),归母净利润3.55亿元(同比-44.86%),扣非归母净利润3.12亿元(同比-51.30%)。受部分产品降价的影响,公司业绩短期承压。

  成熟品种短期承压,新品放量可期。报告期内,公司消化道产品实现销售收入9.54亿元(同比-29.39%),促性激素产品实现销售收入12.06亿元(同比-21.13%),精神类产品实现销售收入1.53亿元(同比-51.62%),抗感染及其他产品实现销售收入1.28亿元(同比+77.41%),原料药及中间体产品实现销售收入16.11亿元(同比-3.04%),中药制剂实现销售收入5.21亿元(同比-34.83%),诊断试剂及设备实现销售收入2.70亿元(同比-27.78%),生物制品实现销售收入0.94亿元(同比-0.47%)。报告期内,公司重点品种艾普拉唑钠系列、注射用尿促性素、注射用亮丙瑞林、马来酸氟伏沙明片等分别受到医保降价、集采降价的影响,销售收入出现不同程度的下滑;受流感高基数的影响,抗病毒颗粒及诊断板块呼吸道相关产品收入同比下滑;同期,公司多个重磅品种陆续上市或新进医保,注射用醋酸曲普瑞林微球(子宫内膜异位症)今年首年执行国家医保;重组人促卵泡激素已于6月获批上市、注射用醋酸亮丙瑞林微球(3M)有望于年内获批上市;注射用阿立哌唑微球(1个月)也于今年首次执行国家医保,目前正在积极推进医院准入,随着多个新品种的上市放量,公司业绩有望逐渐企稳向好。

  盈利能力下降,研发加速推进。报告期内,公司销售毛利率61.28%(同比-4.74pct),销售净利率22.42%(同比-2.31pct);销售费用率22.96%(-4.73pct),管理费用率5.37%(+0.60pct),研发费用率7.16%(+0.27pct),财务费用率0.25%(+2.88pct)。报告期内,公司优化调整营销体系,销售费用支出下降;受汇兑损失增加等,财务费用增加。公司持续加大研发投入,制剂在研项目共38项,其中处于上市申报阶段12项,III期临床阶段4项,II期临床阶段4项;JP-1366片反流性食管炎适应症已处于上市审评阶段;莱康奇塔单抗中重度银屑病适应症已纳入优先审评审批,强直性脊柱炎适应症也已获受理;司美格鲁肽注射液2型糖尿病适应症处于上市审评阶段,减重适应症上市申请已获受理。

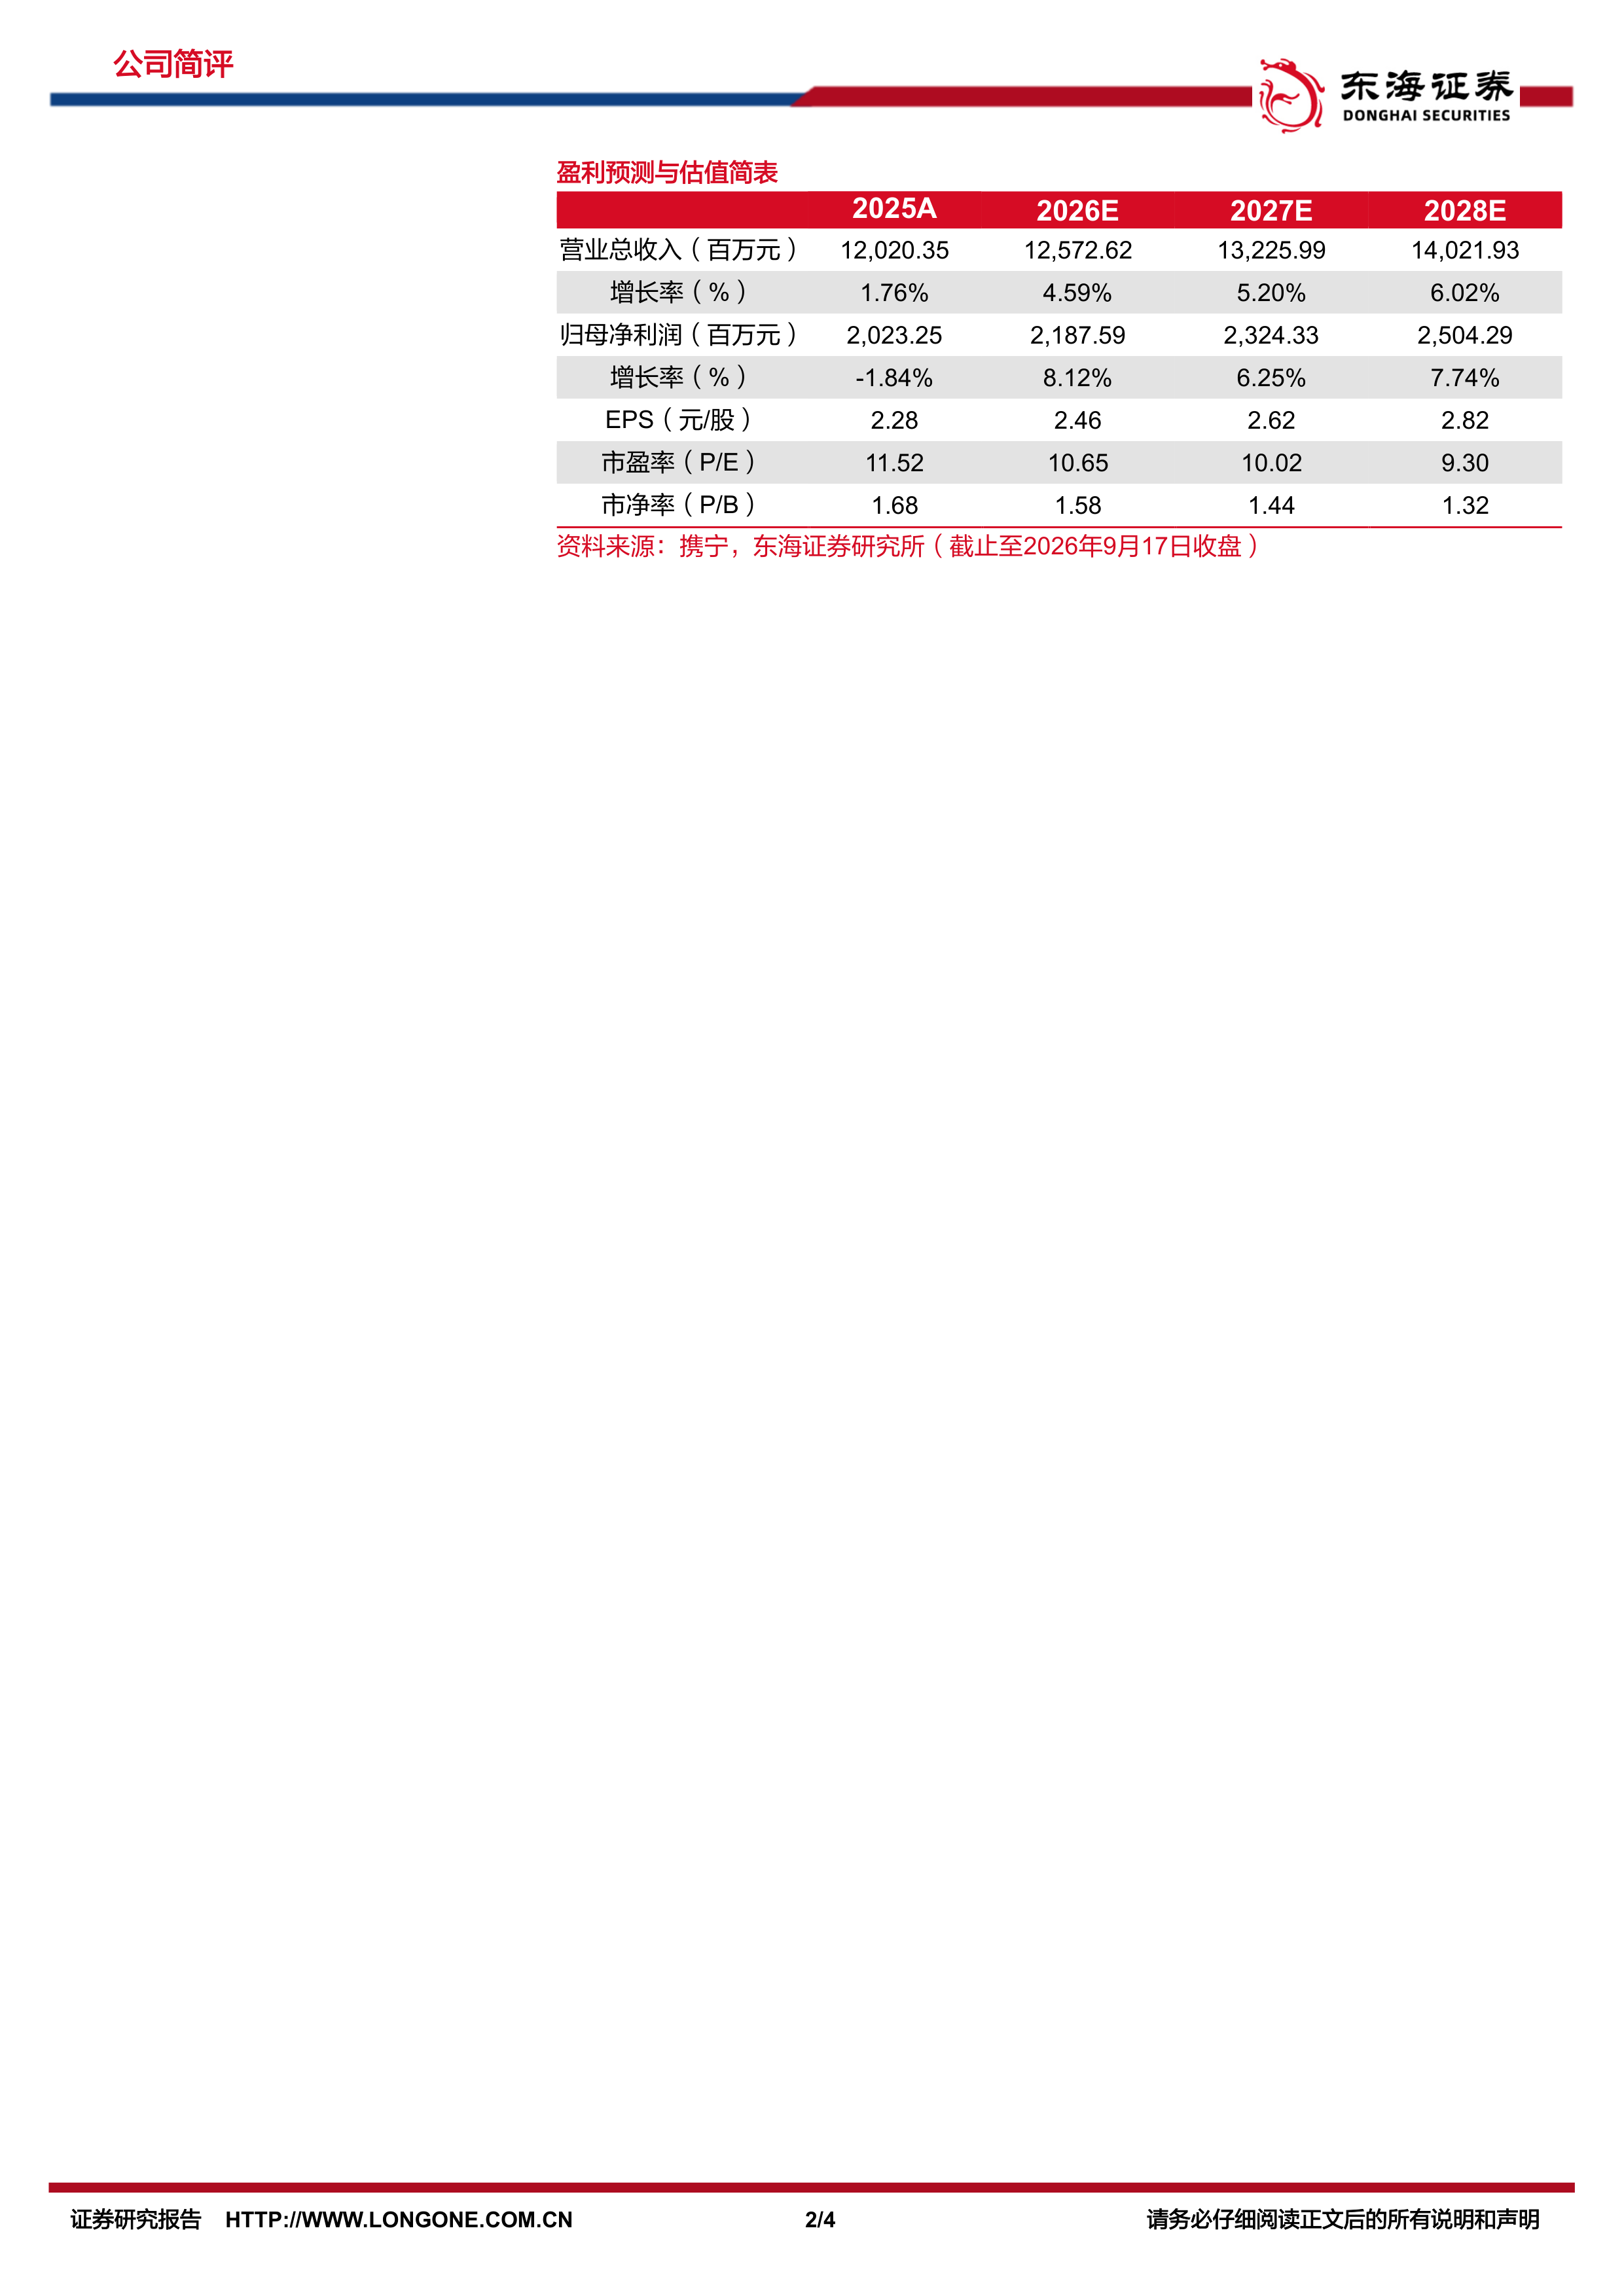
  投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为21.88/23.24/25.04亿元,对应EPS分别为2.46/2.62/2.82元,对应PE分别为10.65/10.02/9.30倍。公司成熟品种有望逐渐企稳,新产品放量可期,维持“买入”评级。

  风险提示:产品降价超预期风险;新产品推广不及预期风险;研发进展不及预期风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 4
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东海证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3