2025中国医药研发创新与营销创新峰会
公司简评报告:国内市场回暖,Q2业绩回升

公司简评报告:国内市场回暖,Q2业绩回升

研报

公司简评报告:国内市场回暖,Q2业绩回升

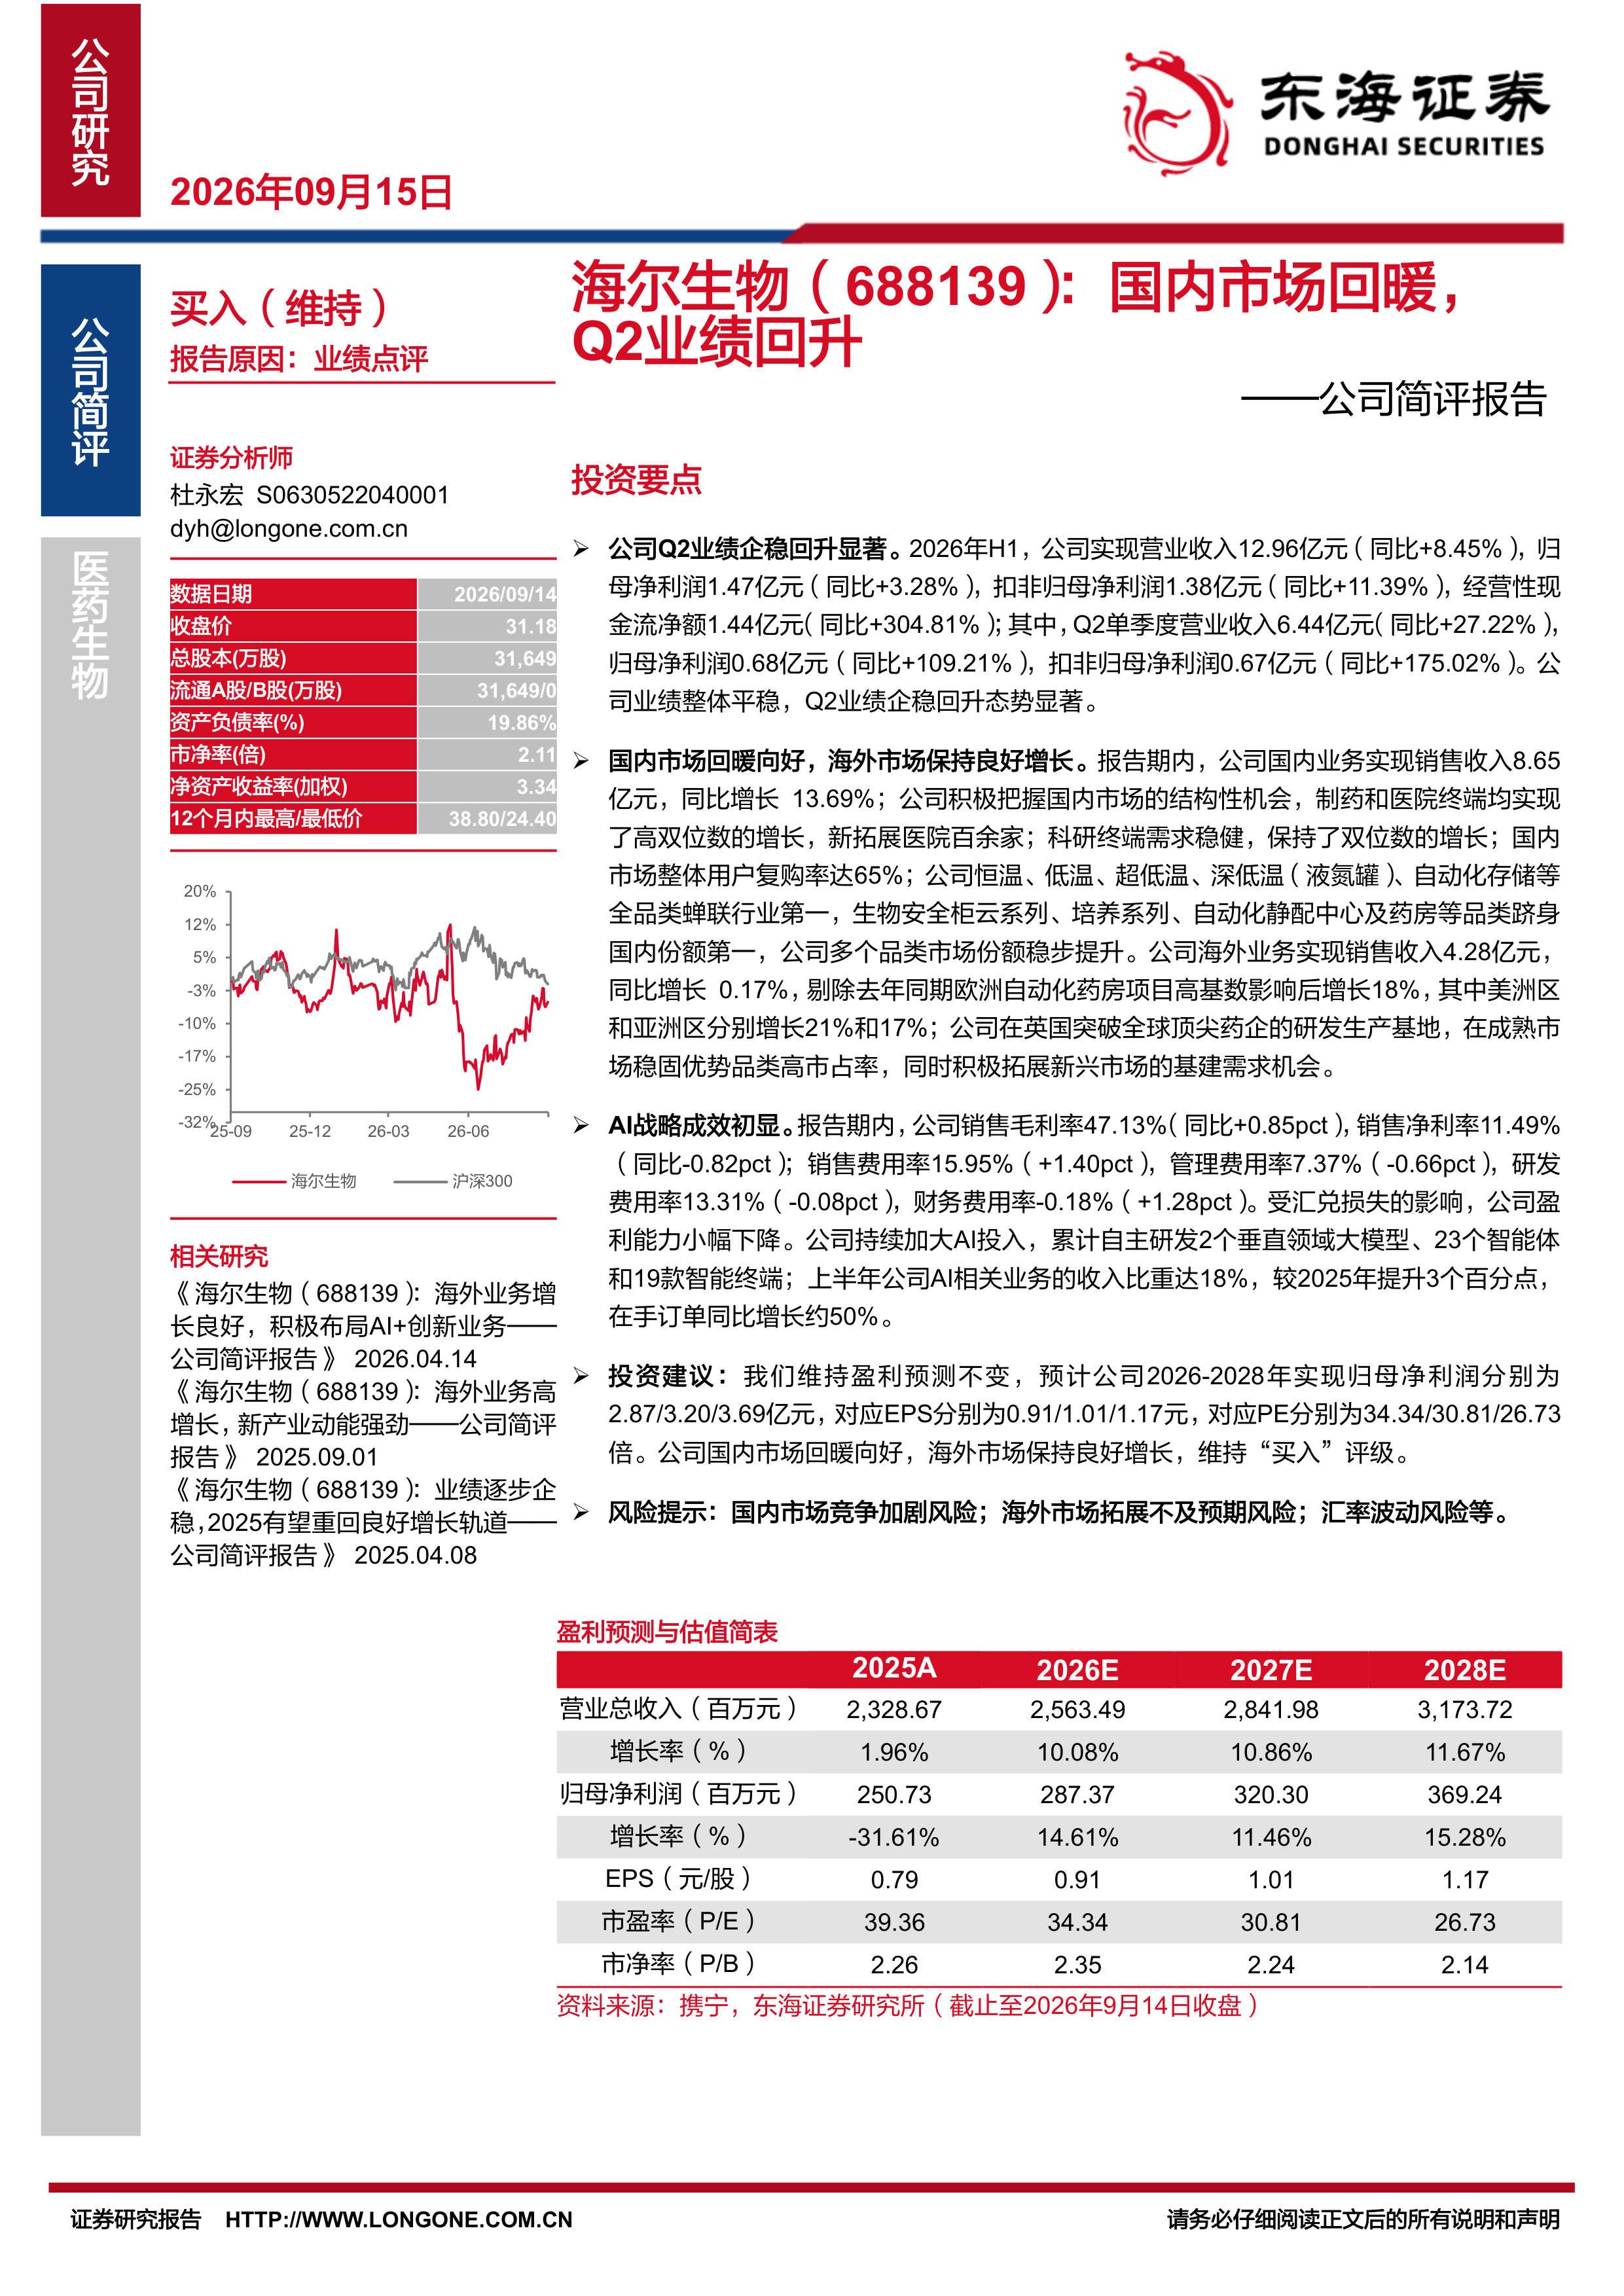
  海尔生物(688139)   投资要点   公司Q2业绩企稳回升显著。 2026年H1,公司实现营业收入12.96亿元(同比+8.45%),归母净利润1.47亿元(同比+3.28%),扣非归母净利润1.38亿元(同比+11.39%),经营性现金流净额1.44亿元(同比+304.81%);其中, Q2单季度营业收入6.44亿元(同比+27.22%),归母净利润0.68亿元(同比+109.21%),扣非归母净利润0.67亿元(同比+175.02%)。 公司业绩整体平稳, Q2业绩企稳回升态势显著。   国内市场回暖向好,海外市场保持良好增长。 报告期内, 公司国内业务实现销售收入8.65亿元, 同比增长 13.69%;公司积极把握国内市场的结构性机会,制药和医院终端均实现了高双位数的增长,新拓展医院百余家;科研终端需求稳健,保持了双位数的增长;国内市场整体用户复购率达65%; 公司恒温、低温、超低温、深低温(液氮罐)、自动化存储等全品类蝉联行业第一,生物安全柜云系列、培养系列、自动化静配中心及药房等品类跻身国内份额第一,公司多个品类市场份额稳步提升。公司海外业务实现销售收入4.28亿元,同比增长 0.17%, 剔除去年同期欧洲自动化药房项目高基数影响后增长18%,其中美洲区和亚洲区分别增长21%和17%; 公司在英国突破全球顶尖药企的研发生产基地,在成熟市场稳固优势品类高市占率,同时积极拓展新兴市场的基建需求机会。   AI战略成效初显。 报告期内,公司销售毛利率47.13%(同比+0.85pct),销售净利率11.49%(同比-0.82pct);销售费用率15.95%( +1.40pct),管理费用率7.37%( -0.66pct),研发费用率13.31%( -0.08pct), 财务费用率-0.18%( +1.28pct)。 受汇兑损失的影响,公司盈利能力小幅下降。公司持续加大AI投入, 累计自主研发2个垂直领域大模型、 23个智能体和19款智能终端; 上半年公司AI相关业务的收入比重达18%, 较2025年提升3个百分点,在手订单同比增长约50%。   投资建议: 我们维持盈利预测不变, 预计公司2026-2028年实现归母净利润分别为2.87/3.20/3.69亿元,对应EPS分别为0.91/1.01/1.17元,对应PE分别为34.34/30.81/26.73倍。 公司国内市场回暖向好, 海外市场保持良好增长, 维持“买入”评级。   风险提示: 国内市场竞争加剧风险; 海外市场拓展不及预期风险; 汇率波动风险等。
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2543 次

  • 发布机构:

    东海证券股份有限公司

  • 发布日期:

    2026-09-15

  • 页数:

    3页

下载全文
定制咨询
报告内容
报告摘要

  海尔生物(688139)

  投资要点

  公司Q2业绩企稳回升显著。 2026年H1,公司实现营业收入12.96亿元(同比+8.45%),归母净利润1.47亿元(同比+3.28%),扣非归母净利润1.38亿元(同比+11.39%),经营性现金流净额1.44亿元(同比+304.81%);其中, Q2单季度营业收入6.44亿元(同比+27.22%),归母净利润0.68亿元(同比+109.21%),扣非归母净利润0.67亿元(同比+175.02%)。 公司业绩整体平稳, Q2业绩企稳回升态势显著。

  国内市场回暖向好,海外市场保持良好增长。 报告期内, 公司国内业务实现销售收入8.65亿元, 同比增长 13.69%;公司积极把握国内市场的结构性机会,制药和医院终端均实现了高双位数的增长,新拓展医院百余家;科研终端需求稳健,保持了双位数的增长;国内市场整体用户复购率达65%; 公司恒温、低温、超低温、深低温(液氮罐)、自动化存储等全品类蝉联行业第一,生物安全柜云系列、培养系列、自动化静配中心及药房等品类跻身国内份额第一,公司多个品类市场份额稳步提升。公司海外业务实现销售收入4.28亿元,同比增长 0.17%, 剔除去年同期欧洲自动化药房项目高基数影响后增长18%,其中美洲区和亚洲区分别增长21%和17%; 公司在英国突破全球顶尖药企的研发生产基地,在成熟市场稳固优势品类高市占率,同时积极拓展新兴市场的基建需求机会。

  AI战略成效初显。 报告期内,公司销售毛利率47.13%(同比+0.85pct),销售净利率11.49%(同比-0.82pct);销售费用率15.95%( +1.40pct),管理费用率7.37%( -0.66pct),研发费用率13.31%( -0.08pct), 财务费用率-0.18%( +1.28pct)。 受汇兑损失的影响,公司盈利能力小幅下降。公司持续加大AI投入, 累计自主研发2个垂直领域大模型、 23个智能体和19款智能终端; 上半年公司AI相关业务的收入比重达18%, 较2025年提升3个百分点,在手订单同比增长约50%。

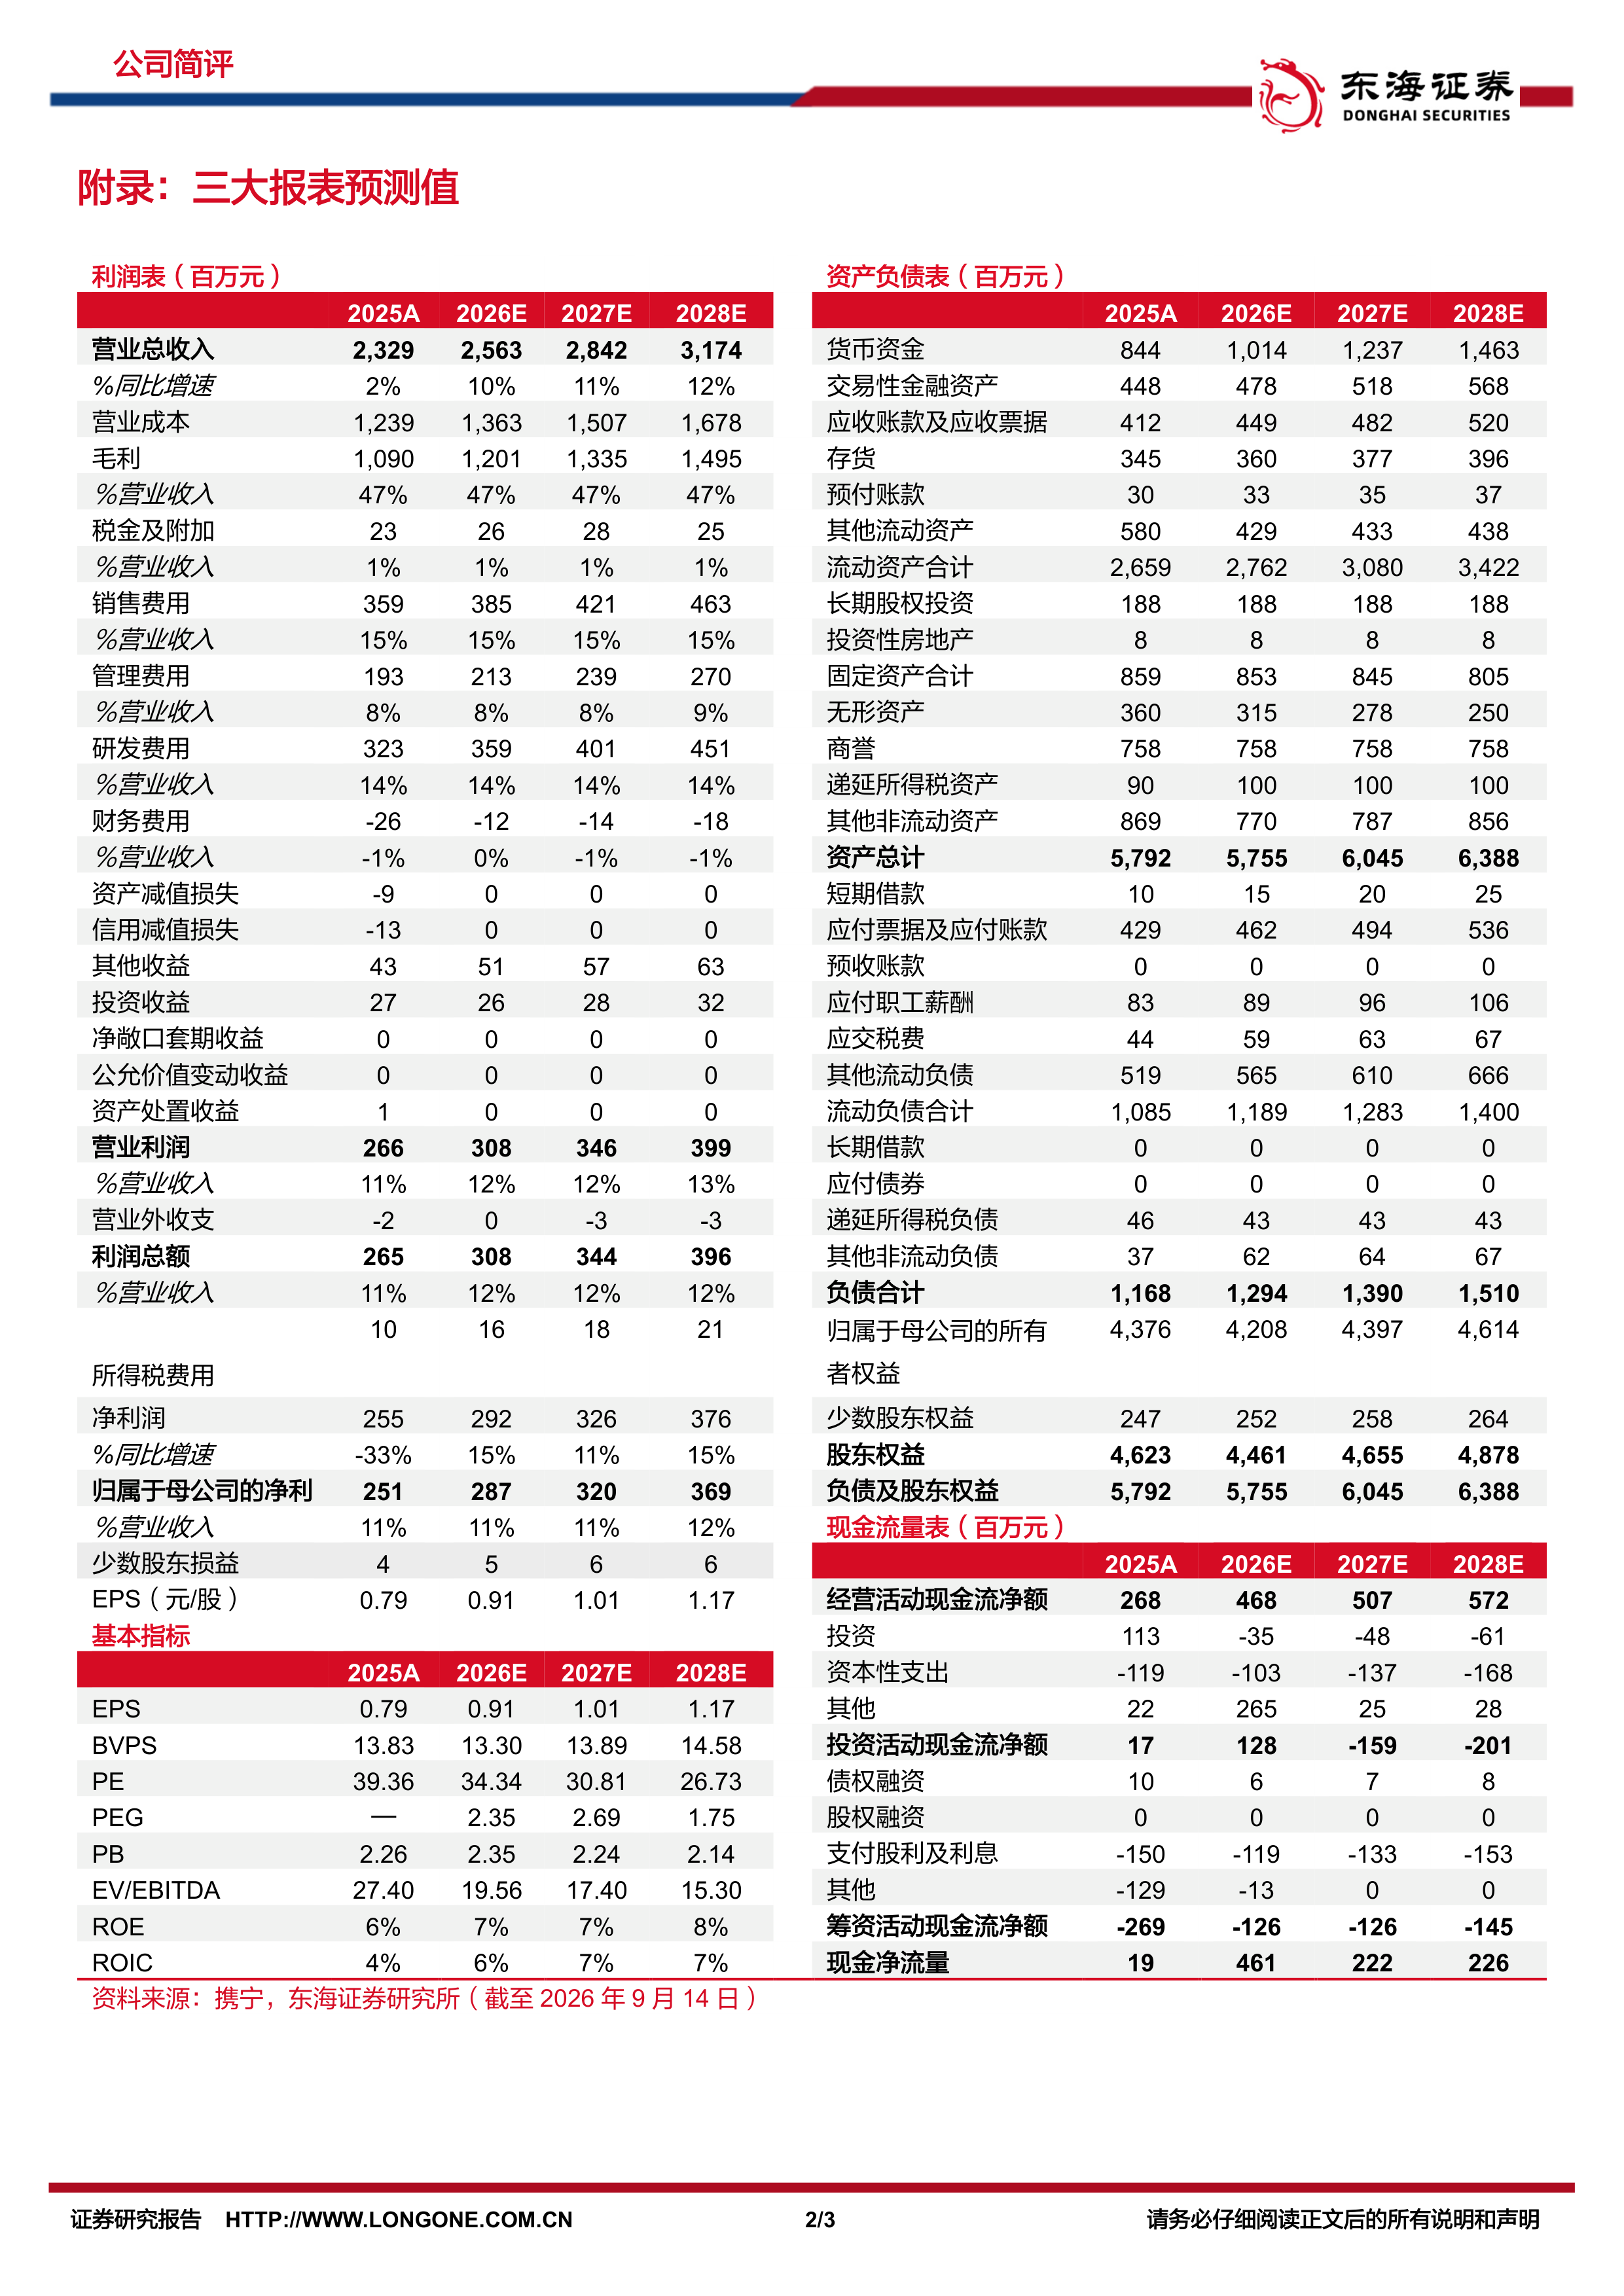
  投资建议: 我们维持盈利预测不变, 预计公司2026-2028年实现归母净利润分别为2.87/3.20/3.69亿元,对应EPS分别为0.91/1.01/1.17元,对应PE分别为34.34/30.81/26.73倍。 公司国内市场回暖向好, 海外市场保持良好增长, 维持“买入”评级。

  风险提示: 国内市场竞争加剧风险; 海外市场拓展不及预期风险; 汇率波动风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 3
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东海证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3