2025中国医药研发创新与营销创新峰会
2026年半年报点评:海外燃机客户持续突破,高温合金产业化加速

2026年半年报点评:海外燃机客户持续突破,高温合金产业化加速

研报

2026年半年报点评:海外燃机客户持续突破,高温合金产业化加速

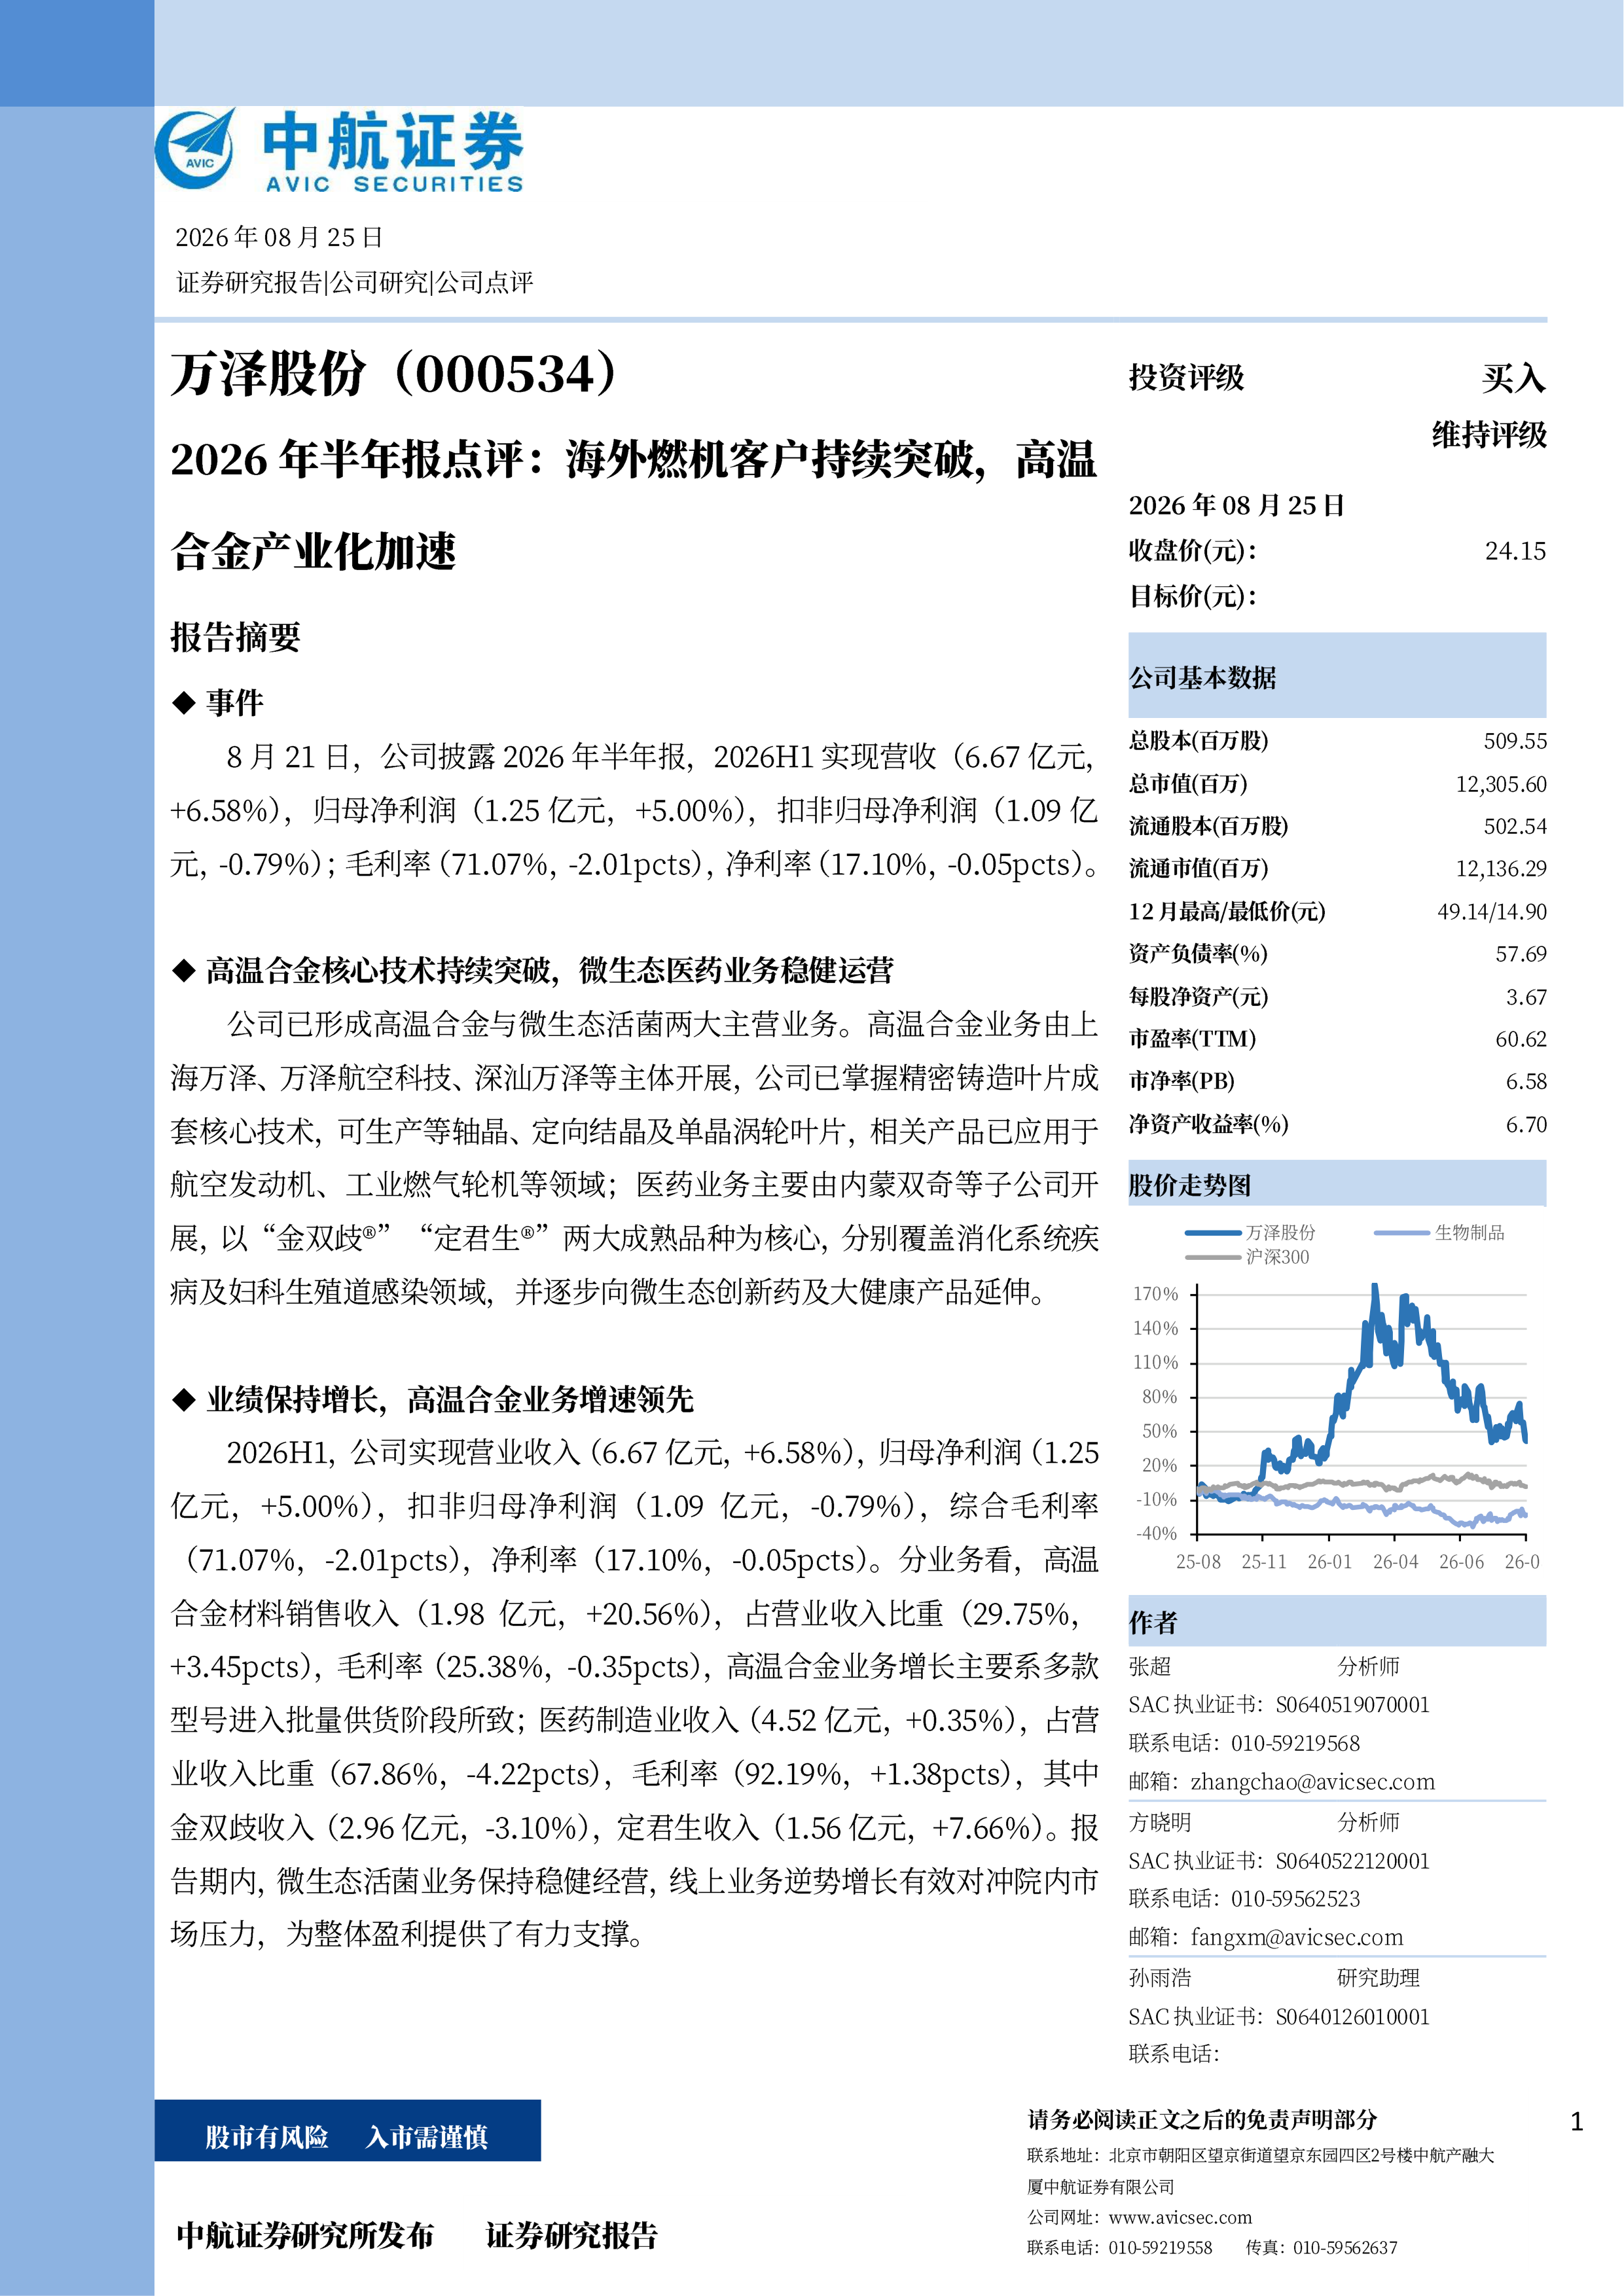
  万泽股份(000534)   报告摘要   事件   8月21日,公司披露2026年半年报,2026H1实现营收(6.67亿元,+6.58%),归母净利润(1.25亿元,+5.00%),扣非归母净利润(1.09亿元,-0.79%);毛利率(71.07%,-2.01pcts),净利率(17.10%,-0.05pcts)。   高温合金核心技术持续突破,微生态医药业务稳健运营   公司已形成高温合金与微生态活菌两大主营业务。高温合金业务由上海万泽、万泽航空科技、深汕万泽等主体开展,公司已掌握精密铸造叶片成套核心技术,可生产等轴晶、定向结晶及单晶涡轮叶片,相关产品已应用于航空发动机、工业燃气轮机等领域;医药业务主要由内蒙双奇等子公司开展,以“金双歧®”“定君生®”两大成熟品种为核心,分别覆盖消化系统疾病及妇科生殖道感染领域,并逐步向微生态创新药及大健康产品延伸。   业绩保持增长,高温合金业务增速领先   2026H1,公司实现营业收入(6.67亿元,+6.58%),归母净利润(1.25亿元,+5.00%),扣非归母净利润(1.09亿元,-0.79%),综合毛利率(71.07%,-2.01pcts),净利率(17.10%,-0.05pcts)。分业务看,高温合金材料销售收入(1.98亿元,+20.56%),占营业收入比重(29.75%,+3.45pcts),毛利率(25.38%,-0.35pcts),高温合金业务增长主要系多款型号进入批量供货阶段所致;医药制造业收入(4.52亿元,+0.35%),占营业收入比重(67.86%,-4.22pcts),毛利率(92.19%,+1.38pcts),其中金双歧收入(2.96亿元,-3.10%),定君生收入(1.56亿元,+7.66%)。报告期内,微生态活菌业务保持稳健经营,线上业务逆势增长有效对冲院内市场压力,为整体盈利提供了有力支撑。单季度看,2026Q2实现营业收入(3.07亿元,+5.66%),归母净利润(0.48亿元,+2.55%)。公司收入和利润同比继续保持增长,但环比有所回落。   费用方面,销售费用(1.68亿元,+6.57%),主要系市场开发与学术推广费、广告及业务宣传费以及股权激励费用增加所致;管理费用(0.73亿元,+9.73%),主要系职工薪酬及股权激励费用增加所致;研发费用(0.94亿元,+13.73%),主要系材料费及股权激励费用增加所致;财务费用(0.19亿元,+6.55%),主要系汇兑损益由上年同期收益转为损失所致。   现金流方面,公司经营活动现金流净额(-0.33亿元,‑624.95%),由上年同期净流入转为净流出,主要系外部政策变化,子公司应收账款回款暂时延后所致;筹资活动现金流净额(5.43亿元,+606.46%),主要系子公司吸收少数股东的投资增加所致。   “两机”市场需求向好,国内外拓展打开成长空间   海外市场方面,2026H1公司国外地区收入(3,040万元,+139.53%),实现较快增长。燃机市场拓展方面,报告期内上海万泽成功开拓安萨尔多,万泽航空科技顺利开发ATHOS、ETHOS等海外重点客户,并持续与安萨尔多、贝克休斯等国际头部企业对接洽谈,完成相关供应商资质考察。公司已与上述国际企业建立供应链合作关系,显示公司高温合金产品具备进入国际高端燃机供应链的能力,后续海外订单有望持续增长。售后市场方面,2025年10月,公司与沙特工业和矿产资源部达成战略共识,拟推进燃气轮机叶片出口业务,并探索在沙特本地投资建厂提升区域供应链韧性;沙方拟为项目提供相应政策及区位资源支持,双方共同开拓中东地区高温合金零部件及燃机售后维保市场。   国内燃机市场方面,万泽航空科技新承接燃气轮机某铸造新技术研发及应用项目,围绕关键环节核心知识产权和单晶涡轮叶片自主制造开展技术攻关,进一步提升燃机关键热端部件的自主制造能力,为国产重型燃气轮机相关研发及产业化提供支撑。   国产航发方面,公司新承接航空发动机某型叶片关键技术研发项目,围绕高代次单晶合金叶片制备开展技术攻关,并推进相关叶片的自主制造。随着国产航空发动机重点型号持续推进,公司高温合金叶片有望获得更多配套机会。   产线技改及工艺优化推进,良率提升有望改善盈利能力   2026H1,上海万泽实现营业收入(1.28亿元,+26.73%),净利润‑0.14亿元;万泽航空科技实现营业收入0.87亿元,净利润‑0.07亿元;万泽中南研究院实现营业收入(0.05亿元,‑23.08%),净利润‑0.17亿元,去年同期为‑0.15亿元,亏损略有扩大。整体来看,高温合金相关子公司收入端逐步放量,但盈利尚未充分释放,主要系公司高温合金业务仍处产业化加速建设阶段、尚未全面达产所致。为进一步提升产业化效率及盈利能力,公司持续推进上海万泽、深汕万泽两大生产基地高温合金专项技术改造,完善生产设备及上下游产能配套,并通过多轮生产工艺优化和产品质量整改,提升精密铸造、粉末冶金产品线成品良率、降低生产损耗、进一步释放现有产能。随着产线技术升级及产能进一步释放,高温合金业务盈利能力有望逐步改善。   医药业务保持稳健,线上及院外渠道成为新的增长方向   2026H1,内蒙双奇实现营业收入(4.54亿元,+2.25%),净利润(1.77亿元,+0.14%),继续发挥公司主要盈利支撑作用。业务方面,公司以“金双歧®”“定君生®”两大成熟品种为核心,在巩固现有产品基本盘的同时,持续推进微生态创新药研发,深化“成熟品种技术研究+License‑in创新研究”双轮驱动模式。报告期内,KAL‑001于2026年2月启动BV‑Ⅲ期临床试验,肠道活菌创新药KF‑302完成中试,创新产品梯队持续完善,为医药业务中长期增长提供支撑。   渠道及产能方面,公司持续拓展公立医院和院外市场,O2O专项取得突破,线上业务保持较快增长并成为新的增长极;同时推进南北双基地建设,内蒙双奇沙尔沁新厂区完成关键工艺及公用工程设备安装,珠海万泽生物医药研发总部及产业化基地取得定君生药品生产许可证,生产及供应保障能力持续增强。   投资建议   公司已形成高温合金与微生态活菌双主业格局,其中医药业务保持较高盈利能力,为公司整体业绩提供稳定支撑;高温合金业务处于产业化加速阶段,2026H1高温合金材料销售收入(1.98亿元,+20.56%),增速明显高于公司整体,业务占比持续提升。   高温合金业务方面,从需求端看,一是国内“两机”市场,受益于国产航空发动机重点型号持续推进及燃机关键叶片自主化需求,公司持续开展高代次单晶叶片等产品研发;二是海外新机配套市场,公司持续开拓安萨尔多、贝克休斯等国际头部客户,加快进入全球高端燃机供应链;三是海外售后市场,依托沙特战略合作布局中东燃机叶片及售后维保业务。   从供给端看,公司持续推进上海万泽、深汕万泽两大生产基地专项技改,完善生产设备及上下游产能配套,并通过工艺优化和质量整改持续提升成品良率。随着现有产能利用率提升及新增产能逐步释放,公司规模化交付能力有望进一步增强。   医药业务方面,金双歧、定君生等成熟产品构成稳健基本盘,公司持续深耕线上及院外渠道,并推进创新药研发和南北双基地建设,支撑医药业务稳健增长。   基于以上观点,我们预计公司2026‑2028年营业收入分别为14.92亿元、19.04亿元和23.05亿元,归母净利润分别为2.25亿元、3.38亿元和4.91亿元,EPS分别为0.44元、0.66元和0.96元。以当前收盘价24.15元计算,对应2026/2027/2028年PE约55倍、36倍和25倍,维持“买入”评级。   风险提示:高温合金产品认证及批产进度、海外市场拓展、产能利用率及产品良率提升不及预期;医药产品销售及行业政策变化风险。

报告专题:
  • 下载次数:

    2005 次

  • 发布机构:

    中航证券有限公司

  • 发布日期:

    2026-09-09

  • 页数:

    6页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  万泽股份(000534)

  报告摘要

  事件

  8月21日,公司披露2026年半年报,2026H1实现营收(6.67亿元,+6.58%),归母净利润(1.25亿元,+5.00%),扣非归母净利润(1.09亿元,-0.79%);毛利率(71.07%,-2.01pcts),净利率(17.10%,-0.05pcts)。

  高温合金核心技术持续突破,微生态医药业务稳健运营

  公司已形成高温合金与微生态活菌两大主营业务。高温合金业务由上海万泽、万泽航空科技、深汕万泽等主体开展,公司已掌握精密铸造叶片成套核心技术,可生产等轴晶、定向结晶及单晶涡轮叶片,相关产品已应用于航空发动机、工业燃气轮机等领域;医药业务主要由内蒙双奇等子公司开展,以“金双歧®”“定君生®”两大成熟品种为核心,分别覆盖消化系统疾病及妇科生殖道感染领域,并逐步向微生态创新药及大健康产品延伸。

  业绩保持增长,高温合金业务增速领先

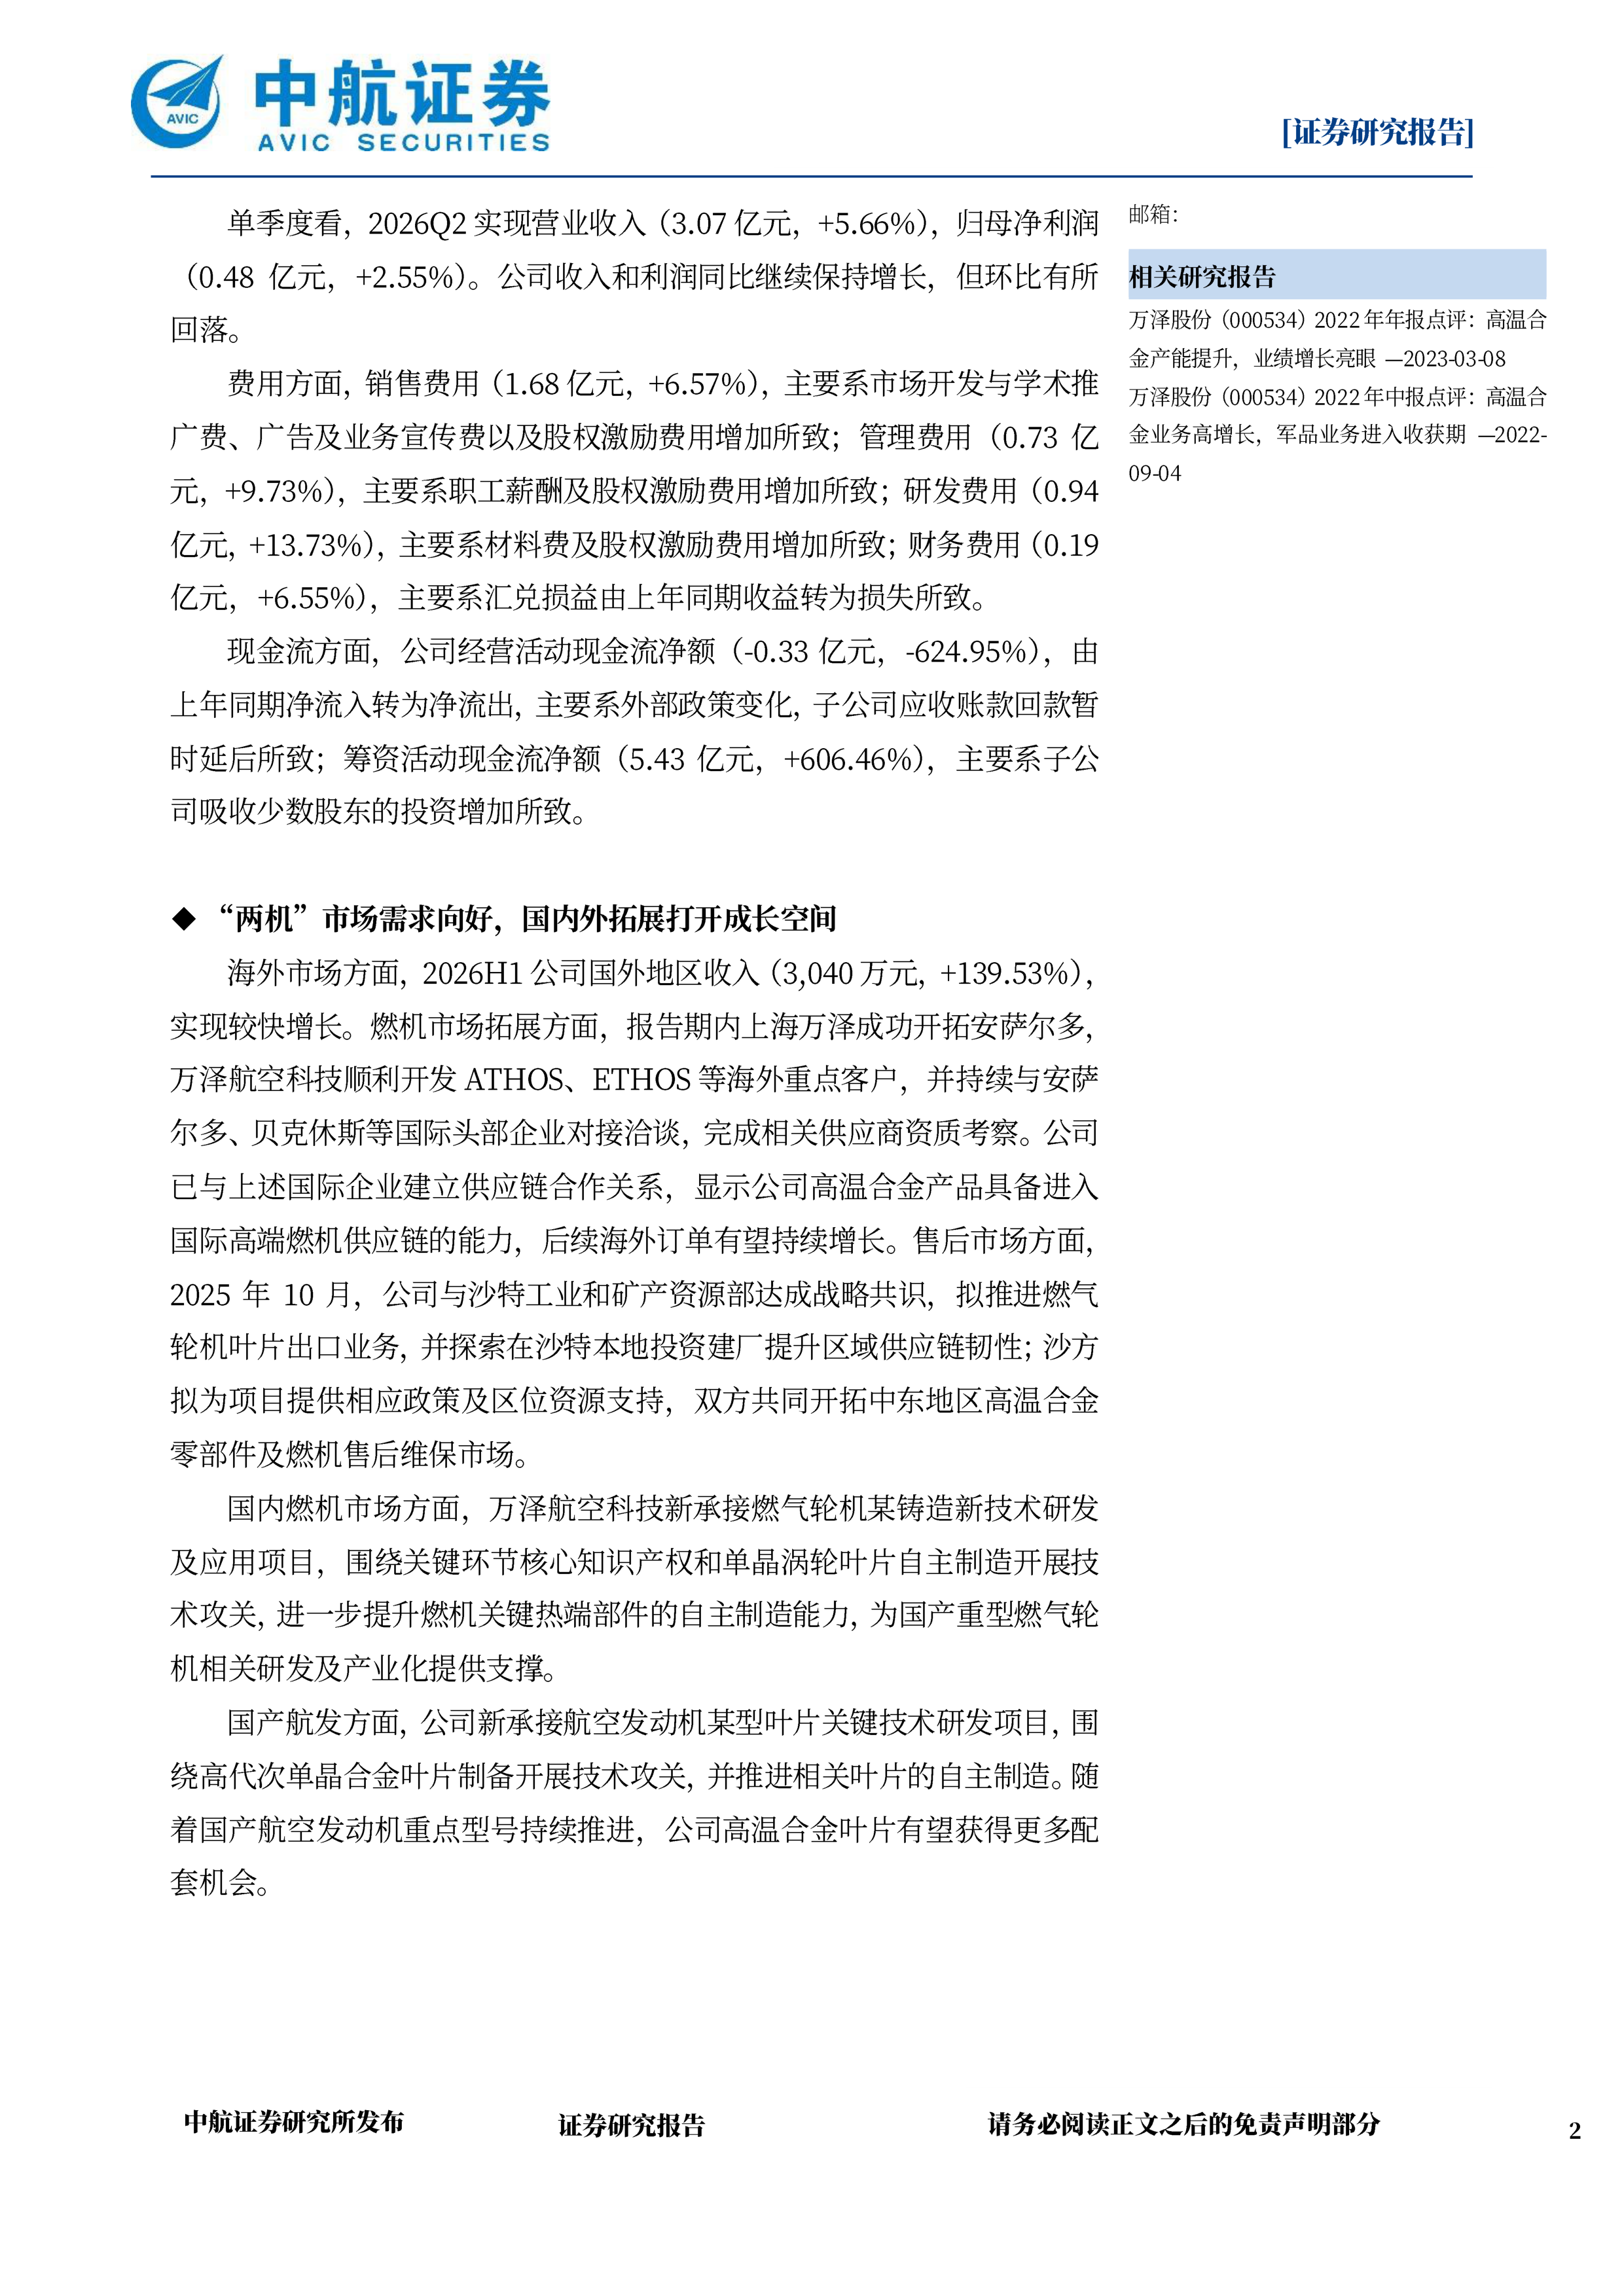
  2026H1,公司实现营业收入(6.67亿元,+6.58%),归母净利润(1.25亿元,+5.00%),扣非归母净利润(1.09亿元,-0.79%),综合毛利率(71.07%,-2.01pcts),净利率(17.10%,-0.05pcts)。分业务看,高温合金材料销售收入(1.98亿元,+20.56%),占营业收入比重(29.75%,+3.45pcts),毛利率(25.38%,-0.35pcts),高温合金业务增长主要系多款型号进入批量供货阶段所致;医药制造业收入(4.52亿元,+0.35%),占营业收入比重(67.86%,-4.22pcts),毛利率(92.19%,+1.38pcts),其中金双歧收入(2.96亿元,-3.10%),定君生收入(1.56亿元,+7.66%)。报告期内,微生态活菌业务保持稳健经营,线上业务逆势增长有效对冲院内市场压力,为整体盈利提供了有力支撑。单季度看,2026Q2实现营业收入(3.07亿元,+5.66%),归母净利润(0.48亿元,+2.55%)。公司收入和利润同比继续保持增长,但环比有所回落。

  费用方面,销售费用(1.68亿元,+6.57%),主要系市场开发与学术推广费、广告及业务宣传费以及股权激励费用增加所致;管理费用(0.73亿元,+9.73%),主要系职工薪酬及股权激励费用增加所致;研发费用(0.94亿元,+13.73%),主要系材料费及股权激励费用增加所致;财务费用(0.19亿元,+6.55%),主要系汇兑损益由上年同期收益转为损失所致。

  现金流方面,公司经营活动现金流净额(-0.33亿元,‑624.95%),由上年同期净流入转为净流出,主要系外部政策变化,子公司应收账款回款暂时延后所致;筹资活动现金流净额(5.43亿元,+606.46%),主要系子公司吸收少数股东的投资增加所致。

  “两机”市场需求向好,国内外拓展打开成长空间

  海外市场方面,2026H1公司国外地区收入(3,040万元,+139.53%),实现较快增长。燃机市场拓展方面,报告期内上海万泽成功开拓安萨尔多,万泽航空科技顺利开发ATHOS、ETHOS等海外重点客户,并持续与安萨尔多、贝克休斯等国际头部企业对接洽谈,完成相关供应商资质考察。公司已与上述国际企业建立供应链合作关系,显示公司高温合金产品具备进入国际高端燃机供应链的能力,后续海外订单有望持续增长。售后市场方面,2025年10月,公司与沙特工业和矿产资源部达成战略共识,拟推进燃气轮机叶片出口业务,并探索在沙特本地投资建厂提升区域供应链韧性;沙方拟为项目提供相应政策及区位资源支持,双方共同开拓中东地区高温合金零部件及燃机售后维保市场。

  国内燃机市场方面,万泽航空科技新承接燃气轮机某铸造新技术研发及应用项目,围绕关键环节核心知识产权和单晶涡轮叶片自主制造开展技术攻关,进一步提升燃机关键热端部件的自主制造能力,为国产重型燃气轮机相关研发及产业化提供支撑。

  国产航发方面,公司新承接航空发动机某型叶片关键技术研发项目,围绕高代次单晶合金叶片制备开展技术攻关,并推进相关叶片的自主制造。随着国产航空发动机重点型号持续推进,公司高温合金叶片有望获得更多配套机会。

  产线技改及工艺优化推进,良率提升有望改善盈利能力

  2026H1,上海万泽实现营业收入(1.28亿元,+26.73%),净利润‑0.14亿元;万泽航空科技实现营业收入0.87亿元,净利润‑0.07亿元;万泽中南研究院实现营业收入(0.05亿元,‑23.08%),净利润‑0.17亿元,去年同期为‑0.15亿元,亏损略有扩大。整体来看,高温合金相关子公司收入端逐步放量,但盈利尚未充分释放,主要系公司高温合金业务仍处产业化加速建设阶段、尚未全面达产所致。为进一步提升产业化效率及盈利能力,公司持续推进上海万泽、深汕万泽两大生产基地高温合金专项技术改造,完善生产设备及上下游产能配套,并通过多轮生产工艺优化和产品质量整改,提升精密铸造、粉末冶金产品线成品良率、降低生产损耗、进一步释放现有产能。随着产线技术升级及产能进一步释放,高温合金业务盈利能力有望逐步改善。

  医药业务保持稳健,线上及院外渠道成为新的增长方向

  2026H1,内蒙双奇实现营业收入(4.54亿元,+2.25%),净利润(1.77亿元,+0.14%),继续发挥公司主要盈利支撑作用。业务方面,公司以“金双歧®”“定君生®”两大成熟品种为核心,在巩固现有产品基本盘的同时,持续推进微生态创新药研发,深化“成熟品种技术研究+License‑in创新研究”双轮驱动模式。报告期内,KAL‑001于2026年2月启动BV‑Ⅲ期临床试验,肠道活菌创新药KF‑302完成中试,创新产品梯队持续完善,为医药业务中长期增长提供支撑。

  渠道及产能方面,公司持续拓展公立医院和院外市场,O2O专项取得突破,线上业务保持较快增长并成为新的增长极;同时推进南北双基地建设,内蒙双奇沙尔沁新厂区完成关键工艺及公用工程设备安装,珠海万泽生物医药研发总部及产业化基地取得定君生药品生产许可证,生产及供应保障能力持续增强。

  投资建议

  公司已形成高温合金与微生态活菌双主业格局,其中医药业务保持较高盈利能力,为公司整体业绩提供稳定支撑;高温合金业务处于产业化加速阶段,2026H1高温合金材料销售收入(1.98亿元,+20.56%),增速明显高于公司整体,业务占比持续提升。

  高温合金业务方面,从需求端看,一是国内“两机”市场,受益于国产航空发动机重点型号持续推进及燃机关键叶片自主化需求,公司持续开展高代次单晶叶片等产品研发;二是海外新机配套市场,公司持续开拓安萨尔多、贝克休斯等国际头部客户,加快进入全球高端燃机供应链;三是海外售后市场,依托沙特战略合作布局中东燃机叶片及售后维保业务。

  从供给端看,公司持续推进上海万泽、深汕万泽两大生产基地专项技改,完善生产设备及上下游产能配套,并通过工艺优化和质量整改持续提升成品良率。随着现有产能利用率提升及新增产能逐步释放,公司规模化交付能力有望进一步增强。

  医药业务方面,金双歧、定君生等成熟产品构成稳健基本盘,公司持续深耕线上及院外渠道,并推进创新药研发和南北双基地建设,支撑医药业务稳健增长。

  基于以上观点,我们预计公司2026‑2028年营业收入分别为14.92亿元、19.04亿元和23.05亿元,归母净利润分别为2.25亿元、3.38亿元和4.91亿元,EPS分别为0.44元、0.66元和0.96元。以当前收盘价24.15元计算,对应2026/2027/2028年PE约55倍、36倍和25倍,维持“买入”评级。

  风险提示:高温合金产品认证及批产进度、海外市场拓展、产能利用率及产品良率提升不及预期;医药产品销售及行业政策变化风险。

中心思想

高温合金业务驱动业绩稳健增长,海外市场拓展成效显著

万泽股份2026年上半年实现营业收入6.67亿元,同比增长6.58%,归母净利润1.25亿元,同比增长5.00%。核心增长引擎为高温合金业务,该板块收入1.98亿元,同比增长20.56%,毛利率提升3.45个百分点至29.75%,显示技术产业化加速推进。与此同时,公司微生态医药业务收入4.52亿元,同比增长0.35%,毛利率虽下滑4.22个百分点至67.86%,但整体保持稳健运营。

“两机”领域订单爆发,产线升级与客户突破打开成长天花板

报告期内,公司“两机”领域新签合同额达3040万元,同比大幅增长139.53%,订单量显著提升。海外燃机客户(ATHOS、ETHOS等)持续突破,叠加国内燃机市场需求向好,为公司高温合金产品提供了广阔的增长空间。同时,公司推进产线技改与工艺优化,2026H1技改投入1.28亿元(+26.73%),旨在提升良率并改善盈利能力,为后续高增长奠定基础。

主要内容

一、高温合金核心技术持续突破,微生态医药业务稳健运营

  • 高温合金技术产业化加速:公司高温合金产品在“两机”领域实现核心技术突破,逐步形成批量供货能力,2026H1收入增速领先整体业务。
  • 医药业务保持稳定:微生态制剂(金双歧、定君生)作为传统优势产品,营收基本持平,通过院内与院外渠道协同维持基本盘,同时通过License-in引进KAL-001和KF-302等新品种,培育新增长点。

二、业绩保持增长,高温合金业务增速领先

  • 整体财务表现:2026H1营收6.67亿元(+6.58%),归母净利润1.25亿元(+5.00%),扣非净利润1.09亿元(-0.79%),非经常性损益扰动较小。
  • 分业务毛利率变化:高温合金毛利率同比提升3.45个百分点至29.75%,而医药业务毛利率下降0.35个百分点至67.86%,后者主要受渠道结构变化及成本端影响。

三、“两机”市场需求向好,国内外拓展打开成长空间

  • 订单高速增长:2026H1“两机”领域新签合同额3040万元,同比+139.53%,反映下游航发与燃气轮机需求旺盛。
  • 海外客户持续突破:公司ATHOS、ETHOS等海外燃机客户订单取得实质进展,2025年10月已获重要认证,国际化战略进入收获期。

四、产线技改及工艺优化推进,良率提升有望改善盈利能力

  • 技改投入加大:2026H1产线技改支出1.28亿元(+26.73%),同时良率相关指标(良品率/废品率)有所改善:良品率同比提升0.05个百分点,废品率同比下降0.17个百分点。
  • 成本控制效果初显:随着工艺优化持续推进,单位成本下降,未来规模化生产后毛利率有望进一步上行。

五、医药业务保持稳健,线上及院外渠道成为新的增长方向

  • 线上渠道拓展:公司强化O2O模式,线上销售占比提升,弥补院内渠道压力,带动医药业务整体营收微增0.35%。
  • License-in丰富产品线:引进KAL-001(2026年2月)和KF-302等新药,扩充微生态药物矩阵,为进一步增长储备动力。

六、投资建议

  • 盈利预测与估值:预计2026-2028年营收分别为14.92/19.04/23.05亿元,归母净利润2.25/3.38/4.91亿元,EPS为0.44/0.66/0.96元,对应当前股价PE为55/36/25倍。
  • 评级维持:基于高温合金业务的高成长性与“两机”订单爆发趋势,维持“买入”评级。

总结

万泽股份2026年半年报显示公司整体业绩稳健增长,核心亮点在于高温合金业务的高速发展。该板块收入同比增长20.56%,毛利率显著改善,且“两机”领域新签订单激增139.53%,海外客户取得突破,昭示公司已进入产业化加速阶段。同时,公司加大产线技改投入,旨在提升良率并优化成本结构,为未来盈利改善提供支撑。医药业务虽增速放缓,但线上渠道与新产品引进有望稳住基本盘。结合财务预测与估值,公司2026-2028年净利润复合增长率预计超过30%,当前估值水平具备吸引力。报告维持“买入”评级,建议投资者重点关注高温合金业务的订单放量与良率提升进度。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 6
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中航证券有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3