-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

小分子业务经营稳健,新兴业务加速爆发
下载次数:
1930 次
发布机构:
国金证券股份有限公司
发布日期:
2026-08-25
页数:
4页
凯莱英(002821)
业绩简评
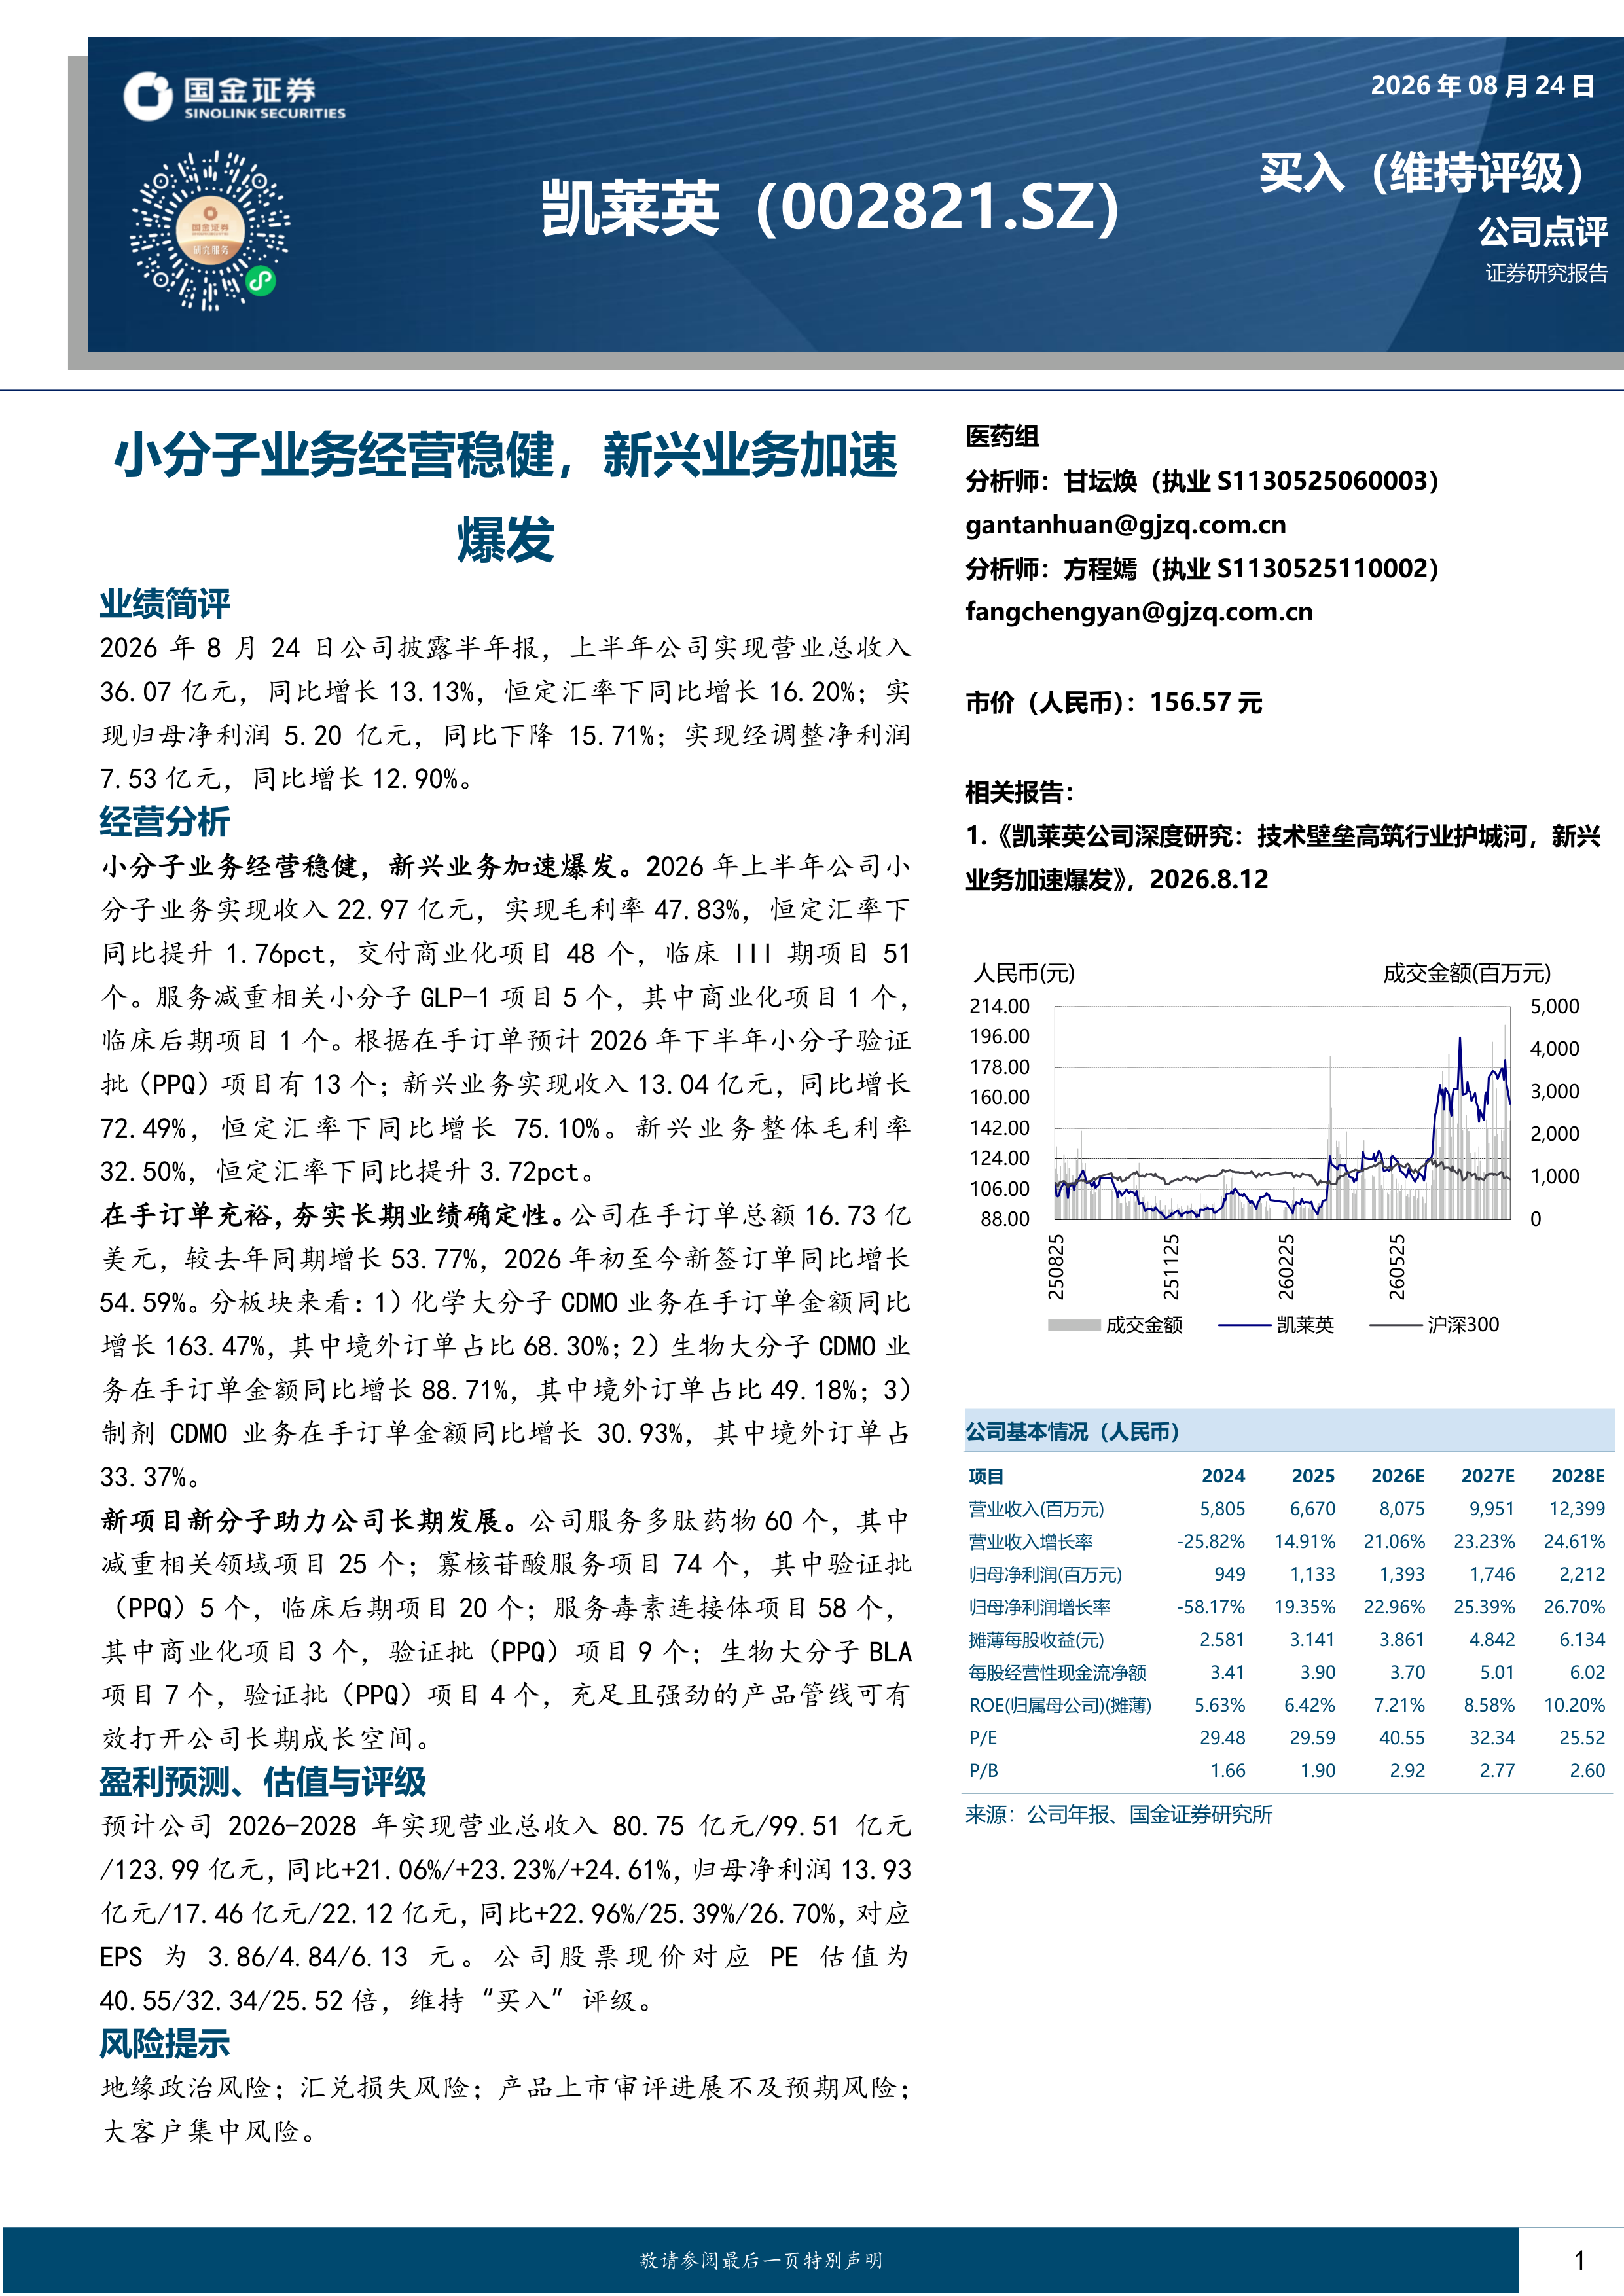
2026年8月24日公司披露半年报,上半年公司实现营业总收入36.07亿元,同比增长13.13%,恒定汇率下同比增长16.20%;实现归母净利润5.20亿元,同比下降15.71%;实现经调整净利润7.53亿元,同比增长12.90%。
经营分析
小分子业务经营稳健,新兴业务加速爆发。2026年上半年公司小分子业务实现收入22.97亿元,实现毛利率47.83%,恒定汇率下同比提升1.76pct,交付商业化项目48个,临床III期项目51个。服务减重相关小分子GLP-1项目5个,其中商业化项目1个,临床后期项目1个。根据在手订单预计2026年下半年小分子验证批(PPQ)项目有13个;新兴业务实现收入13.04亿元,同比增长72.49%,恒定汇率下同比增长75.10%。新兴业务整体毛利率32.50%,恒定汇率下同比提升3.72pct。
在手订单充裕,夯实长期业绩确定性。公司在手订单总额16.73亿美元,较去年同期增长53.77%,2026年初至今新签订单同比增长54.59%。分板块来看:1)化学大分子CDMO业务在手订单金额同比增长163.47%,其中境外订单占比68.30%;2)生物大分子CDMO业务在手订单金额同比增长88.71%,其中境外订单占比49.18%;3)制剂CDMO业务在手订单金额同比增长30.93%,其中境外订单占33.37%。
新项目新分子助力公司长期发展。公司服务多肽药物60个,其中减重相关领域项目25个;寡核苷酸服务项目74个,其中验证批(PPQ)5个,临床后期项目20个;服务毒素连接体项目58个,其中商业化项目3个,验证批(PPQ)项目9个;生物大分子BLA项目7个,验证批(PPQ)项目4个,充足且强劲的产品管线可有效打开公司长期成长空间。
盈利预测、估值与评级
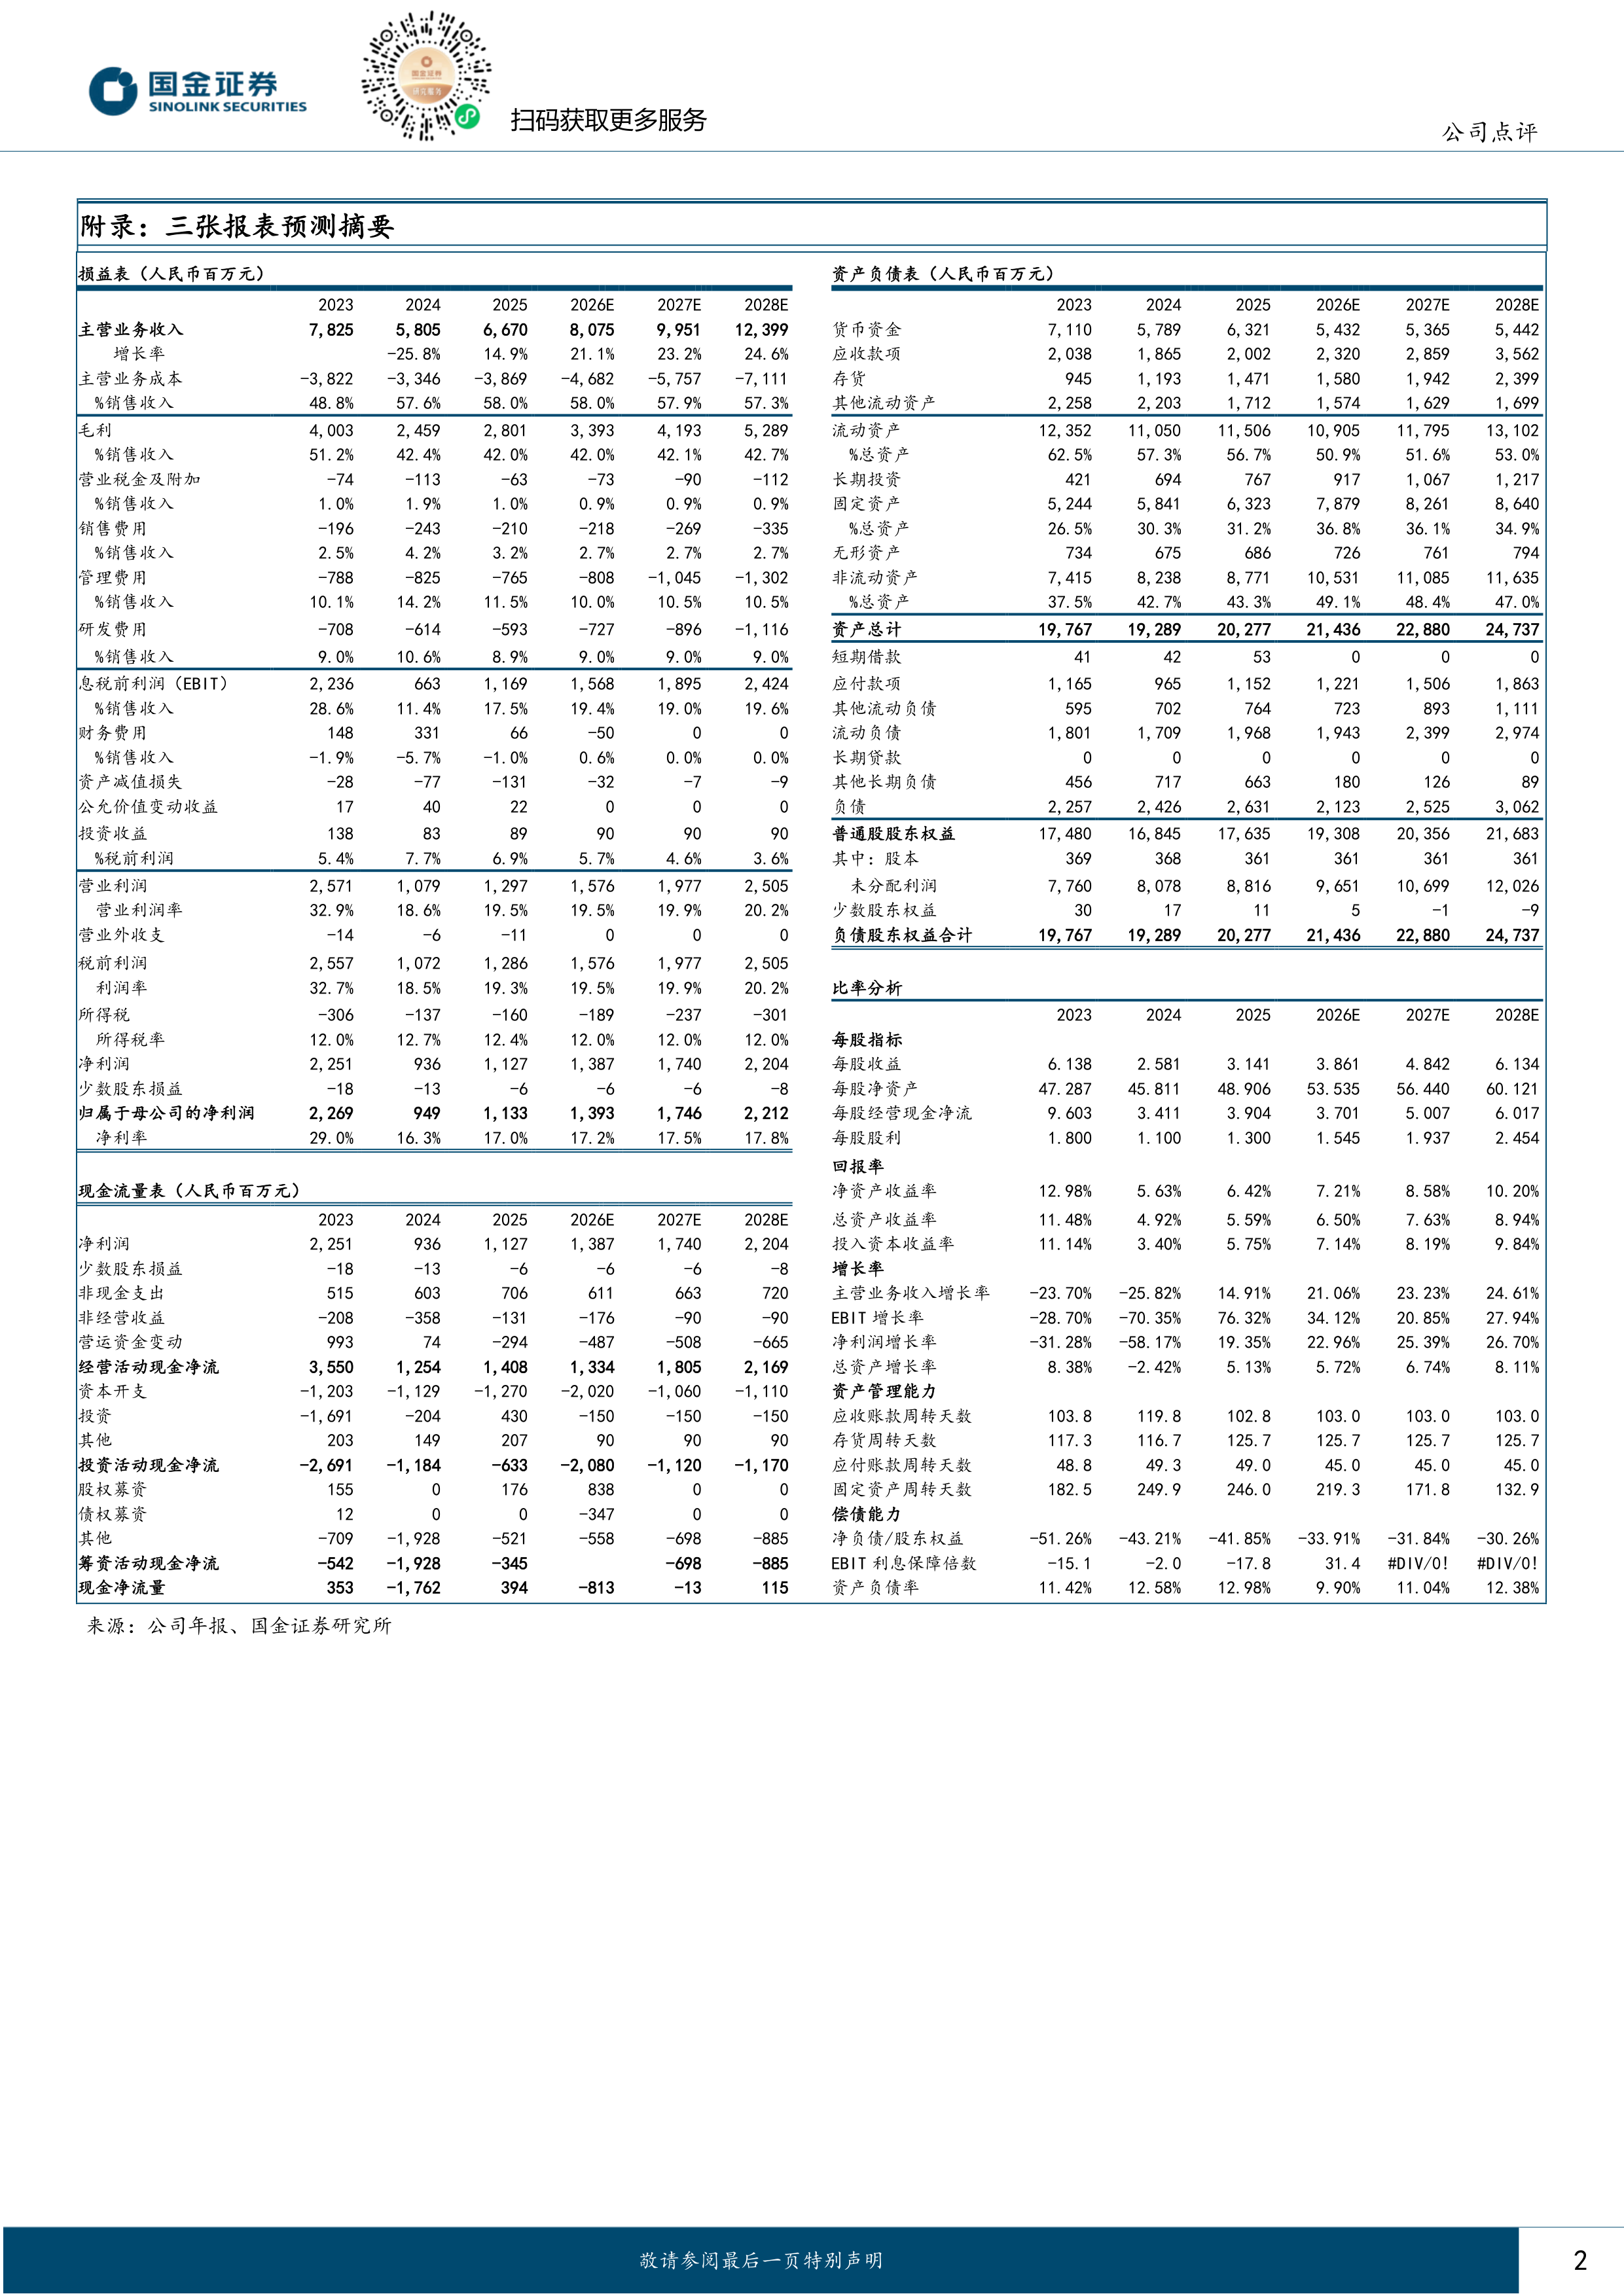
预计公司2026-2028年实现营业总收入80.75亿元/99.51亿元/123.99亿元,同比+21.06%/+23.23%/+24.61%,归母净利润13.93亿元/17.46亿元/22.12亿元,同比+22.96%/25.39%/26.70%,对应EPS为3.86/4.84/6.13元。公司股票现价对应PE估值为40.55/32.34/25.52倍,维持“买入”评级。
风险提示
地缘政治风险;汇兑损失风险;产品上市审评进展不及预期风险;大客户集中风险。
报告显示,凯莱英2026年上半年实现营收36.07亿元(同比+13.13%),经调整净利润7.53亿元(同比+12.90%),业绩稳健增长。核心驱动力在于:小分子CDMO业务恒定汇率下毛利率同比提升1.76个百分点至47.83%,交付商业化项目48个,展现出成熟业务的盈利韧性;同时,新兴业务收入同比高增72.49%至13.04亿元,毛利率提升3.72个百分点,标志着公司从“小分子单核”向“化学大分子+生物大分子+制剂”多极增长的战略转型已进入加速兑现期。
截至2026年中,公司在手订单总额达16.73亿美元(同比+53.77%),年初至今新签订单同比增长54.59%,充裕的订单量有力支撑未来1-2年收入转化。分板块看,化学大分子CDMO在手订单同比大增163.47%,生物大分子CDMO增长88.71%,制剂CDMO增长30.93%,其中境外订单占比均较高,显示海外客户黏性持续增强。此外,公司服务多肽、寡核苷酸、毒素连接体及生物大分子BLA项目数量快速增长,减重相关GLP-1项目已涵盖商业化阶段,新分子布局有望不断延伸业绩增长曲线。
2026年8月24日公司披露半年报:上半年实现营业总收入36.07亿元(同比+13.13%,恒定汇率+16.20%);实现归母净利润5.20亿元(同比-15.71%),主要受非经调整项目扰动;实现经调整净利润7.53亿元(同比+12.90%),真实经营利润增速与收入增速匹配。整体业绩符合预期,盈利质量改善。
小分子业务经营稳健,新兴业务加速爆发:上半年小分子业务收入22.97亿元,毛利率47.83%(恒定汇率同比+1.76pct),交付商业化项目48个、临床III期项目51个;减重相关GLP-1项目5个(含商业化1个、临床后期1个),预计下半年有13个验证批(PPQ)项目。新兴业务收入13.04亿元(同比+72.49%,恒定汇率+75.10%),毛利率32.50%(恒定汇率同比+3.72pct),毛利率改善验证规模效应逐步显现。
在手订单充裕,夯实长期业绩确定性:在手订单总额16.73亿美元(同比+53.77%),2026年初至今新签订单同比增长54.59%。分板块:化学大分子CDMO在手订单同比+163.47%(境外占比68.30%);生物大分子CDMO同比+88.71%(境外占比49.18%);制剂CDMO同比+30.93%(境外占比33.37%)。高增速及高境外占比反映公司在全球CDMO价值链中地位提升。
新项目新分子助力长期发展:服务多肽药物60个(减重相关25个);寡核苷酸服务项目74个(PPQ 5个,临床后期20个);毒素连接体项目58个(商业化3个,PPQ 9个);生物大分子BLA项目7个(PPQ 4个)。充足且强劲的产品管线为未来3-5年持续增长提供项目基础。
预计2026-2028年营业总收入分别为80.75/99.51/123.99亿元(同比+21.06%/+23.23%/+24.61%),归母净利润分别为13.93/17.46/22.12亿元(同比+22.96%/+25.39%/+26.70%),对应EPS为3.86/4.84/6.13元。当前股价对应PE为40.55/32.34/25.52倍。基于业绩增长确定性强、新兴业务利润贡献加大,维持“买入”评级。
需关注地缘政治风险、汇兑损失风险、产品上市审评进展不及预期风险、大客户集中风险。尽管公司海外订单占比高,但客户结构持续优化,大客户依赖度呈下降趋势。
凯莱英2026年上半年经营数据验证了“小分子基盘稳固+新兴业务爆发”的双轮驱动逻辑。小分子业务毛利率改善反映技术优势与成本管控能力;新兴业务72%的收入增速与在手订单53%的同比增幅,充分表明公司已成功构建化学大分子、生物大分子、制剂等多元化增长极。新分子(多肽、寡核苷酸、毒素连接体、生物大分子)项目管线深厚,尤其减重GLP-1项目进入商业化阶段,将推动收入结构优化与估值提升。结合充裕的在手订单及新签订单高速增长,公司2026-2028年盈利预测具备较强能见度,当前PE估值处于历史中枢下方,安全边际充足。
业绩短期承压,创新转型加速
海外领跑IVD稳健,业绩增长回暖
深耕CKM领域,创新驱动增长
盈利能力修复,医数融合构筑新增长
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送