2025中国医药研发创新与营销创新峰会
业绩短期承压,创新转型加速

业绩短期承压,创新转型加速

研报

业绩短期承压,创新转型加速

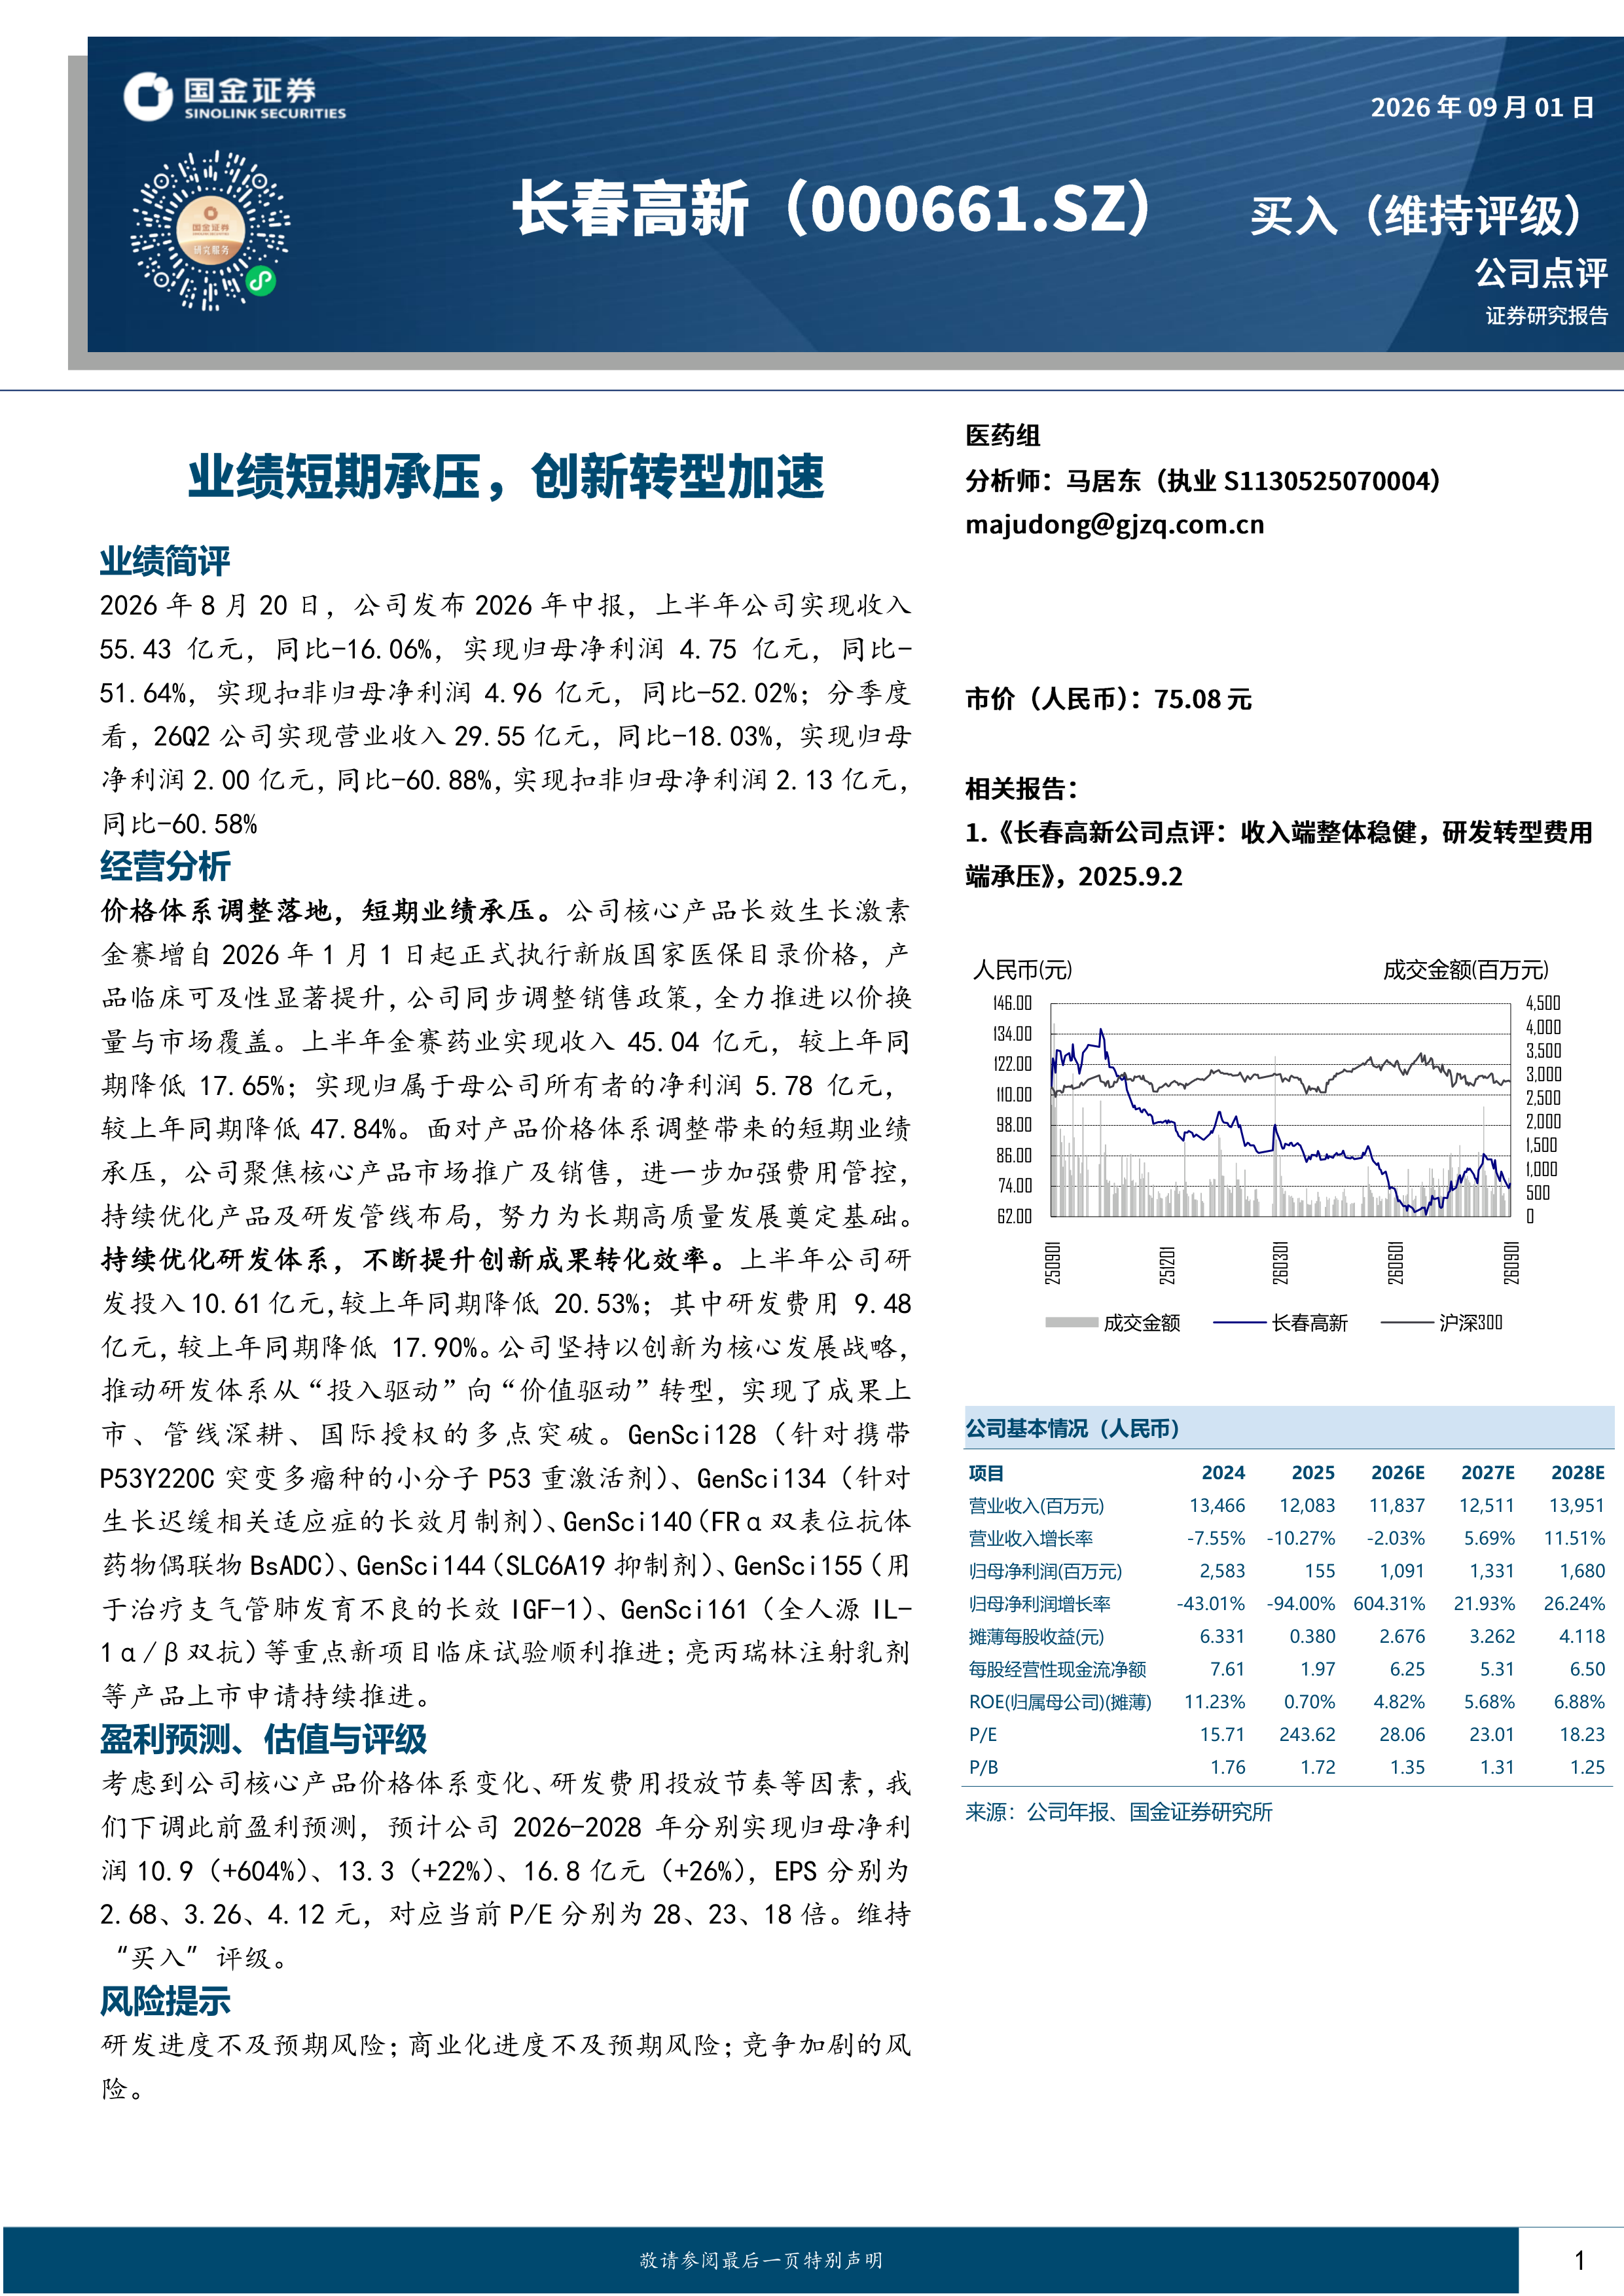
  长春高新(000661)   2026年8月20日,公司发布2026年中报,上半年公司实现收入55.43亿元,同比-16.06%,实现归母净利润4.75亿元,同比-51.64%,实现扣非归母净利润4.96亿元,同比-52.02%;分季度看,26Q2公司实现营业收入29.55亿元,同比-18.03%,实现归母净利润2.00亿元,同比-60.88%,实现扣非归母净利润2.13亿元,同比-60.58%   经营分析   价格体系调整落地,短期业绩承压。公司核心产品长效生长激素金赛增自2026年1月1日起正式执行新版国家医保目录价格,产品临床可及性显著提升,公司同步调整销售政策,全力推进以价换量与市场覆盖。上半年金赛药业实现收入45.04亿元,较上年同期降低17.65%;实现归属于母公司所有者的净利润5.78亿元,较上年同期降低47.84%。面对产品价格体系调整带来的短期业绩承压,公司聚焦核心产品市场推广及销售,进一步加强费用管控,持续优化产品及研发管线布局,努力为长期高质量发展奠定基础。持续优化研发体系,不断提升创新成果转化效率。上半年公司研发投入10.61亿元,较上年同期降低20.53%;其中研发费用9.48亿元,较上年同期降低17.90%。公司坚持以创新为核心发展战略,推动研发体系从“投入驱动”向“价值驱动”转型,实现了成果上市、管线深耕、国际授权的多点突破。GenSci128(针对携带P53Y220C突变多瘤种的小分子P53重激活剂)、GenSci134(针对生长迟缓相关适应症的长效月制剂)、GenSci140(FRα双表位抗体药物偶联物BsADC)、GenSci144(SLC6A19抑制剂)、GenSci155(用于治疗支气管肺发育不良的长效IGF-1)、GenSci161(全人源IL-1α/β双抗)等重点新项目临床试验顺利推进;亮丙瑞林注射乳剂等产品上市申请持续推进。   盈利预测、估值与评级   考虑到公司核心产品价格体系变化、研发费用投放节奏等因素,我们下调此前盈利预测,预计公司2026-2028年分别实现归母净利润10.9(+604%)、13.3(+22%)、16.8亿元(+26%),EPS分别为2.68、3.26、4.12元,对应当前P/E分别为28、23、18倍。维持“买入”评级。   风险提示   研发进度不及预期风险;商业化进度不及预期风险;竞争加剧的风险。
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2907 次

  • 发布机构:

    国金证券股份有限公司

  • 发布日期:

    2026-09-02

  • 页数:

    4页

下载全文
定制咨询
报告内容
报告摘要

  长春高新(000661)

  2026年8月20日,公司发布2026年中报,上半年公司实现收入55.43亿元,同比-16.06%,实现归母净利润4.75亿元,同比-51.64%,实现扣非归母净利润4.96亿元,同比-52.02%;分季度看,26Q2公司实现营业收入29.55亿元,同比-18.03%,实现归母净利润2.00亿元,同比-60.88%,实现扣非归母净利润2.13亿元,同比-60.58%

  经营分析

  价格体系调整落地,短期业绩承压。公司核心产品长效生长激素金赛增自2026年1月1日起正式执行新版国家医保目录价格,产品临床可及性显著提升,公司同步调整销售政策,全力推进以价换量与市场覆盖。上半年金赛药业实现收入45.04亿元,较上年同期降低17.65%;实现归属于母公司所有者的净利润5.78亿元,较上年同期降低47.84%。面对产品价格体系调整带来的短期业绩承压,公司聚焦核心产品市场推广及销售,进一步加强费用管控,持续优化产品及研发管线布局,努力为长期高质量发展奠定基础。持续优化研发体系,不断提升创新成果转化效率。上半年公司研发投入10.61亿元,较上年同期降低20.53%;其中研发费用9.48亿元,较上年同期降低17.90%。公司坚持以创新为核心发展战略,推动研发体系从“投入驱动”向“价值驱动”转型,实现了成果上市、管线深耕、国际授权的多点突破。GenSci128(针对携带P53Y220C突变多瘤种的小分子P53重激活剂)、GenSci134(针对生长迟缓相关适应症的长效月制剂)、GenSci140(FRα双表位抗体药物偶联物BsADC)、GenSci144(SLC6A19抑制剂)、GenSci155(用于治疗支气管肺发育不良的长效IGF-1)、GenSci161(全人源IL-1α/β双抗)等重点新项目临床试验顺利推进;亮丙瑞林注射乳剂等产品上市申请持续推进。

  盈利预测、估值与评级

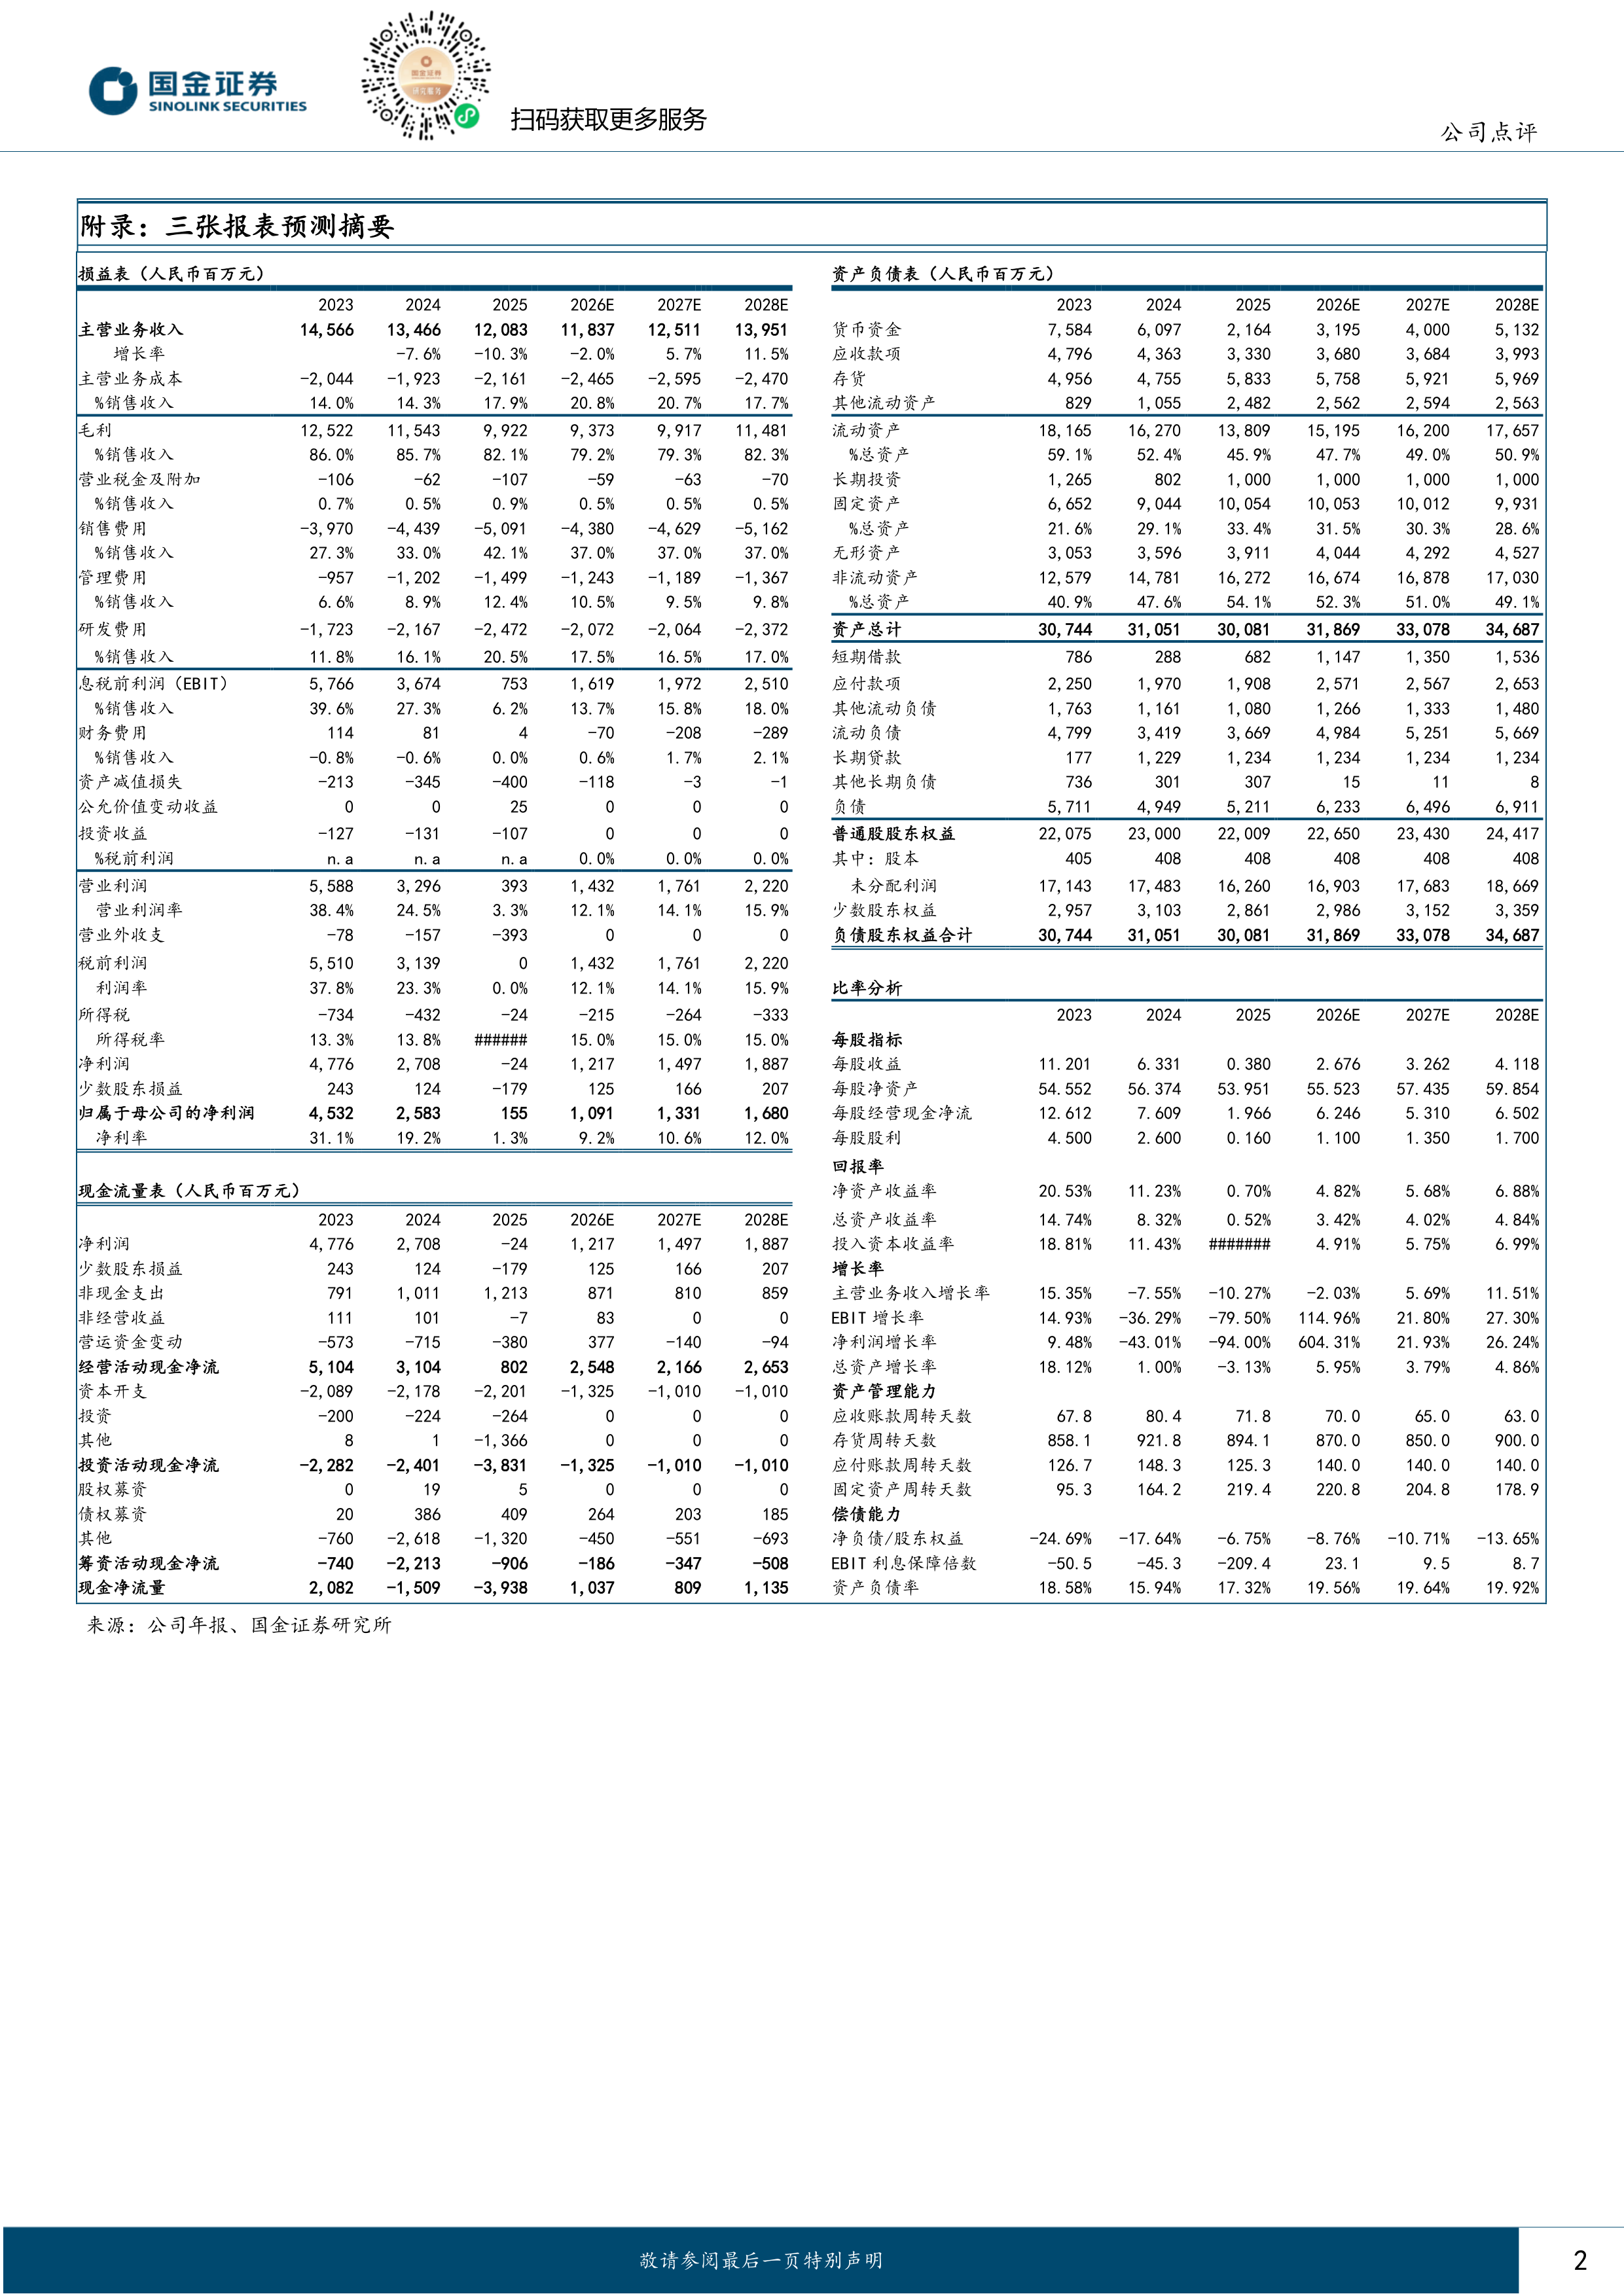
  考虑到公司核心产品价格体系变化、研发费用投放节奏等因素,我们下调此前盈利预测,预计公司2026-2028年分别实现归母净利润10.9(+604%)、13.3(+22%)、16.8亿元(+26%),EPS分别为2.68、3.26、4.12元,对应当前P/E分别为28、23、18倍。维持“买入”评级。

  风险提示

  研发进度不及预期风险;商业化进度不及预期风险;竞争加剧的风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 4
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3