-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

深耕CKM领域,创新驱动增长
下载次数:
1371 次
发布机构:
国金证券股份有限公司
发布日期:
2026-08-27
页数:
4页
信立泰(002294)
业绩简评
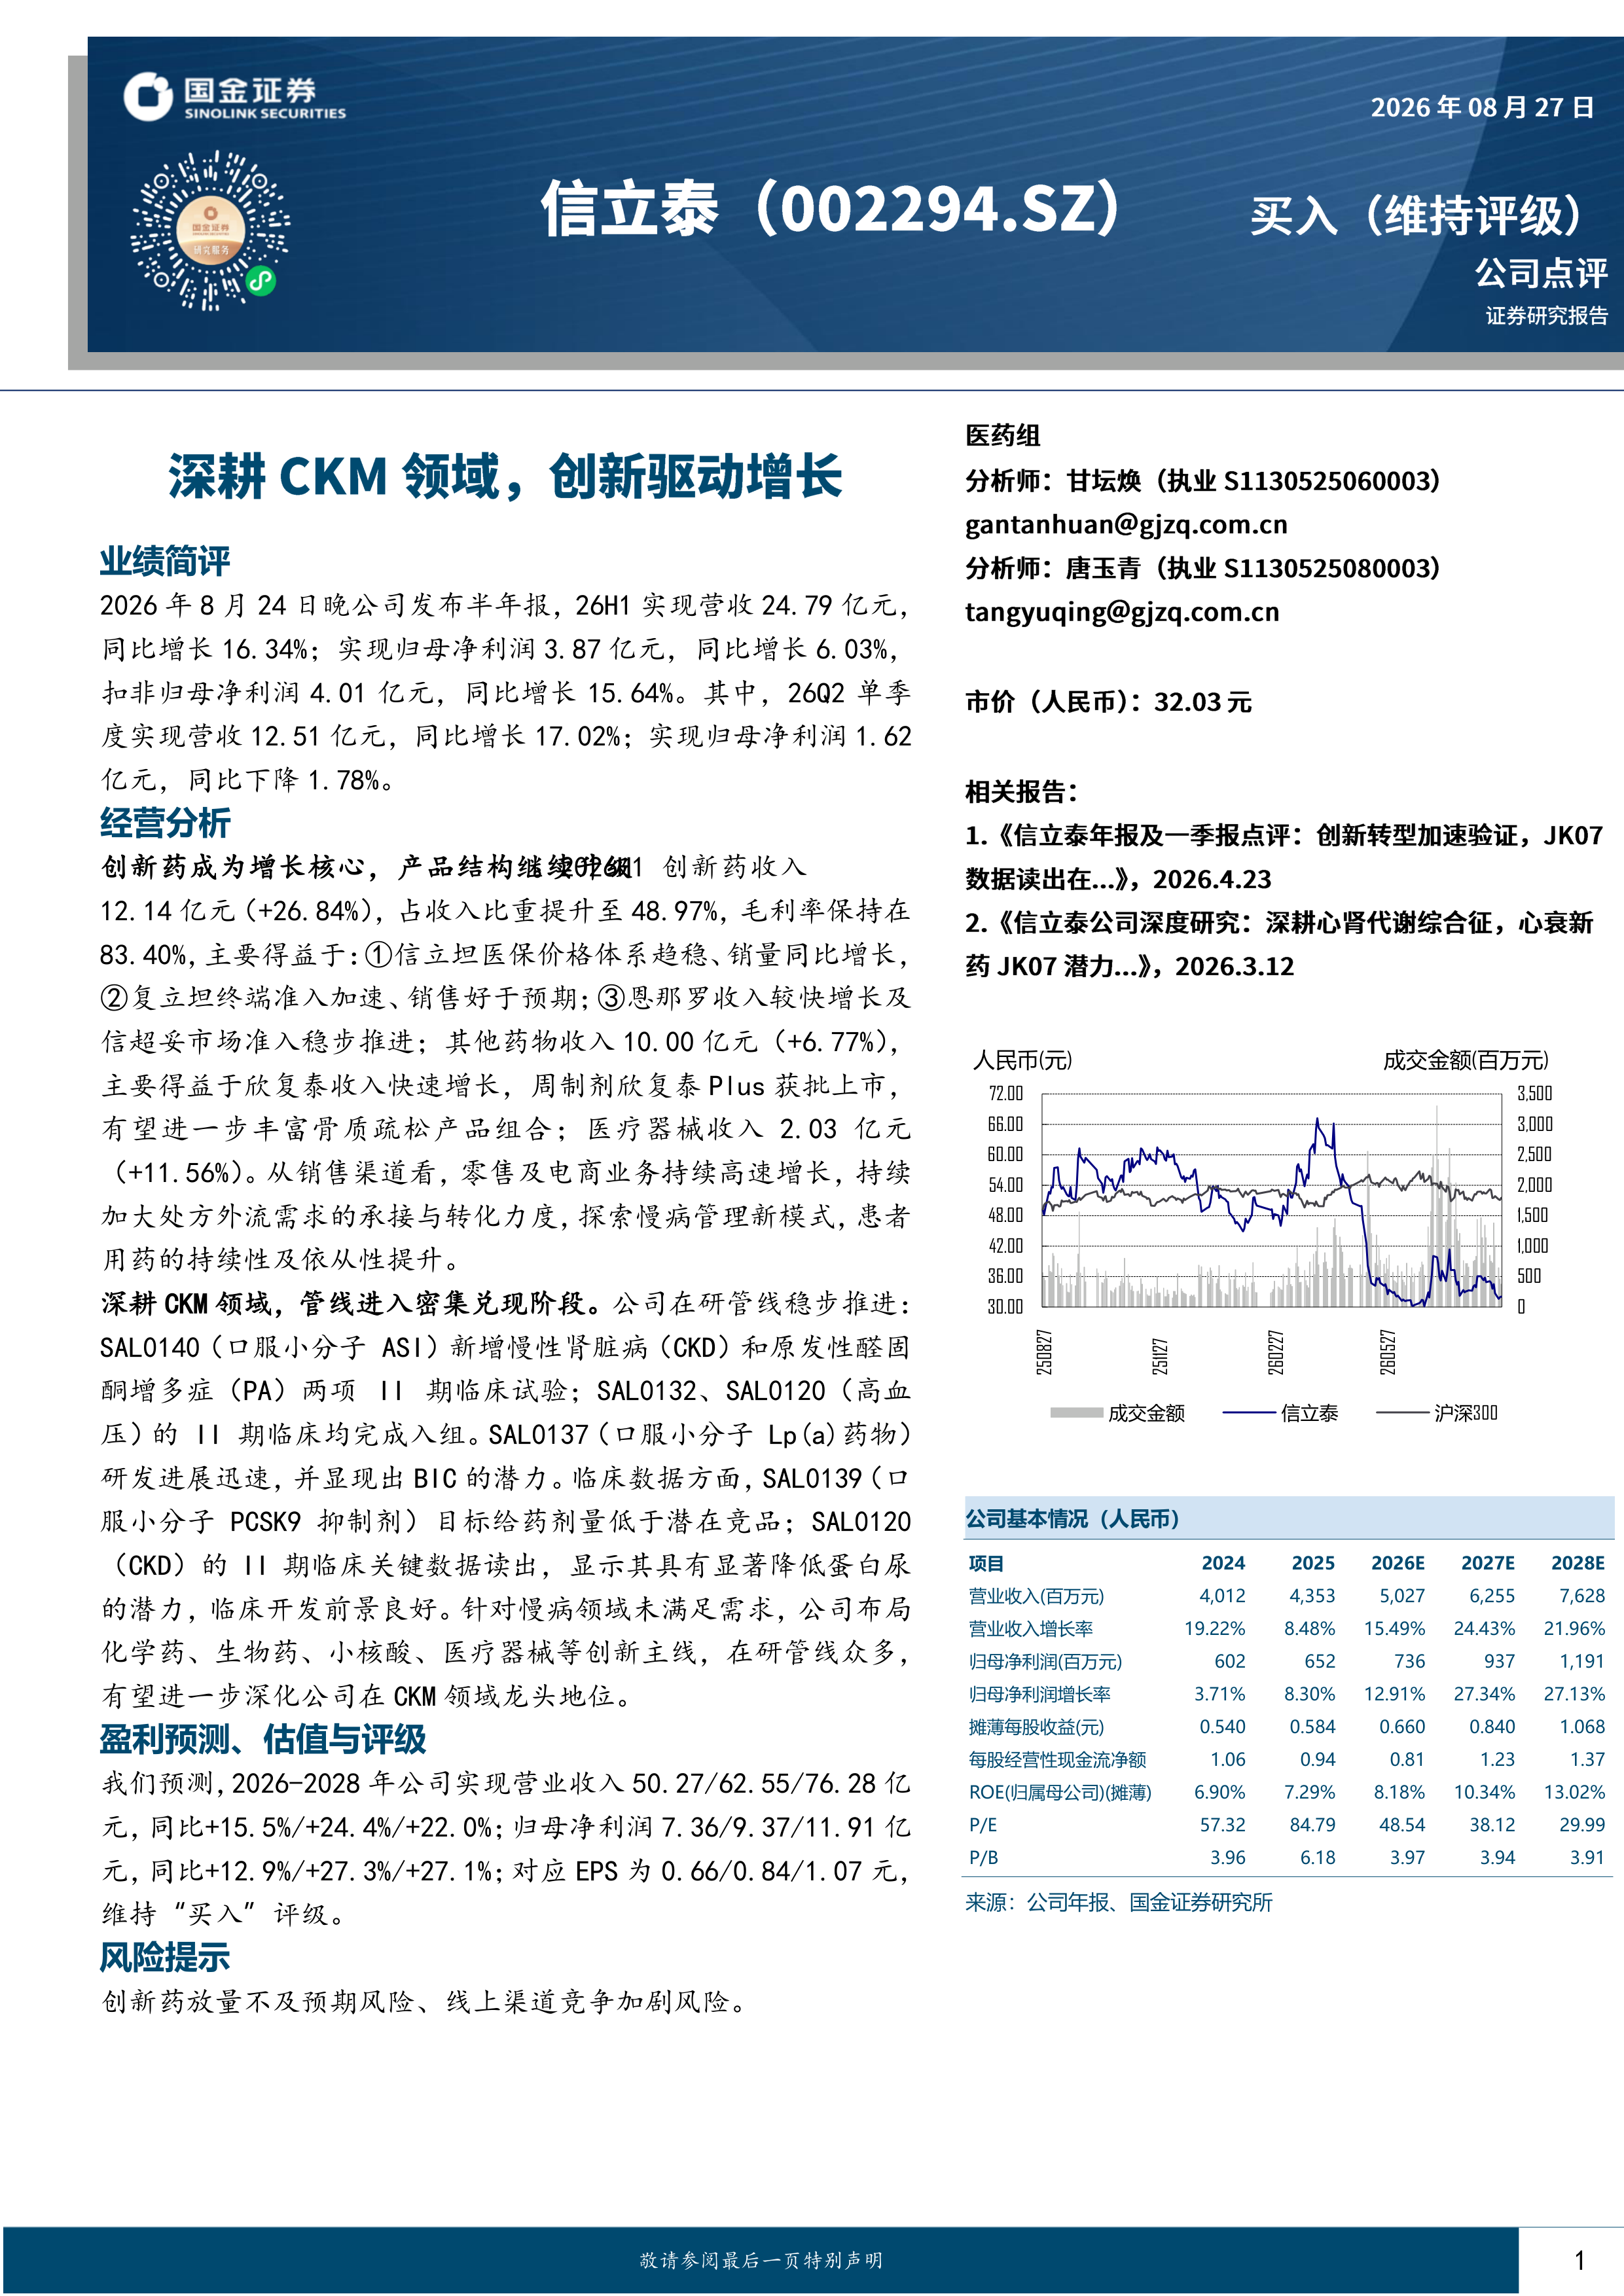
2026年8月24日晚公司发布半年报,26H1实现营收24.79亿元,同比增长16.34%;实现归母净利润3.87亿元,同比增长6.03%,扣非归母净利润4.01亿元,同比增长15.64%。其中,26Q2单季度实现营收12.51亿元,同比增长17.02%;实现归母净利润1.62亿元,同比下降1.78%。
经营分析
创新药成为增长核心,产品结构继续升级。2026H1创新药收入12.14亿元(+26.84%),占收入比重提升至48.97%,毛利率保持在83.40%,主要得益于:①信立坦医保价格体系趋稳、销量同比增长,②复立坦终端准入加速、销售好于预期;③恩那罗收入较快增长及信超妥市场准入稳步推进;其他药物收入10.00亿元(+6.77%),主要得益于欣复泰收入快速增长,周制剂欣复泰Plus获批上市,有望进一步丰富骨质疏松产品组合;医疗器械收入2.03亿元(+11.56%)。从销售渠道看,零售及电商业务持续高速增长,持续加大处方外流需求的承接与转化力度,探索慢病管理新模式,患者用药的持续性及依从性提升。
深耕CKM领域,管线进入密集兑现阶段。公司在研管线稳步推进:SAL0140(口服小分子ASI)新增慢性肾脏病(CKD)和原发性醛固酮增多症(PA)两项II期临床试验;SAL0132、SAL0120(高血压)的II期临床均完成入组。SAL0137(口服小分子Lp(a)药物)研发进展迅速,并显现出BIC的潜力。临床数据方面,SAL0139(口服小分子PCSK9抑制剂)目标给药剂量低于潜在竞品;SAL0120(CKD)的II期临床关键数据读出,显示其具有显著降低蛋白尿的潜力,临床开发前景良好。针对慢病领域未满足需求,公司布局化学药、生物药、小核酸、医疗器械等创新主线,在研管线众多,有望进一步深化公司在CKM领域龙头地位。
盈利预测、估值与评级
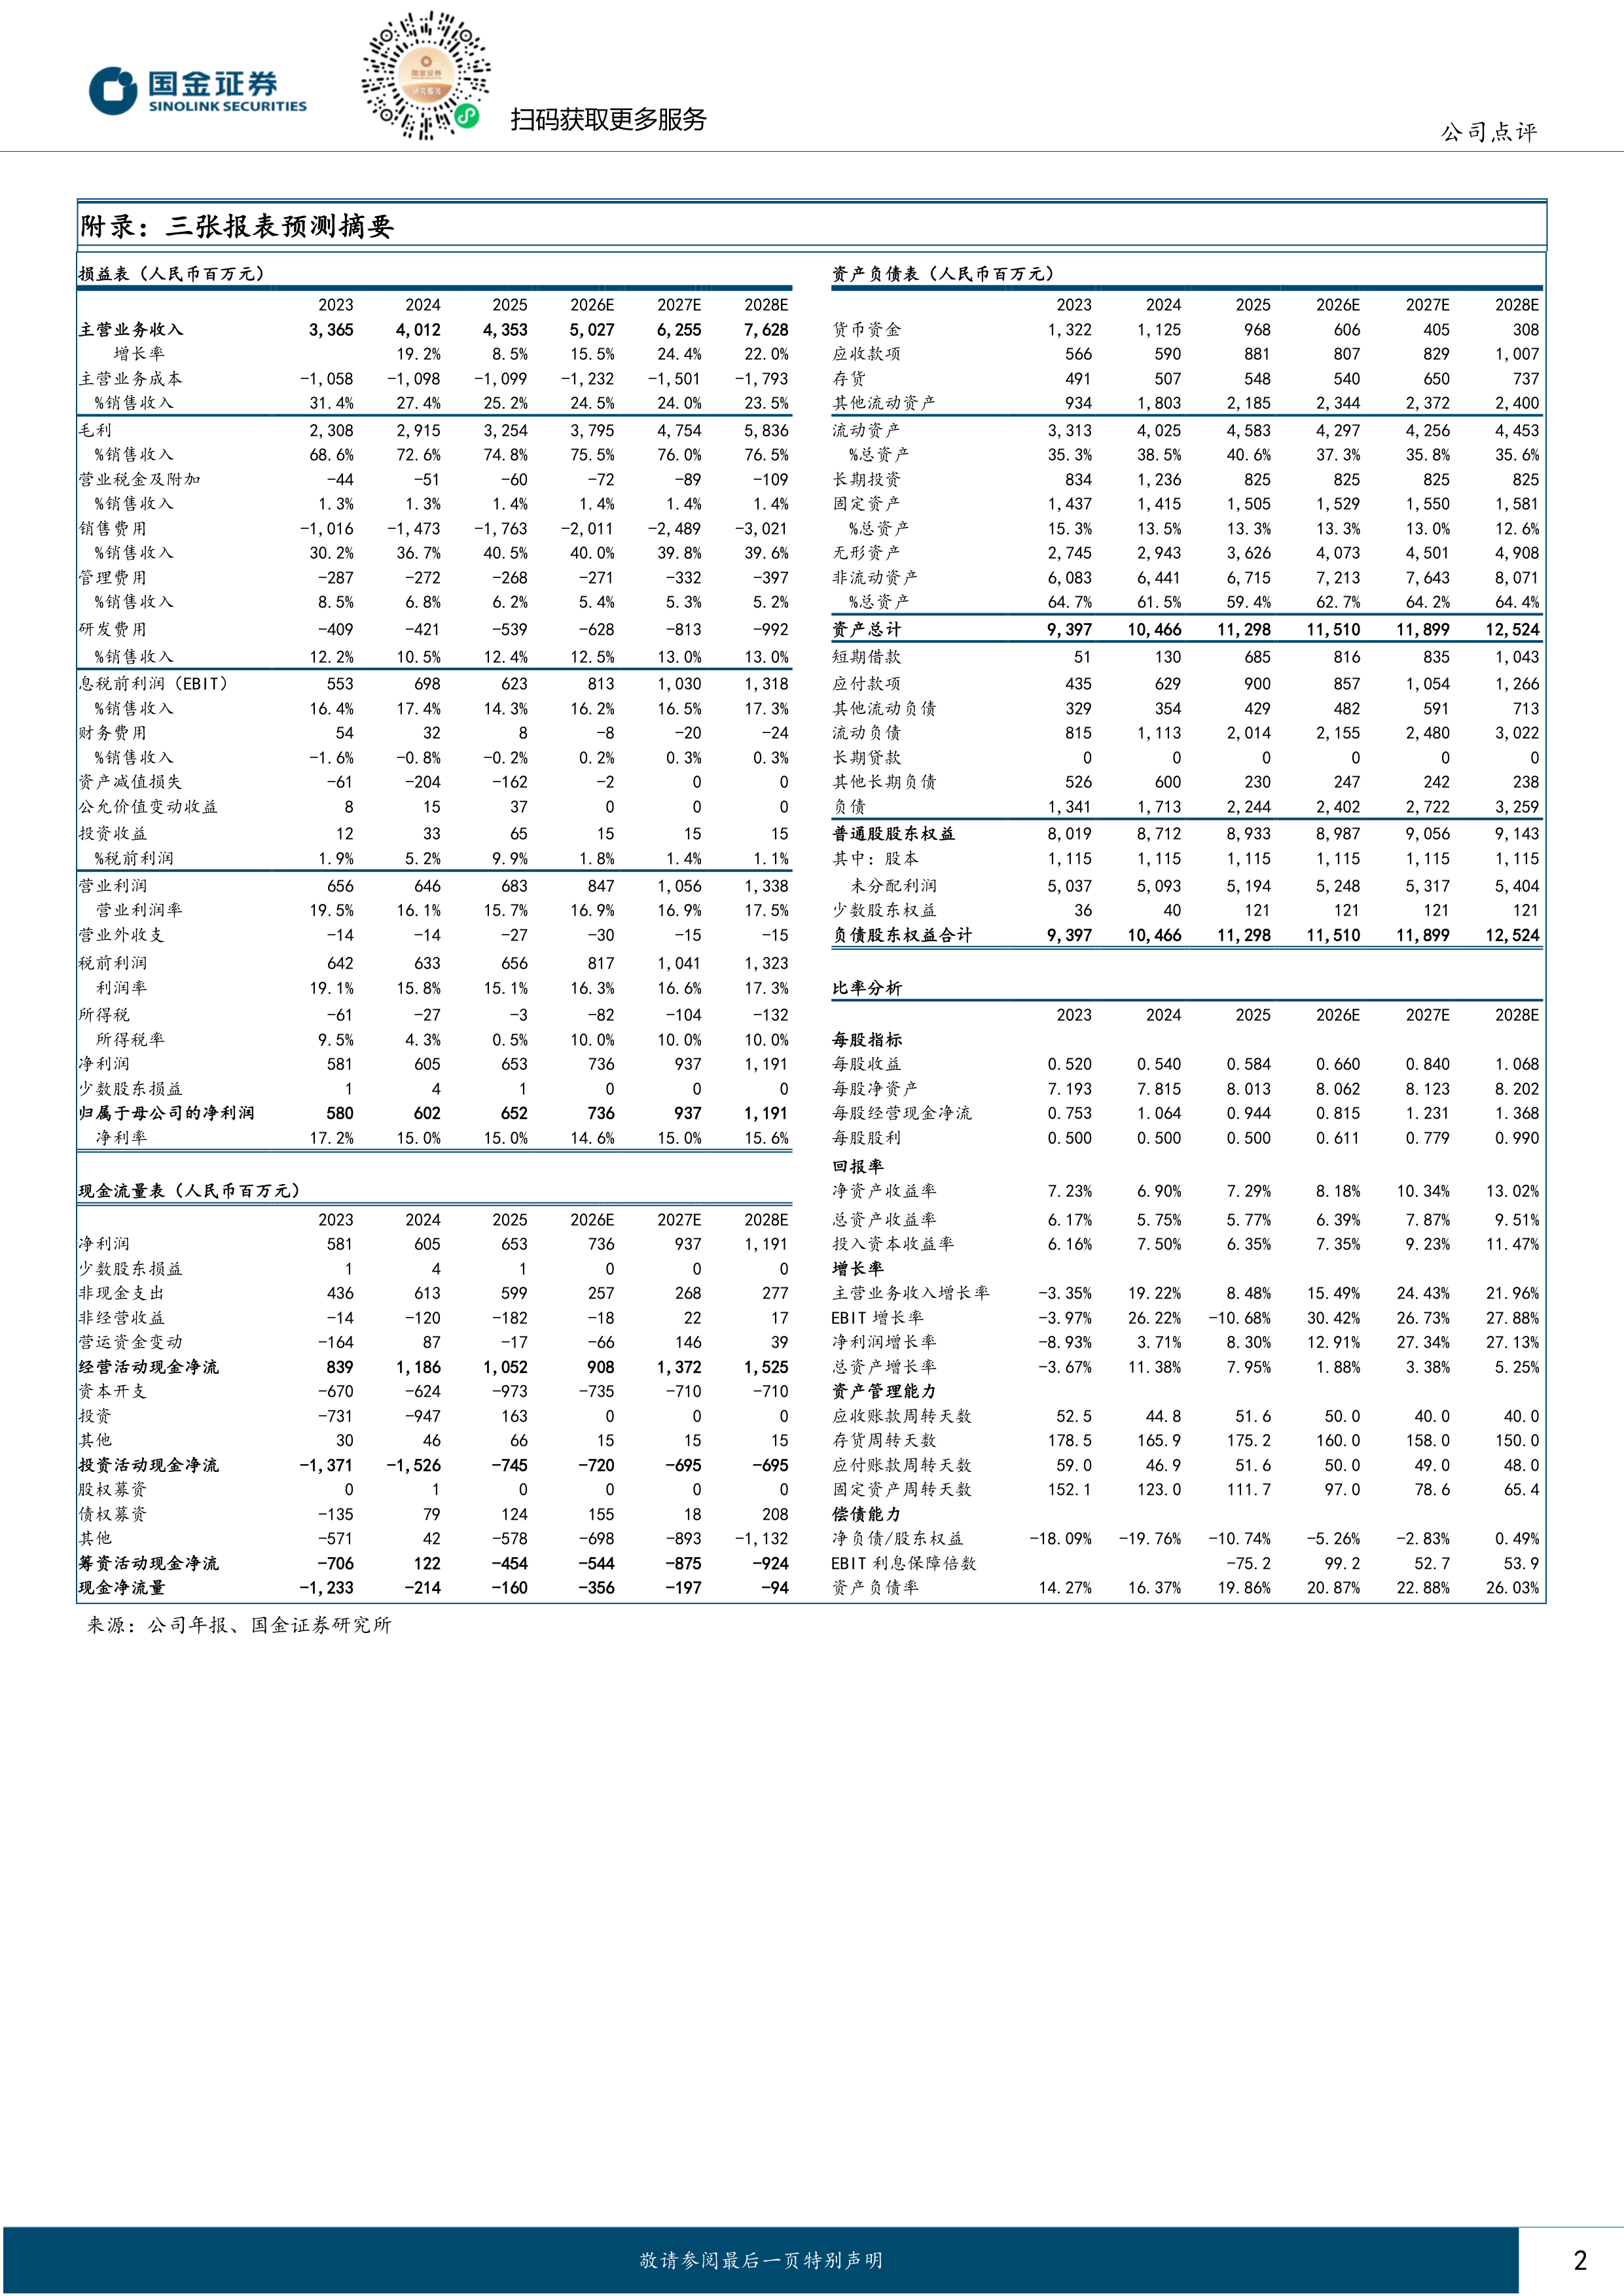
我们预测,2026-2028年公司实现营业收入50.27/62.55/76.28亿元,同比+15.5%/+24.4%/+22.0%;归母净利润7.36/9.37/11.91亿元,同比+12.9%/+27.3%/+27.1%;对应EPS为0.66/0.84/1.07元,维持“买入”评级。
风险提示
创新药放量不及预期风险、线上渠道竞争加剧风险。
业绩短期承压,创新转型加速
海外领跑IVD稳健,业绩增长回暖
盈利能力修复,医数融合构筑新增长
海外创新加速突破,拓展长期增长点
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送