-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026半年报点评:氘恩扎鲁胺持续放量,管线值得期待
下载次数:
602 次
发布机构:
西南证券股份有限公司
发布日期:
2026-08-31
页数:
5页
海创药业(688302)
投资要点
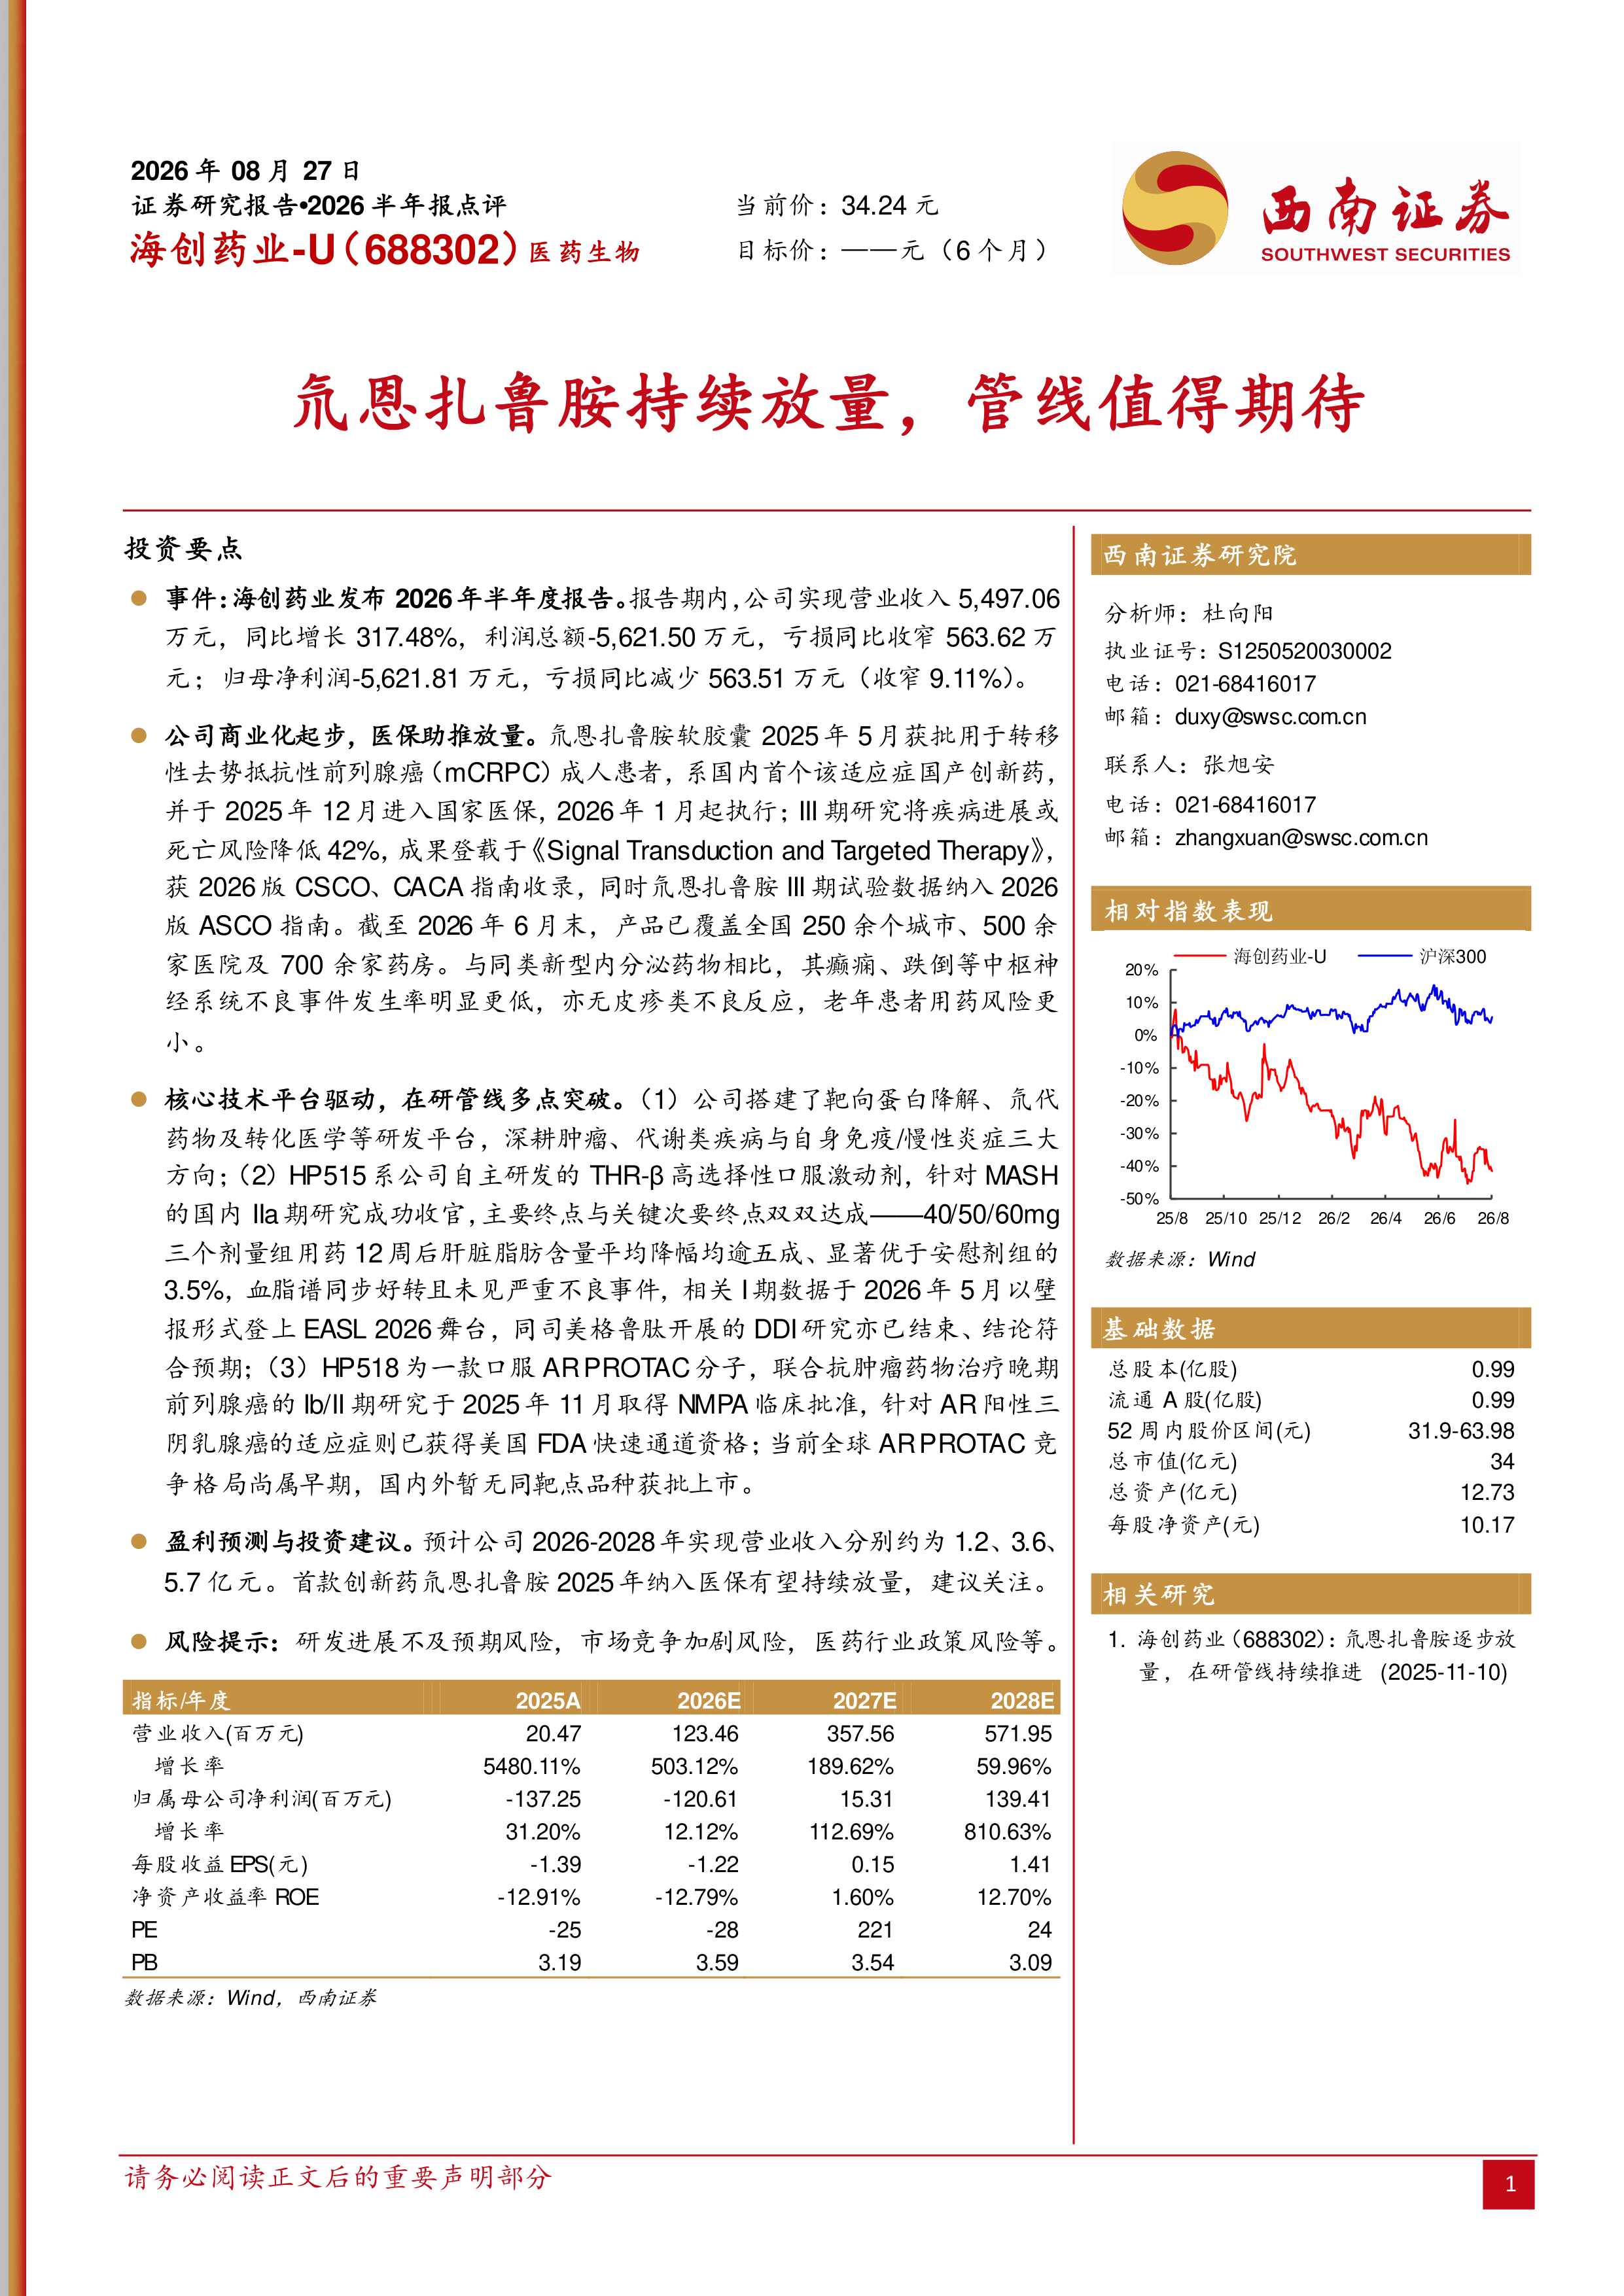
事件:海创药业发布2026年半年度报告。报告期内,公司实现营业收入5,497.06万元,同比增长317.48%,利润总额-5,621.50万元,亏损同比收窄563.62万元;归母净利润-5,621.81万元,亏损同比减少563.51万元(收窄9.11%)。
公司商业化起步,医保助推放量。氘恩扎鲁胺软胶囊2025年5月获批用于转移性去势抵抗性前列腺癌(mCRPC)成人患者,系国内首个该适应症国产创新药,并于2025年12月进入国家医保,2026年1月起执行;III期研究将疾病进展或死亡风险降低42%,成果登载于《Signal Transduction and Targeted Therapy》,获2026版CSCO、CACA指南收录,同时氘恩扎鲁胺III期试验数据纳入2026版ASCO指南。截至2026年6月末,产品已覆盖全国250余个城市、500余家医院及700余家药房。与同类新型内分泌药物相比,其癫痫、跌倒等中枢神经系统不良事件发生率明显更低,亦无皮疹类不良反应,老年患者用药风险更小。
核心技术平台驱动,在研管线多点突破。(1)公司搭建了靶向蛋白降解、氘代药物及转化医学等研发平台,深耕肿瘤、代谢类疾病与自身免疫/慢性炎症三大方向;(2)HP515系公司自主研发的THR-β高选择性口服激动剂,针对MASH的国内IIa期研究成功收官,主要终点与关键次要终点双双达成——40/50/60mg三个剂量组用药12周后肝脏脂肪含量平均降幅均逾五成、显著优于安慰剂组的3.5%,血脂谱同步好转且未见严重不良事件,相关I期数据于2026年5月以壁报形式登上EASL2026舞台,同司美格鲁肽开展的DDI研究亦已结束、结论符合预期;(3)HP518为一款口服AR PROTAC分子,联合抗肿瘤药物治疗晚期前列腺癌的Ib/II期研究于2025年11月取得NMPA临床批准,针对AR阳性三阴乳腺癌的适应症则已获得美国FDA快速通道资格;当前全球AR PROTAC竞争格局尚属早期,国内外暂无同靶点品种获批上市。
盈利预测与投资建议。预计公司2026-2028年实现营业收入分别约为1.2、3.6、5.7亿元。首款创新药氘恩扎鲁胺2025年纳入医保有望持续放量,建议关注。
风险提示:研发进展不及预期风险,市场竞争加剧风险,医药行业政策风险等。
海创药业2026年半年度报告显示,营收同比增长317.48%至5,497.06万元,归母净利润亏损同比收窄9.11%。核心驱动力为氘恩扎鲁胺软胶囊于2025年5月获批、2026年1月进入国家医保后快速放量,产品已覆盖全国250余城市、500余家医院及700余家药房,III期临床数据获CSCO、CACA及ASCO指南收录,中枢神经系统安全性优势突出。公司商业化起步阶段已实现收入增长与亏损缩减,验证了创新药医保放量的商业逻辑。
HP515(THR-β激动剂)治疗MASH的国内IIa期研究达主要及关键次要终点,脂肪含量降幅超五成,安全性良好;HP518(口服AR PROTAC)获FDA快速通道资格,全球竞争格局呈早期蓝海。公司依托靶向蛋白降解、氘代及转化医学三大平台,在肿瘤、代谢与自身免疫三大领域形成差异化管线矩阵,技术壁垒与先发优势显著。
2026年上半年,公司实现营业收入5,497.06万元,同比增长317.48%;利润总额-5,621.50万元,亏损同比收窄563.62万元;归母净利润-5,621.81万元,亏损同比减少563.51万元(收窄9.11%)。公司首款创新药商业化起步,营收高速增长但尚未扭亏。
氘恩扎鲁胺软胶囊于2025年5月获批用于转移性去势抵抗性前列腺癌(mCRPC),系国内首个该适应症国产创新药,2025年12月进入国家医保并于2026年1月起执行。III期研究将疾病进展或死亡风险降低42%,数据登载于《Signal Transduction and Targeted Therapy》,并获2026版CSCO、CACA及ASCO指南收录。截至2026年6月末产品已覆盖250余城市、500余家医院及700余家药房。与同类新型内分泌药物相比,其癫痫、跌倒等中枢神经系统不良事件发生率更低,无皮疹类不良反应,老年患者用药风险更小。
公司搭建靶向蛋白降解、氘代及转化医学三大研发平台,聚焦肿瘤、代谢类疾病与自身免疫/慢性炎症三大方向。
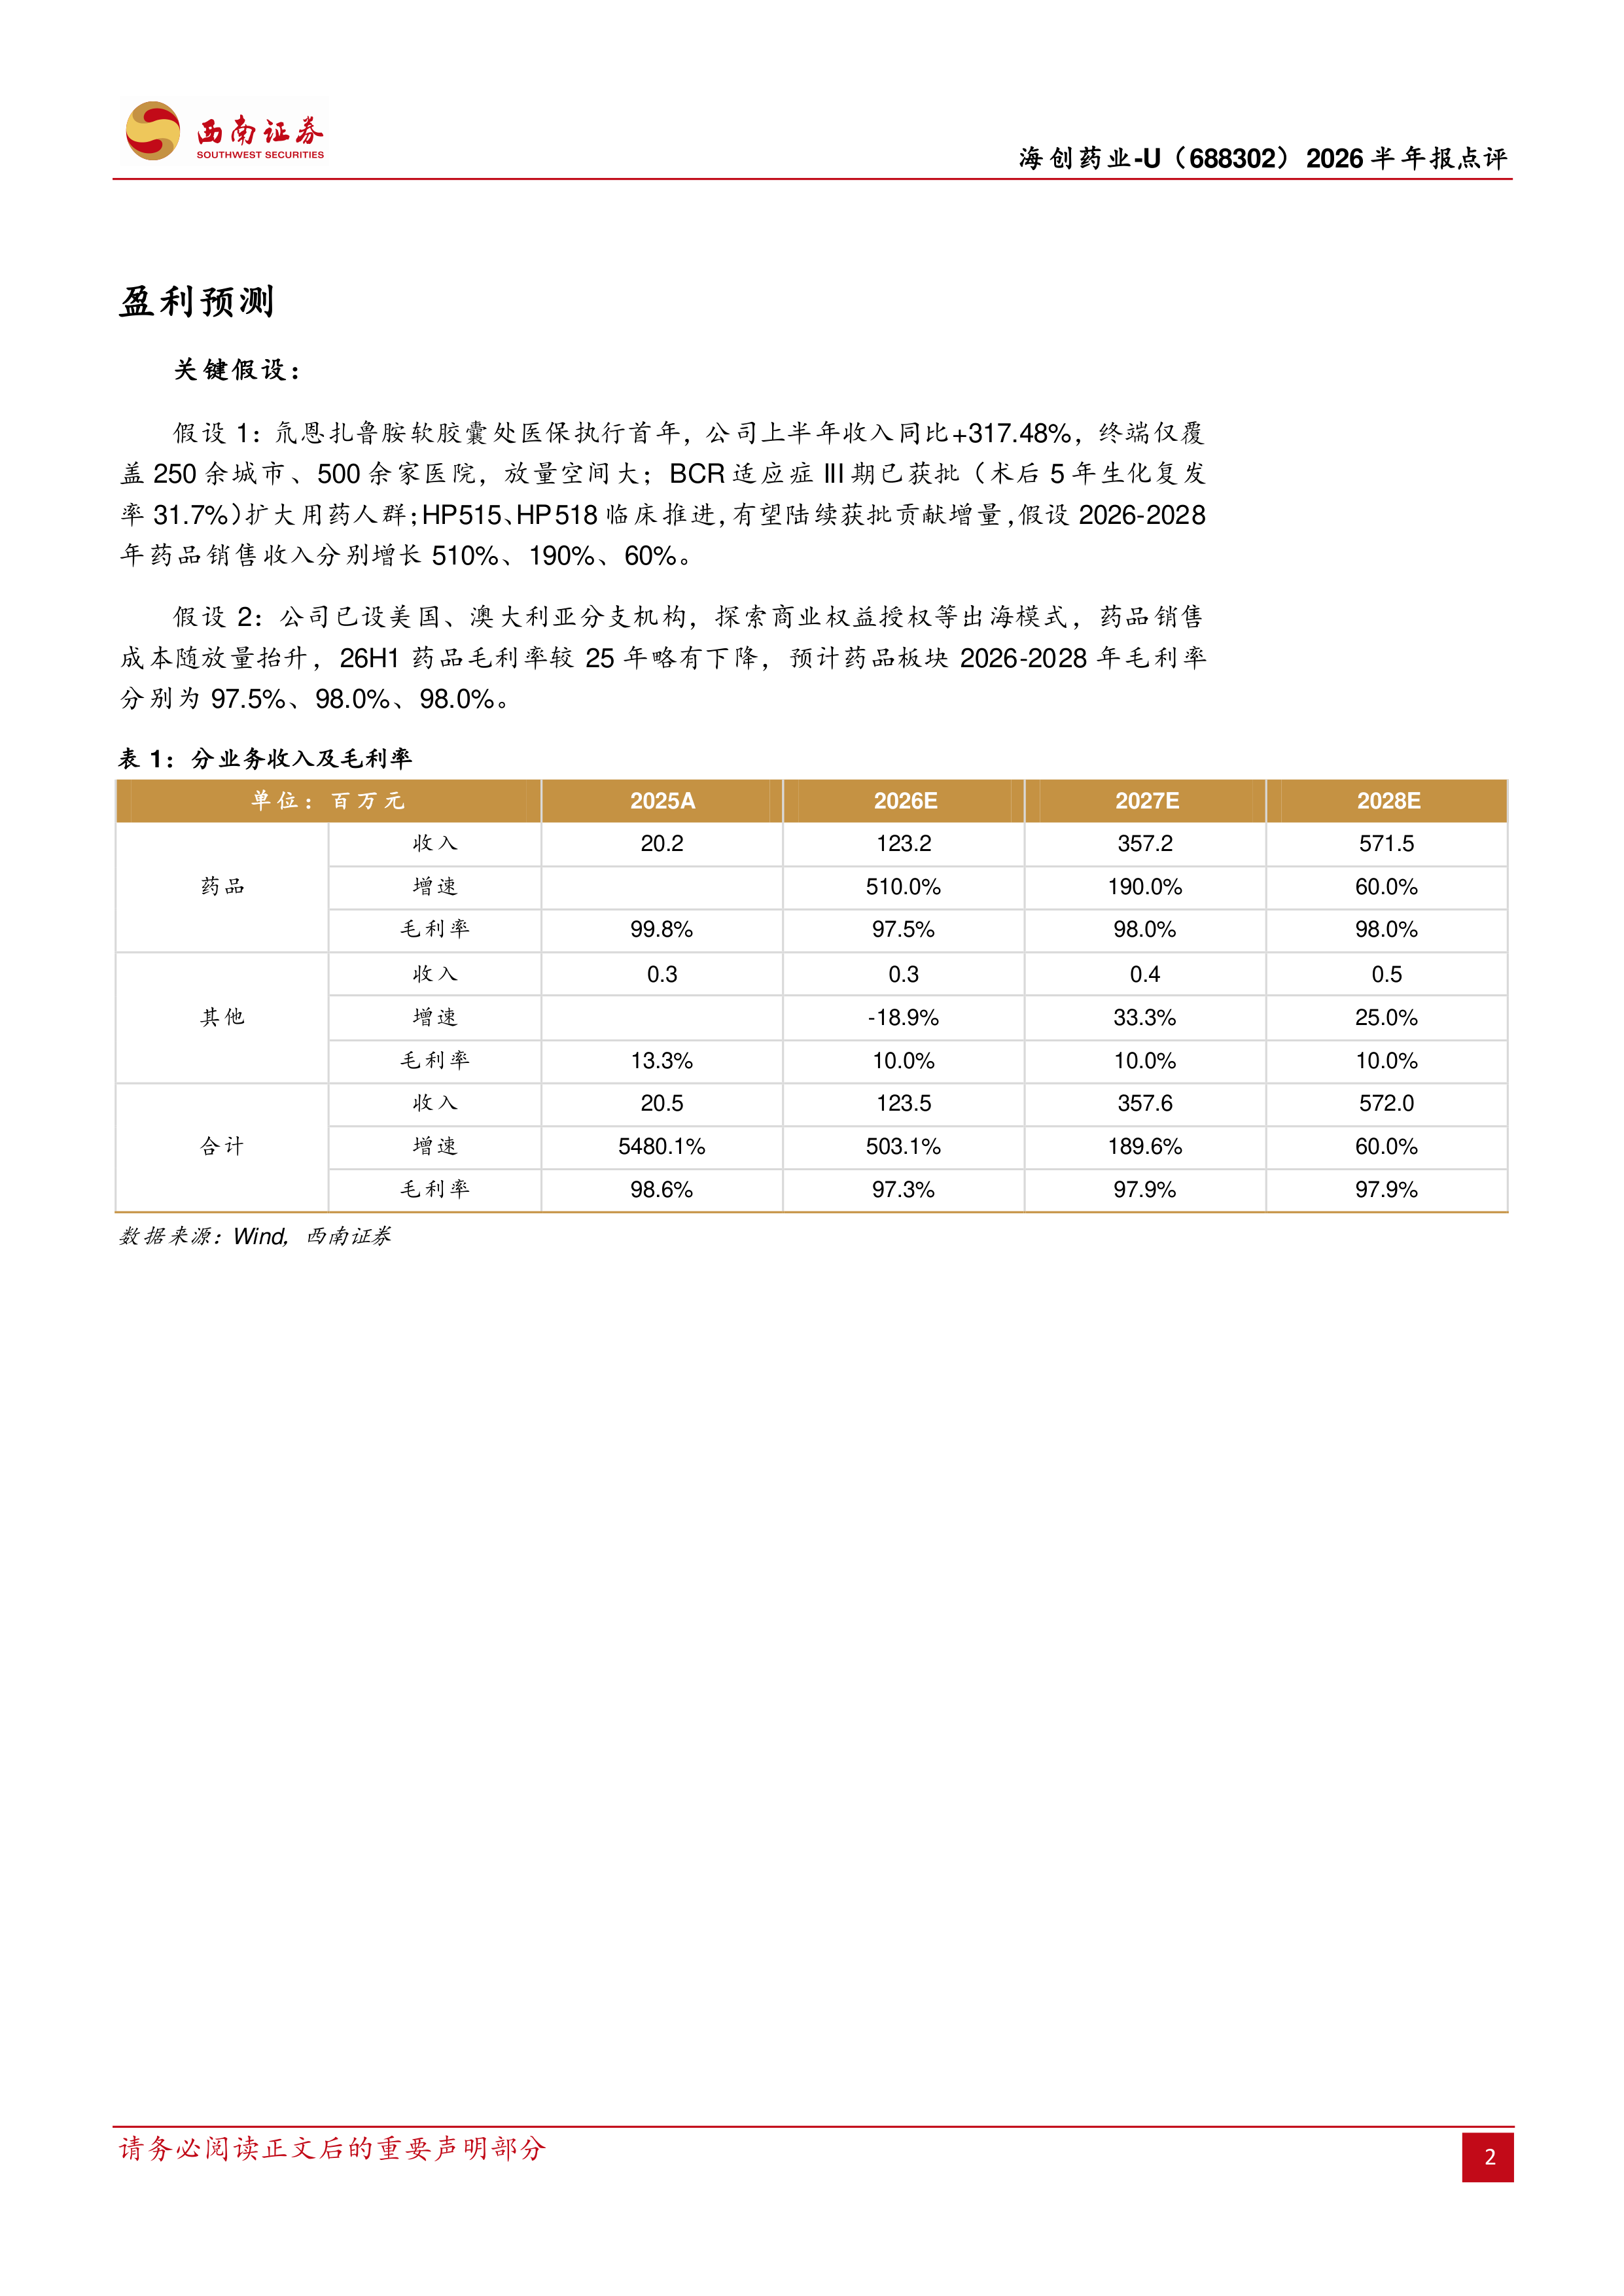
预计公司2026-2028年营业收入分别为1.2、3.6、5.7亿元,对应的归母净利润分别约为-1.21亿、0.15亿、1.39亿元。2026-2028年药品收入增速分别预计为510%、190%、60%,毛利率维持在97.5%-98.0%。首款创新药氘恩扎鲁胺2025年纳入医保后有望持续放量,建议关注。
研发进展不及预期风险、市场竞争加剧风险、医药行业政策风险等。
海创药业2026年半年报显示,核心产品氘恩扎鲁胺软胶囊凭借国产首创mCRPC适应症与医保准入优势,已实现商业化突破性放量,带动营收同比增长超3倍、亏损同比收窄9%。在研管线中,HP515(THR-β激动剂)治疗MASH的IIa期临床数据优异,HP518(AR PROTAC)获FDA快速通道资格,全球竞争格局未定型。公司技术平台能力与临床执行力得到初步验证。若后续管线顺利推进且氘恩扎鲁胺持续拓展BCR适应症与海外授权,公司有望在2027年实现扭亏为盈。但需关注创新药研发不确定性、市场竞争与医保控费政策等风险。
紫杉醇胶束放量加速,三抗引领价值重估
2026年中报点评:旺季后置拖累中期收入,AI与提效改善盈利表现
2026年中报点评:集采基本盘稳固,原料药业务盈利修复显著
2026年中报点评:赛立奇单抗医保放量,管线步入密集收获期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送