2025中国医药研发创新与营销创新峰会
2026年中报点评:集采基本盘稳固,原料药业务盈利修复显著

2026年中报点评:集采基本盘稳固,原料药业务盈利修复显著

研报

2026年中报点评:集采基本盘稳固,原料药业务盈利修复显著

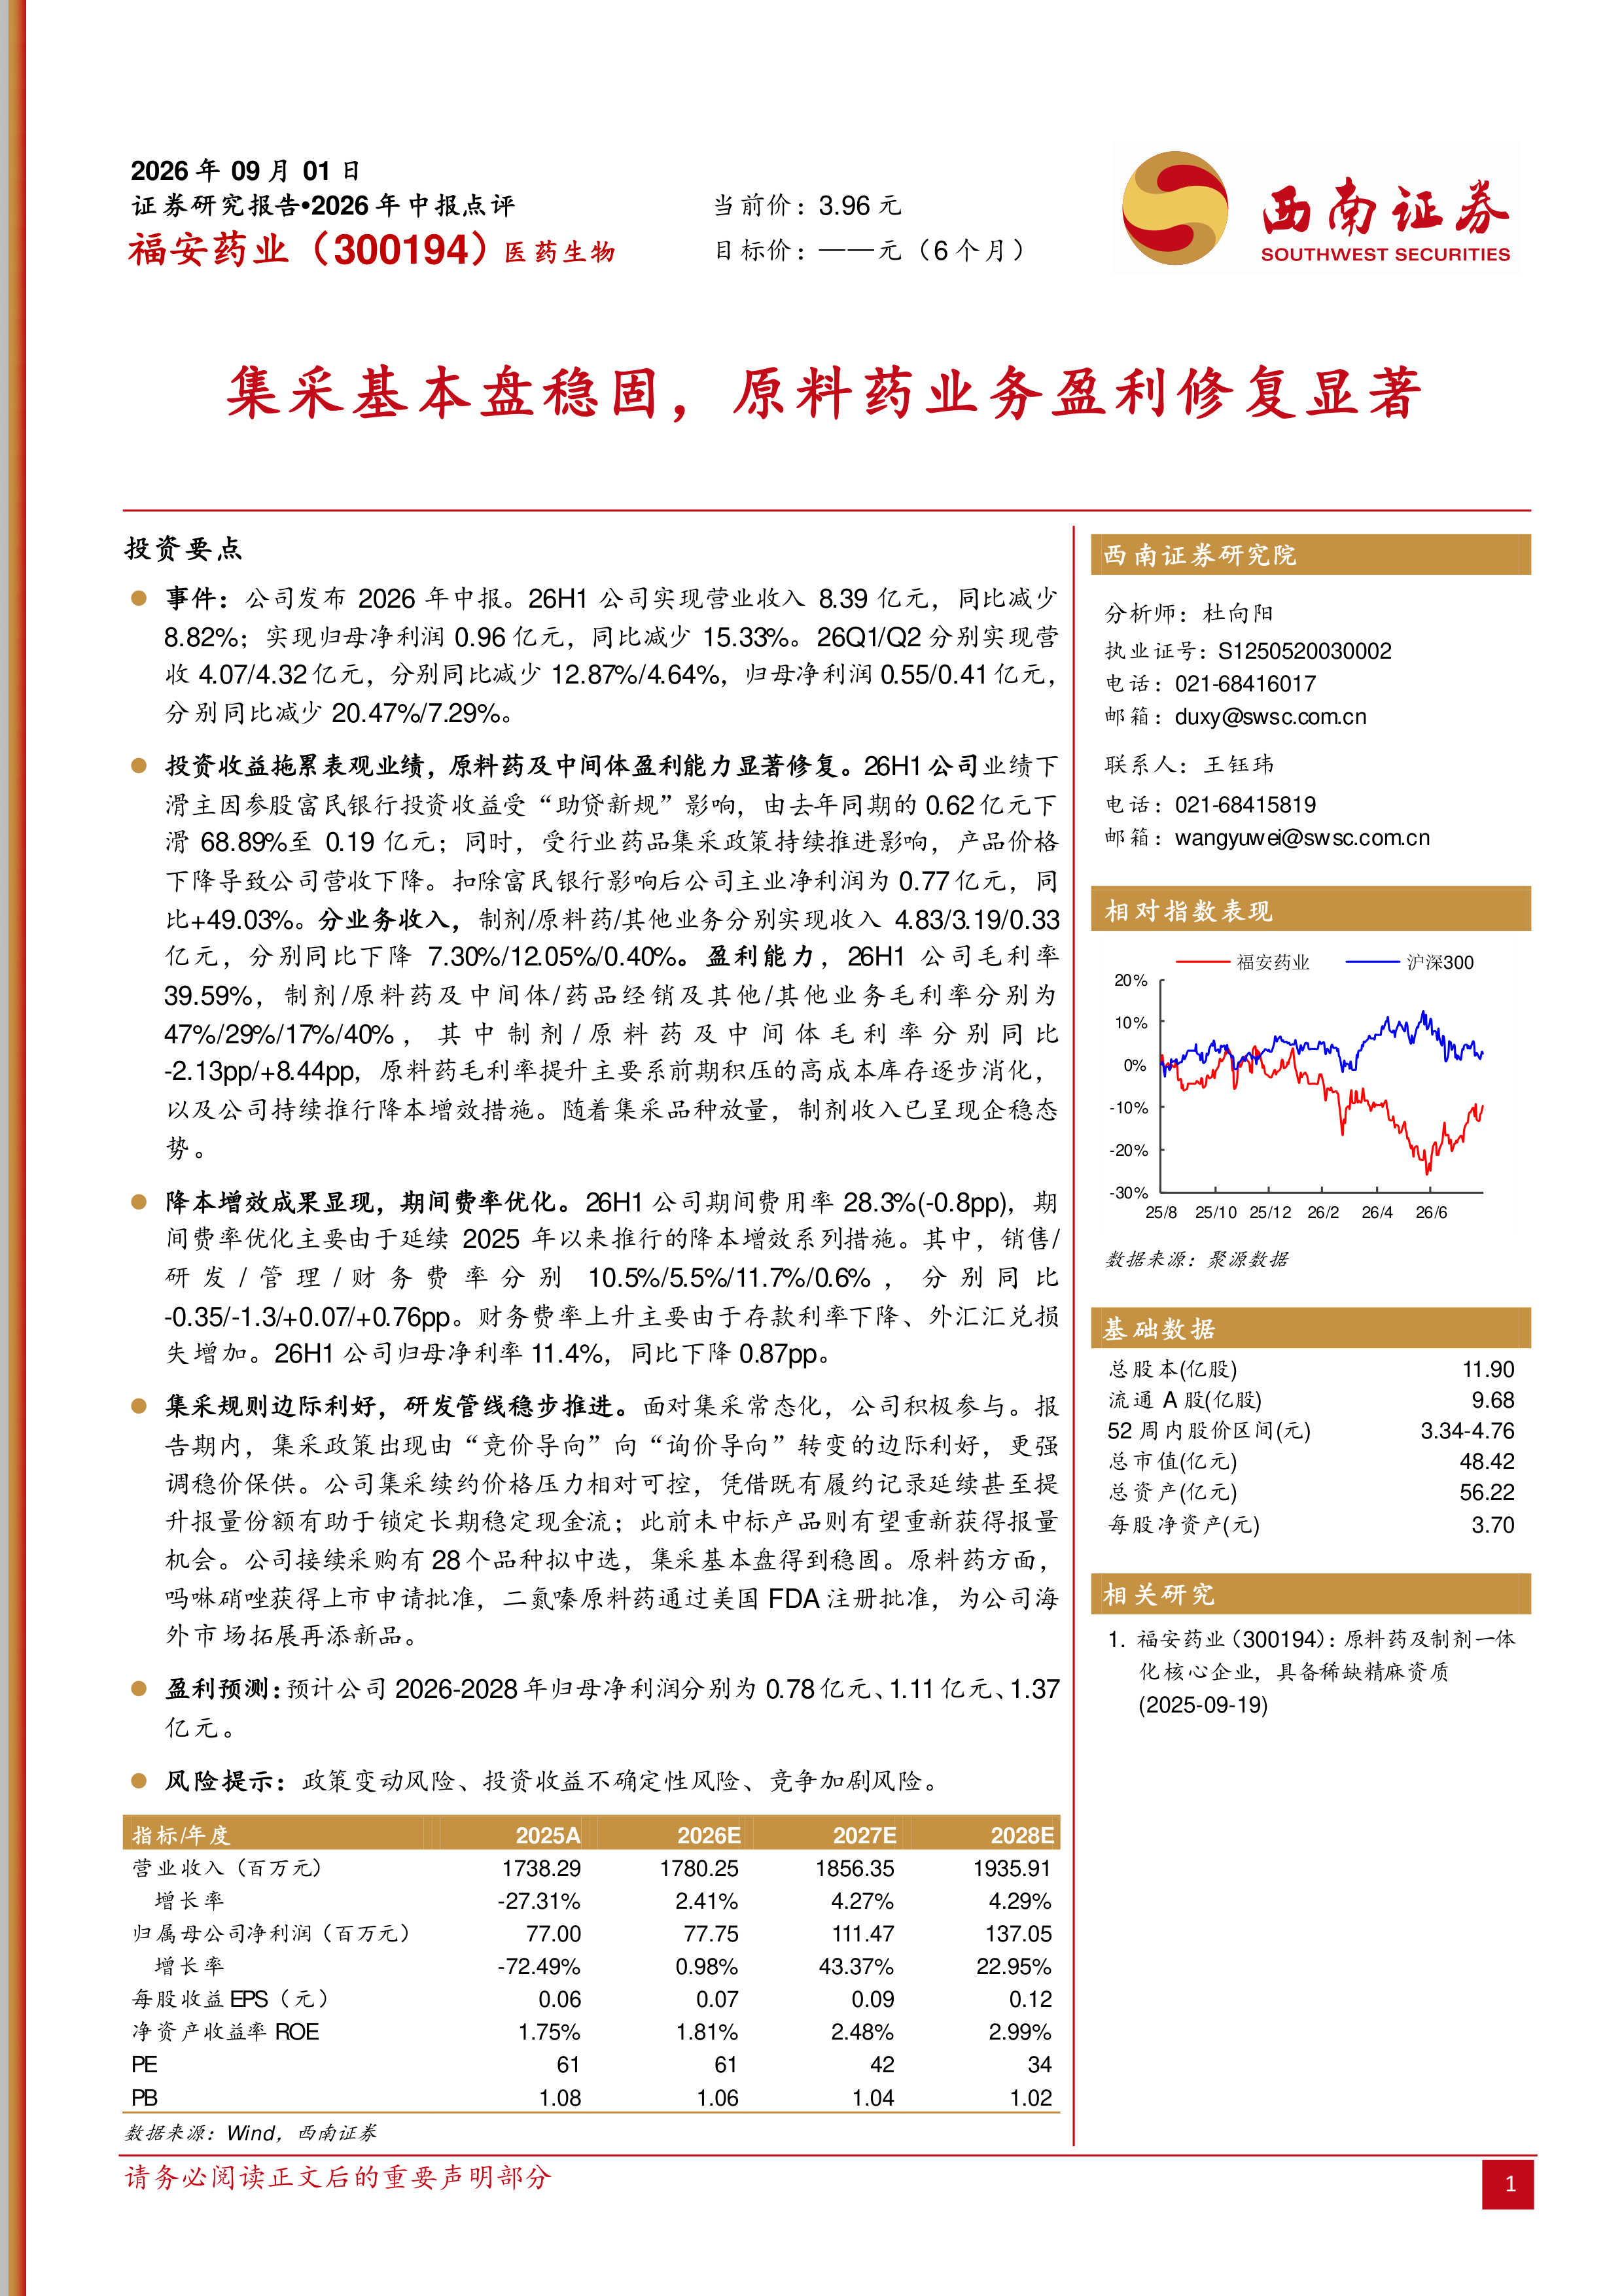
  福安药业(300194)   投资要点   事件:公司发布2026年中报。26H1公司实现营业收入8.39亿元,同比减少8.82%;实现归母净利润0.96亿元,同比减少15.33%。26Q1/Q2分别实现营收4.07/4.32亿元,分别同比减少12.87%/4.64%,归母净利润0.55/0.41亿元,分别同比减少20.47%/7.29%。   投资收益拖累表观业绩,原料药及中间体盈利能力显著修复。26H1公司业绩下滑主因参股富民银行投资收益受“助贷新规”影响,由去年同期的0.62亿元下滑68.89%至0.19亿元;同时,受行业药品集采政策持续推进影响,产品价格下降导致公司营收下降。扣除富民银行影响后公司主业净利润为0.77亿元,同比+49.03%。分业务收入,制剂/原料药/其他业务分别实现收入4.83/3.19/0.33亿元,分别同比下降7.30%/12.05%/0.40%。盈利能力,26H1公司毛利率39.59%,制剂/原料药及中间体/药品经销及其他/其他业务毛利率分别为47%/29%/17%/40%,其中制剂/原料药及中间体毛利率分别同比-2.13pp/+8.44pp,原料药毛利率提升主要系前期积压的高成本库存逐步消化,以及公司持续推行降本增效措施。随着集采品种放量,制剂收入已呈现企稳态势。   降本增效成果显现,期间费率优化。26H1公司期间费用率28.3%(-0.8pp),期间费率优化主要由于延续2025年以来推行的降本增效系列措施。其中,销售/研发/管理/财务费率分别10.5%/5.5%/11.7%/0.6%,分别同比-0.35/-1.3/+0.07/+0.76pp。财务费率上升主要由于存款利率下降、外汇汇兑损失增加。26H1公司归母净利率11.4%,同比下降0.87pp。   集采规则边际利好,研发管线稳步推进。面对集采常态化,公司积极参与。报告期内,集采政策出现由“竞价导向”向“询价导向”转变的边际利好,更强调稳价保供。公司集采续约价格压力相对可控,凭借既有履约记录延续甚至提升报量份额有助于锁定长期稳定现金流;此前未中标产品则有望重新获得报量机会。公司接续采购有28个品种拟中选,集采基本盘得到稳固。原料药方面,吗啉硝唑获得上市申请批准,二氮嗪原料药通过美国FDA注册批准,为公司海外市场拓展再添新品。   盈利预测:预计公司2026-2028年归母净利润分别为0.78亿元、1.11亿元、1.37亿元。   风险提示:政策变动风险、投资收益不确定性风险、竞争加剧风险。
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2687 次

  • 发布机构:

    西南证券股份有限公司

  • 发布日期:

    2026-09-03

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  福安药业(300194)

  投资要点

  事件:公司发布2026年中报。26H1公司实现营业收入8.39亿元,同比减少8.82%;实现归母净利润0.96亿元,同比减少15.33%。26Q1/Q2分别实现营收4.07/4.32亿元,分别同比减少12.87%/4.64%,归母净利润0.55/0.41亿元,分别同比减少20.47%/7.29%。

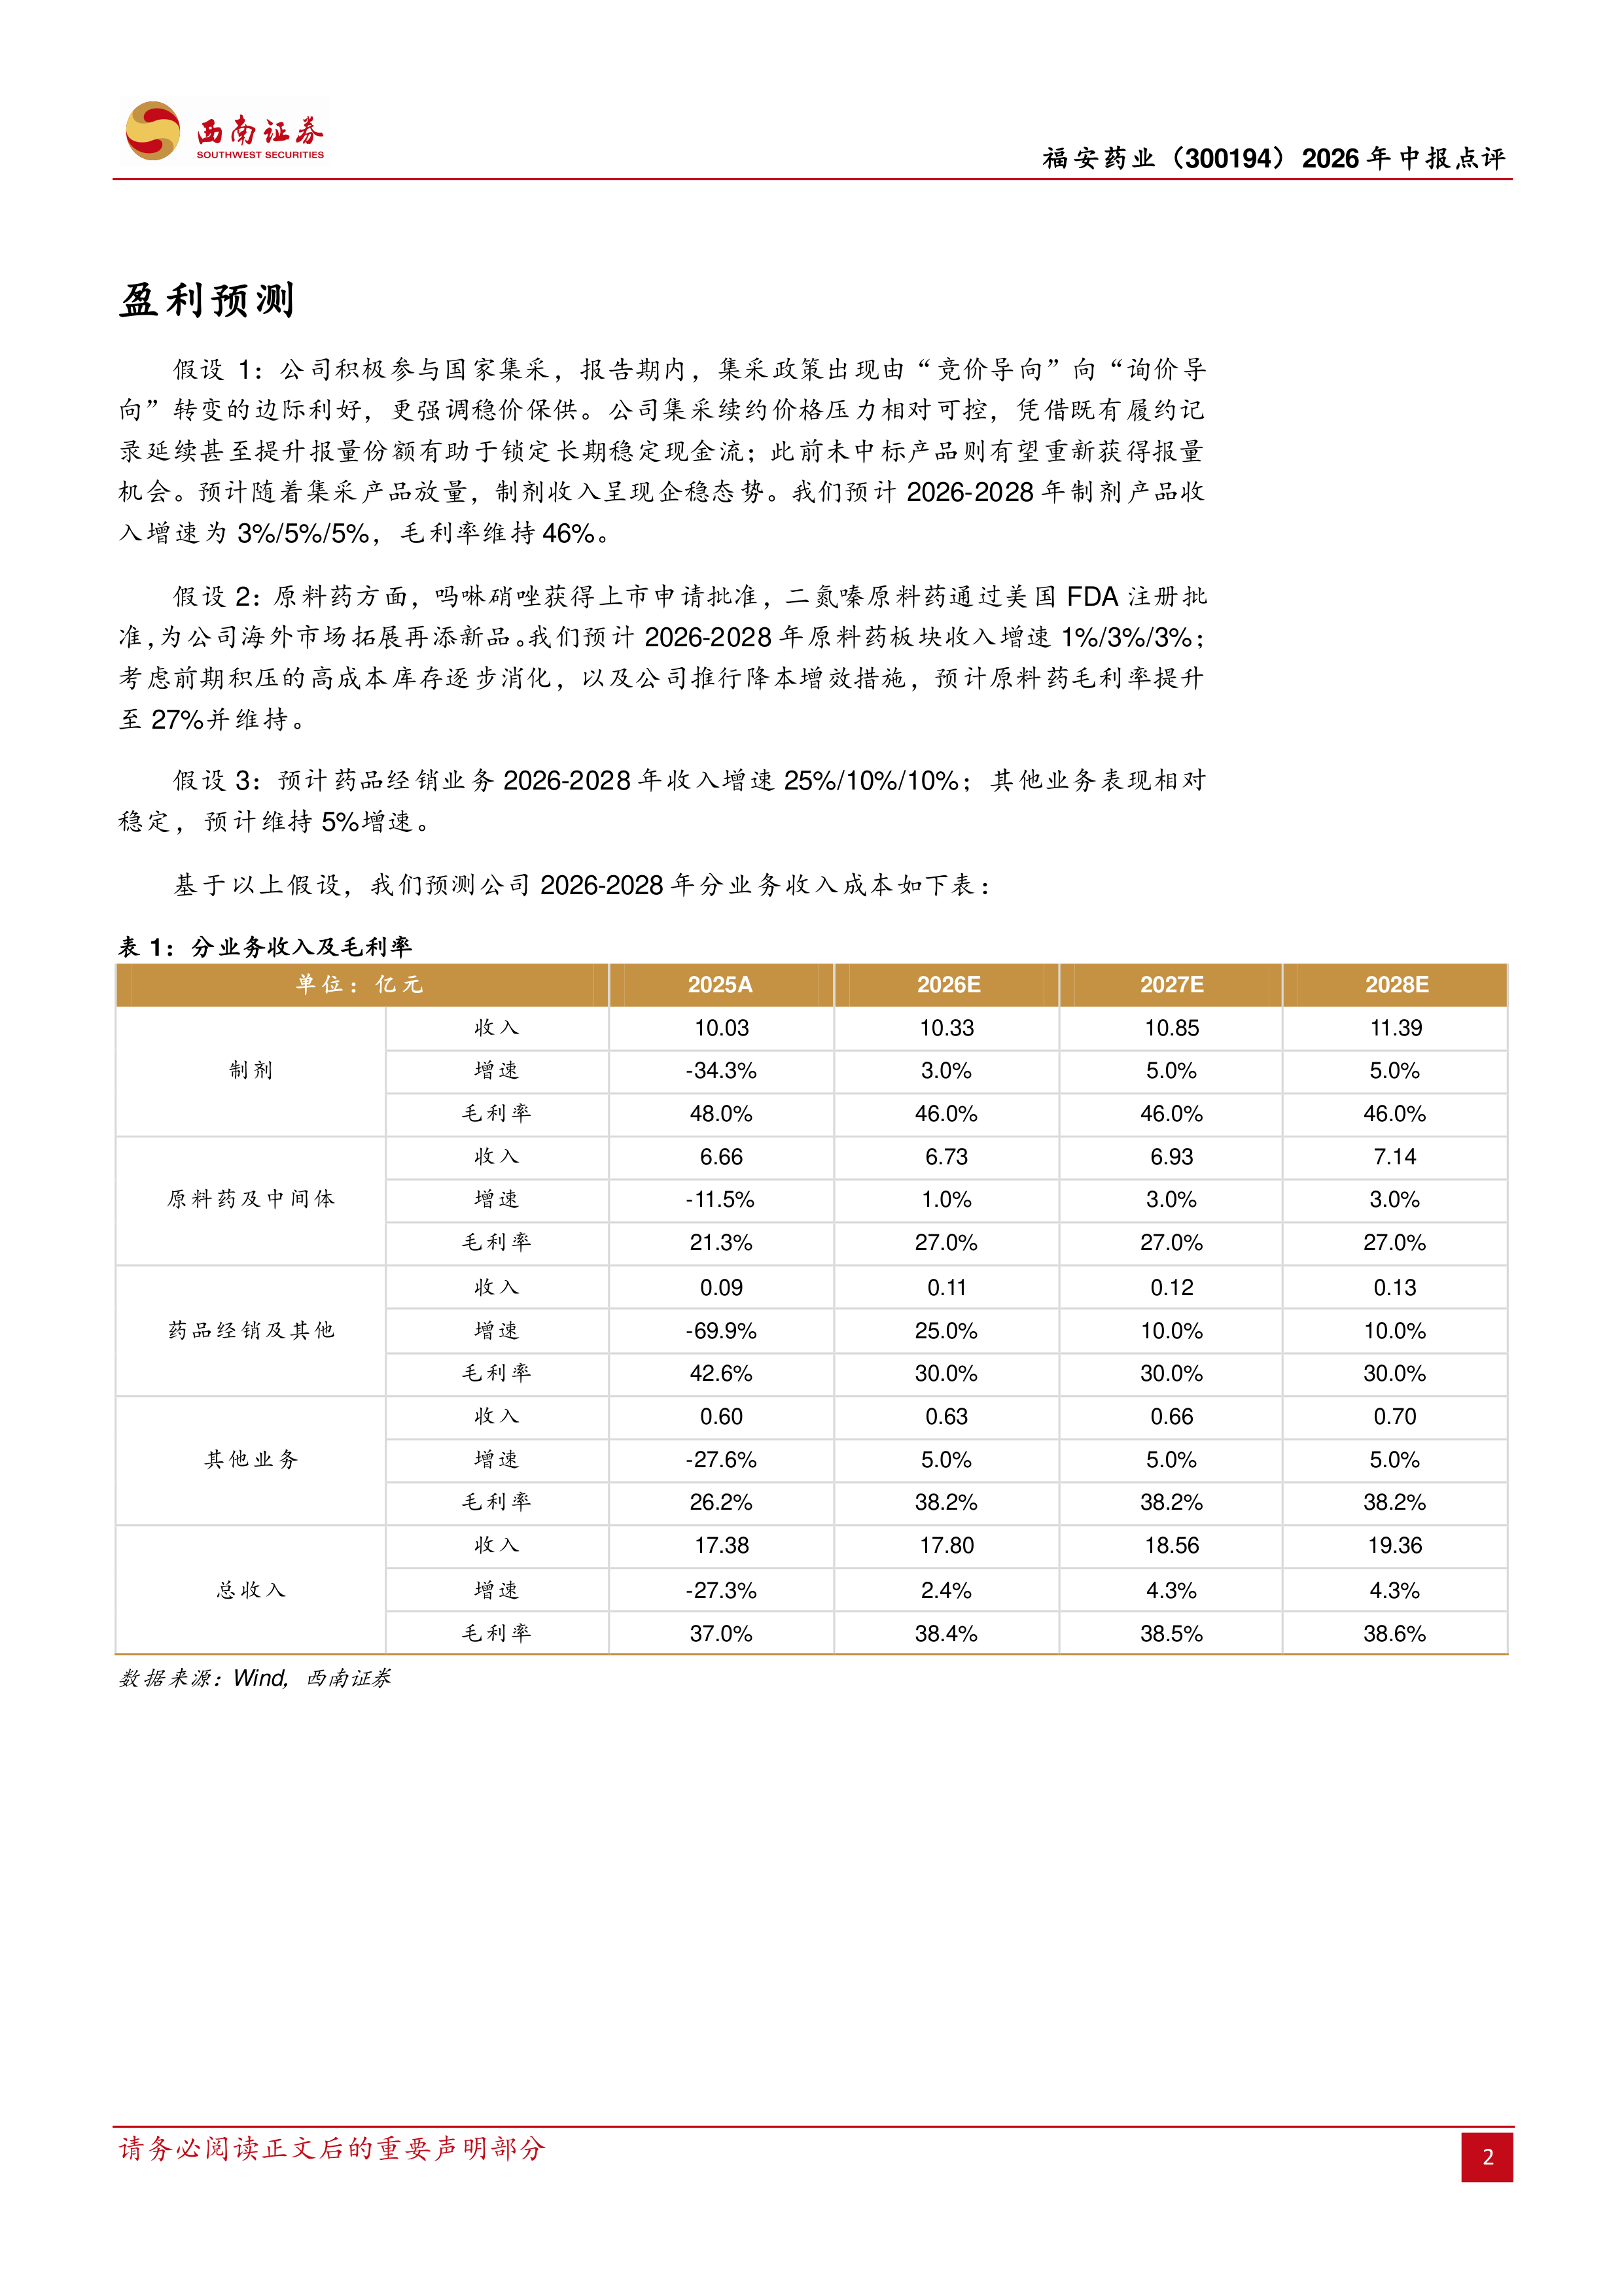
  投资收益拖累表观业绩,原料药及中间体盈利能力显著修复。26H1公司业绩下滑主因参股富民银行投资收益受“助贷新规”影响,由去年同期的0.62亿元下滑68.89%至0.19亿元;同时,受行业药品集采政策持续推进影响,产品价格下降导致公司营收下降。扣除富民银行影响后公司主业净利润为0.77亿元,同比+49.03%。分业务收入,制剂/原料药/其他业务分别实现收入4.83/3.19/0.33亿元,分别同比下降7.30%/12.05%/0.40%。盈利能力,26H1公司毛利率39.59%,制剂/原料药及中间体/药品经销及其他/其他业务毛利率分别为47%/29%/17%/40%,其中制剂/原料药及中间体毛利率分别同比-2.13pp/+8.44pp,原料药毛利率提升主要系前期积压的高成本库存逐步消化,以及公司持续推行降本增效措施。随着集采品种放量,制剂收入已呈现企稳态势。

  降本增效成果显现,期间费率优化。26H1公司期间费用率28.3%(-0.8pp),期间费率优化主要由于延续2025年以来推行的降本增效系列措施。其中,销售/研发/管理/财务费率分别10.5%/5.5%/11.7%/0.6%,分别同比-0.35/-1.3/+0.07/+0.76pp。财务费率上升主要由于存款利率下降、外汇汇兑损失增加。26H1公司归母净利率11.4%,同比下降0.87pp。

  集采规则边际利好,研发管线稳步推进。面对集采常态化,公司积极参与。报告期内,集采政策出现由“竞价导向”向“询价导向”转变的边际利好,更强调稳价保供。公司集采续约价格压力相对可控,凭借既有履约记录延续甚至提升报量份额有助于锁定长期稳定现金流;此前未中标产品则有望重新获得报量机会。公司接续采购有28个品种拟中选,集采基本盘得到稳固。原料药方面,吗啉硝唑获得上市申请批准,二氮嗪原料药通过美国FDA注册批准,为公司海外市场拓展再添新品。

  盈利预测:预计公司2026-2028年归母净利润分别为0.78亿元、1.11亿元、1.37亿元。

  风险提示:政策变动风险、投资收益不确定性风险、竞争加剧风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
西南证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3