-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年中报点评:旺季后置拖累中期收入,AI与提效改善盈利表现
下载次数:
386 次
发布机构:
西南证券股份有限公司
发布日期:
2026-09-04
页数:
5页
美年健康(002044)
投资要点
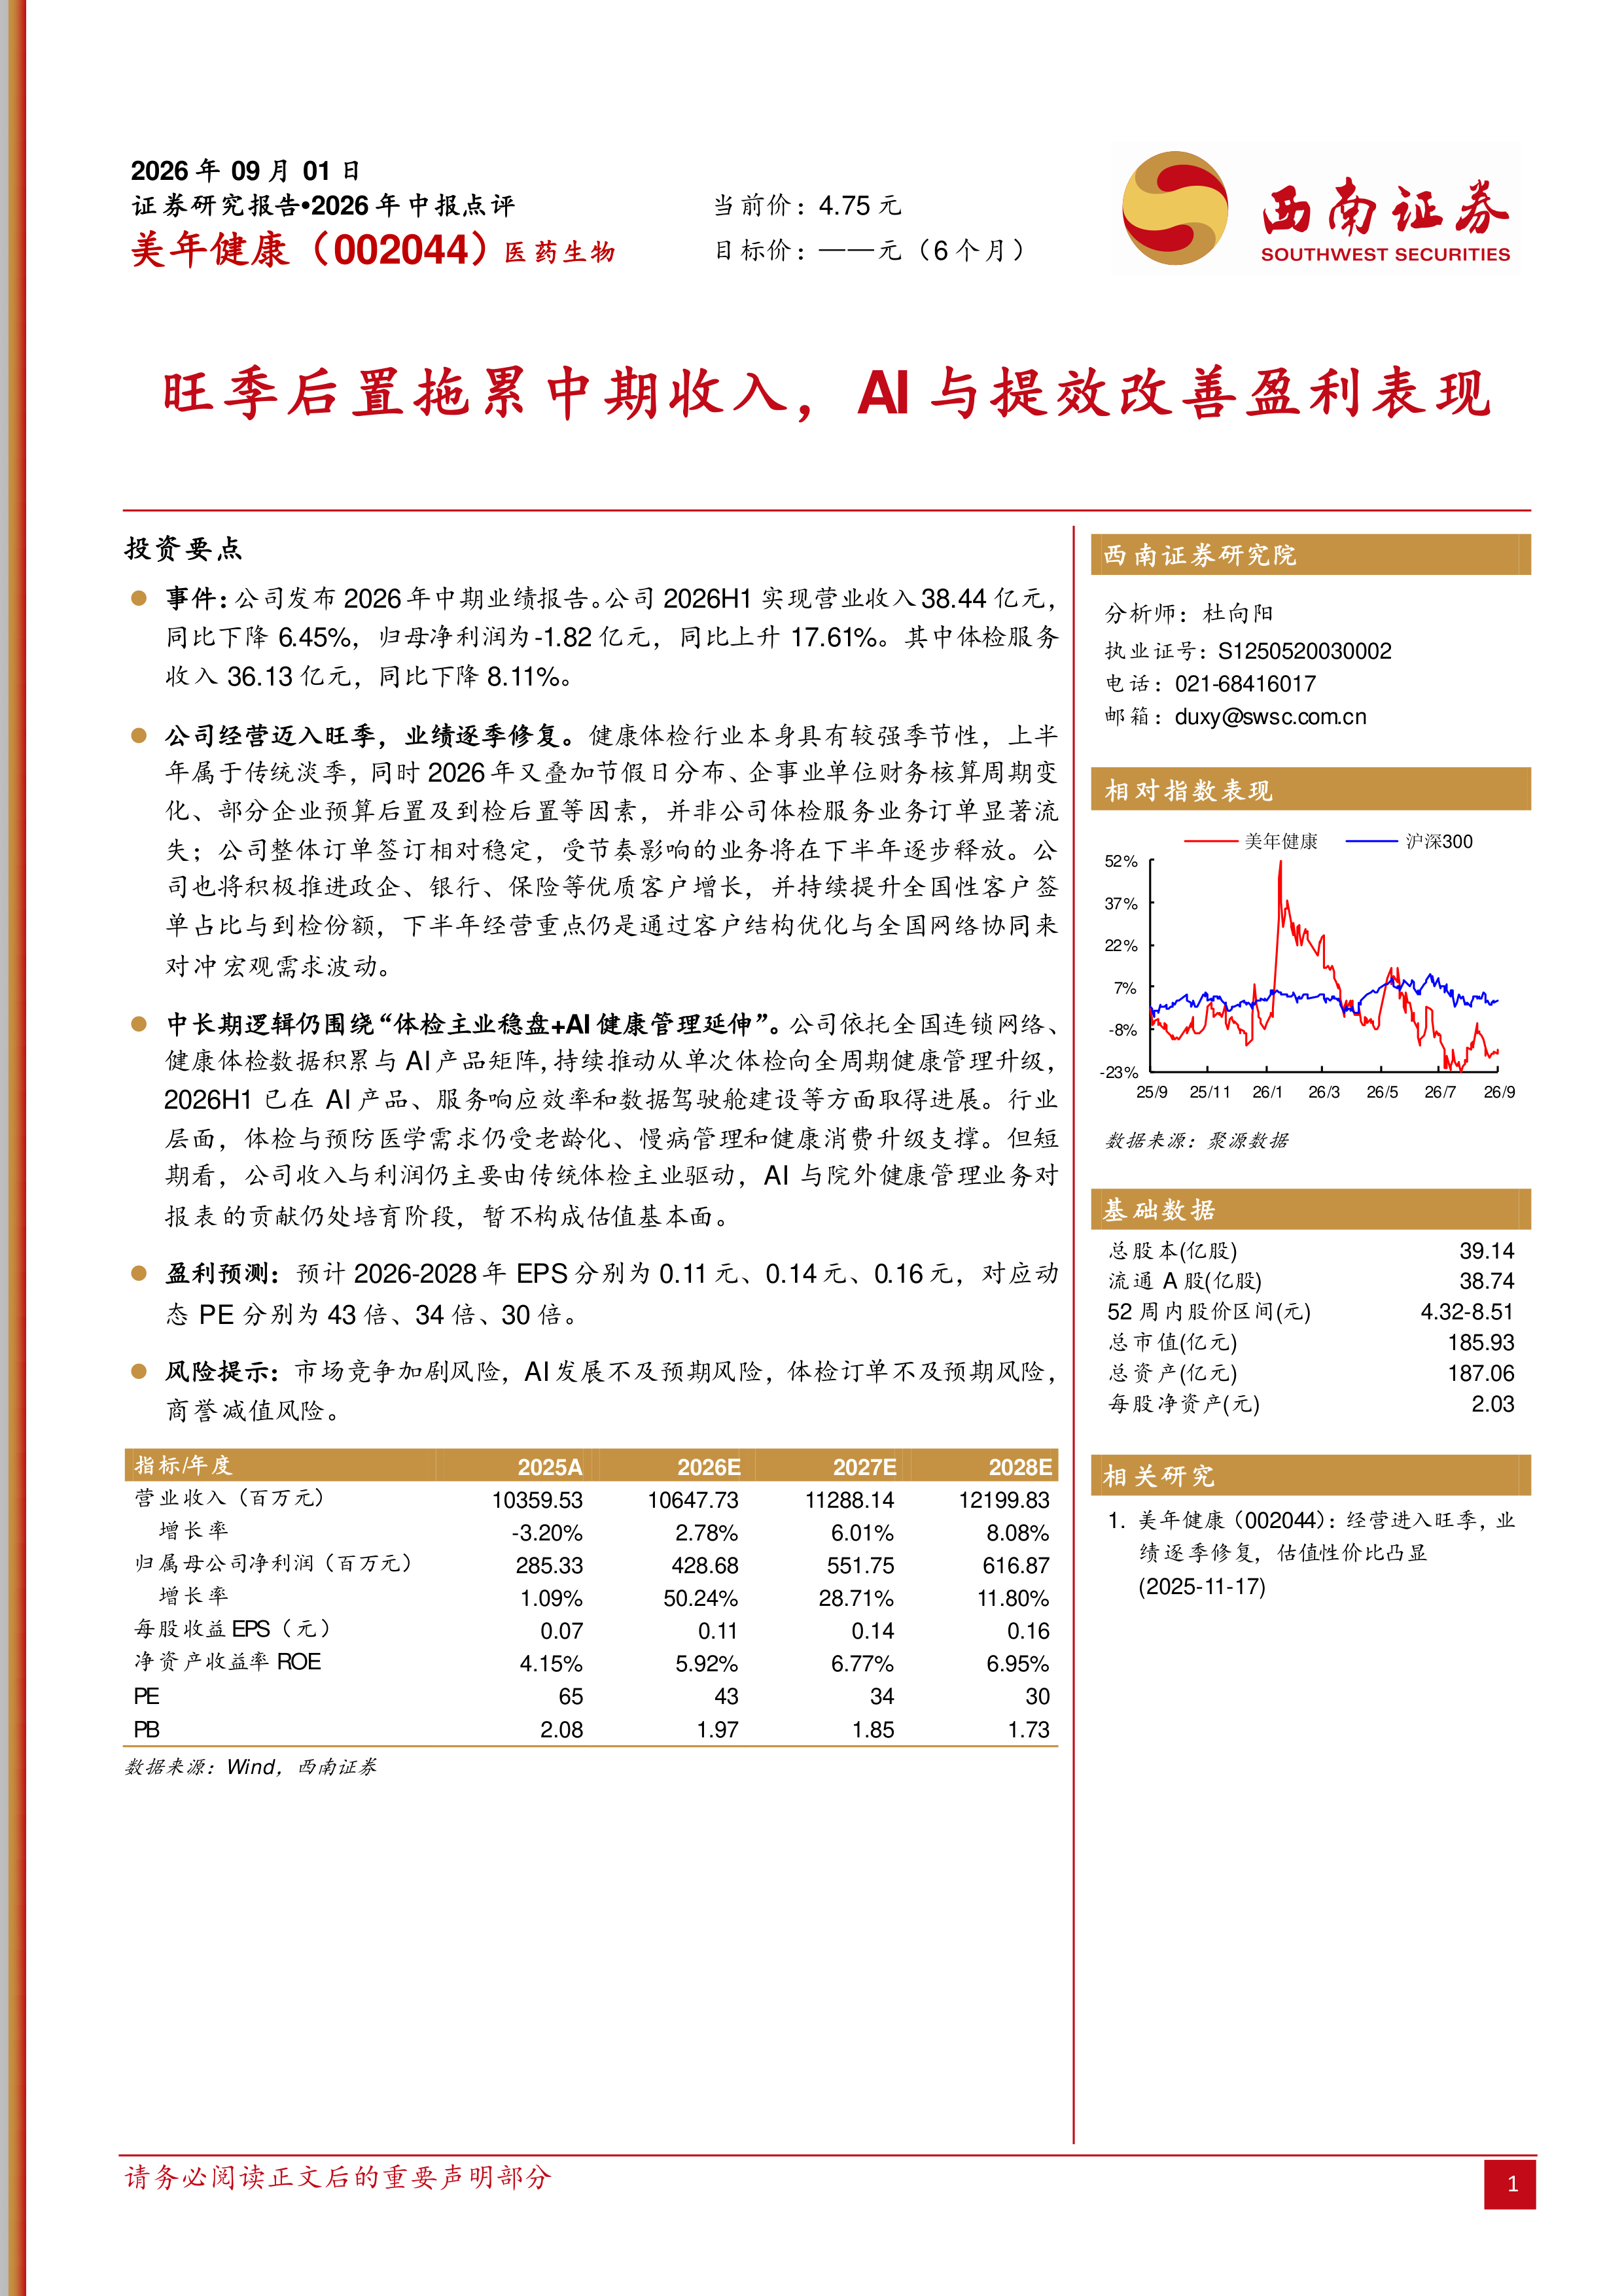
事件:公司发布2026年中期业绩报告。公司2026H1实现营业收入38.44亿元,同比下降6.45%,归母净利润为-1.82亿元,同比上升17.61%。其中体检服务收入36.13亿元,同比下降8.11%。
公司经营迈入旺季,业绩逐季修复。健康体检行业本身具有较强季节性,上半年属于传统淡季,同时2026年又叠加节假日分布、企事业单位财务核算周期变化、部分企业预算后置及到检后置等因素,并非公司体检服务业务订单显著流失;公司整体订单签订相对稳定,受节奏影响的业务将在下半年逐步释放。公司也将积极推进政企、银行、保险等优质客户增长,并持续提升全国性客户签单占比与到检份额,下半年经营重点仍是通过客户结构优化与全国网络协同来对冲宏观需求波动。
中长期逻辑仍围绕“体检主业稳盘+AI健康管理延伸”。公司依托全国连锁网络、健康体检数据积累与AI产品矩阵,持续推动从单次体检向全周期健康管理升级,2026H1已在AI产品、服务响应效率和数据驾驶舱建设等方面取得进展。行业层面,体检与预防医学需求仍受老龄化、慢病管理和健康消费升级支撑。但短期看,公司收入与利润仍主要由传统体检主业驱动,AI与院外健康管理业务对报表的贡献仍处培育阶段,暂不构成估值基本面。
盈利预测:预计2026-2028年EPS分别为0.11元、0.14元、0.16元,对应动态PE分别为43倍、34倍、30倍。
风险提示:市场竞争加剧风险,AI发展不及预期风险,体检订单不及预期风险,商誉减值风险。
公司发布2026年中期业绩:2026H1实现营业收入38.44亿元,同比下降6.45%;归母净利润为-1.82亿元,同比上升17.61%;体检服务收入36.13亿元,同比下降8.11%。
健康体检行业具有强季节性,上半年为传统淡季。2026年叠加节假日分布、企事业单位财务核算周期变化及部分企业预算后置等因素,导致体检服务订单到检节奏延后。但公司整体订单签订相对稳定,并未出现实质性流失,受影响的收入将在下半年逐步释放。下半年经营重点是推进政企、银行、保险等优质客户增长,提升全国性客户签单占比与到检份额,并通过客户结构优化与全国网络协同对冲宏观需求波动。
公司依托全国连锁网络、健康体检数据积累与AI产品矩阵,持续推动从单次体检向全周期健康管理升级。2026H1已在AI产品、服务响应效率和数据驾驶舱建设等方面取得进展。行业层面,老龄化、慢病管理和健康消费升级持续支撑体检与预防医学需求。但短期内,AI与院外健康管理业务对报表的贡献仍处于培育阶段,暂不构成估值基本面。
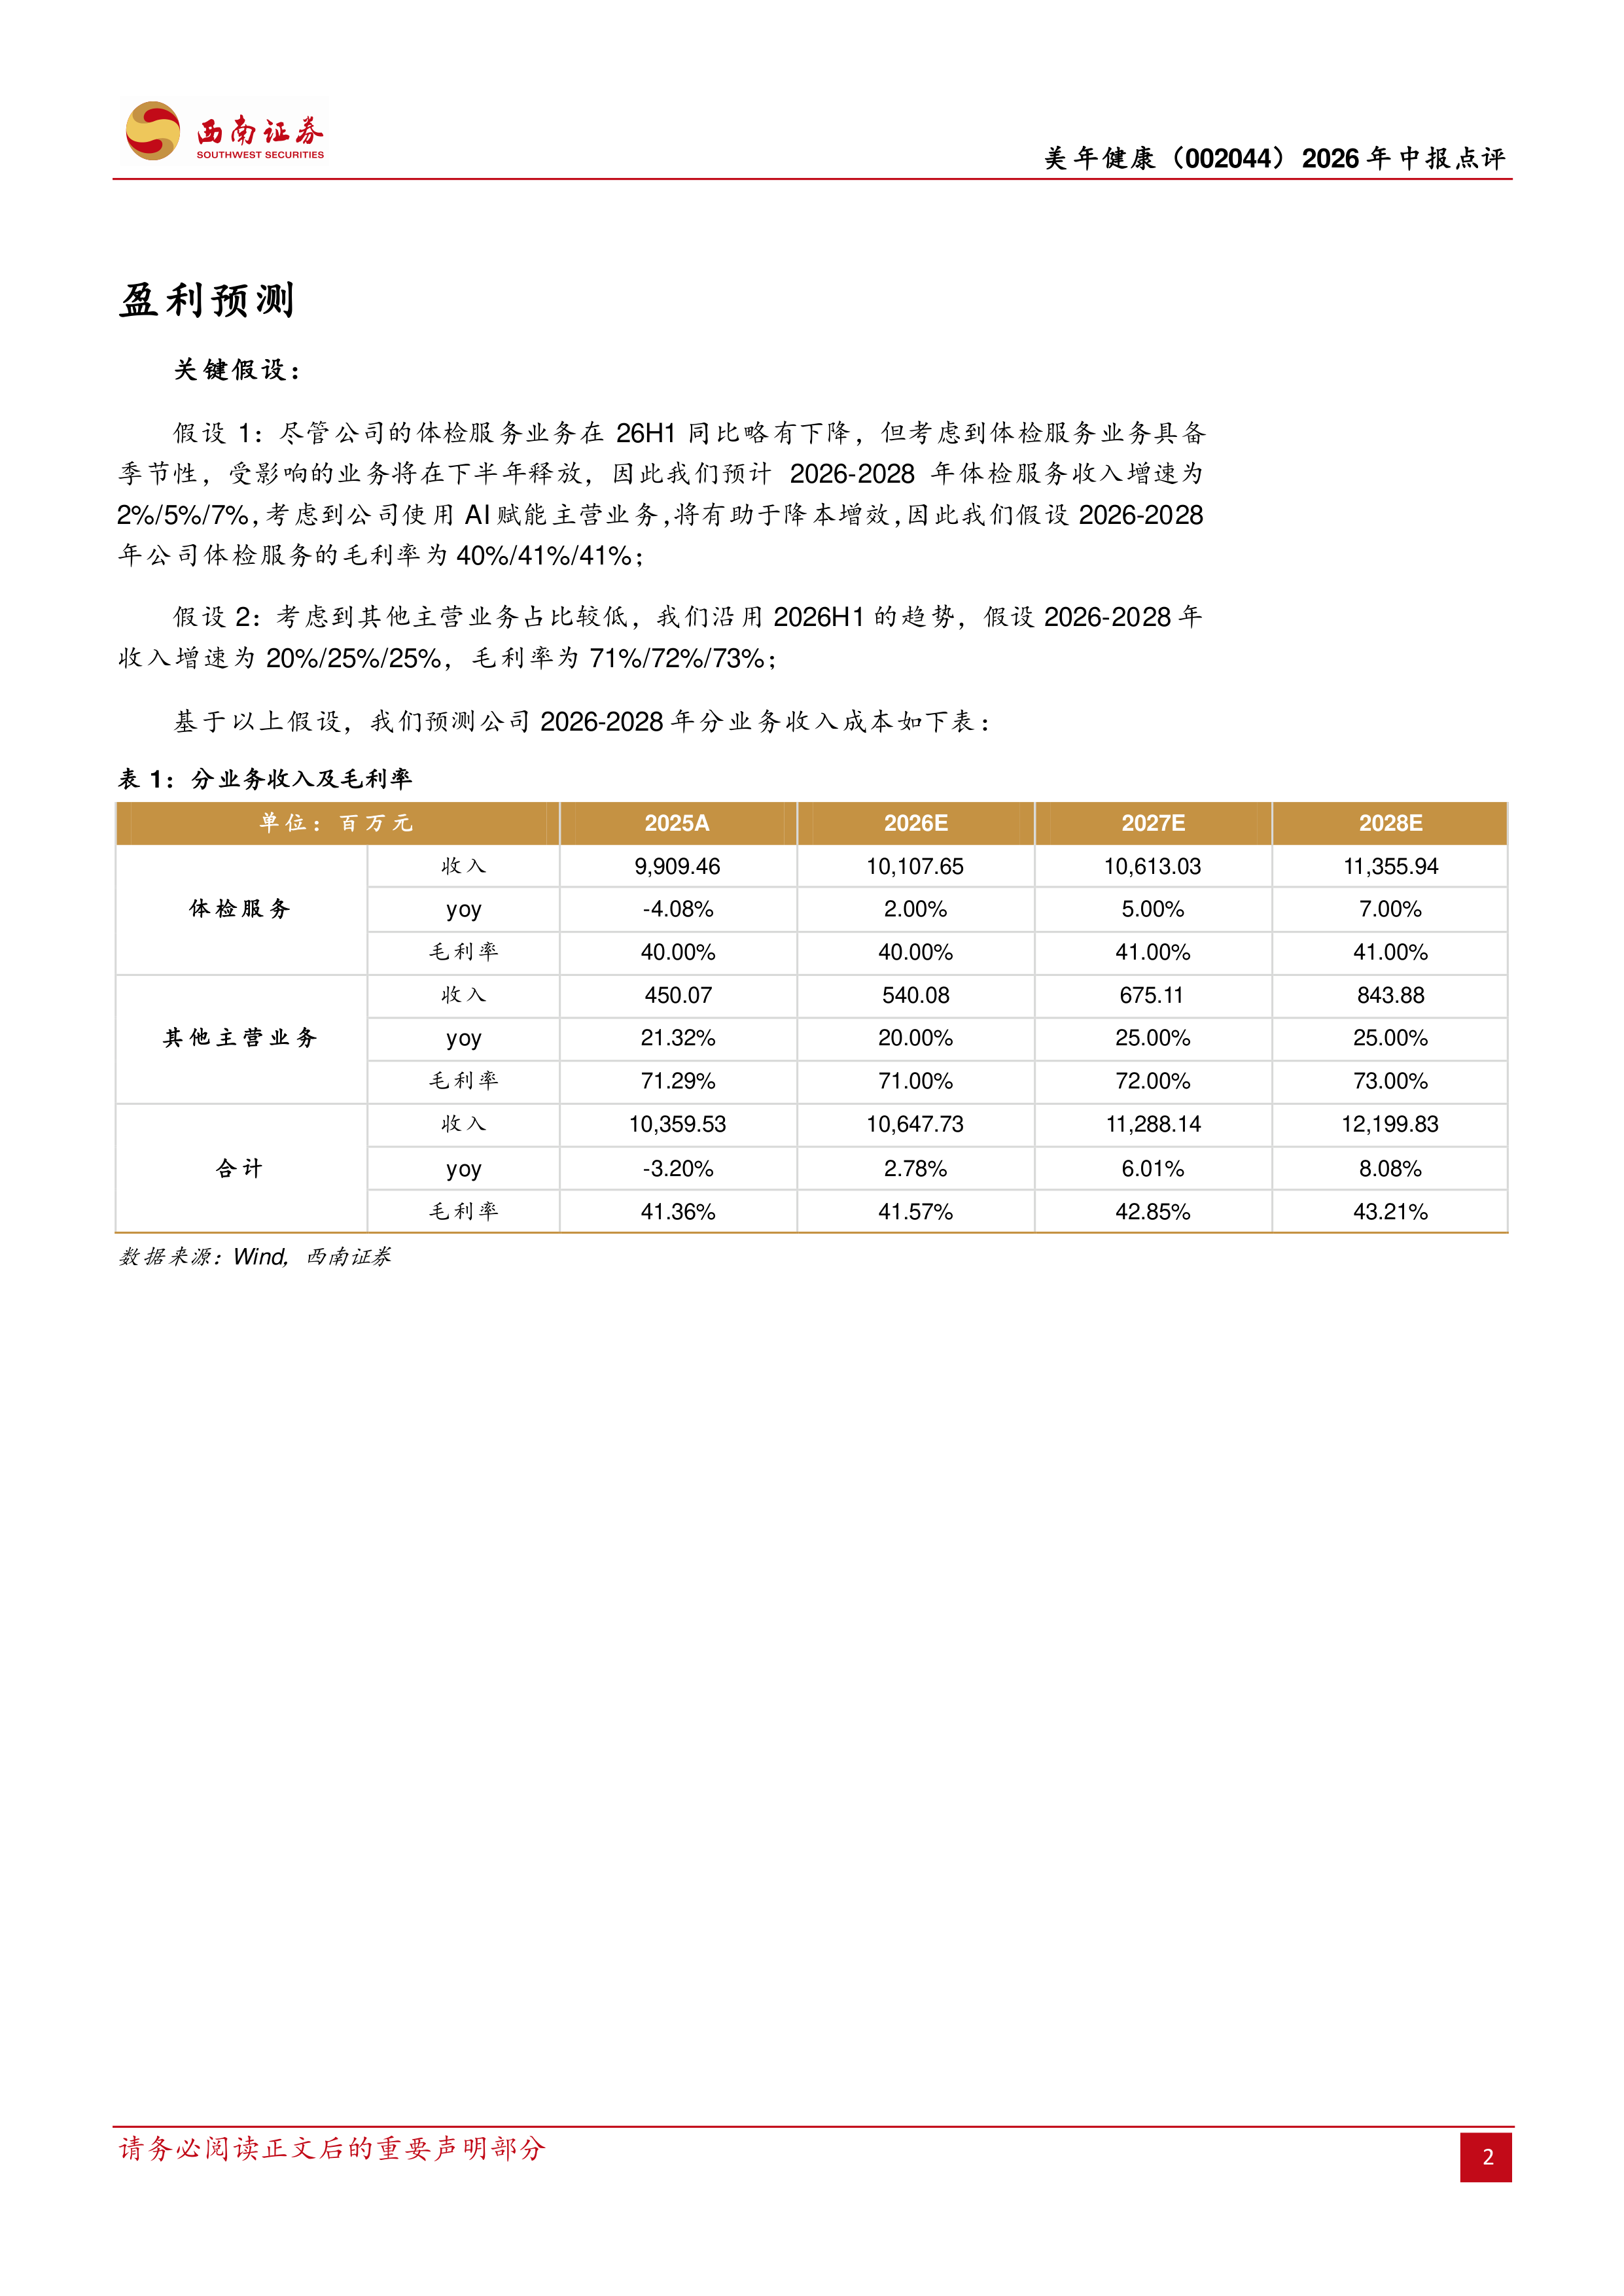
预计2026-2028年EPS分别为0.11元、0.14元、0.16元,对应动态PE分别为43倍、34倍、30倍。关键假设:体检服务收入增速2026-2028年分别为2%/5%/7%,毛利率分别为40%/41%/41%;其他主营业务收入增速分别为20%/25%/25%,毛利率分别为71%/72%/73%。
市场竞争加剧风险、AI发展不及预期风险、体检订单不及预期风险、商誉减值风险。
美年健康2026年上半年受旺季后置影响,营收出现下滑,但归母净利润亏损同比收窄,体现出AI赋能降本增效的初步成果。公司订单稳定性良好,下半年随着旺季到来,业绩有望逐季修复。中长期来看,公司坚持体检主业稳盘并积极拓展AI健康管理延伸业务,但相关新业务对报表贡献仍有限。当前估值较高(2026年PE为43倍),需关注订单释放节奏、AI商业化进展及商誉风险。
紫杉醇胶束放量加速,三抗引领价值重估
2026年中报点评:集采基本盘稳固,原料药业务盈利修复显著
2026年中报点评:赛立奇单抗医保放量,管线步入密集收获期
2026年半年报点评:上半年利润承压
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送