智翔金泰(688443)
投资要点
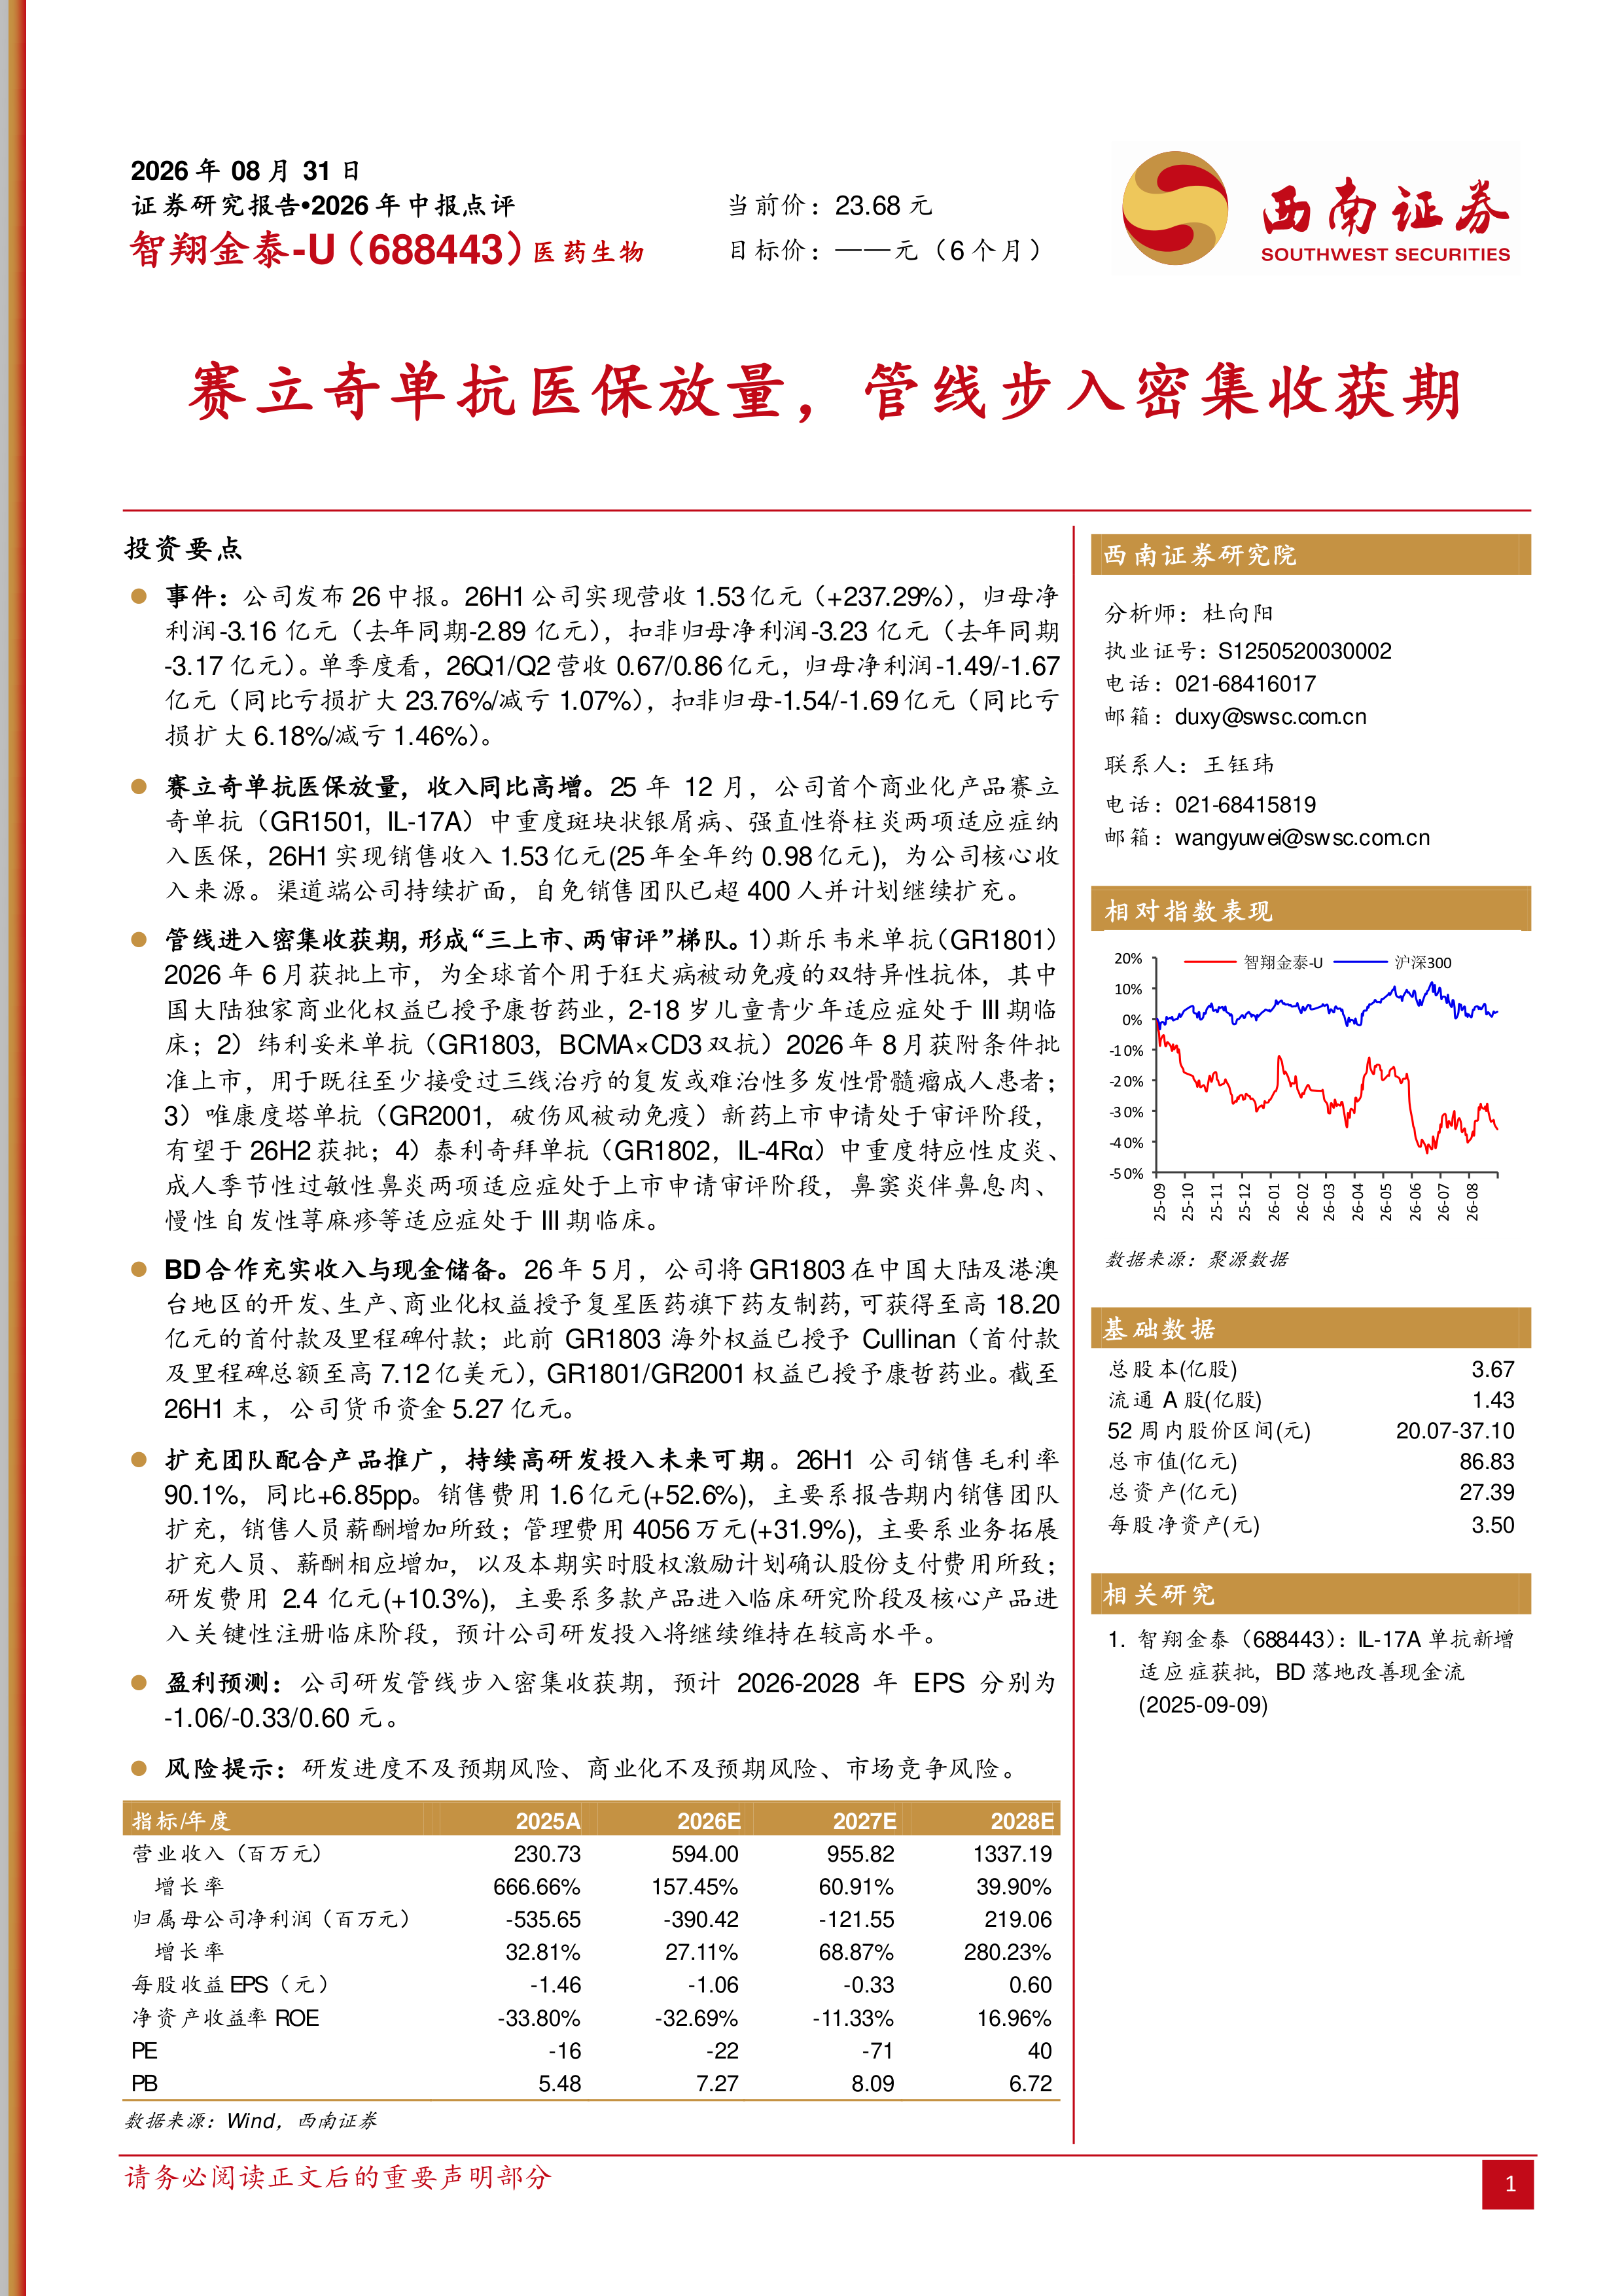
事件:公司发布26中报。26H1公司实现营收1.53亿元(+237.29%),归母净利润-3.16亿元(去年同期-2.89亿元),扣非归母净利润-3.23亿元(去年同期-3.17亿元)。单季度看,26Q1/Q2营收0.67/0.86亿元,归母净利润-1.49/-1.67亿元(同比亏损扩大23.76%/减亏1.07%),扣非归母-1.54/-1.69亿元(同比亏损扩大6.18%/减亏1.46%)。
赛立奇单抗医保放量,收入同比高增。25年12月,公司首个商业化产品赛立奇单抗(GR1501,IL-17A)中重度斑块状银屑病、强直性脊柱炎两项适应症纳入医保,26H1实现销售收入1.53亿元(25年全年约0.98亿元),为公司核心收入来源。渠道端公司持续扩面,自免销售团队已超400人并计划继续扩充。
管线进入密集收获期,形成“三上市、两审评”梯队。1)斯乐韦米单抗(GR1801)2026年6月获批上市,为全球首个用于狂犬病被动免疫的双特异性抗体,其中国大陆独家商业化权益已授予康哲药业,2-18岁儿童青少年适应症处于III期临床;2)纬利妥米单抗(GR1803,BCMA×CD3双抗)2026年8月获附条件批准上市,用于既往至少接受过三线治疗的复发或难治性多发性骨髓瘤成人患者;3)唯康度塔单抗(GR2001,破伤风被动免疫)新药上市申请处于审评阶段,有望于26H2获批;4)泰利奇拜单抗(GR1802,IL-4Rα)中重度特应性皮炎、成人季节性过敏性鼻炎两项适应症处于上市申请审评阶段,鼻窦炎伴鼻息肉、慢性自发性荨麻疹等适应症处于III期临床。
BD合作充实收入与现金储备。26年5月,公司将GR1803在中国大陆及港澳台地区的开发、生产、商业化权益授予复星医药旗下药友制药,可获得至高18.20亿元的首付款及里程碑付款;此前GR1803海外权益已授予Cullinan(首付款及里程碑总额至高7.12亿美元),GR1801/GR2001权益已授予康哲药业。截至26H1末,公司货币资金5.27亿元。
扩充团队配合产品推广,持续高研发投入未来可期。26H1公司销售毛利率90.1%,同比+6.85pp。销售费用1.6亿元(+52.6%),主要系报告期内销售团队扩充,销售人员薪酬增加所致;管理费用4056万元(+31.9%),主要系业务拓展扩充人员、薪酬相应增加,以及本期实时股权激励计划确认股份支付费用所致;研发费用2.4亿元(+10.3%),主要系多款产品进入临床研究阶段及核心产品进入关键性注册临床阶段,预计公司研发投入将继续维持在较高水平。
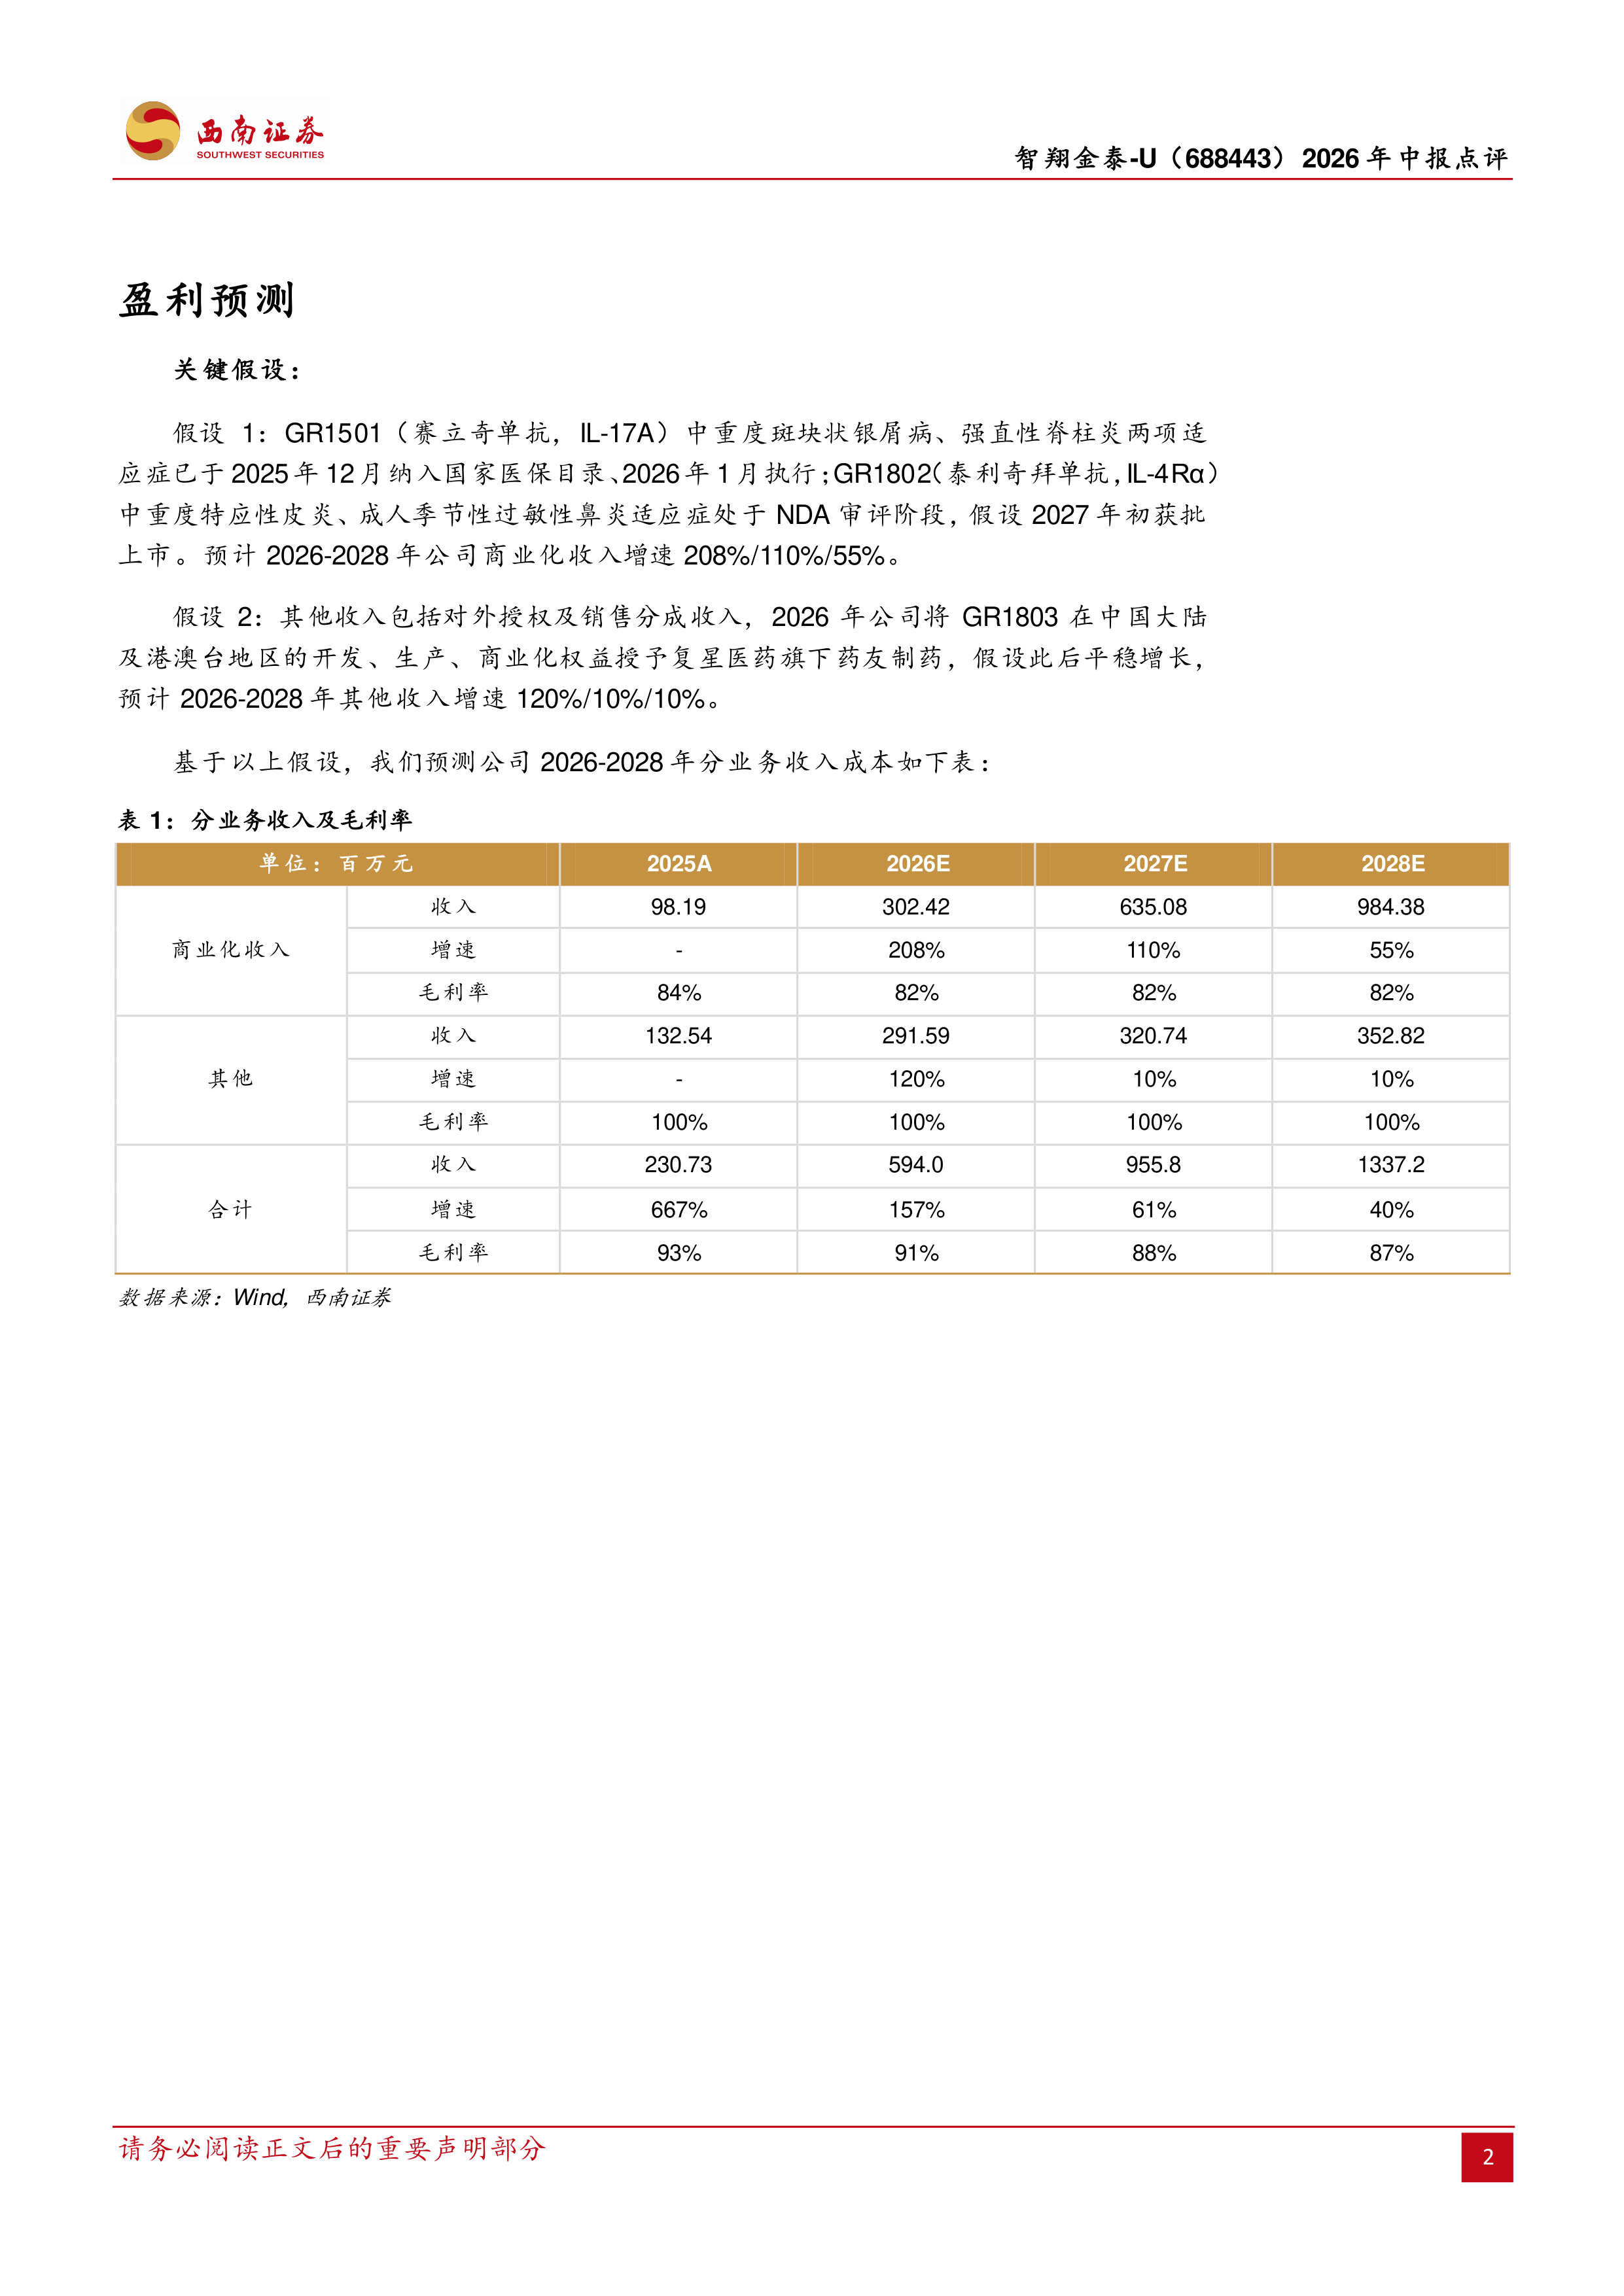
盈利预测:公司研发管线步入密集收获期,预计2026-2028年EPS分别为-1.06/-0.33/0.60元。
风险提示:研发进度不及预期风险、商业化不及预期风险、市场竞争风险。





 微信扫一扫-立即使用