-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

海外创新加速突破,拓展长期增长点
下载次数:
2517 次
发布机构:
国金证券股份有限公司
发布日期:
2026-08-25
页数:
4页
安图生物(603658)
业绩简评
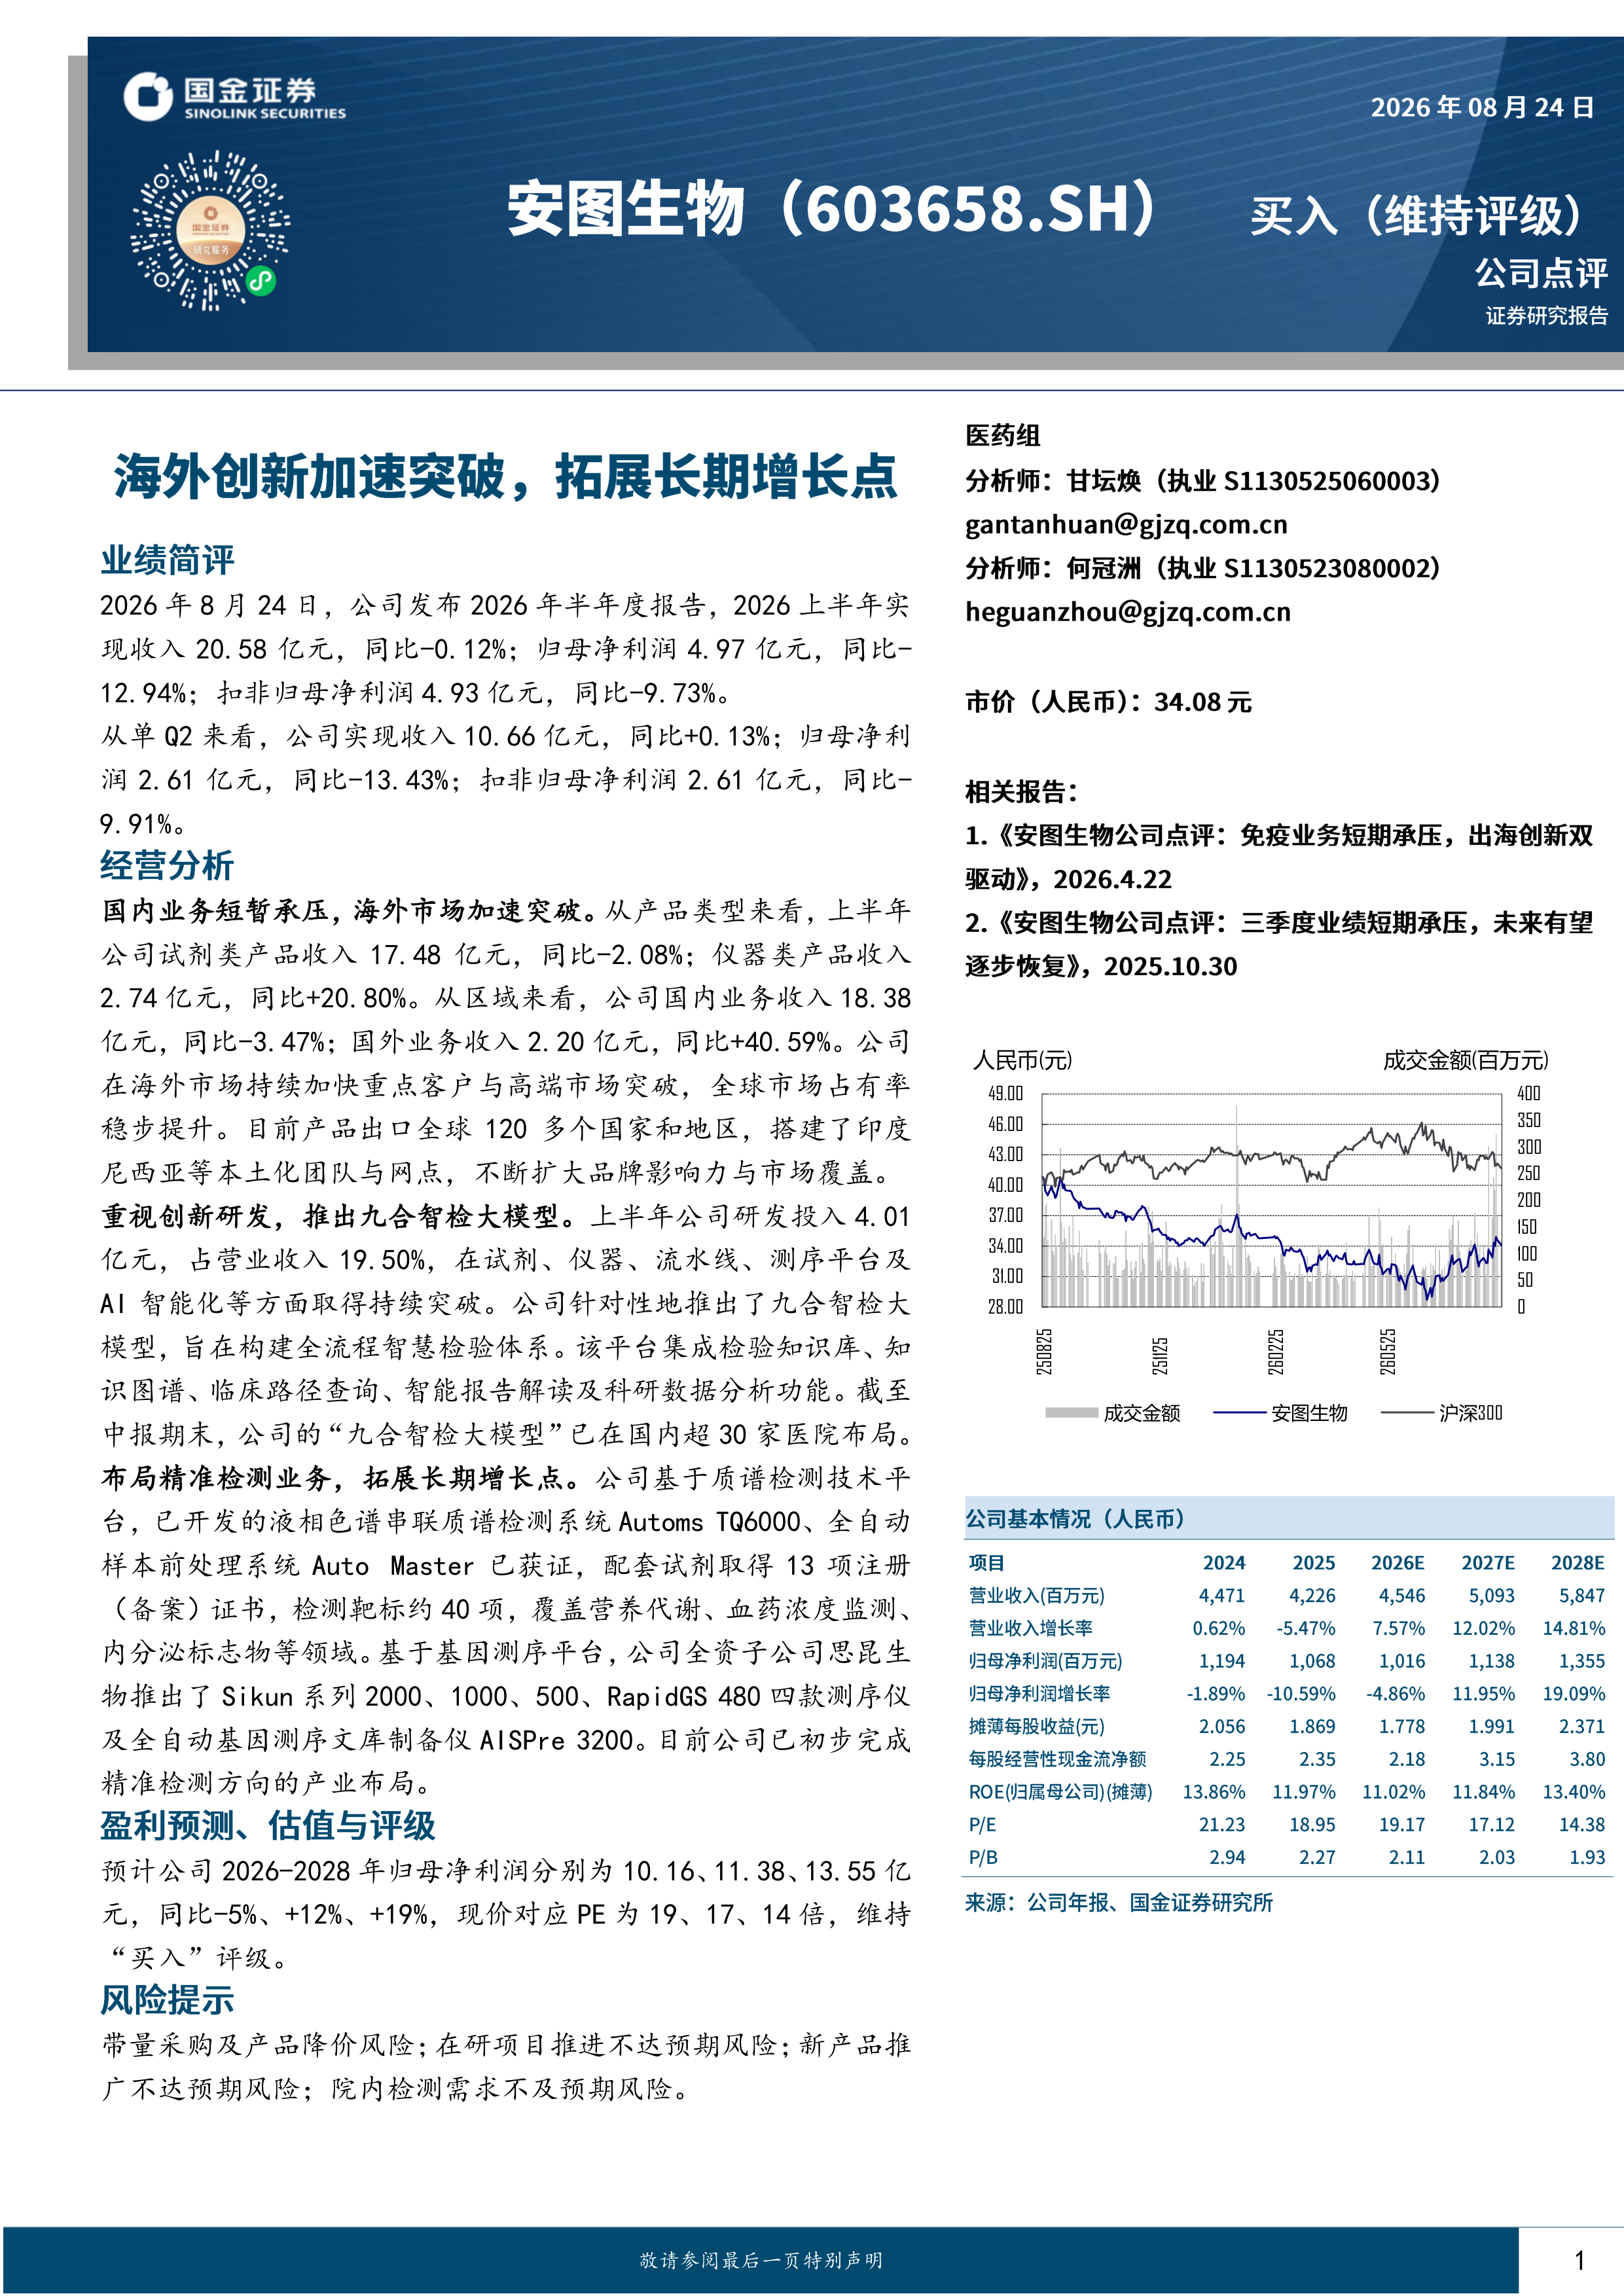
2026年8月24日,公司发布2026年半年度报告,2026上半年实现收入20.58亿元,同比-0.12%;归母净利润4.97亿元,同比-12.94%;扣非归母净利润4.93亿元,同比-9.73%。
从单Q2来看,公司实现收入10.66亿元,同比+0.13%;归母净利润2.61亿元,同比-13.43%;扣非归母净利润2.61亿元,同比-9.91%。
经营分析
国内业务短暂承压,海外市场加速突破。从产品类型来看,上半年公司试剂类产品收入17.48亿元,同比-2.08%;仪器类产品收入2.74亿元,同比+20.80%。从区域来看,公司国内业务收入18.38亿元,同比-3.47%;国外业务收入2.20亿元,同比+40.59%。公司在海外市场持续加快重点客户与高端市场突破,全球市场占有率稳步提升。目前产品出口全球120多个国家和地区,搭建了印度尼西亚等本土化团队与网点,不断扩大品牌影响力与市场覆盖。
重视创新研发,推出九合智检大模型。上半年公司研发投入4.01亿元,占营业收入19.50%,在试剂、仪器、流水线、测序平台及AI智能化等方面取得持续突破。公司针对性地推出了九合智检大模型,旨在构建全流程智慧检验体系。该平台集成检验知识库、知识图谱、临床路径查询、智能报告解读及科研数据分析功能。截至中报期末,公司的“九合智检大模型”已在国内超30家医院布局。
布局精准检测业务,拓展长期增长点。公司基于质谱检测技术平台,已开发的液相色谱串联质谱检测系统AutomsTQ6000、全自动样本前处理系统AutoMaster已获证,配套试剂取得13项注册(备案)证书,检测靶标约40项,覆盖营养代谢、血药浓度监测、内分泌标志物等领域。基于基因测序平台,公司全资子公司思昆生物推出了Sikun系列2000、1000、500、RapidGS480四款测序仪及全自动基因测序文库制备仪AISPre3200。目前公司已初步完成精准检测方向的产业布局。
盈利预测
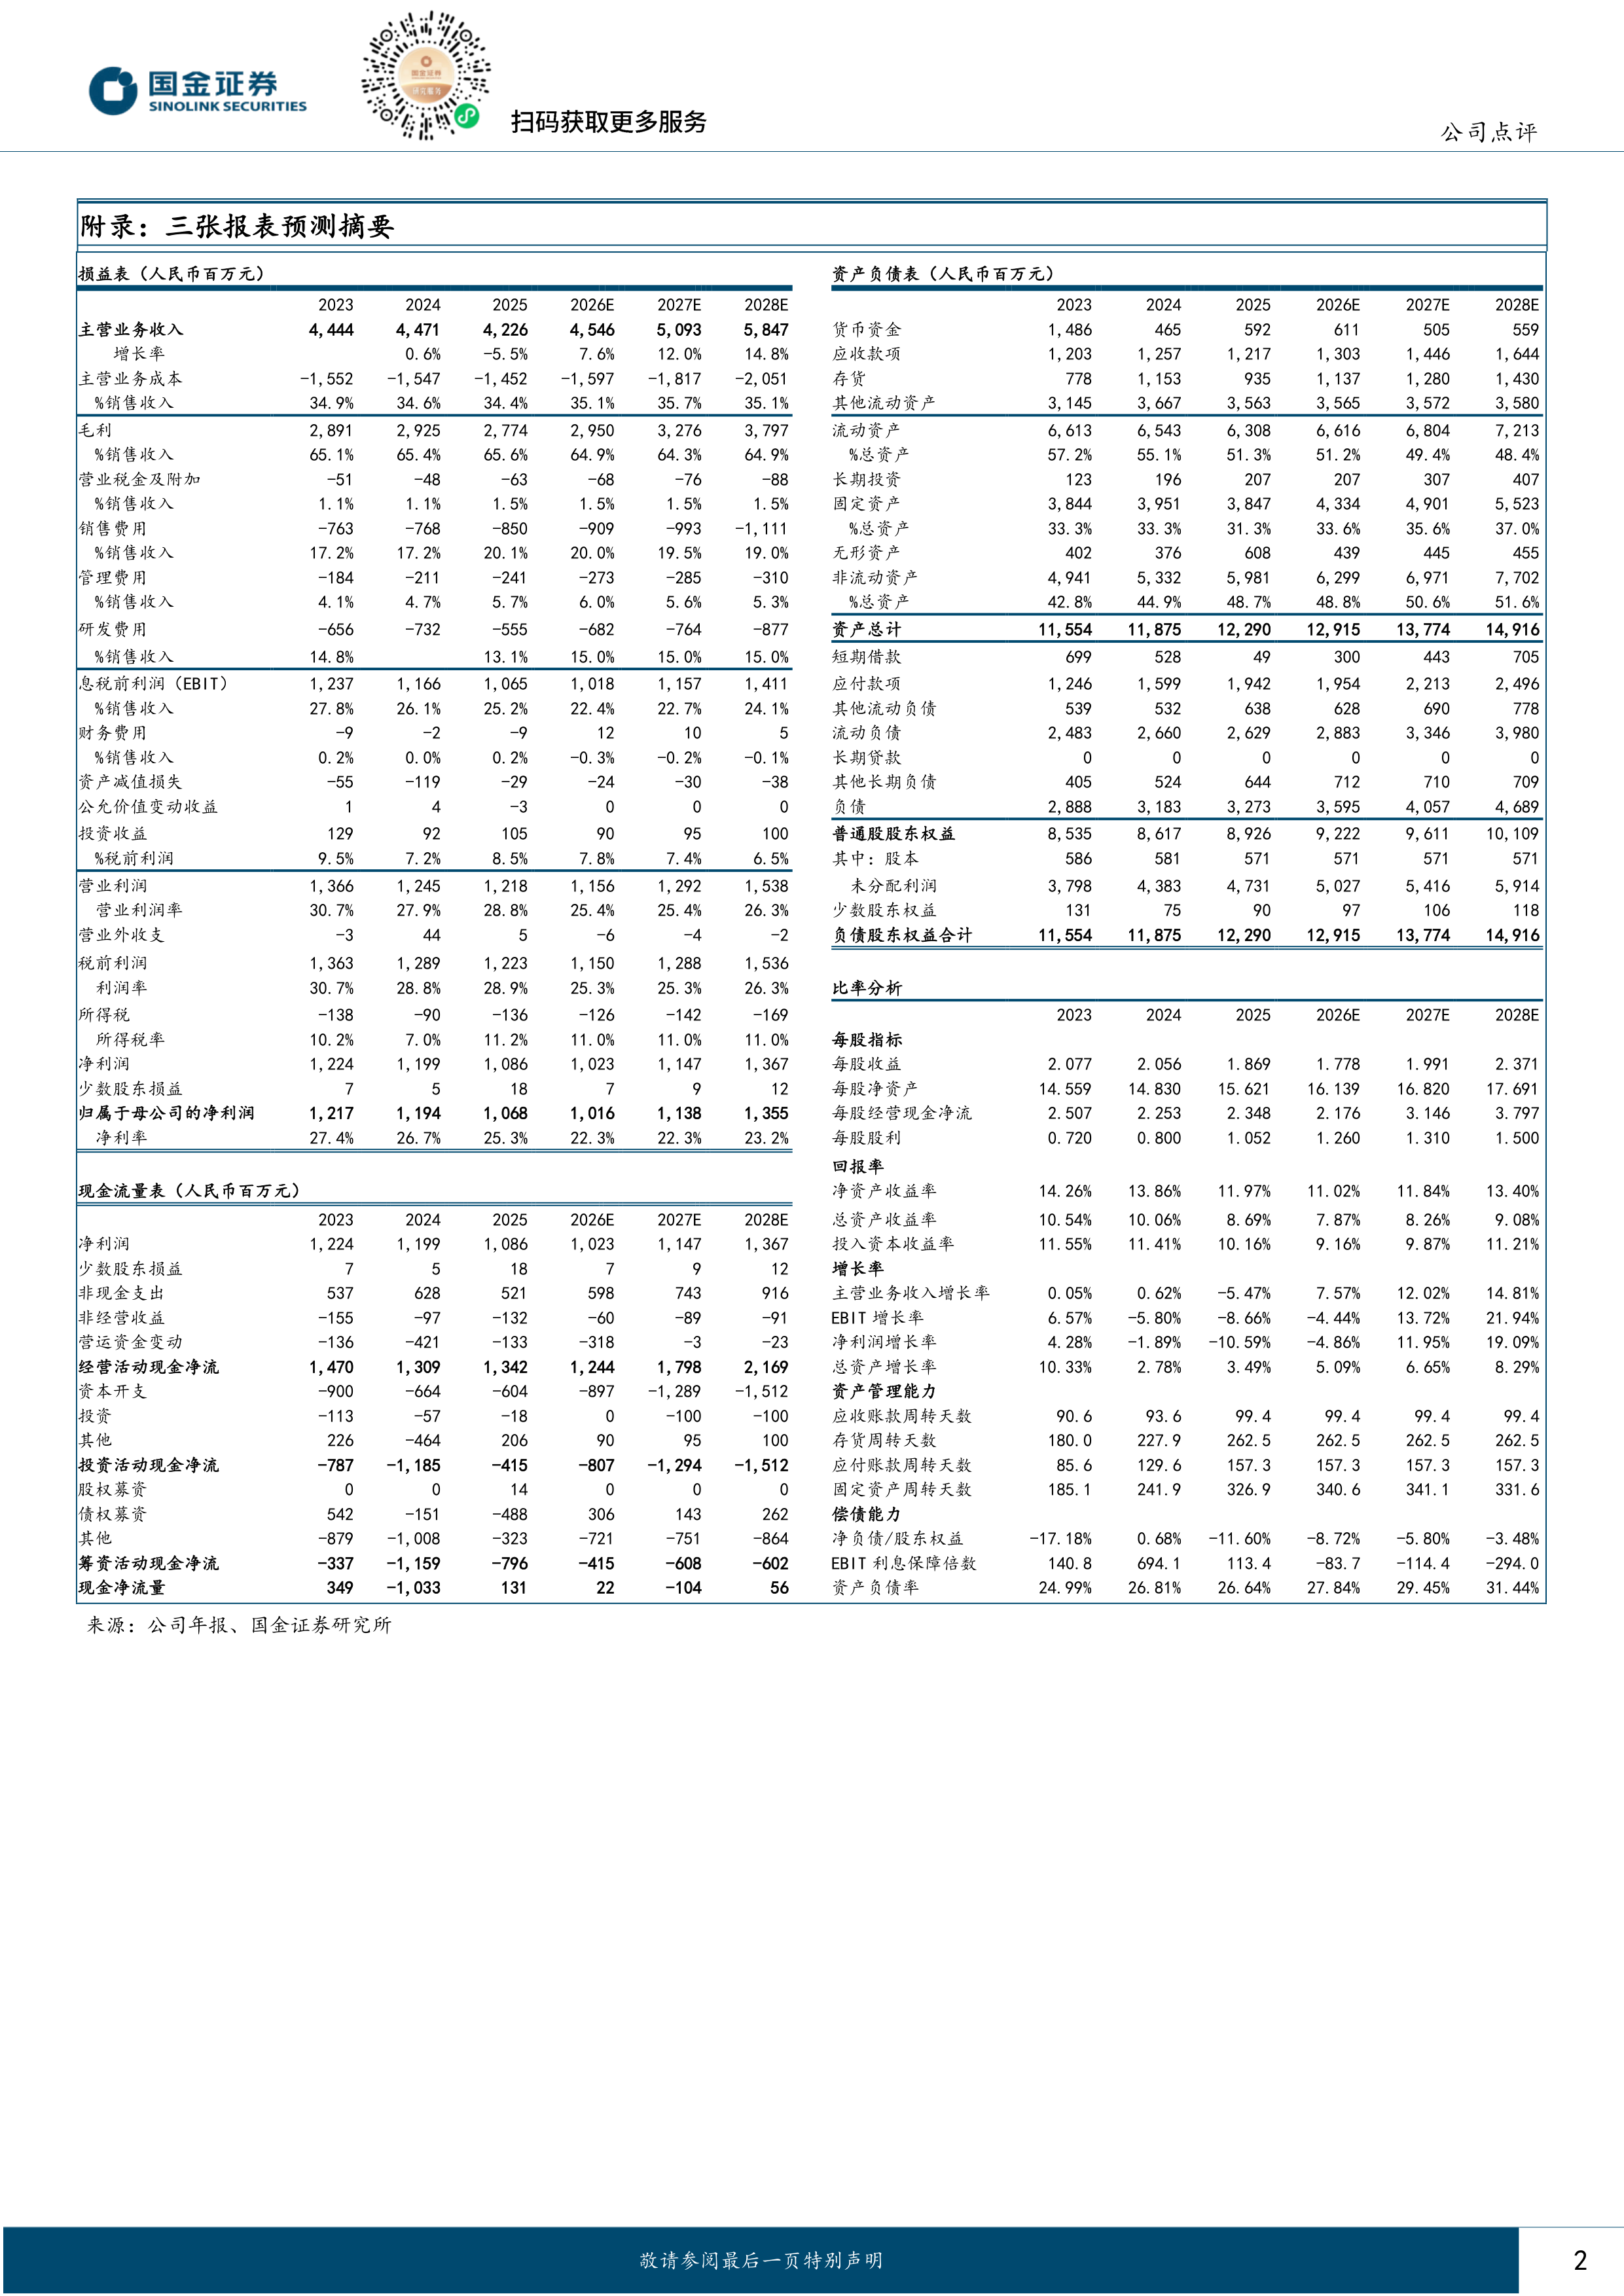
预计公司2026-2028年归母净利润分别为10.16、11.38、13.55亿元,同比-5%、+12%、+19%,现价对应PE为19、17、14倍,维持“买入”评级。
风险提示
带量采购及产品降价风险;在研项目推进不达预期风险;新产品推广不达预期风险;院内检测需求不及预期风险。
业绩短期承压,创新转型加速
海外领跑IVD稳健,业绩增长回暖
深耕CKM领域,创新驱动增长
盈利能力修复,医数融合构筑新增长
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送