2025中国医药研发创新与营销创新峰会
2026半年报点评:业绩稳健增长,神经类产品高速增长

2026半年报点评:业绩稳健增长,神经类产品高速增长

研报

2026半年报点评:业绩稳健增长,神经类产品高速增长

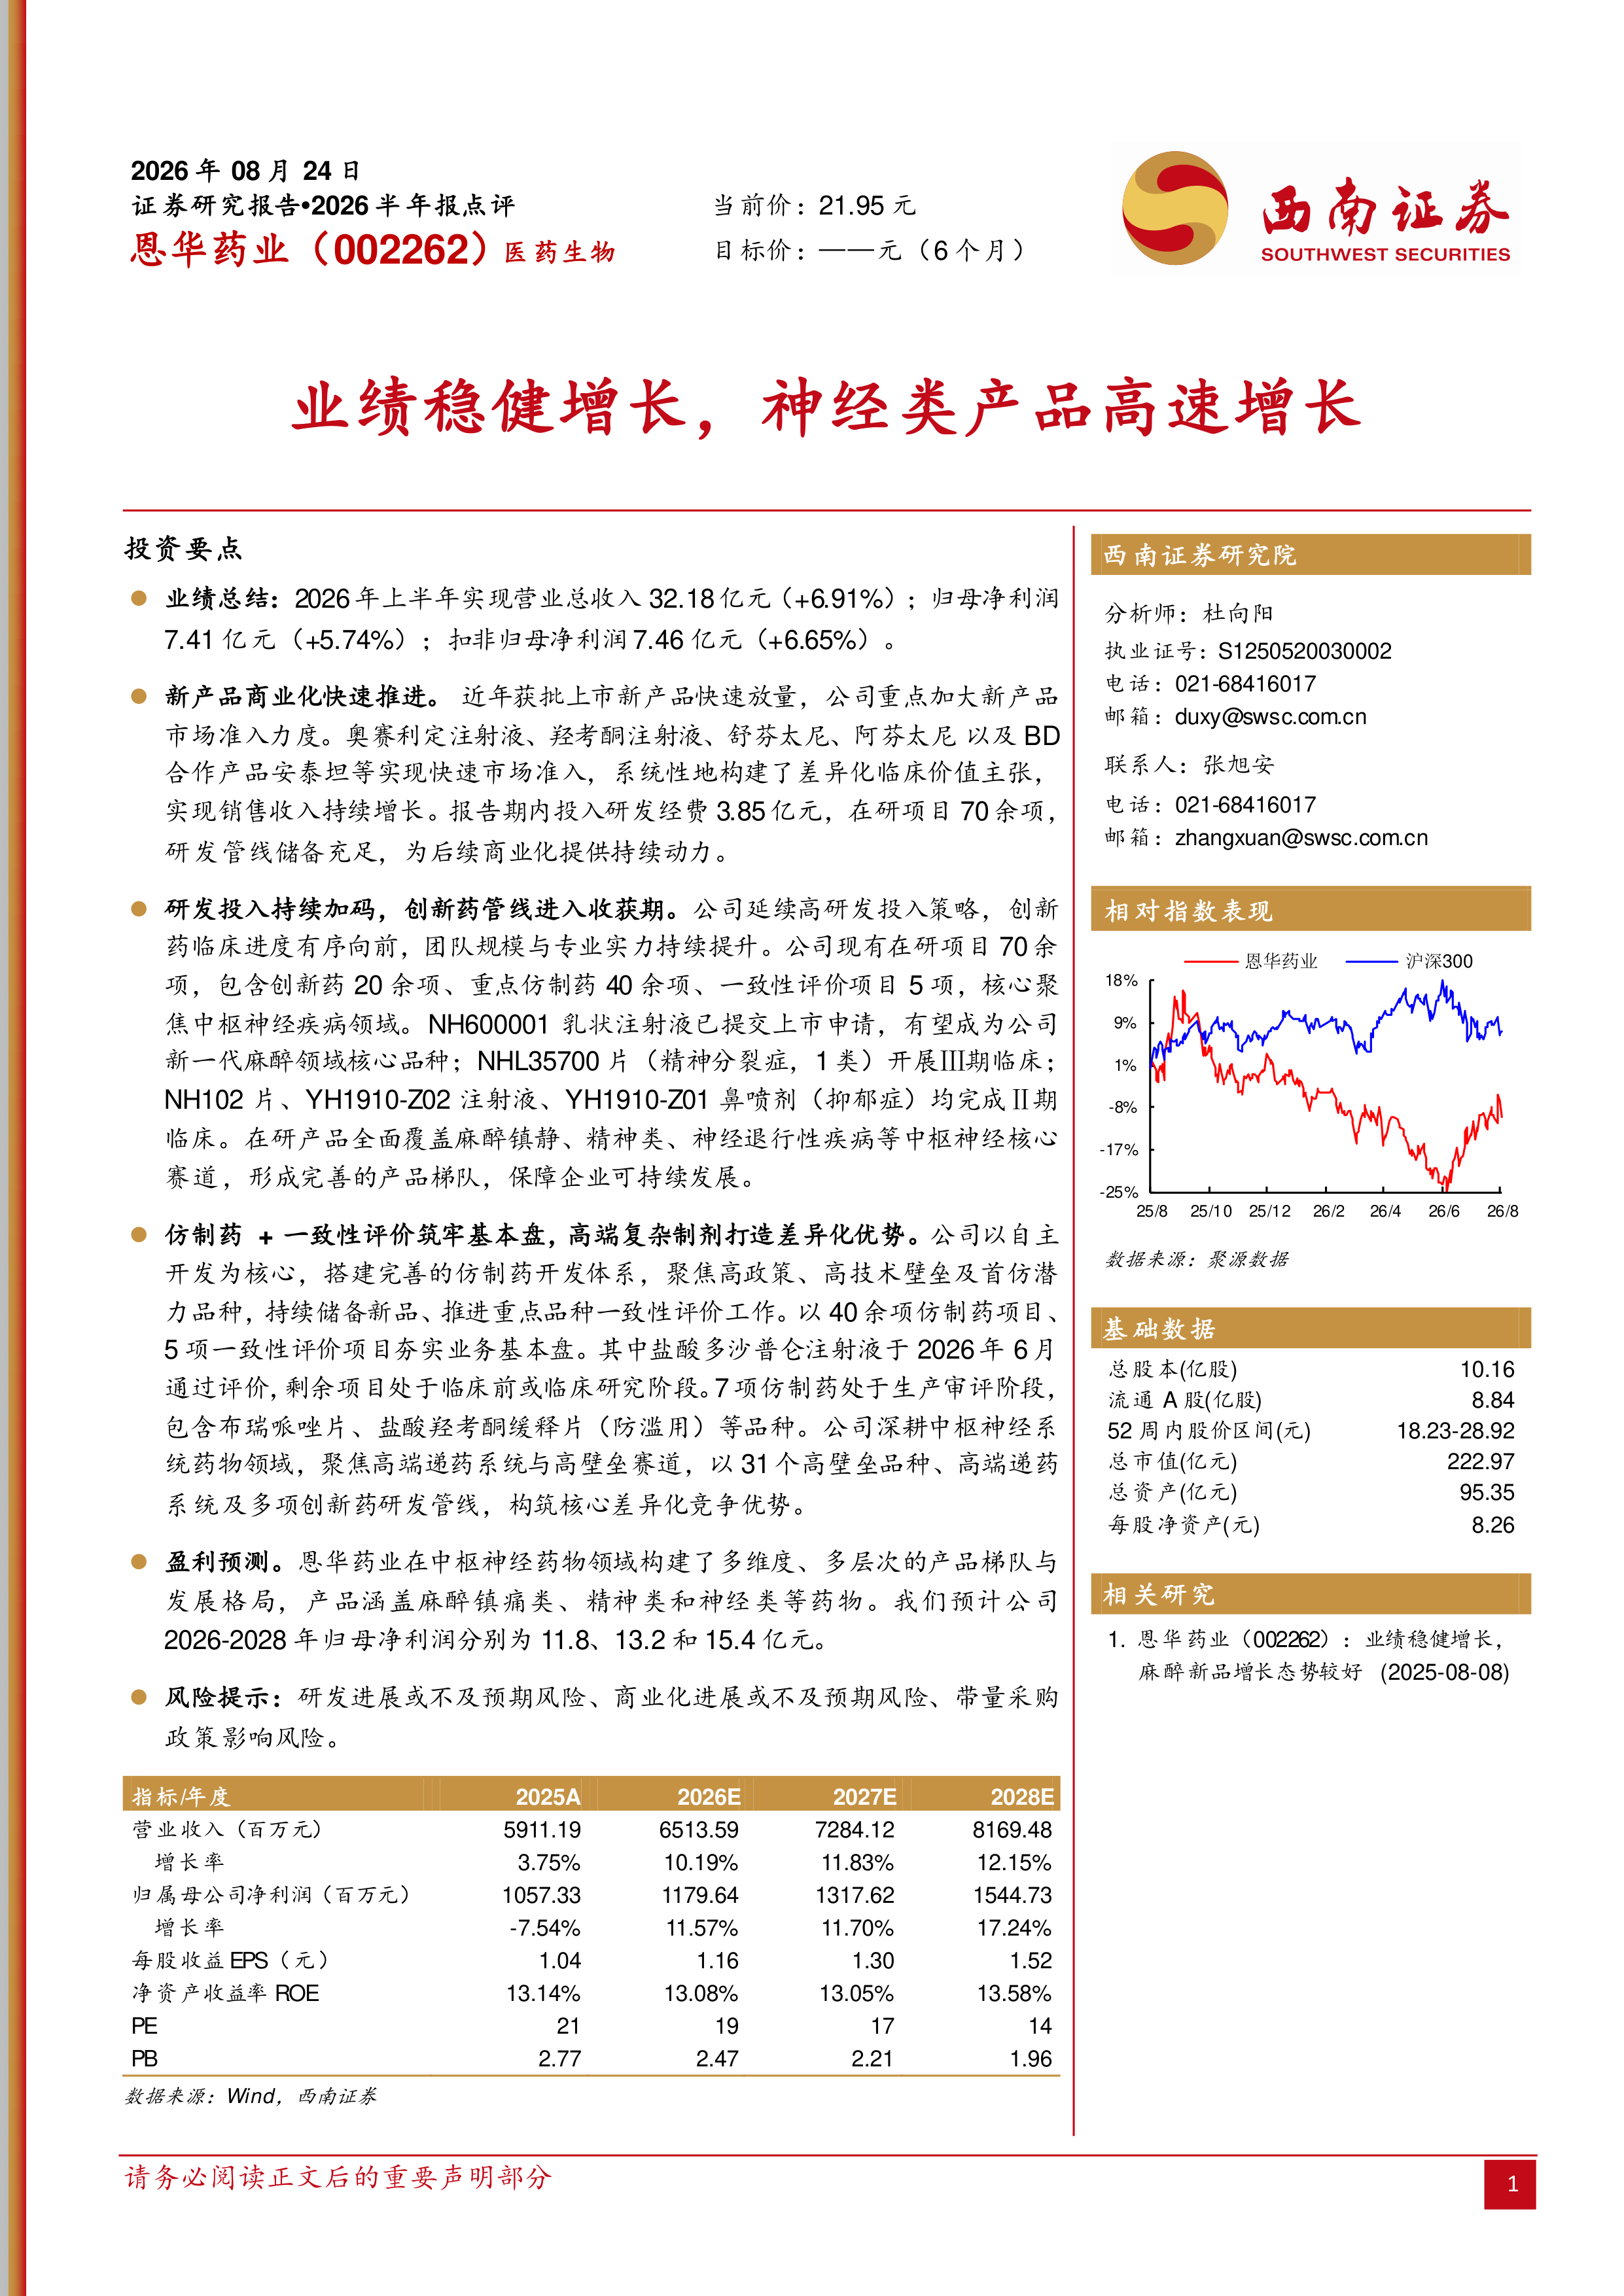
  恩华药业(002262)   投资要点   业绩总结:2026年上半年实现营业总收入32.18亿元(+6.91%);归母净利润7.41亿元(+5.74%);扣非归母净利润7.46亿元(+6.65%)。   新产品商业化快速推进。近年获批上市新产品快速放量,公司重点加大新产品市场准入力度。奥赛利定注射液、羟考酮注射液、舒芬太尼、阿芬太尼以及BD合作产品安泰坦等实现快速市场准入,系统性地构建了差异化临床价值主张,实现销售收入持续增长。报告期内投入研发经费3.85亿元,在研项目70余项,研发管线储备充足,为后续商业化提供持续动力。   研发投入持续加码,创新药管线进入收获期。公司延续高研发投入策略,创新药临床进度有序向前,团队规模与专业实力持续提升。公司现有在研项目70余项,包含创新药20余项、重点仿制药40余项、一致性评价项目5项,核心聚焦中枢神经疾病领域。NH600001乳状注射液已提交上市申请,有望成为公司新一代麻醉领域核心品种;NHL35700片(精神分裂症,1类)开展Ⅲ期临床;NH102片、YH1910-Z02注射液、YH1910-Z01鼻喷剂(抑郁症)均完成Ⅱ期临床。在研产品全面覆盖麻醉镇静、精神类、神经退行性疾病等中枢神经核心赛道,形成完善的产品梯队,保障企业可持续发展。   仿制药+一致性评价筑牢基本盘,高端复杂制剂打造差异化优势。公司以自主开发为核心,搭建完善的仿制药开发体系,聚焦高政策、高技术壁垒及首仿潜力品种,持续储备新品、推进重点品种一致性评价工作。以40余项仿制药项目、5项一致性评价项目夯实业务基本盘。其中盐酸多沙普仑注射液于2026年6月通过评价,剩余项目处于临床前或临床研究阶段。7项仿制药处于生产审评阶段,包含布瑞哌唑片、盐酸羟考酮缓释片(防滥用)等品种。公司深耕中枢神经系统药物领域,聚焦高端递药系统与高壁垒赛道,以31个高壁垒品种、高端递药系统及多项创新药研发管线,构筑核心差异化竞争优势。   盈利预测。恩华药业在中枢神经药物领域构建了多维度、多层次的产品梯队与发展格局,产品涵盖麻醉镇痛类、精神类和神经类等药物。我们预计公司2026-2028年归母净利润分别为11.8、13.2和15.4亿元。   风险提示:研发进展或不及预期风险、商业化进展或不及预期风险、带量采购政策影响风险。
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2869 次

  • 发布机构:

    西南证券股份有限公司

  • 发布日期:

    2026-08-24

  • 页数:

    6页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  恩华药业(002262)

  投资要点

  业绩总结:2026年上半年实现营业总收入32.18亿元(+6.91%);归母净利润7.41亿元(+5.74%);扣非归母净利润7.46亿元(+6.65%)。

  新产品商业化快速推进。近年获批上市新产品快速放量,公司重点加大新产品市场准入力度。奥赛利定注射液、羟考酮注射液、舒芬太尼、阿芬太尼以及BD合作产品安泰坦等实现快速市场准入,系统性地构建了差异化临床价值主张,实现销售收入持续增长。报告期内投入研发经费3.85亿元,在研项目70余项,研发管线储备充足,为后续商业化提供持续动力。

  研发投入持续加码,创新药管线进入收获期。公司延续高研发投入策略,创新药临床进度有序向前,团队规模与专业实力持续提升。公司现有在研项目70余项,包含创新药20余项、重点仿制药40余项、一致性评价项目5项,核心聚焦中枢神经疾病领域。NH600001乳状注射液已提交上市申请,有望成为公司新一代麻醉领域核心品种;NHL35700片(精神分裂症,1类)开展Ⅲ期临床;NH102片、YH1910-Z02注射液、YH1910-Z01鼻喷剂(抑郁症)均完成Ⅱ期临床。在研产品全面覆盖麻醉镇静、精神类、神经退行性疾病等中枢神经核心赛道,形成完善的产品梯队,保障企业可持续发展。

  仿制药+一致性评价筑牢基本盘,高端复杂制剂打造差异化优势。公司以自主开发为核心,搭建完善的仿制药开发体系,聚焦高政策、高技术壁垒及首仿潜力品种,持续储备新品、推进重点品种一致性评价工作。以40余项仿制药项目、5项一致性评价项目夯实业务基本盘。其中盐酸多沙普仑注射液于2026年6月通过评价,剩余项目处于临床前或临床研究阶段。7项仿制药处于生产审评阶段,包含布瑞哌唑片、盐酸羟考酮缓释片(防滥用)等品种。公司深耕中枢神经系统药物领域,聚焦高端递药系统与高壁垒赛道,以31个高壁垒品种、高端递药系统及多项创新药研发管线,构筑核心差异化竞争优势。

  盈利预测。恩华药业在中枢神经药物领域构建了多维度、多层次的产品梯队与发展格局,产品涵盖麻醉镇痛类、精神类和神经类等药物。我们预计公司2026-2028年归母净利润分别为11.8、13.2和15.4亿元。

  风险提示:研发进展或不及预期风险、商业化进展或不及预期风险、带量采购政策影响风险。

中心思想

神经类产品高速增长,中枢神经领域龙头地位稳固

恩华药业在2026上半年实现了营业收入和归母净利润的稳健增长,其中神经类产品收入同比增速高达67.5%,成为业绩增长的核心驱动力。公司在中枢神经药物领域形成了“创新药+仿制药+一致性评价”的多层次产品梯队,新产品商业化快速推进,研发管线储备充足,有望维持可持续增长。

研发投入持续加码,创新药与高端仿制药共同构筑差异化竞争优势

公司延续高研发投入策略,在研项目70余项,涵盖麻醉、精神、神经退行性疾病等核心赛道。其中NH600001乳状注射液已提交上市申请,NHL35700片进入Ⅲ期临床,同时高端仿制药(如盐酸羟考酮缓释片防滥用剂型)布局高壁垒品种,形成了产品梯队与差异化优势,保障公司长期竞争力。

主要内容

投资要点

报告指出公司上半年业绩稳健增长,新产品商业化快速推进,研发投入持续加码,仿制药与一致性评价工作稳步推进。核心数据包括:营收32.18亿元(+6.91%),归母净利7.41亿元(+5.74%),扣非归母净利7.46亿元(+6.65%)。新产品奥赛利定、羟考酮、舒芬太尼、阿芬太尼及安泰坦等实现快速市场准入,销售收入持续增长。研发投入3.85亿元,在研项目70余项,创新药管线进入收获期。仿制药方面,盐酸多沙普仑注射液通过评价,7项仿制药处于生产审评阶段。

盈利预测

关键假设

报告对主要业务板块做出收入与毛利率预测假设:

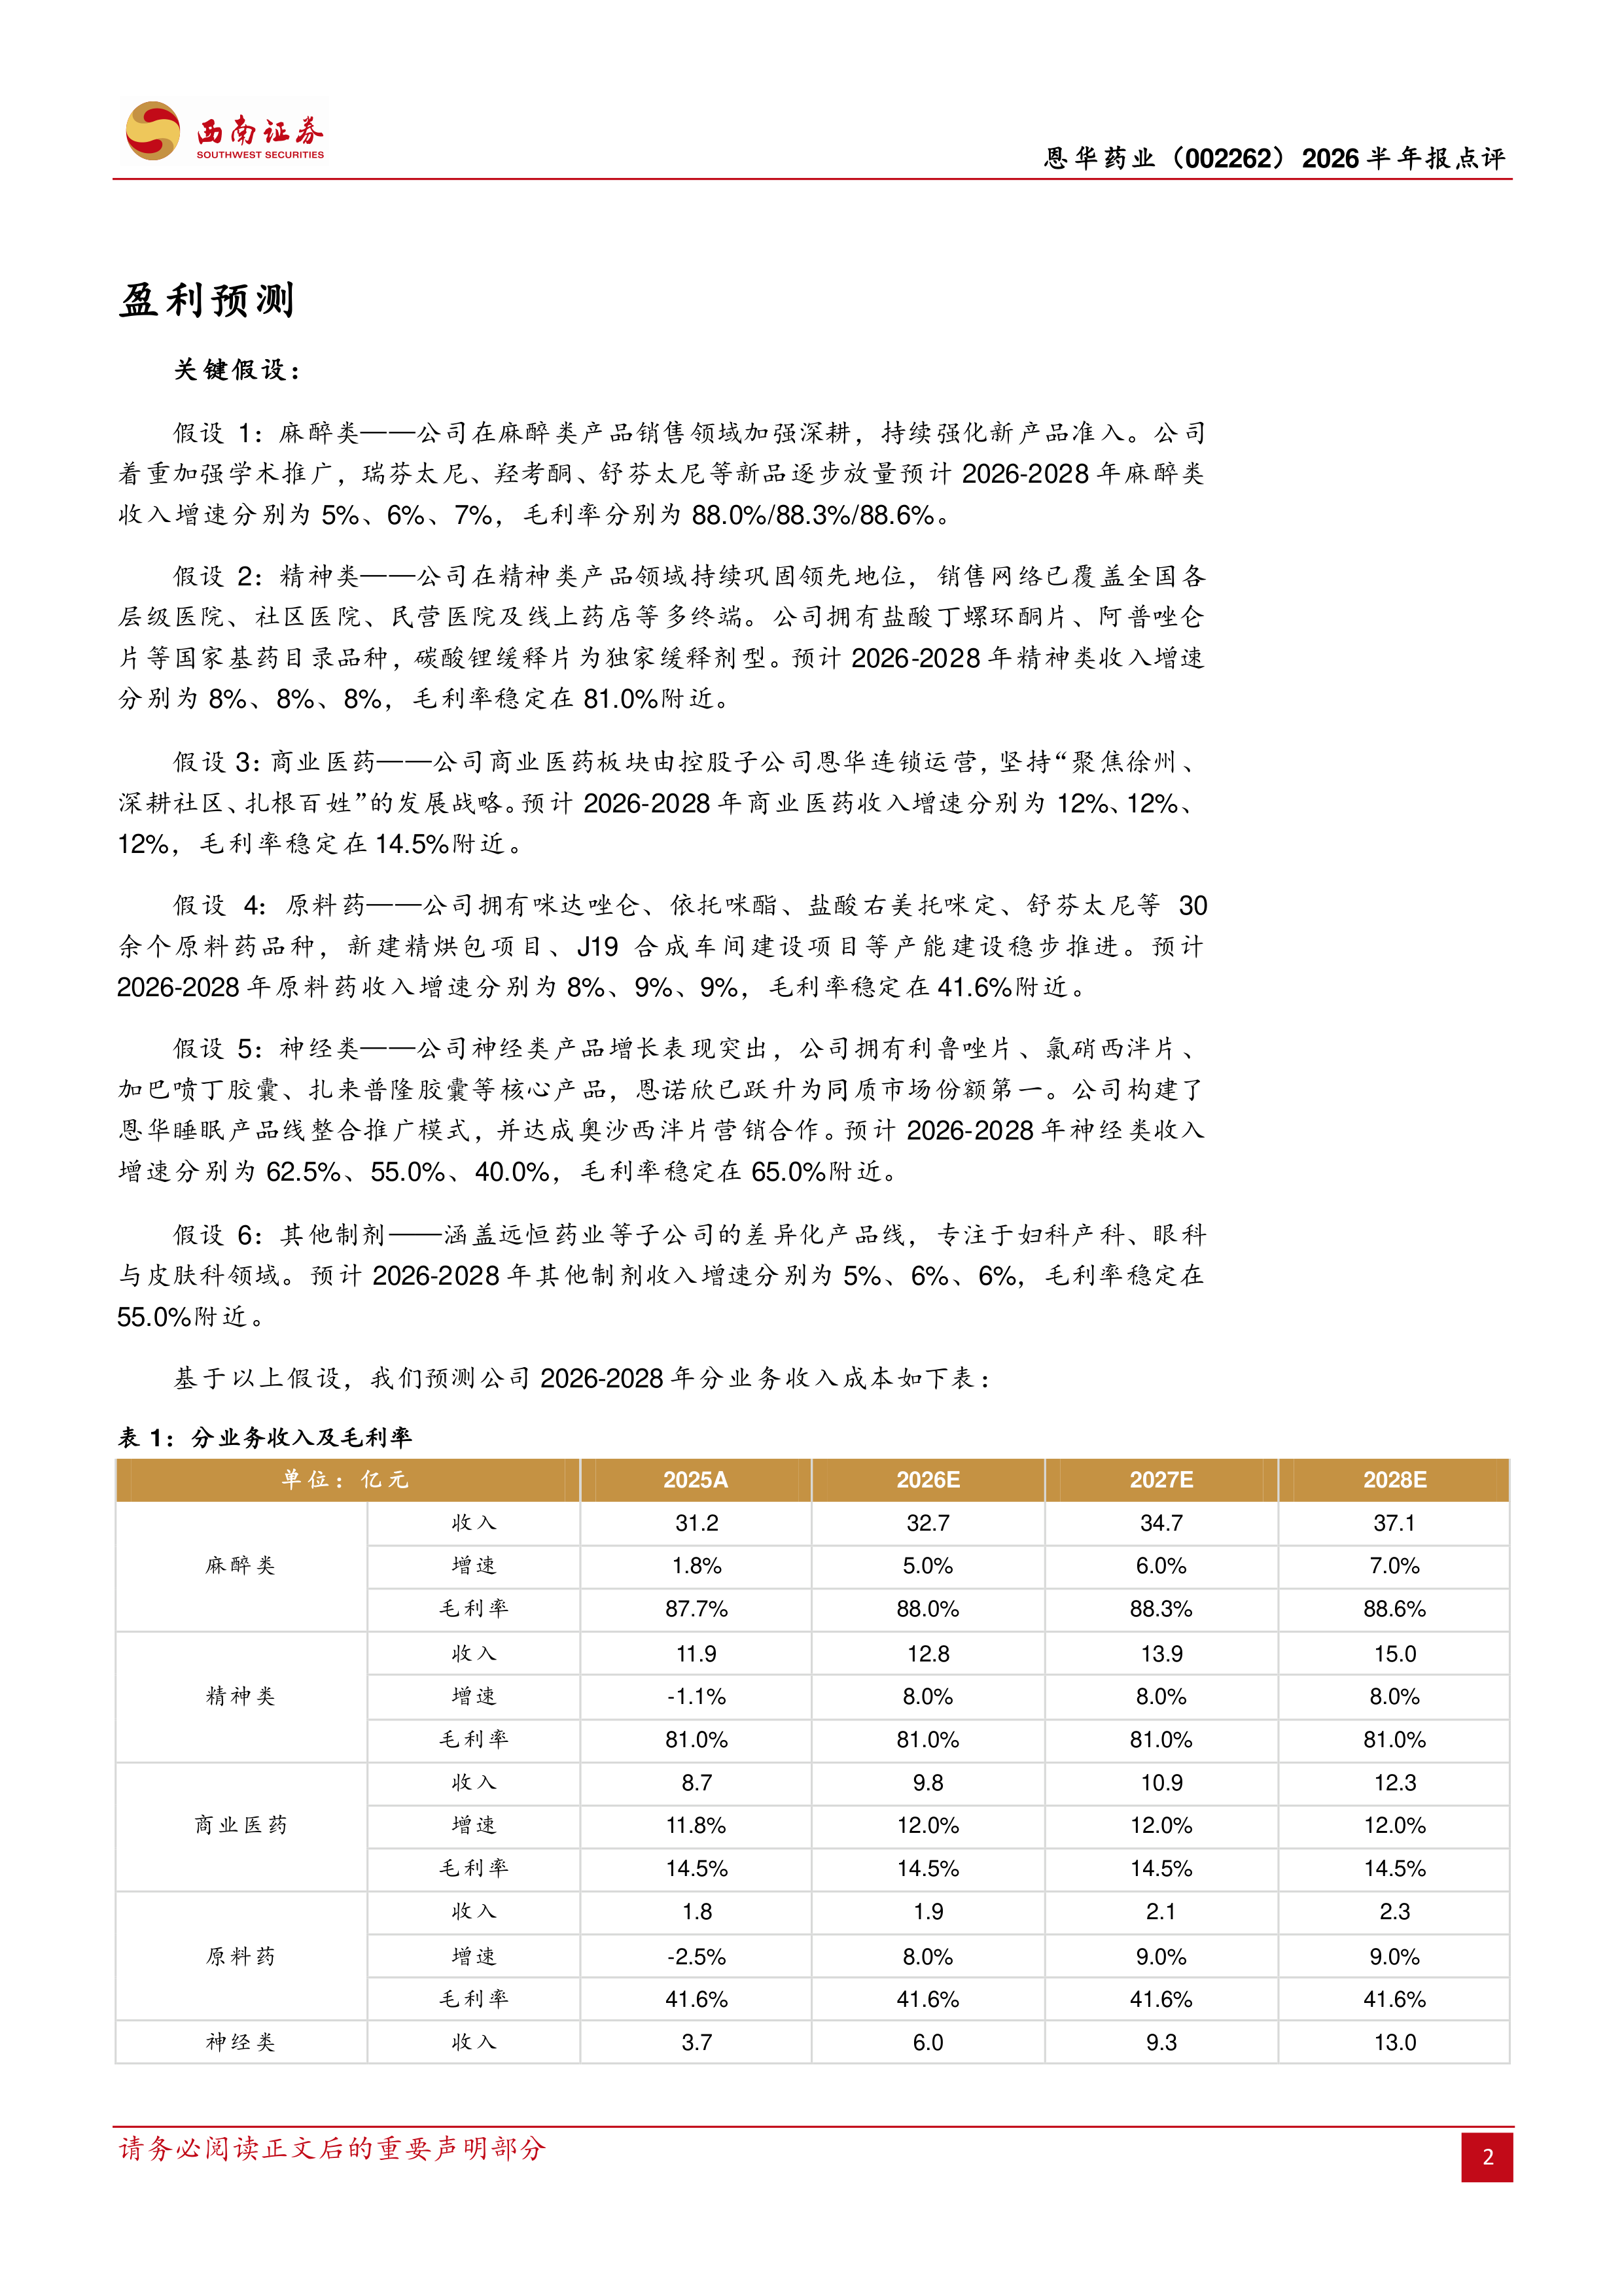
  • 麻醉类:预计2026-2028年收入增速分别为5%、6%、7%,毛利率逐步提升至88.0%/88.3%/88.6%。
  • 精神类:预计收入增速保持8%,毛利率稳定在81.0%。
  • 商业医药:预计收入增速12%,毛利率14.5%。
  • 原料药:预计收入增速8%/9%/9%,毛利率41.6%。
  • 神经类:预计收入增速分别为62.5%、55.0%、40.0%,毛利率65.0%。
  • 其他制剂:预计收入增速5%/6%/6%,毛利率55.0%。

盈利预测结果

基于上述假设,预测公司2026-2028年归母净利润分别为11.8亿元、13.2亿元、15.4亿元,对应EPS分别为1.16元、1.30元、1.52元。PE估值分别为19倍、17倍、14倍。

财务预测与估值

报告提供了详细的利润表、资产负债表、现金流量表及关键财务指标预测。其中营业收入预计从2025年的59.11亿元增长至2028年的81.69亿元,年复合增速约11.4%;归母净利润增速分别为11.57%、11.70%、17.24%;ROE维持在13%左右;资产负债率保持在12%左右的低杠杆水平;经营活动现金流持续为正。整体财务结构稳健,成长性明确。

总结

恩华药业2026上半年实现了稳健的业绩增长,核心亮点在于神经类产品收入高速增长(同比+67.5%),以及新产品商业化快速推进。公司在中枢神经药物领域拥有完整的研发与产品体系:创新药管线(如NH600001、NHL35700)进入收获期,高端仿制药与一致性评价项目(布瑞哌唑片、盐酸羟考酮缓释片等)储备丰富,为后续商业化提供持续动力。根据盈利预测,2026-2028年归母净利润复合增速约13.5%,估值水平合理(PE 19/17/14倍),具备中长期投资价值。风险因素包括研发不及预期、商业化进展缓慢以及带量采购政策影响。总体而言,公司在医药生物行业中中枢神经领域的龙头地位稳固,未来发展可期。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 6
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
西南证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3