-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
莱康奇塔单抗商业化推广顺利,公司海外市场布局加速
下载次数:
736 次
发布机构:
国信证券股份有限公司
发布日期:
2026-11-06
页数:
6页
丽珠集团(000513)
核心观点
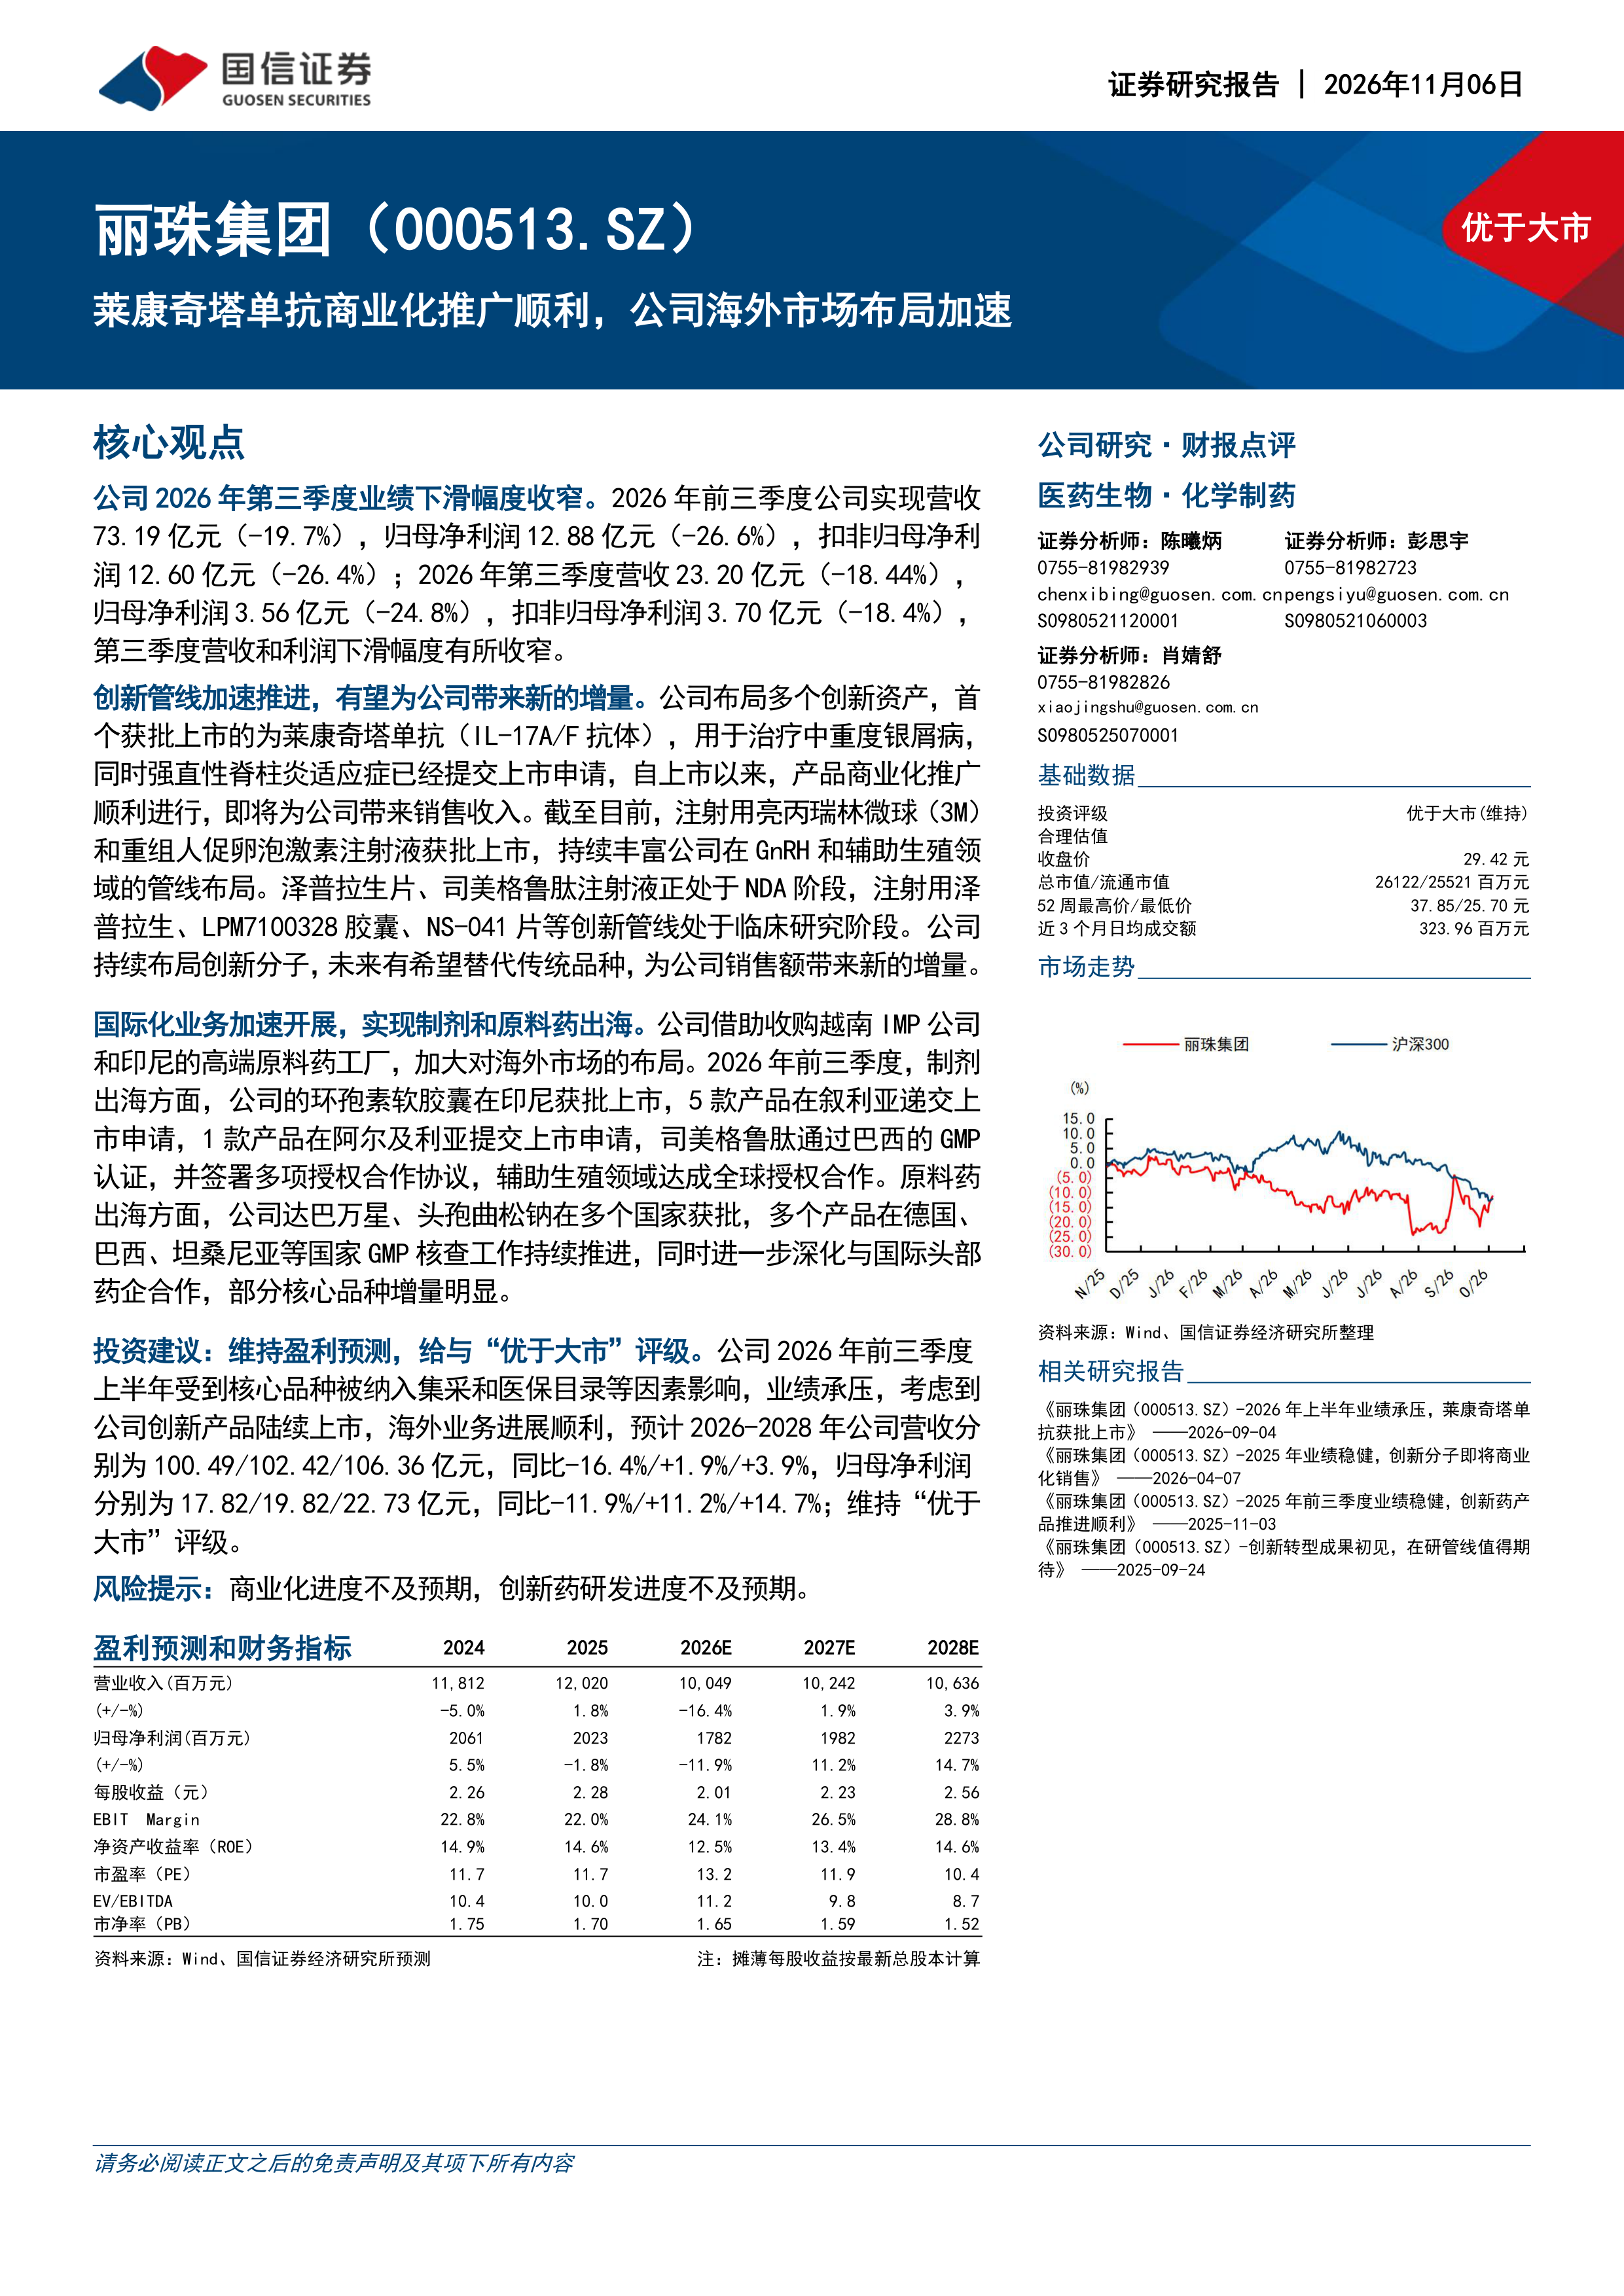
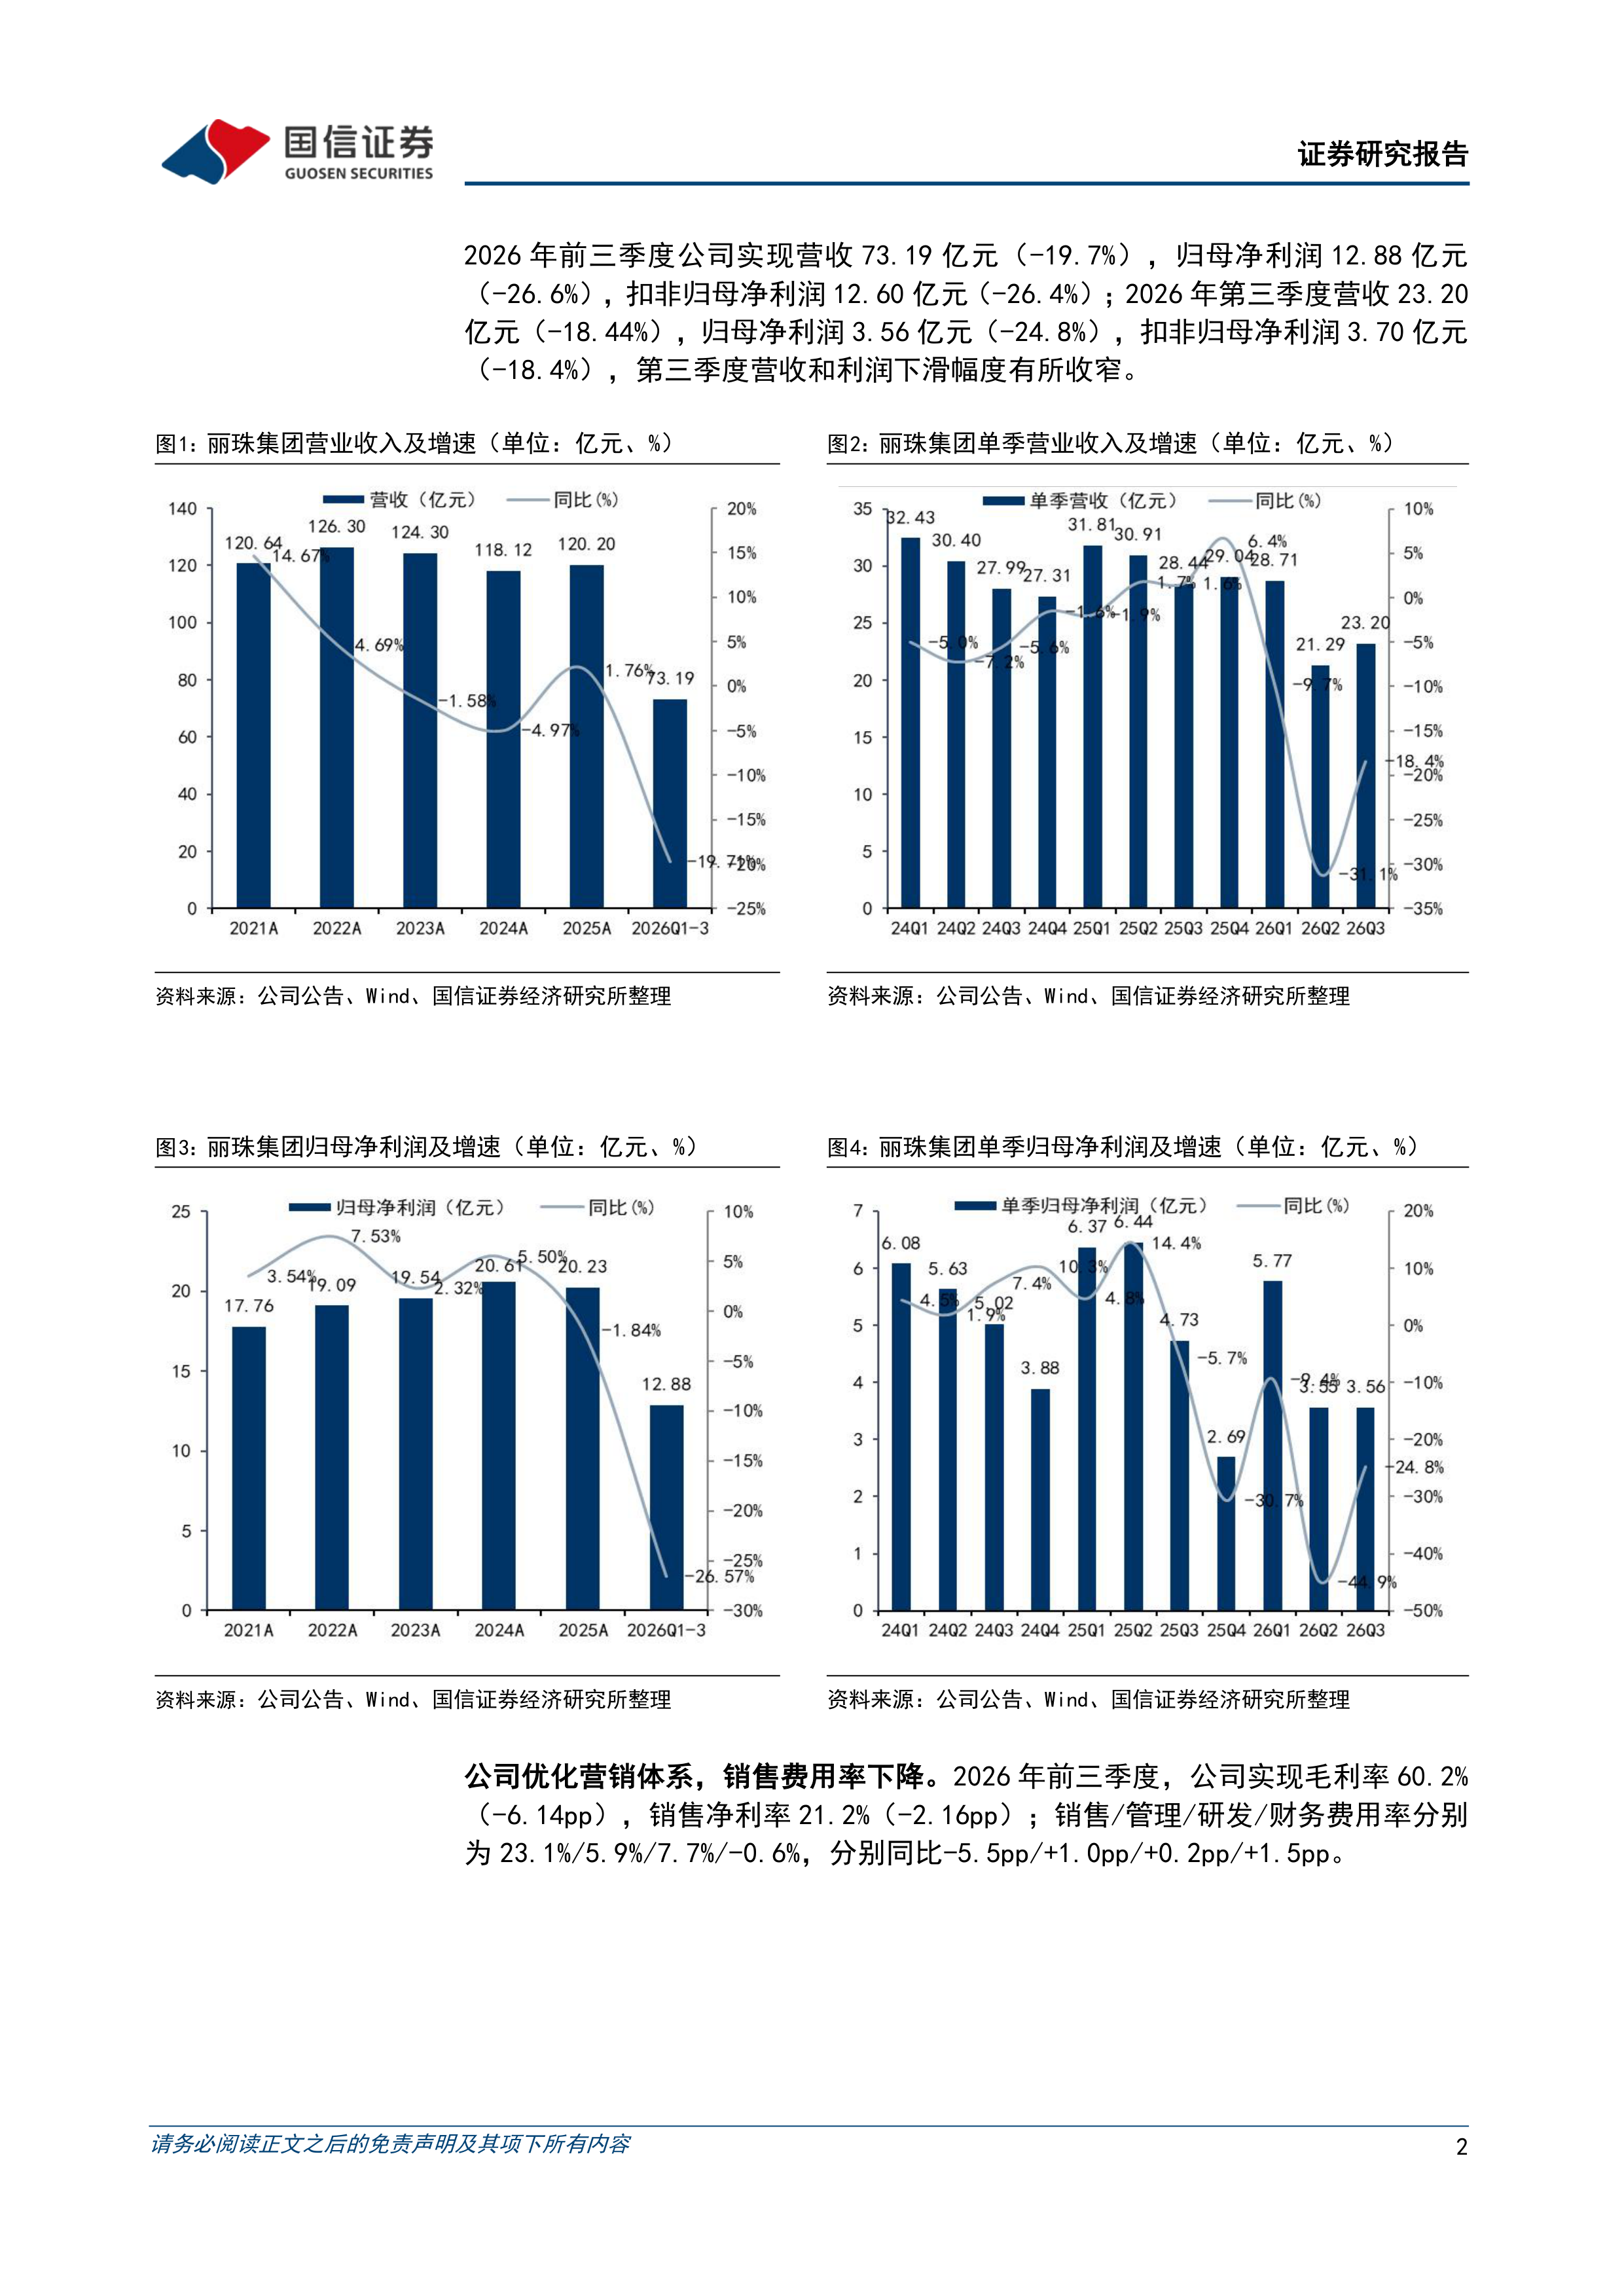
公司2026年第三季度业绩下滑幅度收窄。2026年前三季度公司实现营收73.19亿元(-19.7%),归母净利润12.88亿元(-26.6%),扣非归母净利润12.60亿元(-26.4%);2026年第三季度营收23.20亿元(-18.44%),归母净利润3.56亿元(-24.8%),扣非归母净利润3.70亿元(-18.4%),第三季度营收和利润下滑幅度有所收窄。
创新管线加速推进,有望为公司带来新的增量。公司布局多个创新资产,首个获批上市的为莱康奇塔单抗(IL-17A/F抗体),用于治疗中重度银屑病,同时强直性脊柱炎适应症已经提交上市申请,自上市以来,产品商业化推广顺利进行,即将为公司带来销售收入。截至目前,注射用亮丙瑞林微球(3M)和重组人促卵泡激素注射液获批上市,持续丰富公司在GnRH和辅助生殖领域的管线布局。泽普拉生片、司美格鲁肽注射液正处于NDA阶段,注射用泽普拉生、LPM7100328胶囊、NS-041片等创新管线处于临床研究阶段。公司持续布局创新分子,未来有希望替代传统品种,为公司销售额带来新的增量。
国际化业务加速开展,实现制剂和原料药出海。公司借助收购越南IMP公司和印尼的高端原料药工厂,加大对海外市场的布局。2026年前三季度,制剂出海方面,公司的环孢素软胶囊在印尼获批上市,5款产品在叙利亚递交上市申请,1款产品在阿尔及利亚提交上市申请,司美格鲁肽通过巴西的GMP认证,并签署多项授权合作协议,辅助生殖领域达成全球授权合作。原料药出海方面,公司达巴万星、头孢曲松钠在多个国家获批,多个产品在德国、巴西、坦桑尼亚等国家GMP核查工作持续推进,同时进一步深化与国际头部药企合作,部分核心品种增量明显。
投资建议:维持盈利预测,给与“优于大市”评级。公司2026年前三季度上半年受到核心品种被纳入集采和医保目录等因素影响,业绩承压,考虑到公司创新产品陆续上市,海外业务进展顺利,预计2026-2028年公司营收分别为100.49/102.42/106.36亿元,同比-16.4%/+1.9%/+3.9%,归母净利润分别为17.82/19.82/22.73亿元,同比-11.9%/+11.2%/+14.7%;维持“优于大市”评级。
风险提示:商业化进度不及预期,创新药研发进度不及预期。
产品商业化持续推进,多个核心资产进入注册临床
商业化销售加速推进,ZG006国内外临床进展顺利
医药生物行业周报(26年第44周):从Sabirnetug临床失败,看Aβ相关阿尔茨海默症治疗药物进展
2026年三季报点评:业绩稳健增长,新业务进入放量期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送