-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年三季报点评:利润弹性持续释放
下载次数:
409 次
发布机构:
西南证券股份有限公司
发布日期:
2026-11-06
页数:
5页
一心堂(002727)
投资要点
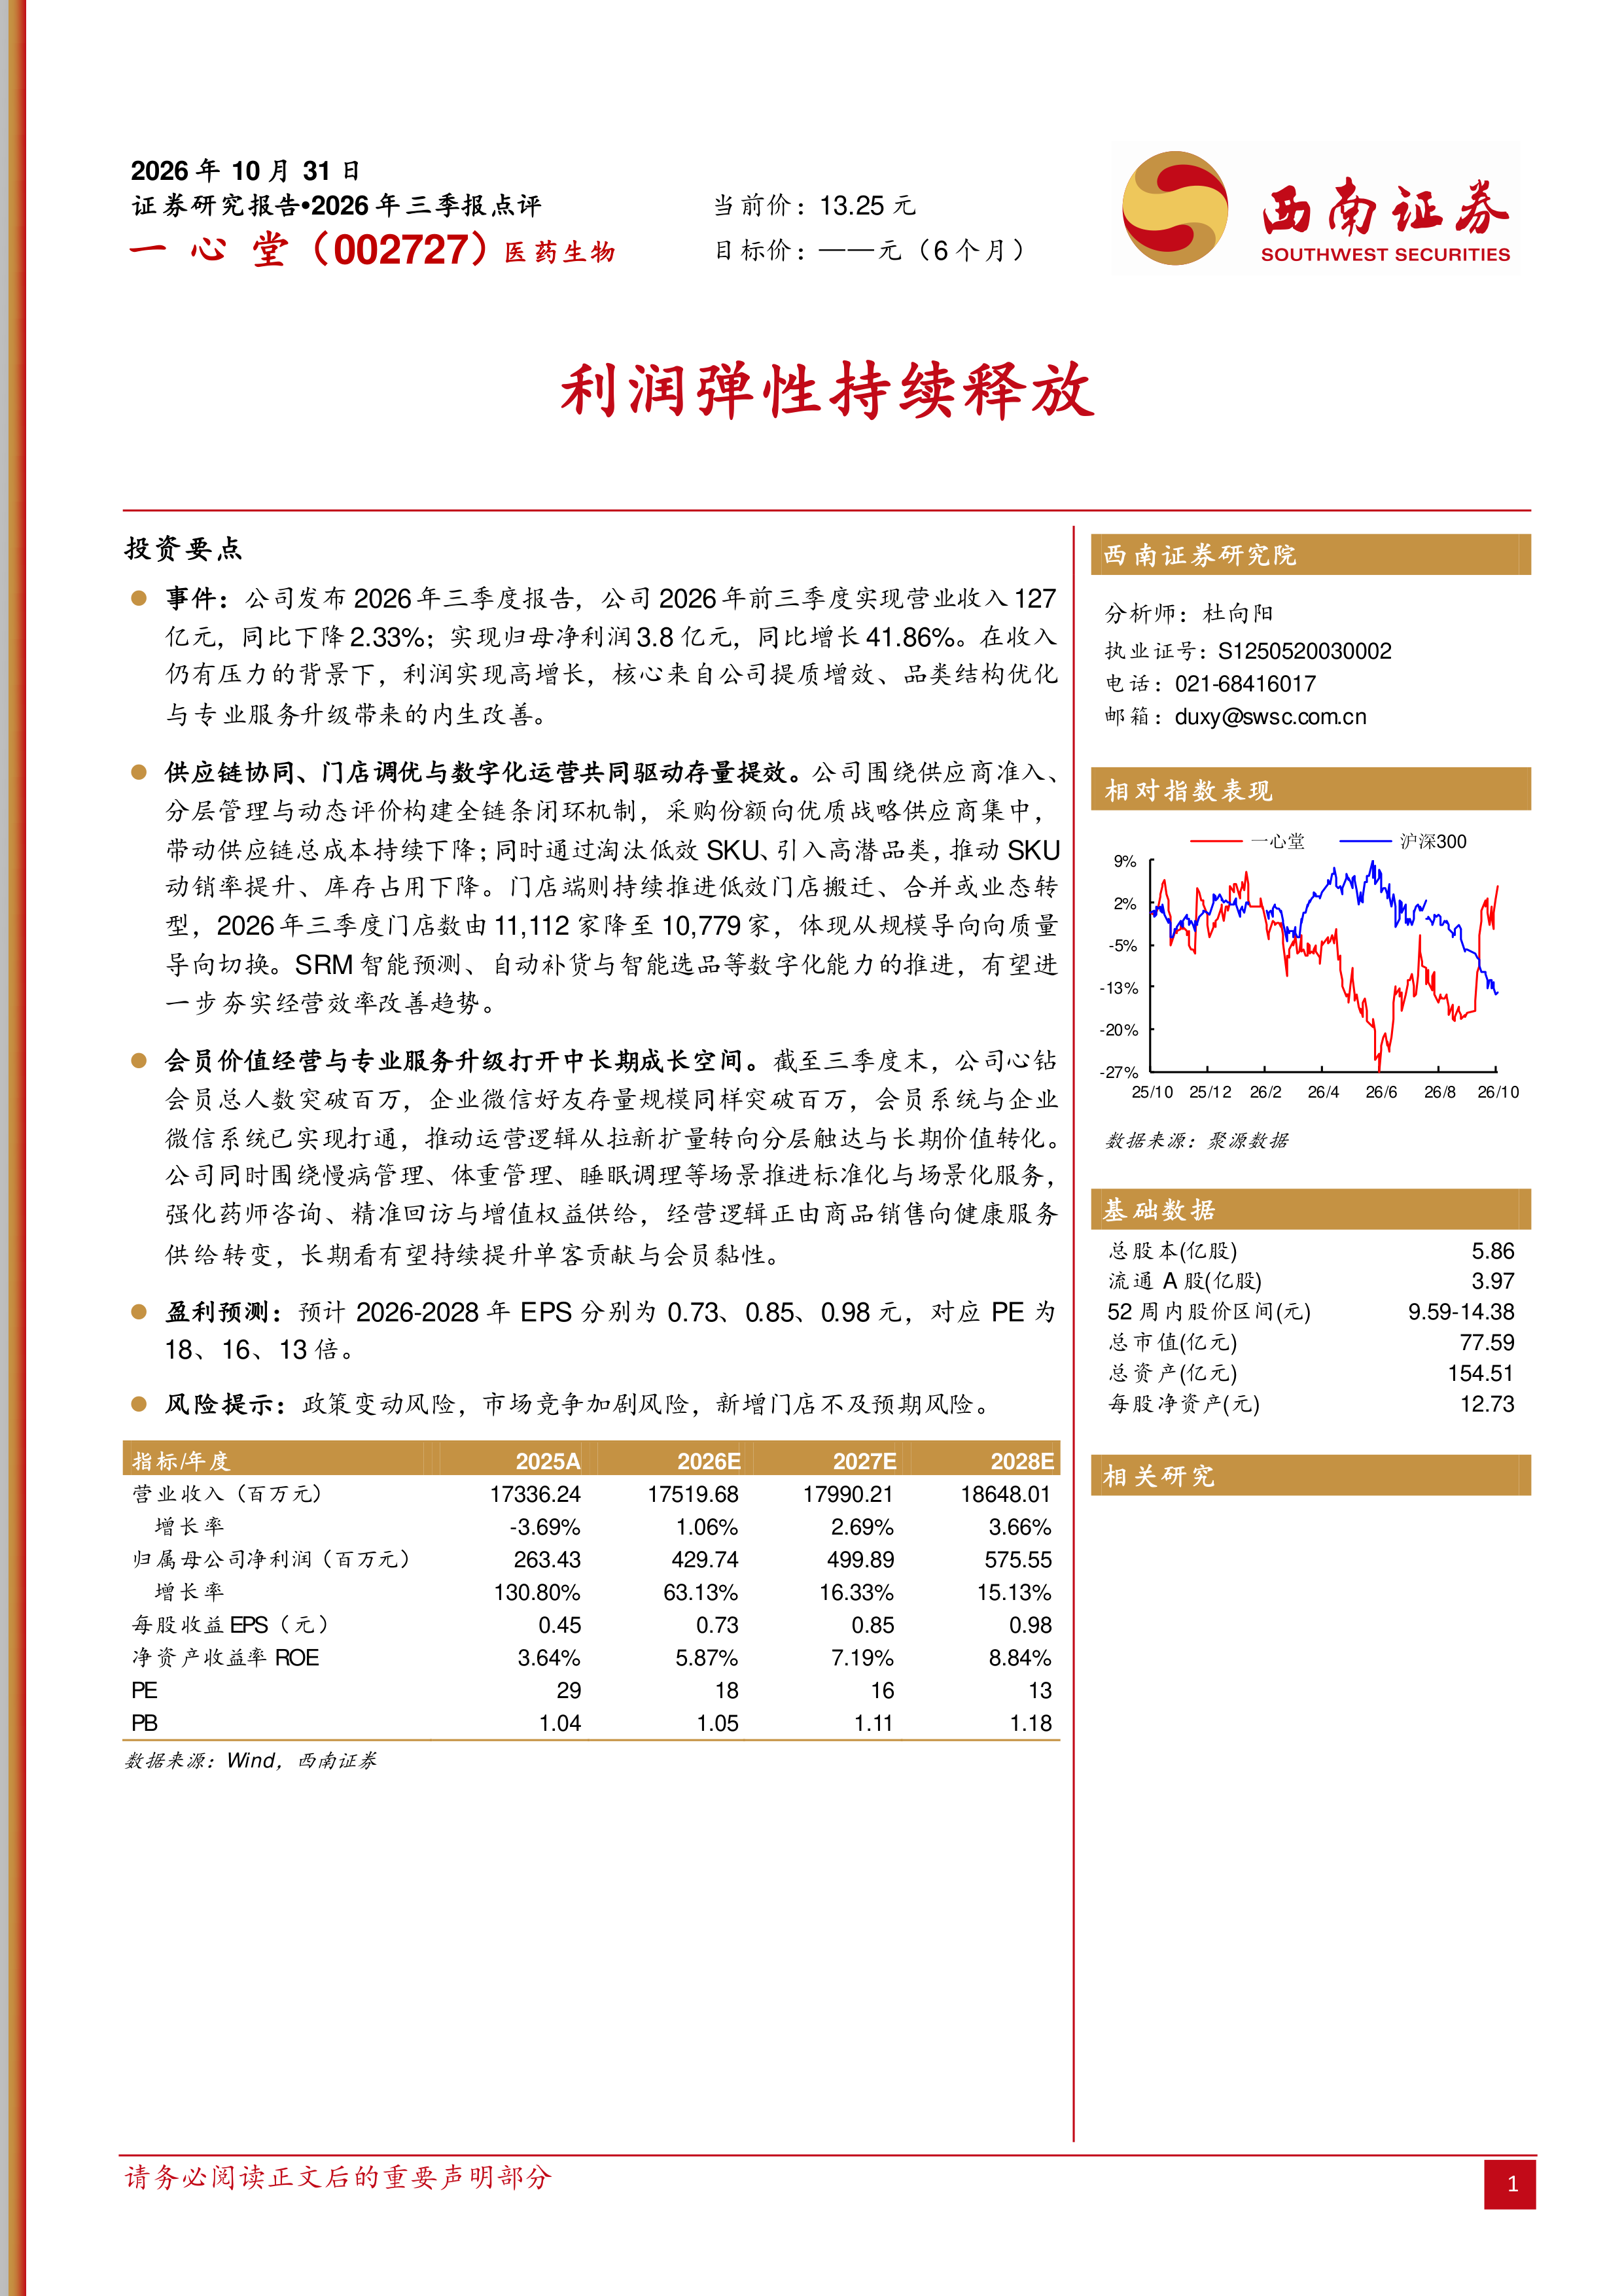
事件:公司发布2026年三季度报告,公司2026年前三季度实现营业收入127亿元,同比下降2.33%;实现归母净利润3.8亿元,同比增长41.86%。在收入仍有压力的背景下,利润实现高增长,核心来自公司提质增效、品类结构优化与专业服务升级带来的内生改善。
供应链协同、门店调优与数字化运营共同驱动存量提效。公司围绕供应商准入、分层管理与动态评价构建全链条闭环机制,采购份额向优质战略供应商集中,带动供应链总成本持续下降;同时通过淘汰低效SKU、引入高潜品类,推动SKU动销率提升、库存占用下降。门店端则持续推进低效门店搬迁、合并或业态转型,2026年三季度门店数由11,112家降至10,779家,体现从规模导向向质量导向切换。SRM智能预测、自动补货与智能选品等数字化能力的推进,有望进一步夯实经营效率改善趋势。
会员价值经营与专业服务升级打开中长期成长空间。截至三季度末,公司心钻会员总人数突破百万,企业微信好友存量规模同样突破百万,会员系统与企业微信系统已实现打通,推动运营逻辑从拉新扩量转向分层触达与长期价值转化。公司同时围绕慢病管理、体重管理、睡眠调理等场景推进标准化与场景化服务,强化药师咨询、精准回访与增值权益供给,经营逻辑正由商品销售向健康服务供给转变,长期看有望持续提升单客贡献与会员黏性。
盈利预测:预计2026-2028年EPS分别为0.73、0.85、0.98元,对应PE为18、16、13倍。
风险提示:政策变动风险,市场竞争加剧风险,新增门店不及预期风险。
2026年三季报点评:Q3收入高增,核心品种销售改善
2026年三季报点评:全国加密持续推进,盈利能力稳步抬升
2026年三季报点评:“1+2”战略纵深推进,创新研发成果丰硕
2026年三季报点评:冠脉基本盘稳健,神经介入新品加速放量
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送