-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
商业化销售加速推进,ZG006国内外临床进展顺利
下载次数:
2745 次
发布机构:
国信证券股份有限公司
发布日期:
2026-11-06
页数:
7页
泽璟制药(688266)
核心观点
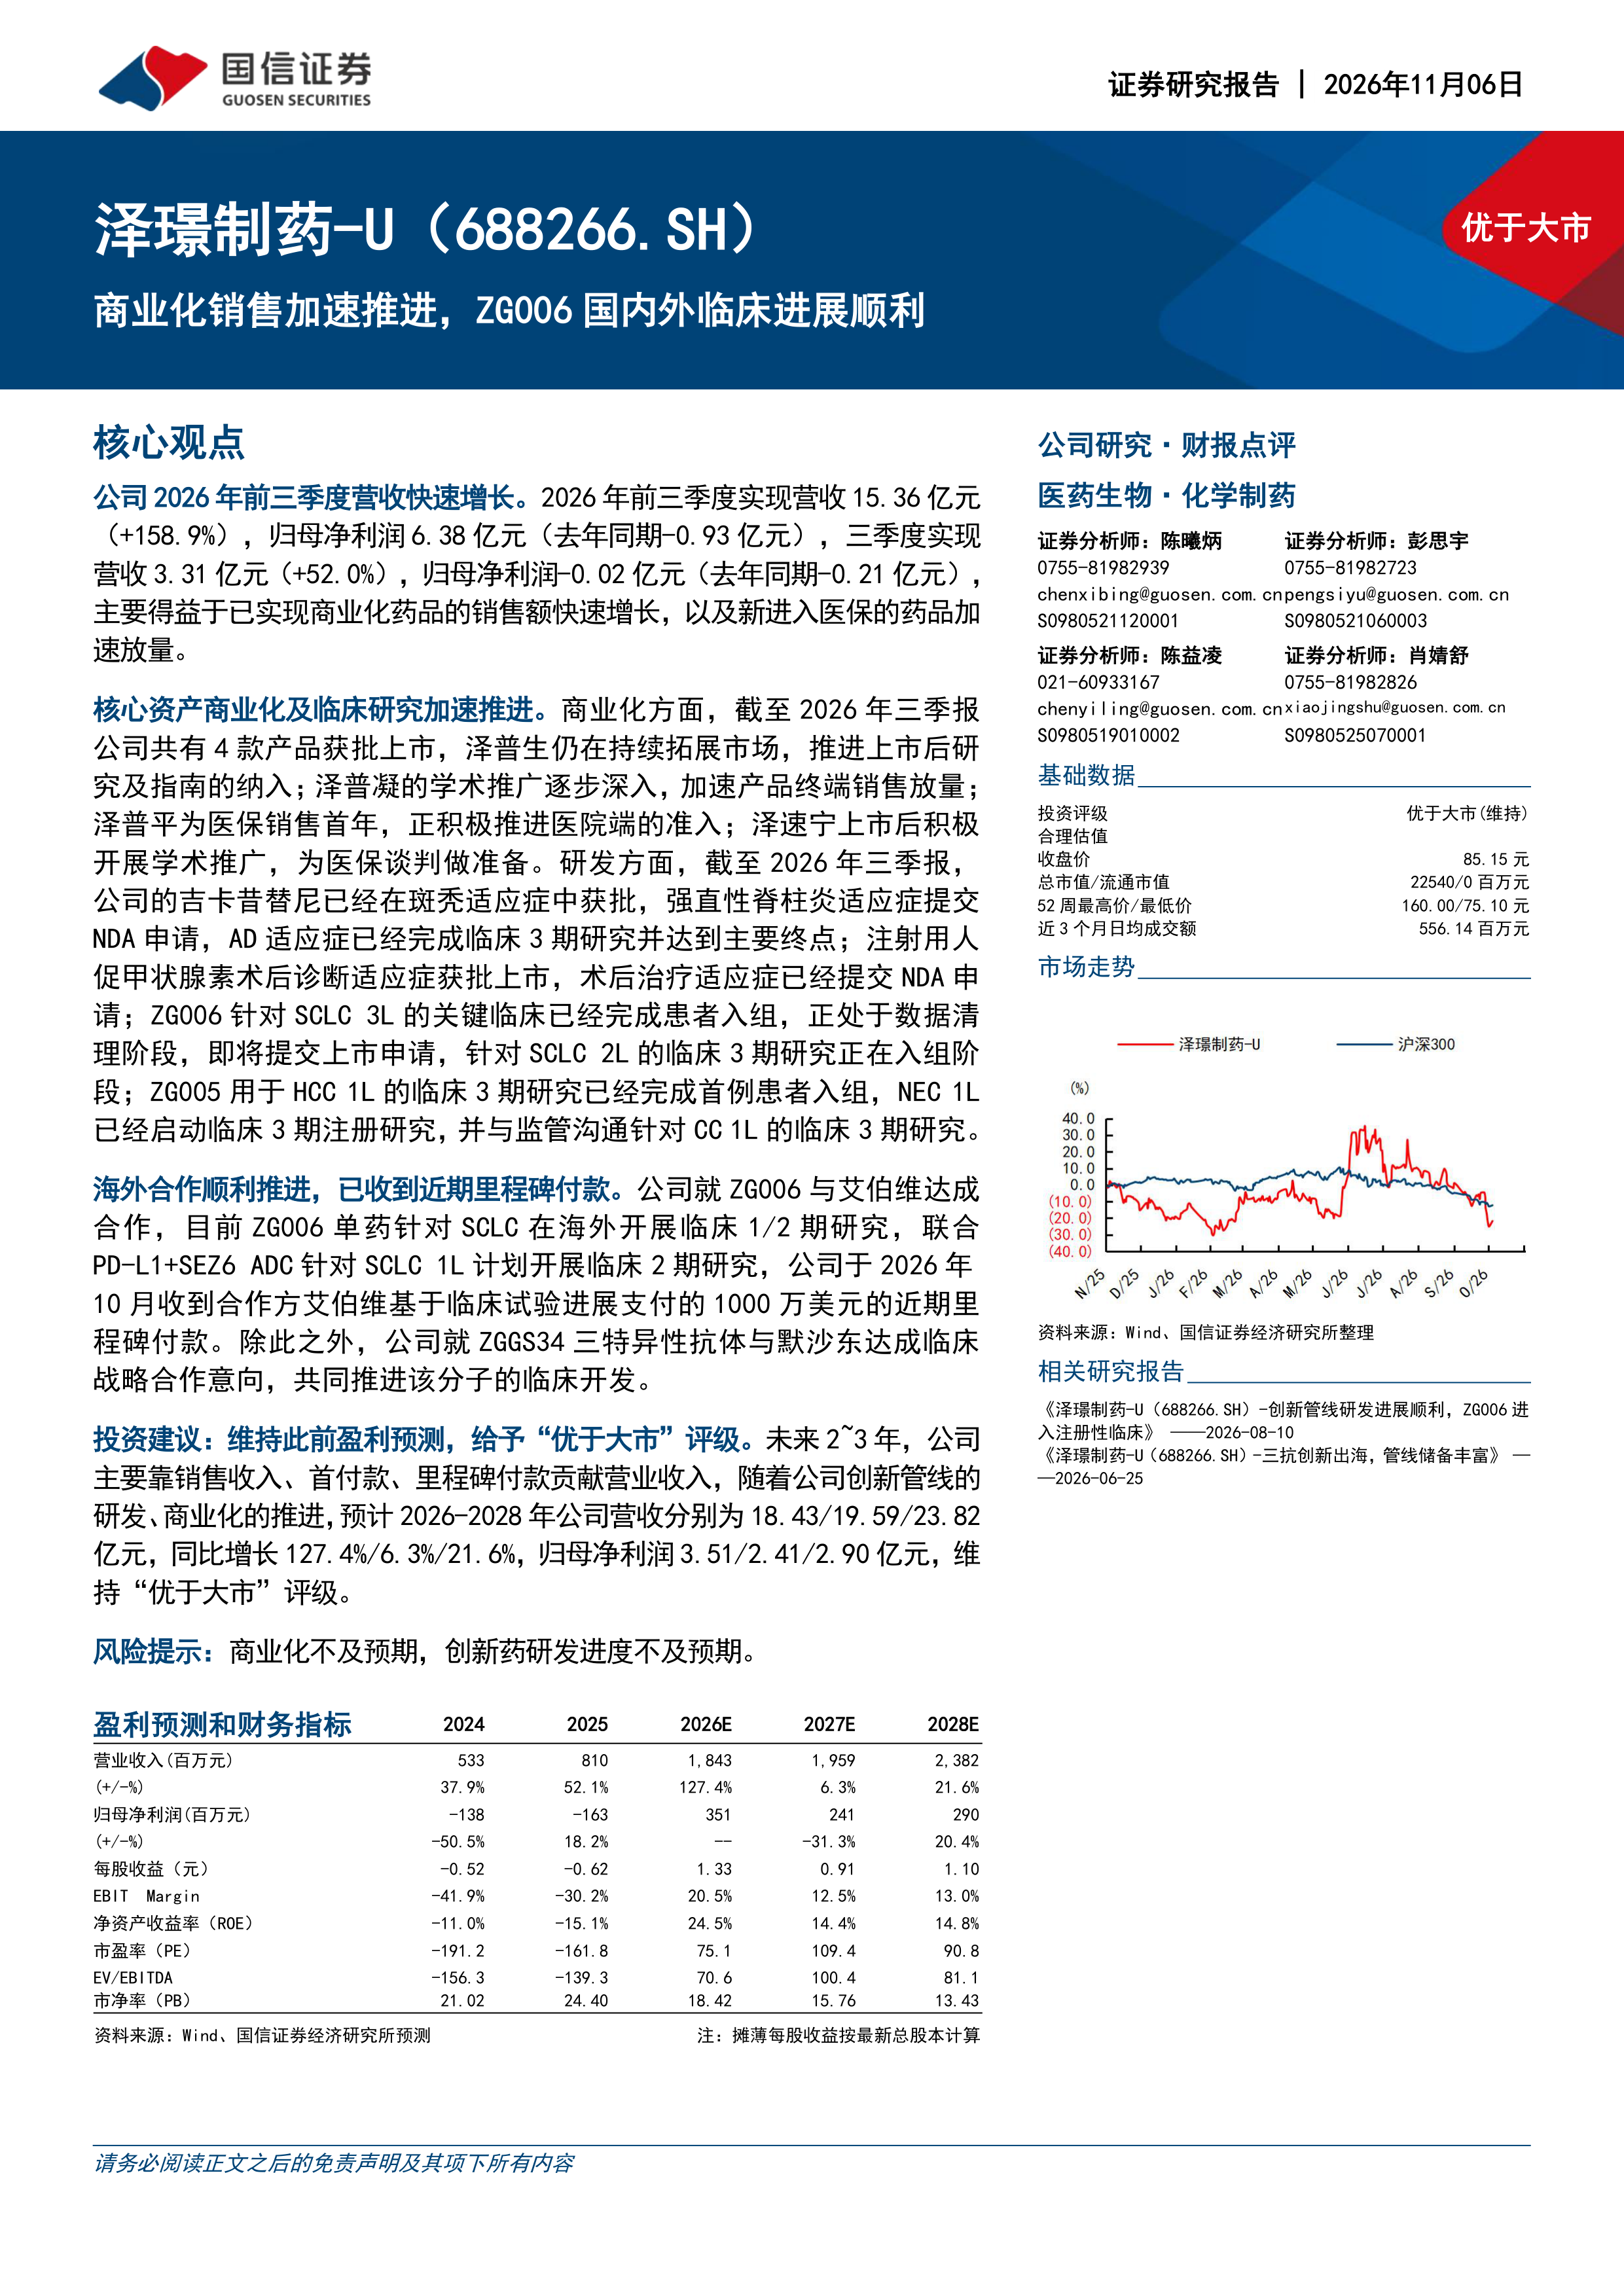
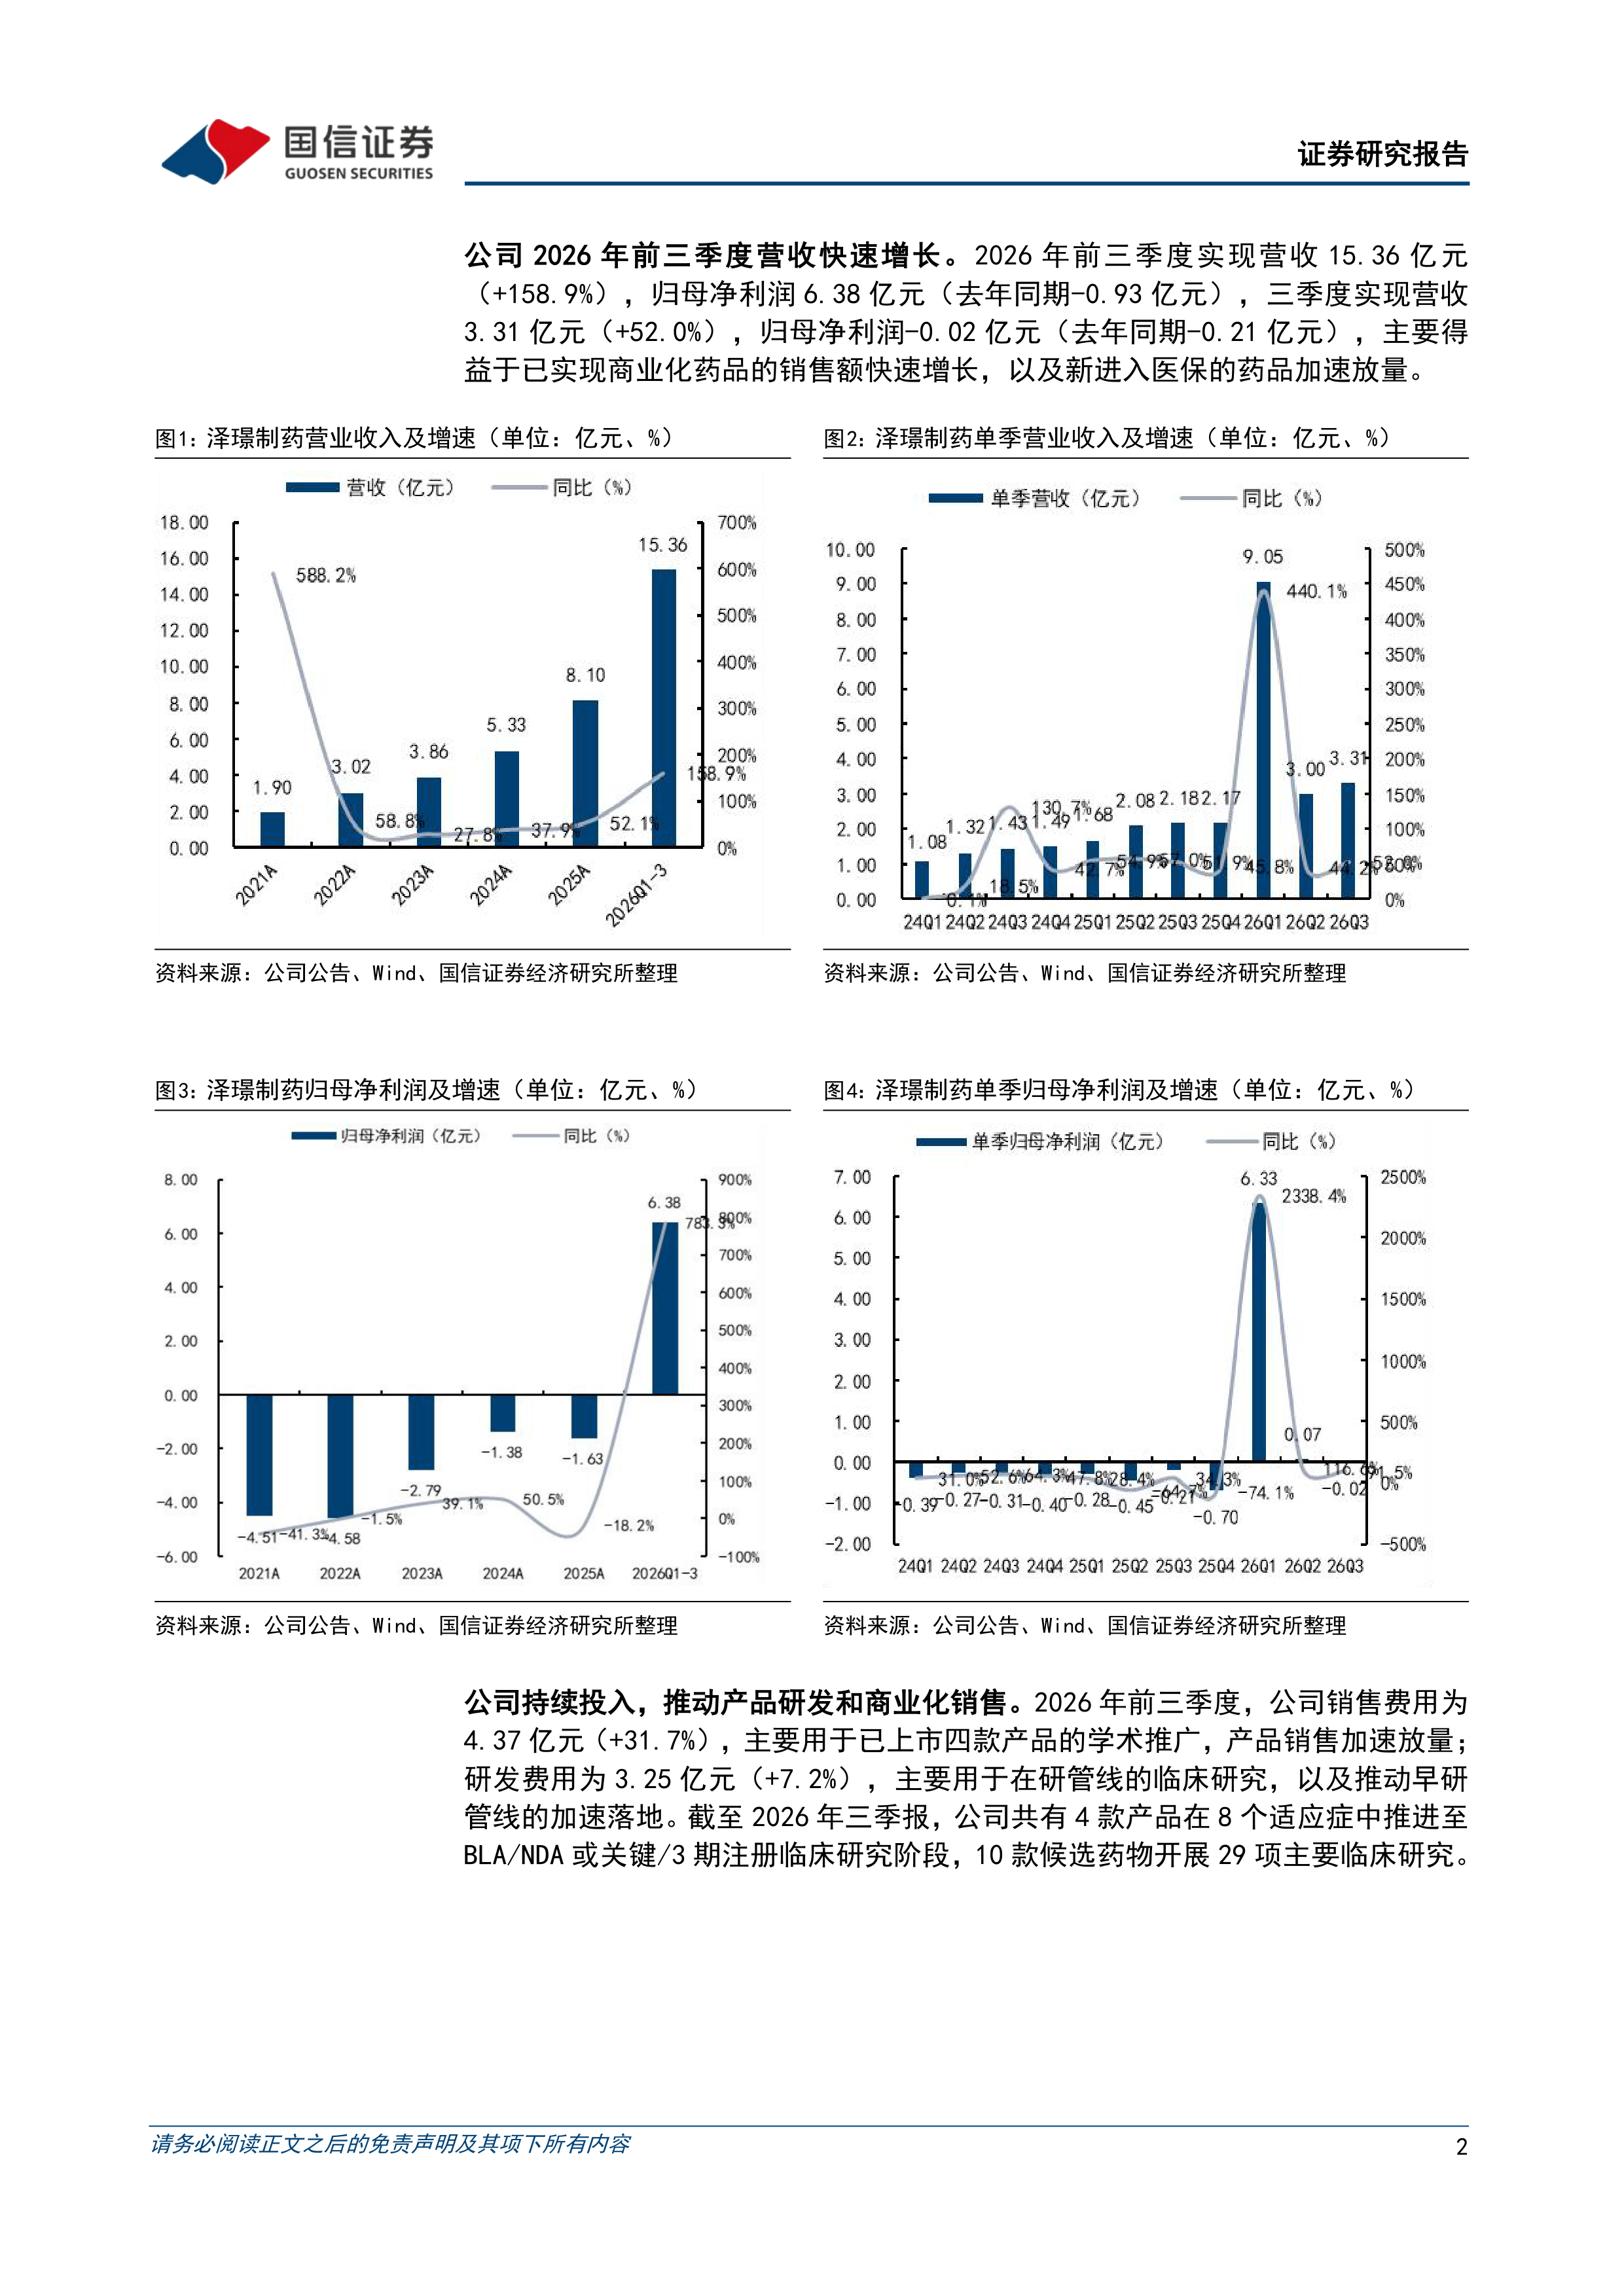
公司2026年前三季度营收快速增长。2026年前三季度实现营收15.36亿元(+158.9%),归母净利润6.38亿元(去年同期-0.93亿元),三季度实现营收3.31亿元(+52.0%),归母净利润-0.02亿元(去年同期-0.21亿元),主要得益于已实现商业化药品的销售额快速增长,以及新进入医保的药品加速放量。
核心资产商业化及临床研究加速推进。商业化方面,截至2026年三季报公司共有4款产品获批上市,泽普生仍在持续拓展市场,推进上市后研究及指南的纳入;泽普凝的学术推广逐步深入,加速产品终端销售放量;泽普平为医保销售首年,正积极推进医院端的准入;泽速宁上市后积极开展学术推广,为医保谈判做准备。研发方面,截至2026年三季报,公司的吉卡昔替尼已经在斑秃适应症中获批,强直性脊柱炎适应症提交NDA申请,AD适应症已经完成临床3期研究并达到主要终点;注射用人促甲状腺素术后诊断适应症获批上市,术后治疗适应症已经提交NDA申请;ZG006针对SCLC3L的关键临床已经完成患者入组,正处于数据清理阶段,即将提交上市申请,针对SCLC2L的临床3期研究正在入组阶段;ZG005用于HCC1L的临床3期研究已经完成首例患者入组,NEC1L已经启动临床3期注册研究,并与监管沟通针对CC1L的临床3期研究。
海外合作顺利推进,已收到近期里程碑付款。公司就ZG006与艾伯维达成合作,目前ZG006单药针对SCLC在海外开展临床1/2期研究,联合PD-L1+SEZ6ADC针对SCLC1L计划开展临床2期研究,公司于2026年10月收到合作方艾伯维基于临床试验进展支付的1000万美元的近期里程碑付款。除此之外,公司就ZGGS34三特异性抗体与默沙东达成临床战略合作意向,共同推进该分子的临床开发。
投资建议:维持此前盈利预测,给予“优于大市”评级。未来2~3年,公司主要靠销售收入、首付款、里程碑付款贡献营业收入,随着公司创新管线的研发、商业化的推进,预计2026-2028年公司营收分别为18.43/19.59/23.82亿元,同比增长127.4%/6.3%/21.6%,归母净利润3.51/2.41/2.90亿元,维持“优于大市”评级。
风险提示:商业化不及预期,创新药研发进度不及预期。
产品商业化持续推进,多个核心资产进入注册临床
莱康奇塔单抗商业化推广顺利,公司海外市场布局加速
医药生物行业周报(26年第44周):从Sabirnetug临床失败,看Aβ相关阿尔茨海默症治疗药物进展
2026年三季报点评:业绩稳健增长,新业务进入放量期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送