2025中国医药研发创新与营销创新峰会
产品商业化持续推进,多个核心资产进入注册临床

产品商业化持续推进,多个核心资产进入注册临床

研报

产品商业化持续推进,多个核心资产进入注册临床

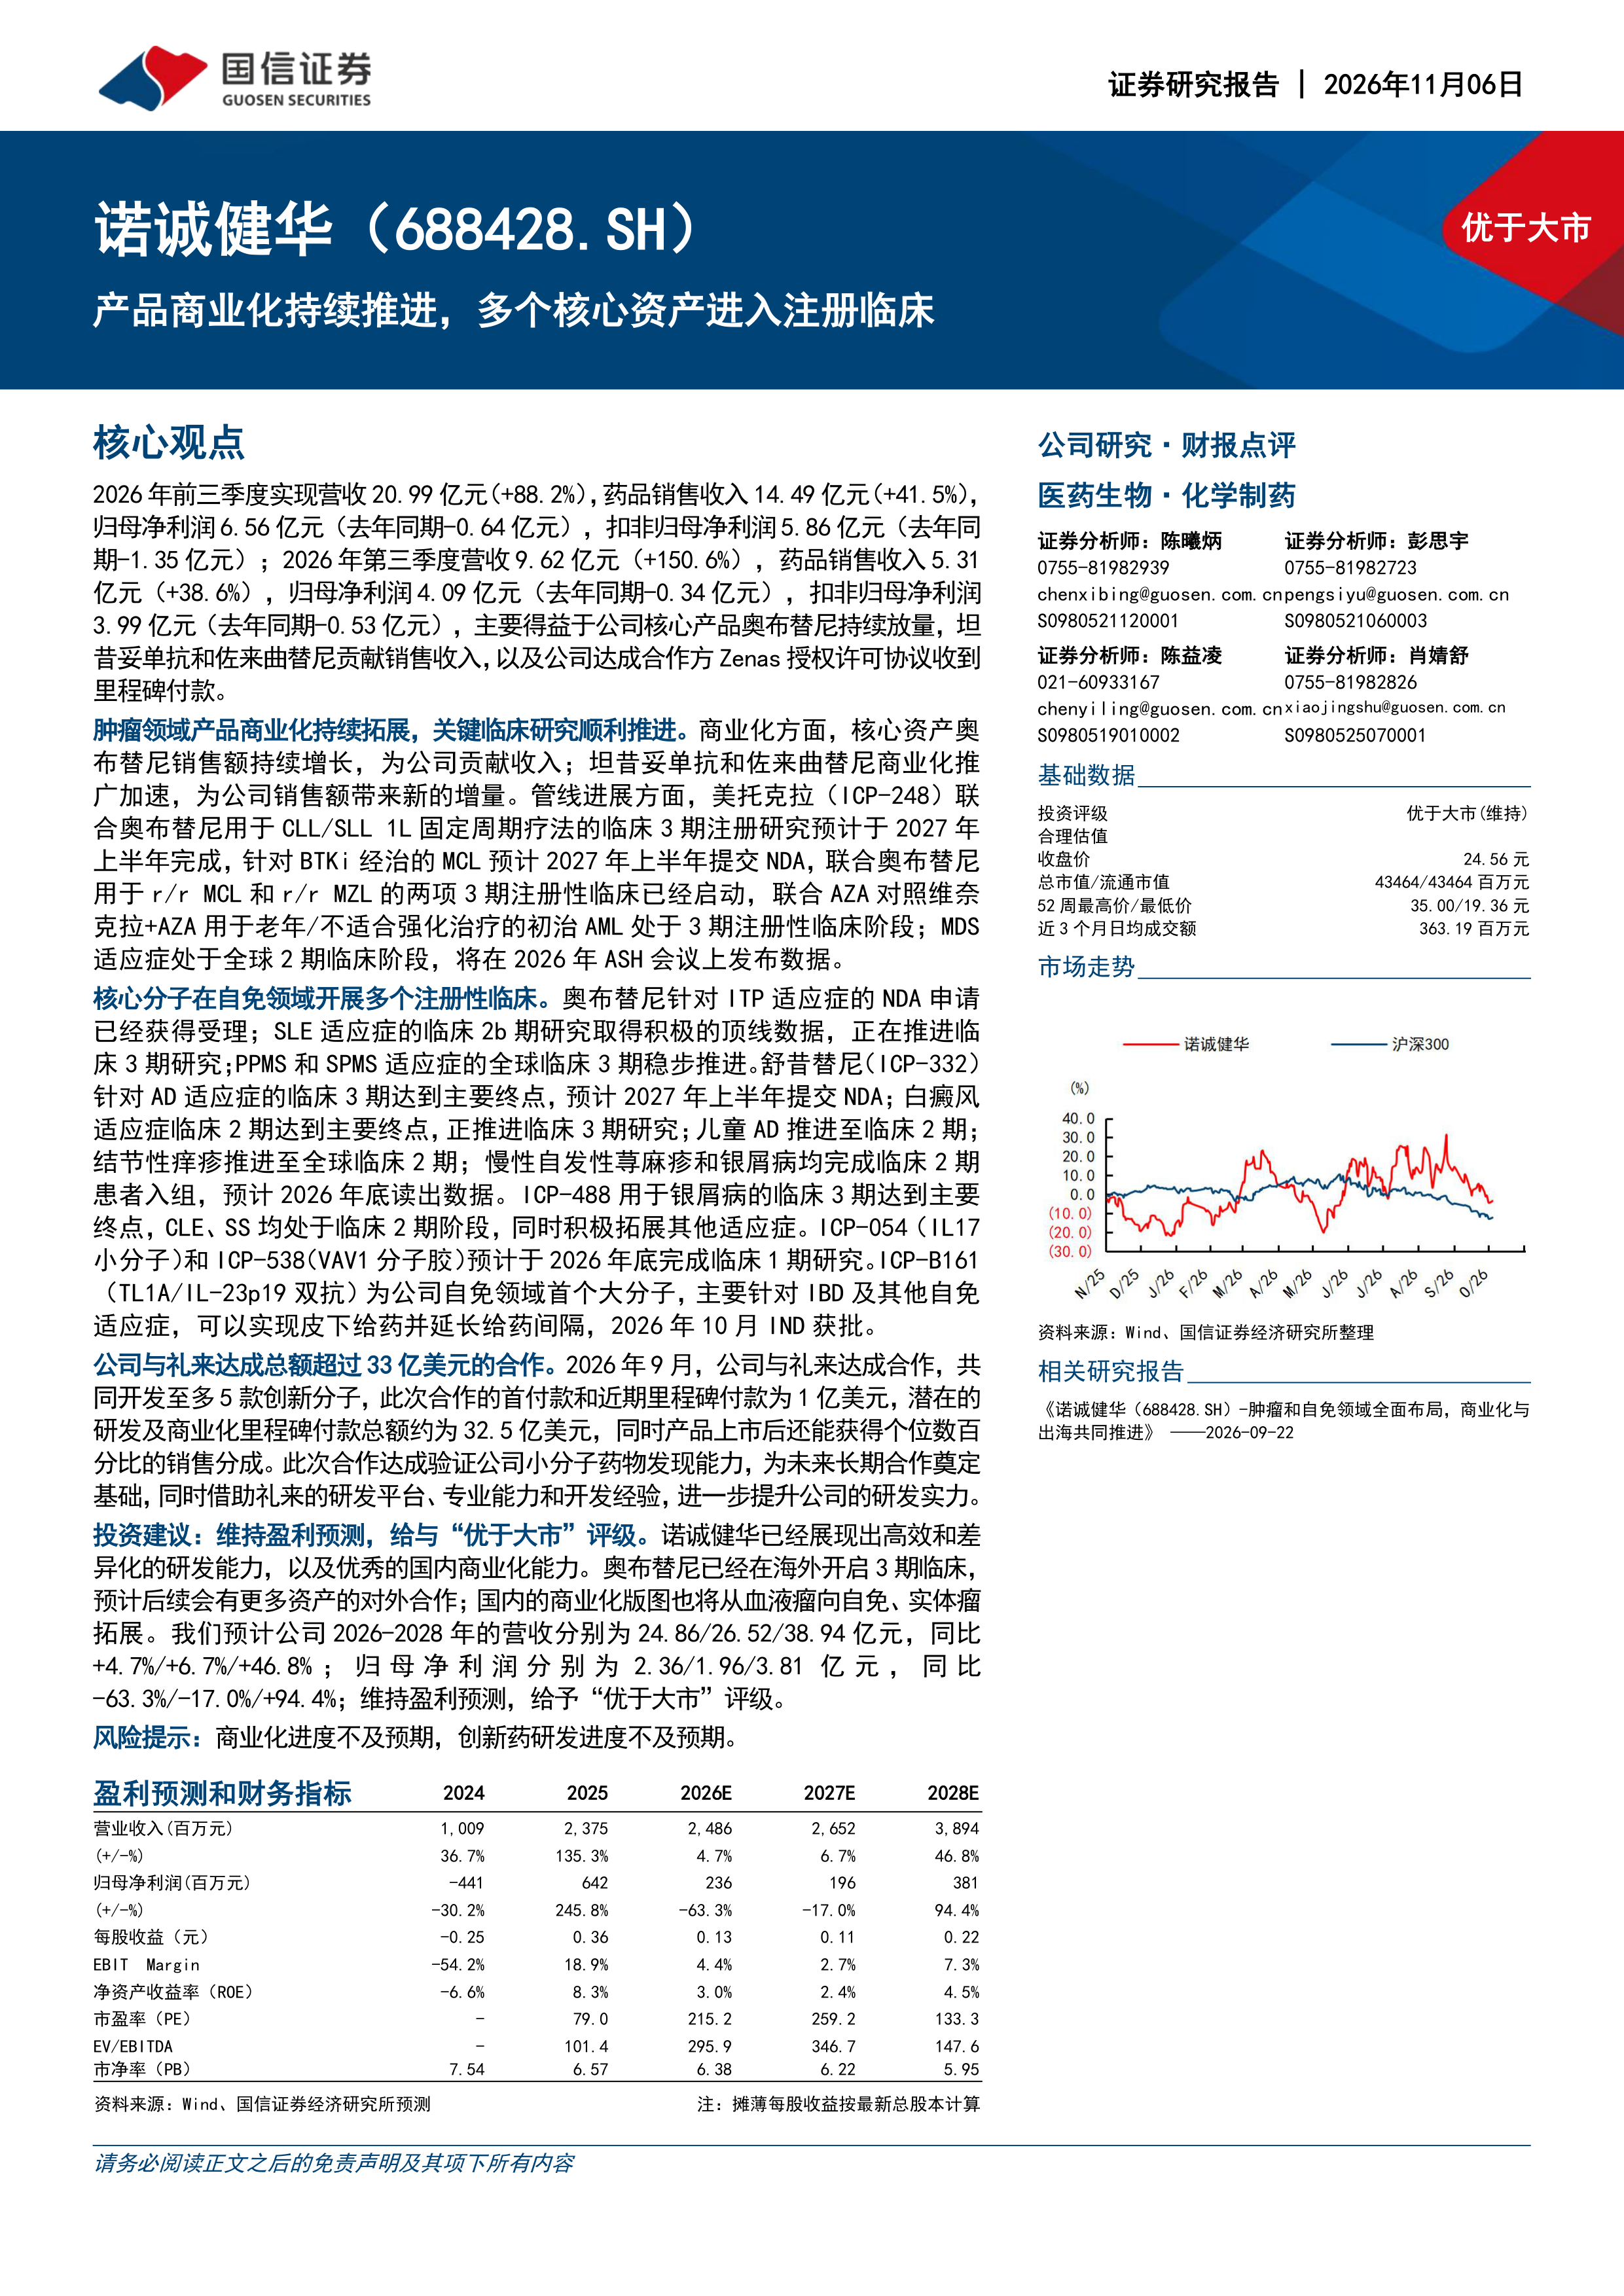
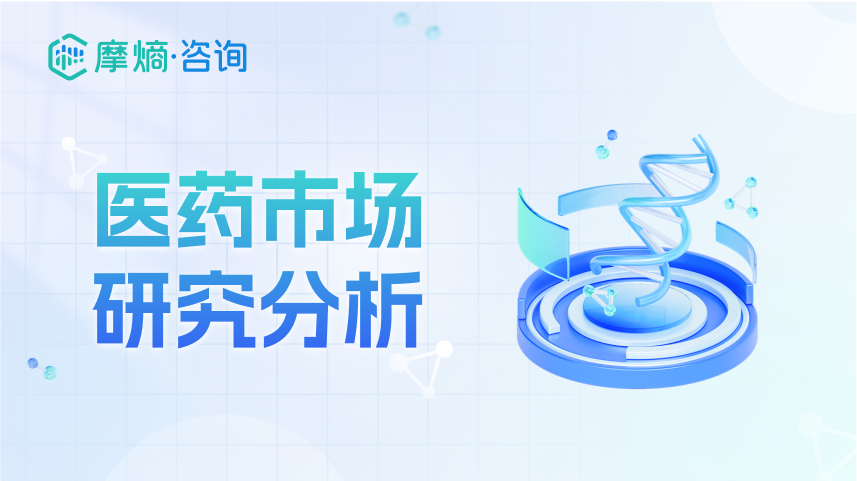
  诺诚健华(688428)   核心观点   2026年前三季度实现营收20.99亿元(+88.2%),药品销售收入14.49亿元(+41.5%),归母净利润6.56亿元(去年同期-0.64亿元),扣非归母净利润5.86亿元(去年同期-1.35亿元);2026年第三季度营收9.62亿元(+150.6%),药品销售收入5.31亿元(+38.6%),归母净利润4.09亿元(去年同期-0.34亿元),扣非归母净利润3.99亿元(去年同期-0.53亿元),主要得益于公司核心产品奥布替尼持续放量,坦昔妥单抗和佐来曲替尼贡献销售收入,以及公司达成合作方Zenas授权许可协议收到里程碑付款。   肿瘤领域产品商业化持续拓展,关键临床研究顺利推进。商业化方面,核心资产奥布替尼销售额持续增长,为公司贡献收入;坦昔妥单抗和佐来曲替尼商业化推广加速,为公司销售额带来新的增量。管线进展方面,美托克拉(ICP-248)联合奥布替尼用于CLL/SLL1L固定周期疗法的临床3期注册研究预计于2027年上半年完成,针对BTKi经治的MCL预计2027年上半年提交NDA,联合奥布替尼用于r/r MCL和r/r MZL的两项3期注册性临床已经启动,联合AZA对照维奈克拉+AZA用于老年/不适合强化治疗的初治AML处于3期注册性临床阶段;MDS适应症处于全球2期临床阶段,将在2026年ASH会议上发布数据。   核心分子在自免领域开展多个注册性临床。奥布替尼针对ITP适应症的NDA申请已经获得受理;SLE适应症的临床2b期研究取得积极的顶线数据,正在推进临床3期研究;PPMS和SPMS适应症的全球临床3期稳步推进。舒昔替尼(ICP-332)针对AD适应症的临床3期达到主要终点,预计2027年上半年提交NDA;白癜风适应症临床2期达到主要终点,正推进临床3期研究;儿童AD推进至临床2期;结节性痒疹推进至全球临床2期;慢性自发性荨麻疹和银屑病均完成临床2期患者入组,预计2026年底读出数据。ICP-488用于银屑病的临床3期达到主要终点,CLE、SS均处于临床2期阶段,同时积极拓展其他适应症。ICP-054(IL17小分子)和ICP-538(VAV1分子胶)预计于2026年底完成临床1期研究。ICP-B161(TL1A/IL-23p19双抗)为公司自免领域首个大分子,主要针对IBD及其他自免适应症,可以实现皮下给药并延长给药间隔,2026年10月IND获批。   公司与礼来达成总额超过33亿美元的合作。2026年9月,公司与礼来达成合作,共同开发至多5款创新分子,此次合作的首付款和近期里程碑付款为1亿美元,潜在的研发及商业化里程碑付款总额约为32.5亿美元,同时产品上市后还能获得个位数百分比的销售分成。此次合作达成验证公司小分子药物发现能力,为未来长期合作奠定基础,同时借助礼来的研发平台、专业能力和开发经验,进一步提升公司的研发实力。投资建议:维持盈利预测,给与“优于大市”评级。诺诚健华已经展现出高效和差异化的研发能力,以及优秀的国内商业化能力。奥布替尼已经在海外开启3期临床,预计后续会有更多资产的对外合作;国内的商业化版图也将从血液瘤向自免、实体瘤拓展。我们预计公司2026-2028年的营收分别为24.86/26.52/38.94亿元,同比+4.7%/+6.7%/+46.8%;归母净利润分别为2.36/1.96/3.81亿元,同比-63.3%/-17.0%/+94.4%;维持盈利预测,给予“优于大市”评级。   风险提示:商业化进度不及预期,创新药研发进度不及预期。

报告专题:
  • 下载次数:

    582 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-11-06

  • 页数:

    7页

下载全文
定制咨询
报告内容
报告摘要

  诺诚健华(688428)

  核心观点

  2026年前三季度实现营收20.99亿元(+88.2%),药品销售收入14.49亿元(+41.5%),归母净利润6.56亿元(去年同期-0.64亿元),扣非归母净利润5.86亿元(去年同期-1.35亿元);2026年第三季度营收9.62亿元(+150.6%),药品销售收入5.31亿元(+38.6%),归母净利润4.09亿元(去年同期-0.34亿元),扣非归母净利润3.99亿元(去年同期-0.53亿元),主要得益于公司核心产品奥布替尼持续放量,坦昔妥单抗和佐来曲替尼贡献销售收入,以及公司达成合作方Zenas授权许可协议收到里程碑付款。

  肿瘤领域产品商业化持续拓展,关键临床研究顺利推进。商业化方面,核心资产奥布替尼销售额持续增长,为公司贡献收入;坦昔妥单抗和佐来曲替尼商业化推广加速,为公司销售额带来新的增量。管线进展方面,美托克拉(ICP-248)联合奥布替尼用于CLL/SLL1L固定周期疗法的临床3期注册研究预计于2027年上半年完成,针对BTKi经治的MCL预计2027年上半年提交NDA,联合奥布替尼用于r/r MCL和r/r MZL的两项3期注册性临床已经启动,联合AZA对照维奈克拉+AZA用于老年/不适合强化治疗的初治AML处于3期注册性临床阶段;MDS适应症处于全球2期临床阶段,将在2026年ASH会议上发布数据。

  核心分子在自免领域开展多个注册性临床。奥布替尼针对ITP适应症的NDA申请已经获得受理;SLE适应症的临床2b期研究取得积极的顶线数据,正在推进临床3期研究;PPMS和SPMS适应症的全球临床3期稳步推进。舒昔替尼(ICP-332)针对AD适应症的临床3期达到主要终点,预计2027年上半年提交NDA;白癜风适应症临床2期达到主要终点,正推进临床3期研究;儿童AD推进至临床2期;结节性痒疹推进至全球临床2期;慢性自发性荨麻疹和银屑病均完成临床2期患者入组,预计2026年底读出数据。ICP-488用于银屑病的临床3期达到主要终点,CLE、SS均处于临床2期阶段,同时积极拓展其他适应症。ICP-054(IL17小分子)和ICP-538(VAV1分子胶)预计于2026年底完成临床1期研究。ICP-B161(TL1A/IL-23p19双抗)为公司自免领域首个大分子,主要针对IBD及其他自免适应症,可以实现皮下给药并延长给药间隔,2026年10月IND获批。

  公司与礼来达成总额超过33亿美元的合作。2026年9月,公司与礼来达成合作,共同开发至多5款创新分子,此次合作的首付款和近期里程碑付款为1亿美元,潜在的研发及商业化里程碑付款总额约为32.5亿美元,同时产品上市后还能获得个位数百分比的销售分成。此次合作达成验证公司小分子药物发现能力,为未来长期合作奠定基础,同时借助礼来的研发平台、专业能力和开发经验,进一步提升公司的研发实力。投资建议:维持盈利预测,给与“优于大市”评级。诺诚健华已经展现出高效和差异化的研发能力,以及优秀的国内商业化能力。奥布替尼已经在海外开启3期临床,预计后续会有更多资产的对外合作;国内的商业化版图也将从血液瘤向自免、实体瘤拓展。我们预计公司2026-2028年的营收分别为24.86/26.52/38.94亿元,同比+4.7%/+6.7%/+46.8%;归母净利润分别为2.36/1.96/3.81亿元,同比-63.3%/-17.0%/+94.4%;维持盈利预测,给予“优于大市”评级。

  风险提示:商业化进度不及预期,创新药研发进度不及预期。
报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 7
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3