迈瑞医疗(300760)
核心观点
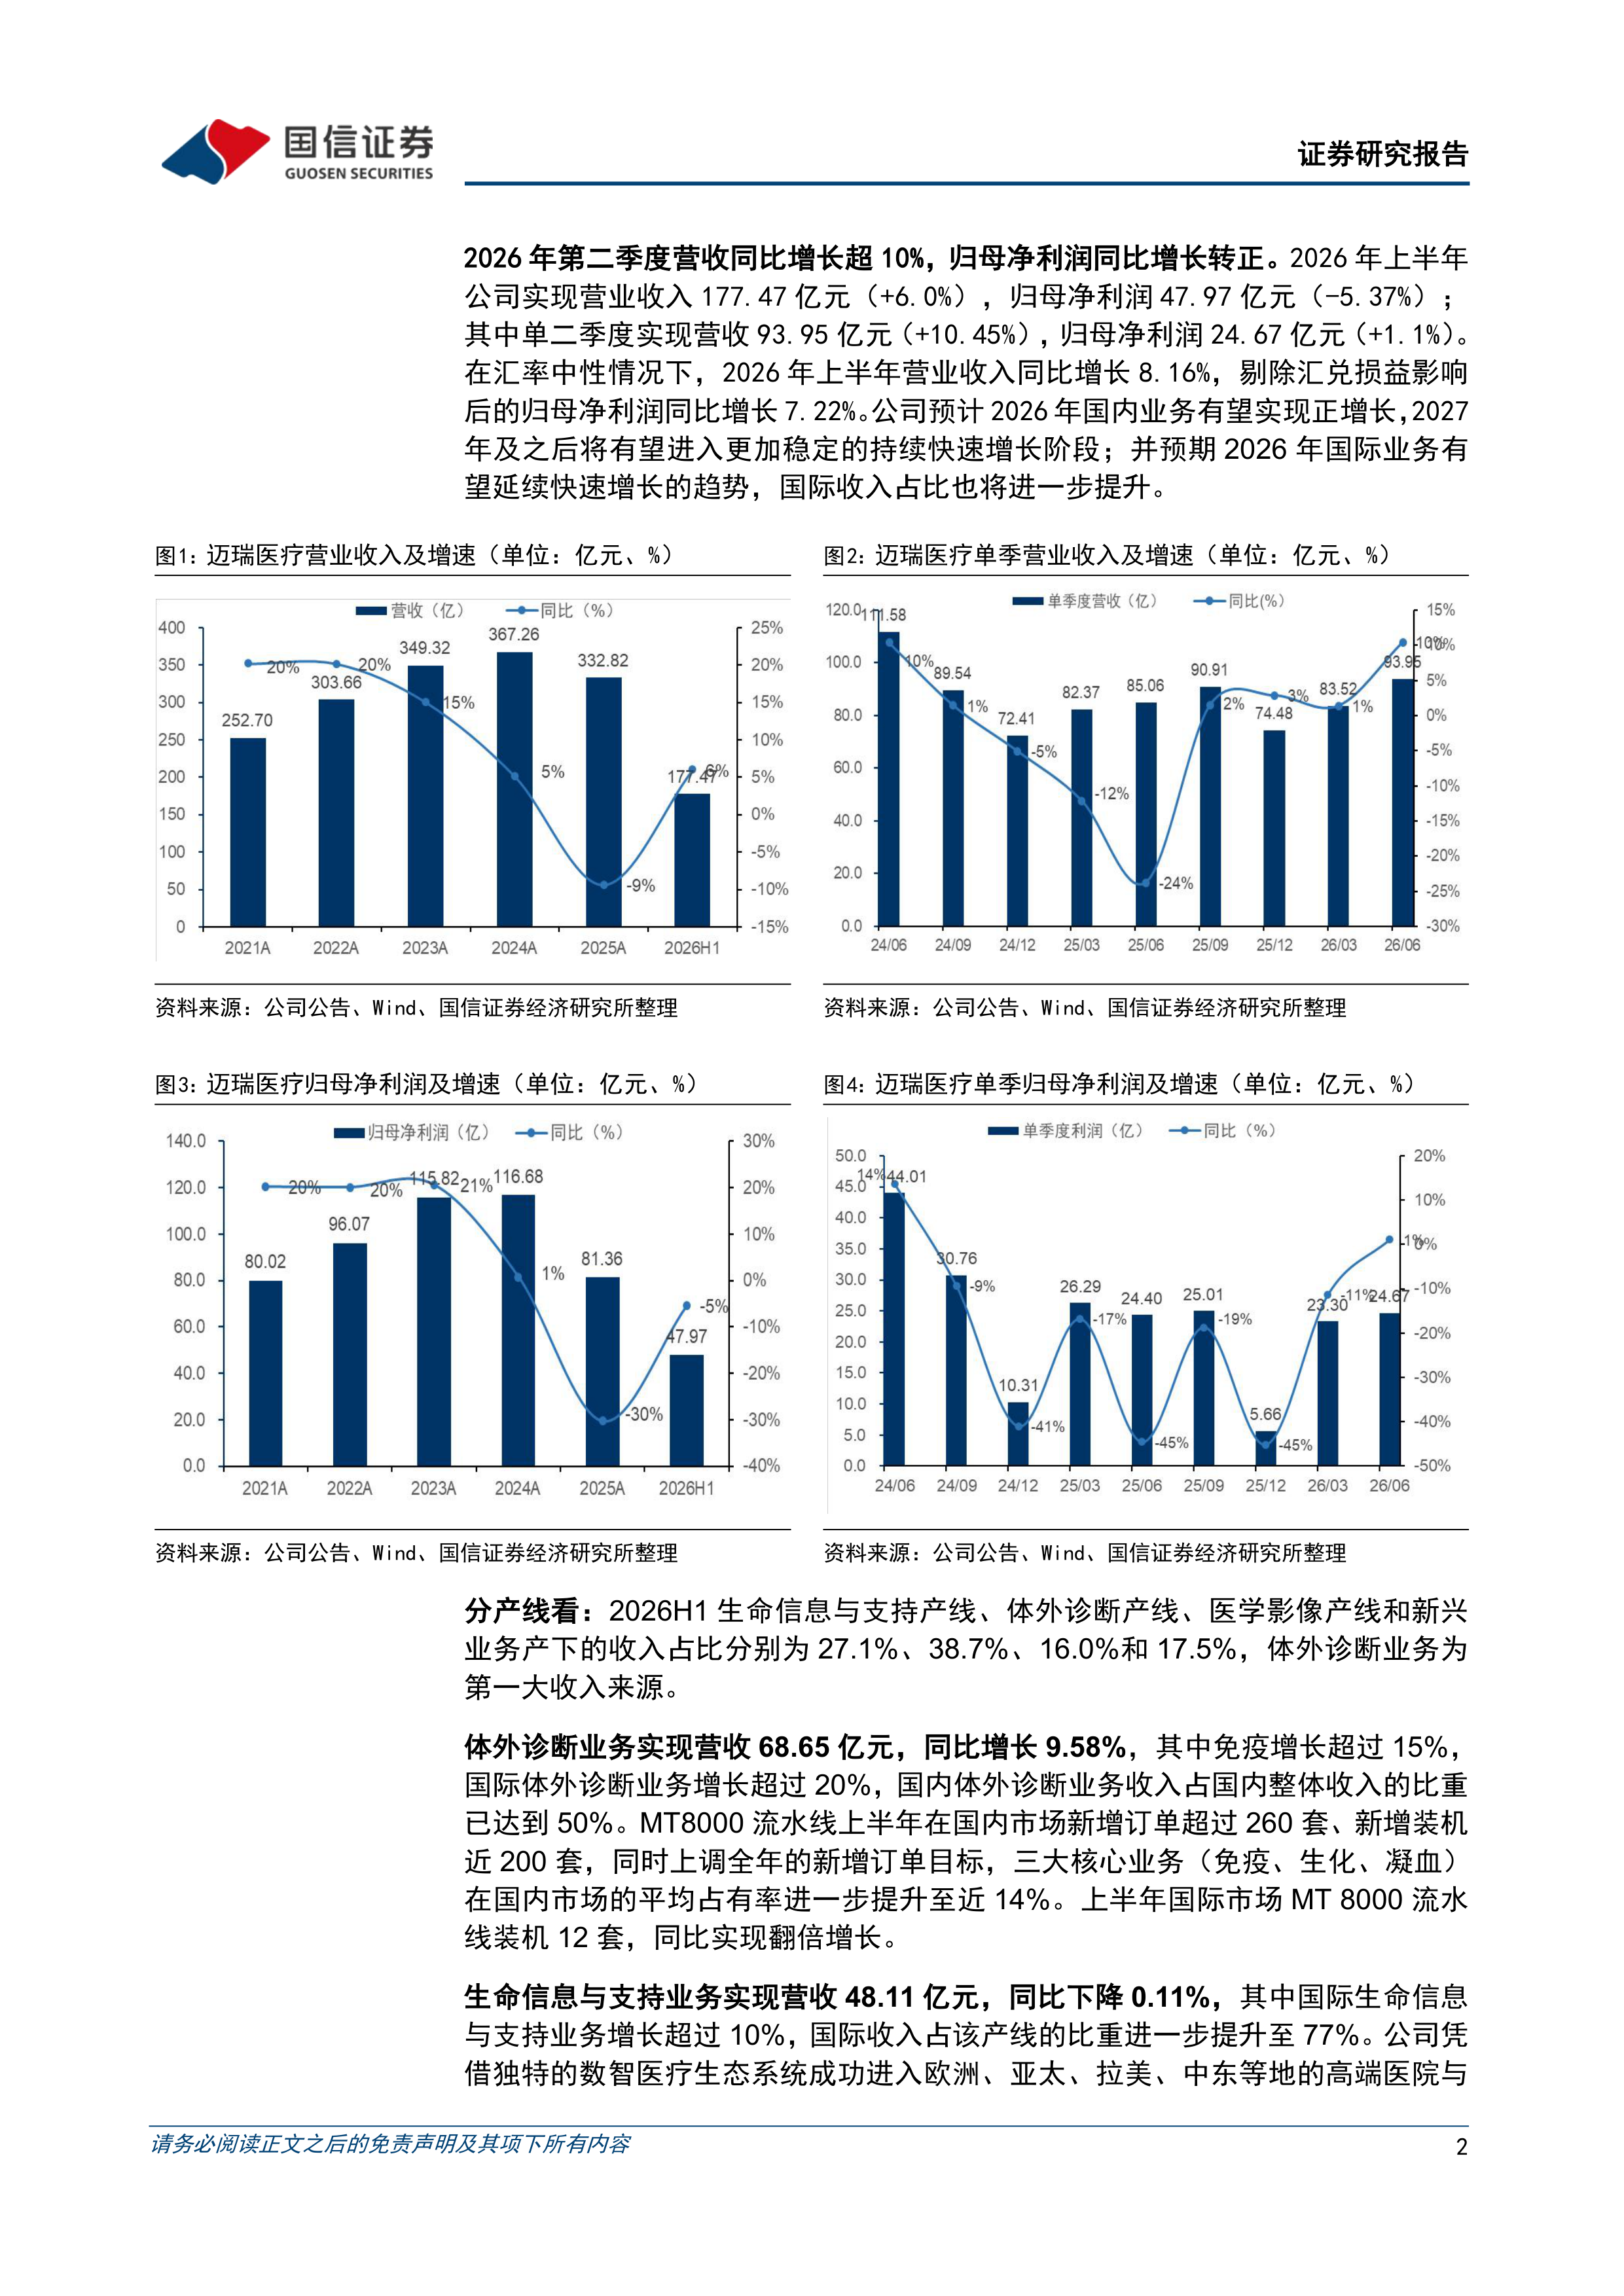
2026年第二季度营收同比增长超10%,归母净利润同比增长转正。2026年上半年公司实现营业收入177.47亿元(+6.0%),归母净利润47.97亿元(-5.37%);其中单二季度实现营收93.95亿元(+10.45%),归母净利润24.67亿元(+1.1%)。在汇率中性情况下,2026年上半年营业收入同比增长8.16%,剔除汇兑损益影响后的归母净利润同比增长7.22%。公司预计2026年国内业务有望实现正增长,2027年及之后将有望进入更加稳定的持续快速增长阶段;并预期2026年国际业务有望延续快速增长的趋势,国际收入占比也将进一步提升。
国际业务延续快速增长趋势,体外诊断及新兴业务成为国内核心驱动。分产品看,体外诊断业务实现营收68.65亿元(+9.58%),其中免疫增长超过15%,国际体外诊断业务增长超过20%,国内体外诊断业务收入占国内收入比重达到50%。生命信息与支持业务实现营收48.11亿元(-0.11%),其中国际增长超过10%,国际收入占该产线的比重进一步提升至77%。医学影像业务实现营收28.36亿元(-5.78%),其中国际超声业务实现高个位数增长,国际收入占该产线的比重进一步提升至68%。超高端系列超声产品上半年实现营收近5亿,同比增长超过30%。新兴业务实现营收31.10亿(+19.59%),国内新兴业务收入占国内收入的比重约24%,微创外科和微创介入收入均实现25%左右的同比增长。分区域看,国际业务实现收入94.71亿元(+13.67%),国际收入占比达到53%,欧洲市场在较高基数下,上半年收入同比增长近25%。毛净利率下滑,经营现金流保持健康。2026年上半年公司毛利率为60.8%(-0.8pp),销售费用率14.2%(-0.3pp),管理费用率3.9%(-0.2pp),研发费用率8.8%(-0.8pp);财务费用率2.2%(+4.2pp),主要由于汇兑损失增加,上半年汇兑对公司利润的负面影响达7.4亿;销售净利率下滑至28.4%(-2.8pp),但环比25H2已有显著改善。经营性现金流净额为48.8亿(+24.4%),经营性现金流与归母净利润的比值为102%,保持健康水平。
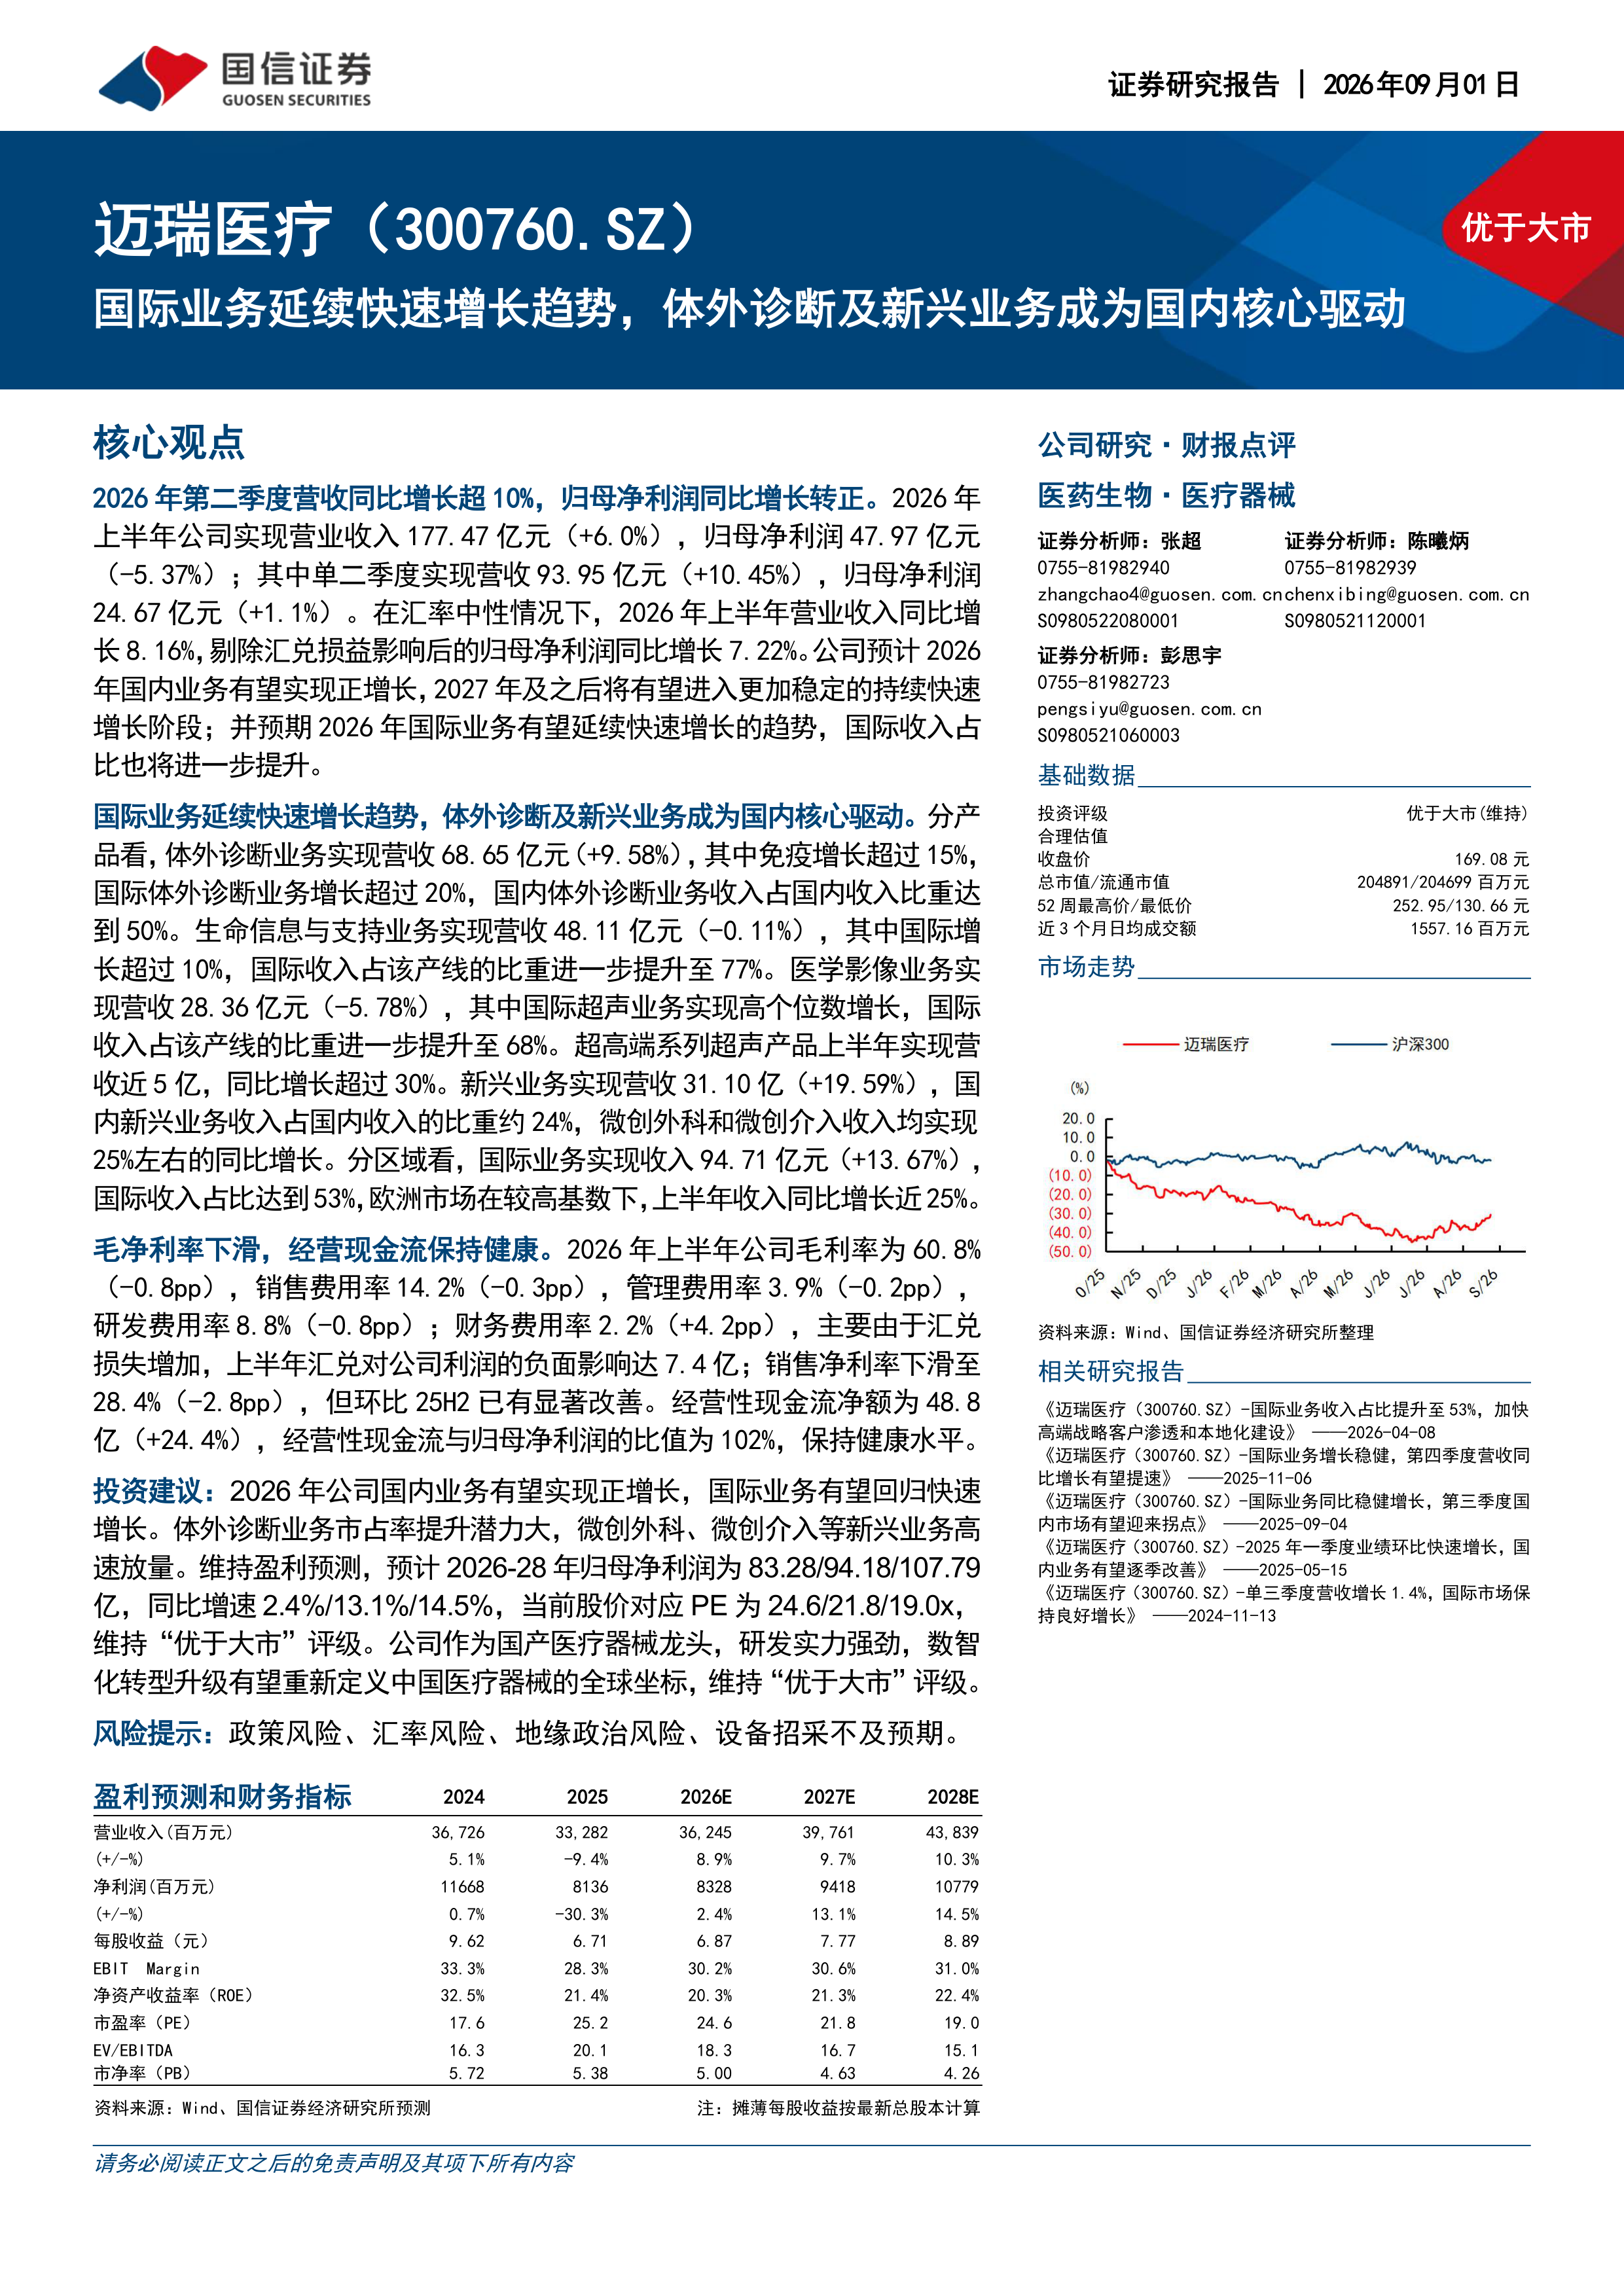
投资建议:2026年公司国内业务有望实现正增长,国际业务有望回归快速增长。体外诊断业务市占率提升潜力大,微创外科、微创介入等新兴业务高速放量。维持盈利预测,预计2026-28年归母净利润为83.28/94.18/107.79亿,同比增速2.4%/13.1%/14.5%,当前股价对应PE为24.6/21.8/19.0x,维持“优于大市”评级。公司作为国产医疗器械龙头,研发实力强劲,数智化转型升级有望重新定义中国医疗器械的全球坐标,维持“优于大市”评级。风险提示:政策风险、汇率风险、地缘政治风险、设备招采不及预期。





 微信扫一扫-立即使用