佰仁医疗(688198)
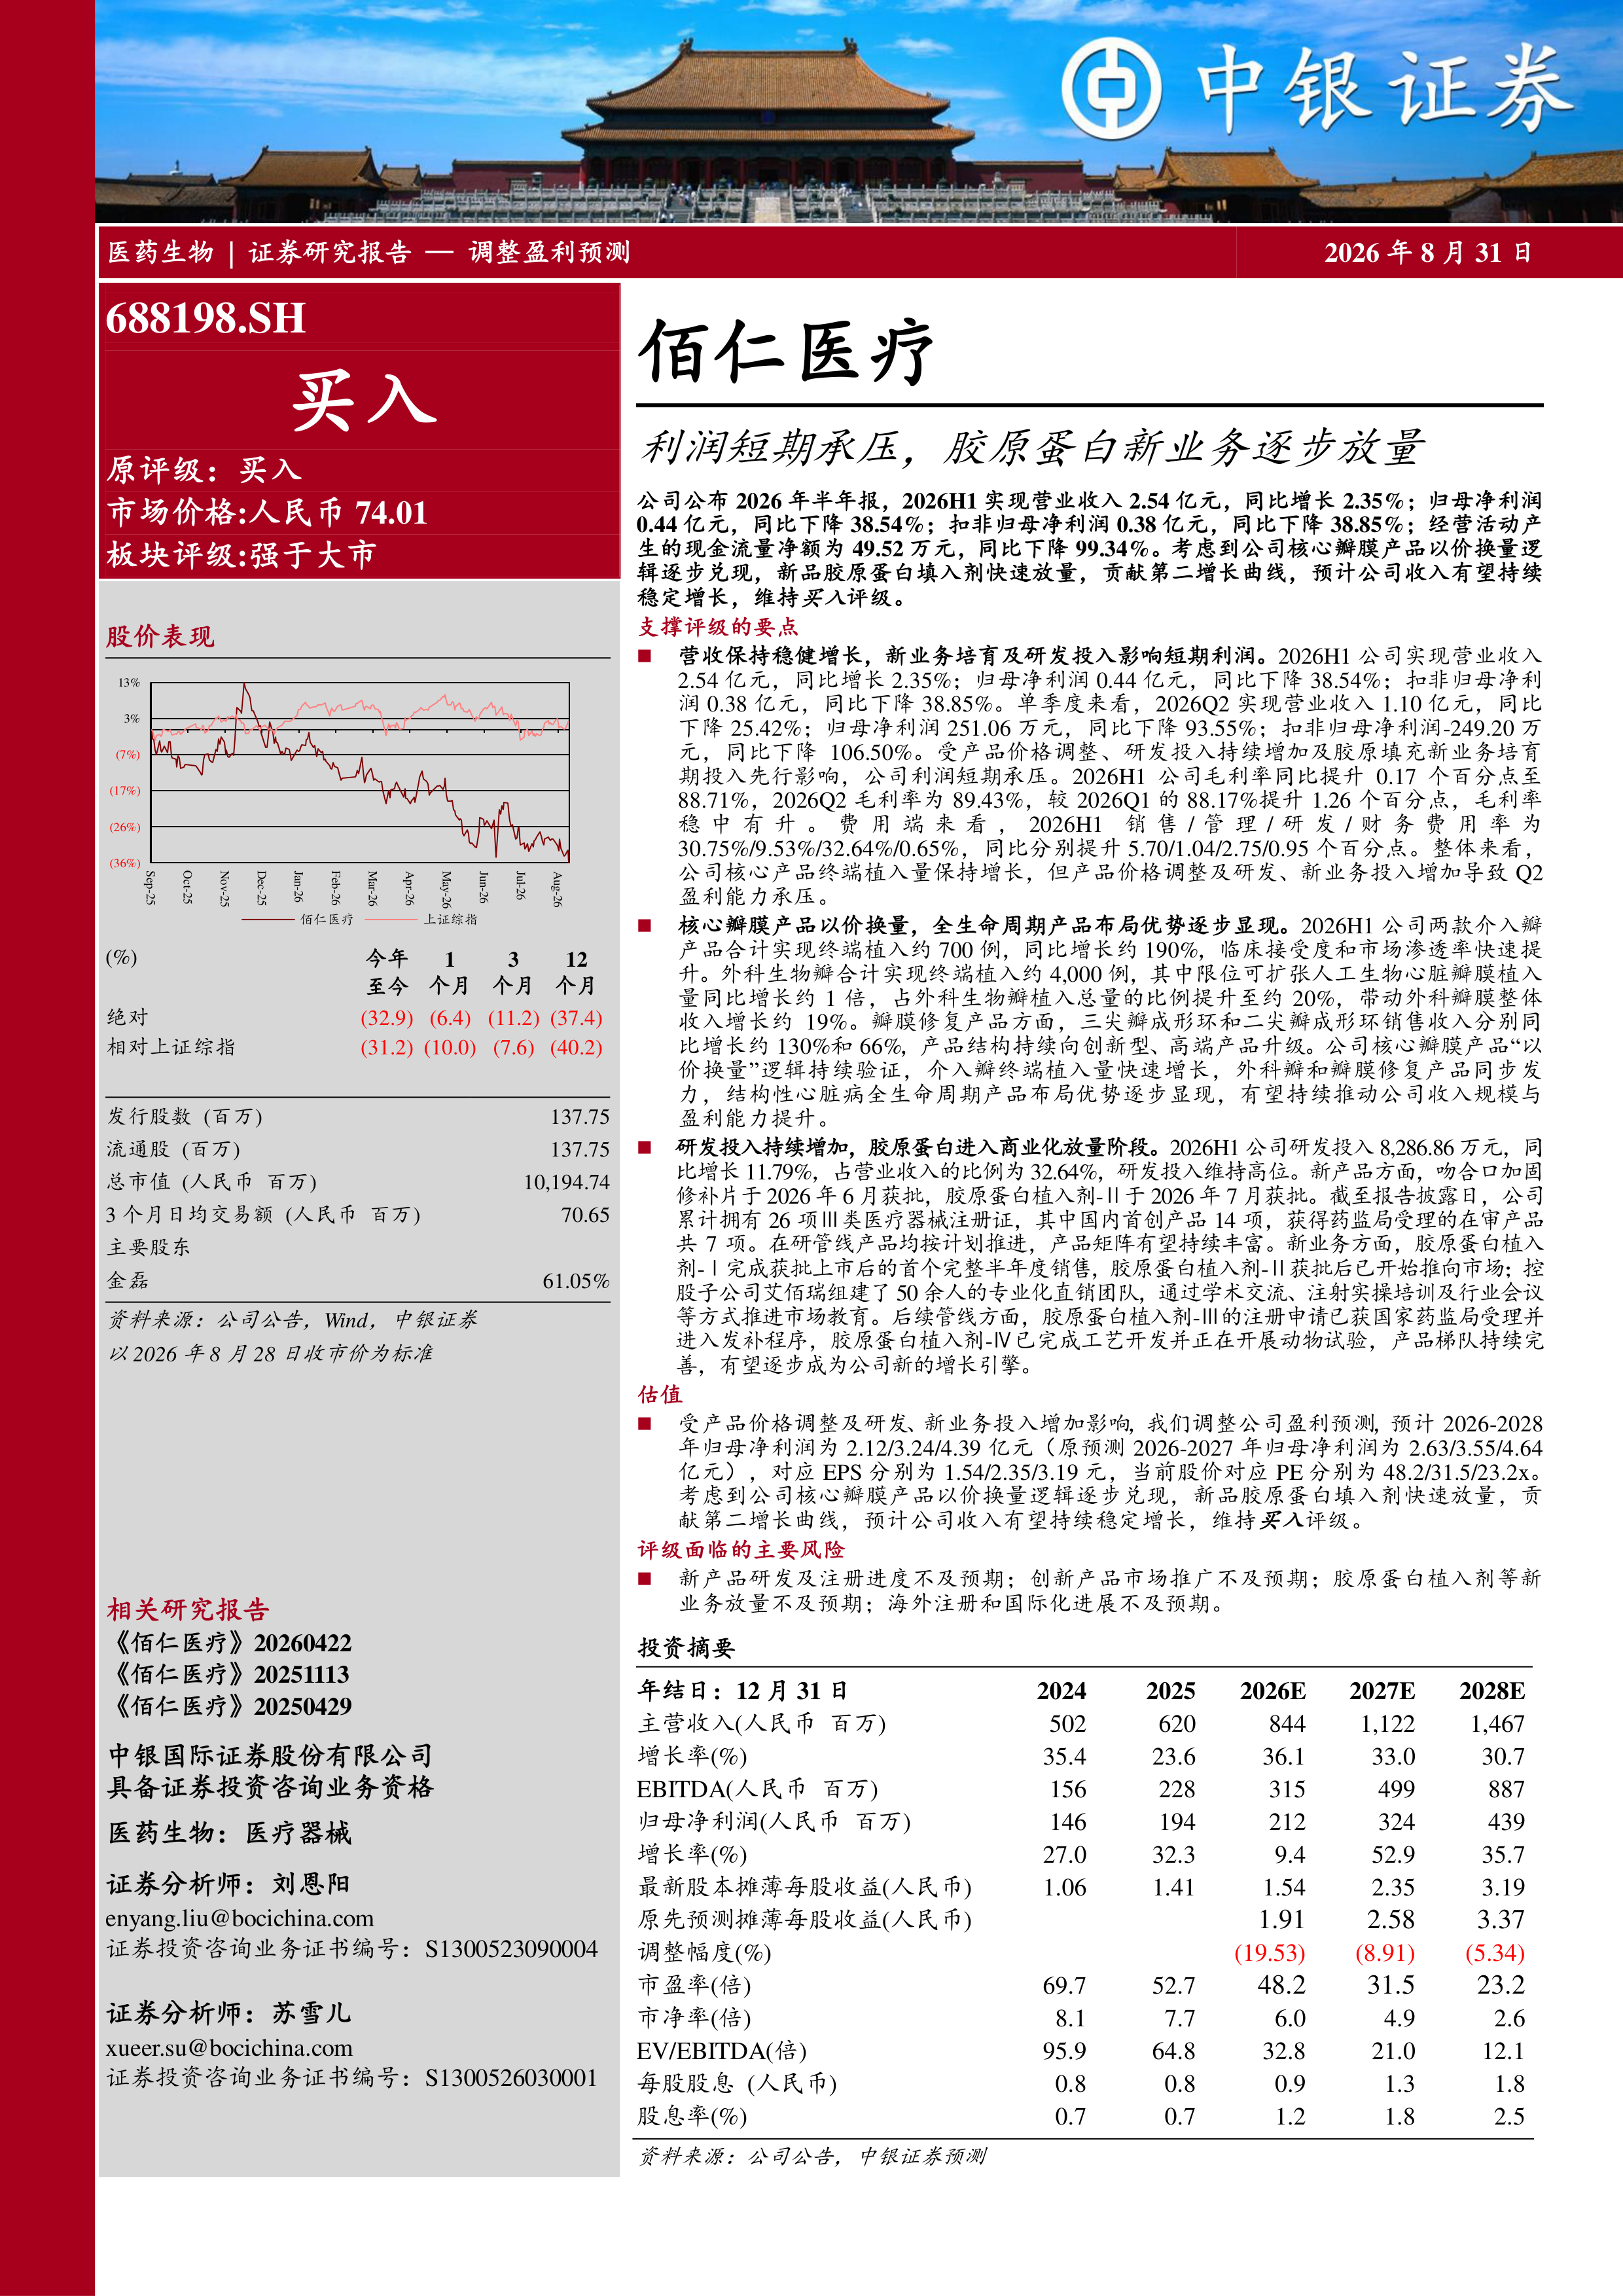
公司公布2026年半年报,2026H1实现营业收入2.54亿元,同比增长2.35%;归母净利润0.44亿元,同比下降38.54%;扣非归母净利润0.38亿元,同比下降38.85%;经营活动产生的现金流量净额为49.52万元,同比下降99.34%。考虑到公司核心瓣膜产品以价换量逻辑逐步兑现,新品胶原蛋白填入剂快速放量,贡献第二增长曲线,预计公司收入有望持续稳定增长,维持买入评级。
支撑评级的要点
营收保持稳健增长,新业务培育及研发投入影响短期利润。2026H1公司实现营业收入2.54亿元,同比增长2.35%;归母净利润0.44亿元,同比下降38.54%;扣非归母净利润0.38亿元,同比下降38.85%。单季度来看,2026Q2实现营业收入1.10亿元,同比下降25.42%;归母净利润251.06万元,同比下降93.55%;扣非归母净利润-249.20万元,同比下降106.50%。受产品价格调整、研发投入持续增加及胶原填充新业务培育期投入先行影响,公司利润短期承压。2026H1公司毛利率同比提升0.17个百分点至88.71%,2026Q2毛利率为89.43%,较2026Q1的88.17%提升1.26个百分点,毛利率稳中有升。费用端来看,2026H1销售/管理/研发/财务费用率为30.75%/9.53%/32.64%/0.65%,同比分别提升5.70/1.04/2.75/0.95个百分点。整体来看,公司核心产品终端植入量保持增长,但产品价格调整及研发、新业务投入增加导致Q2盈利能力承压。
核心瓣膜产品以价换量,全生命周期产品布局优势逐步显现。2026H1公司两款介入瓣产品合计实现终端植入约700例,同比增长约190%,临床接受度和市场渗透率快速提升。外科生物瓣合计实现终端植入约4,000例,其中限位可扩张人工生物心脏瓣膜植入量同比增长约1倍,占外科生物瓣植入总量的比例提升至约20%,带动外科瓣膜整体收入增长约19%。瓣膜修复产品方面,三尖瓣成形环和二尖瓣成形环销售收入分别同比增长约130%和66%,产品结构持续向创新型、高端产品升级。公司核心瓣膜产品“以价换量”逻辑持续验证,介入瓣终端植入量快速增长,外科瓣和瓣膜修复产品同步发力,结构性心脏病全生命周期产品布局优势逐步显现,有望持续推动公司收入规模与盈利能力提升。
研发投入持续增加,胶原蛋白进入商业化放量阶段。2026H1公司研发投入8,286.86万元,同比增长11.79%,占营业收入的比例为32.64%,研发投入维持高位。新产品方面,吻合口加固修补片于2026年6月获批,胶原蛋白植入剂-Ⅱ于2026年7月获批。截至报告披露日,公司累计拥有26项Ⅲ类医疗器械注册证,其中国内首创产品14项,获得药监局受理的在审产品共7项。在研管线产品均按计划推进,产品矩阵有望持续丰富。新业务方面,胶原蛋白植入剂-Ⅰ完成获批上市后的首个完整半年度销售,胶原蛋白植入剂-Ⅱ获批后已开始推向市场;控股子公司艾佰瑞组建了50余人的专业化直销团队,通过学术交流、注射实操培训及行业会议等方式推进市场教育。后续管线方面,胶原蛋白植入剂-Ⅲ的注册申请已获国家药监局受理并进入发补程序,胶原蛋白植入剂-Ⅳ已完成工艺开发并正在开展动物试验,产品梯队持续完善,有望逐步成为公司新的增长引擎。
估值
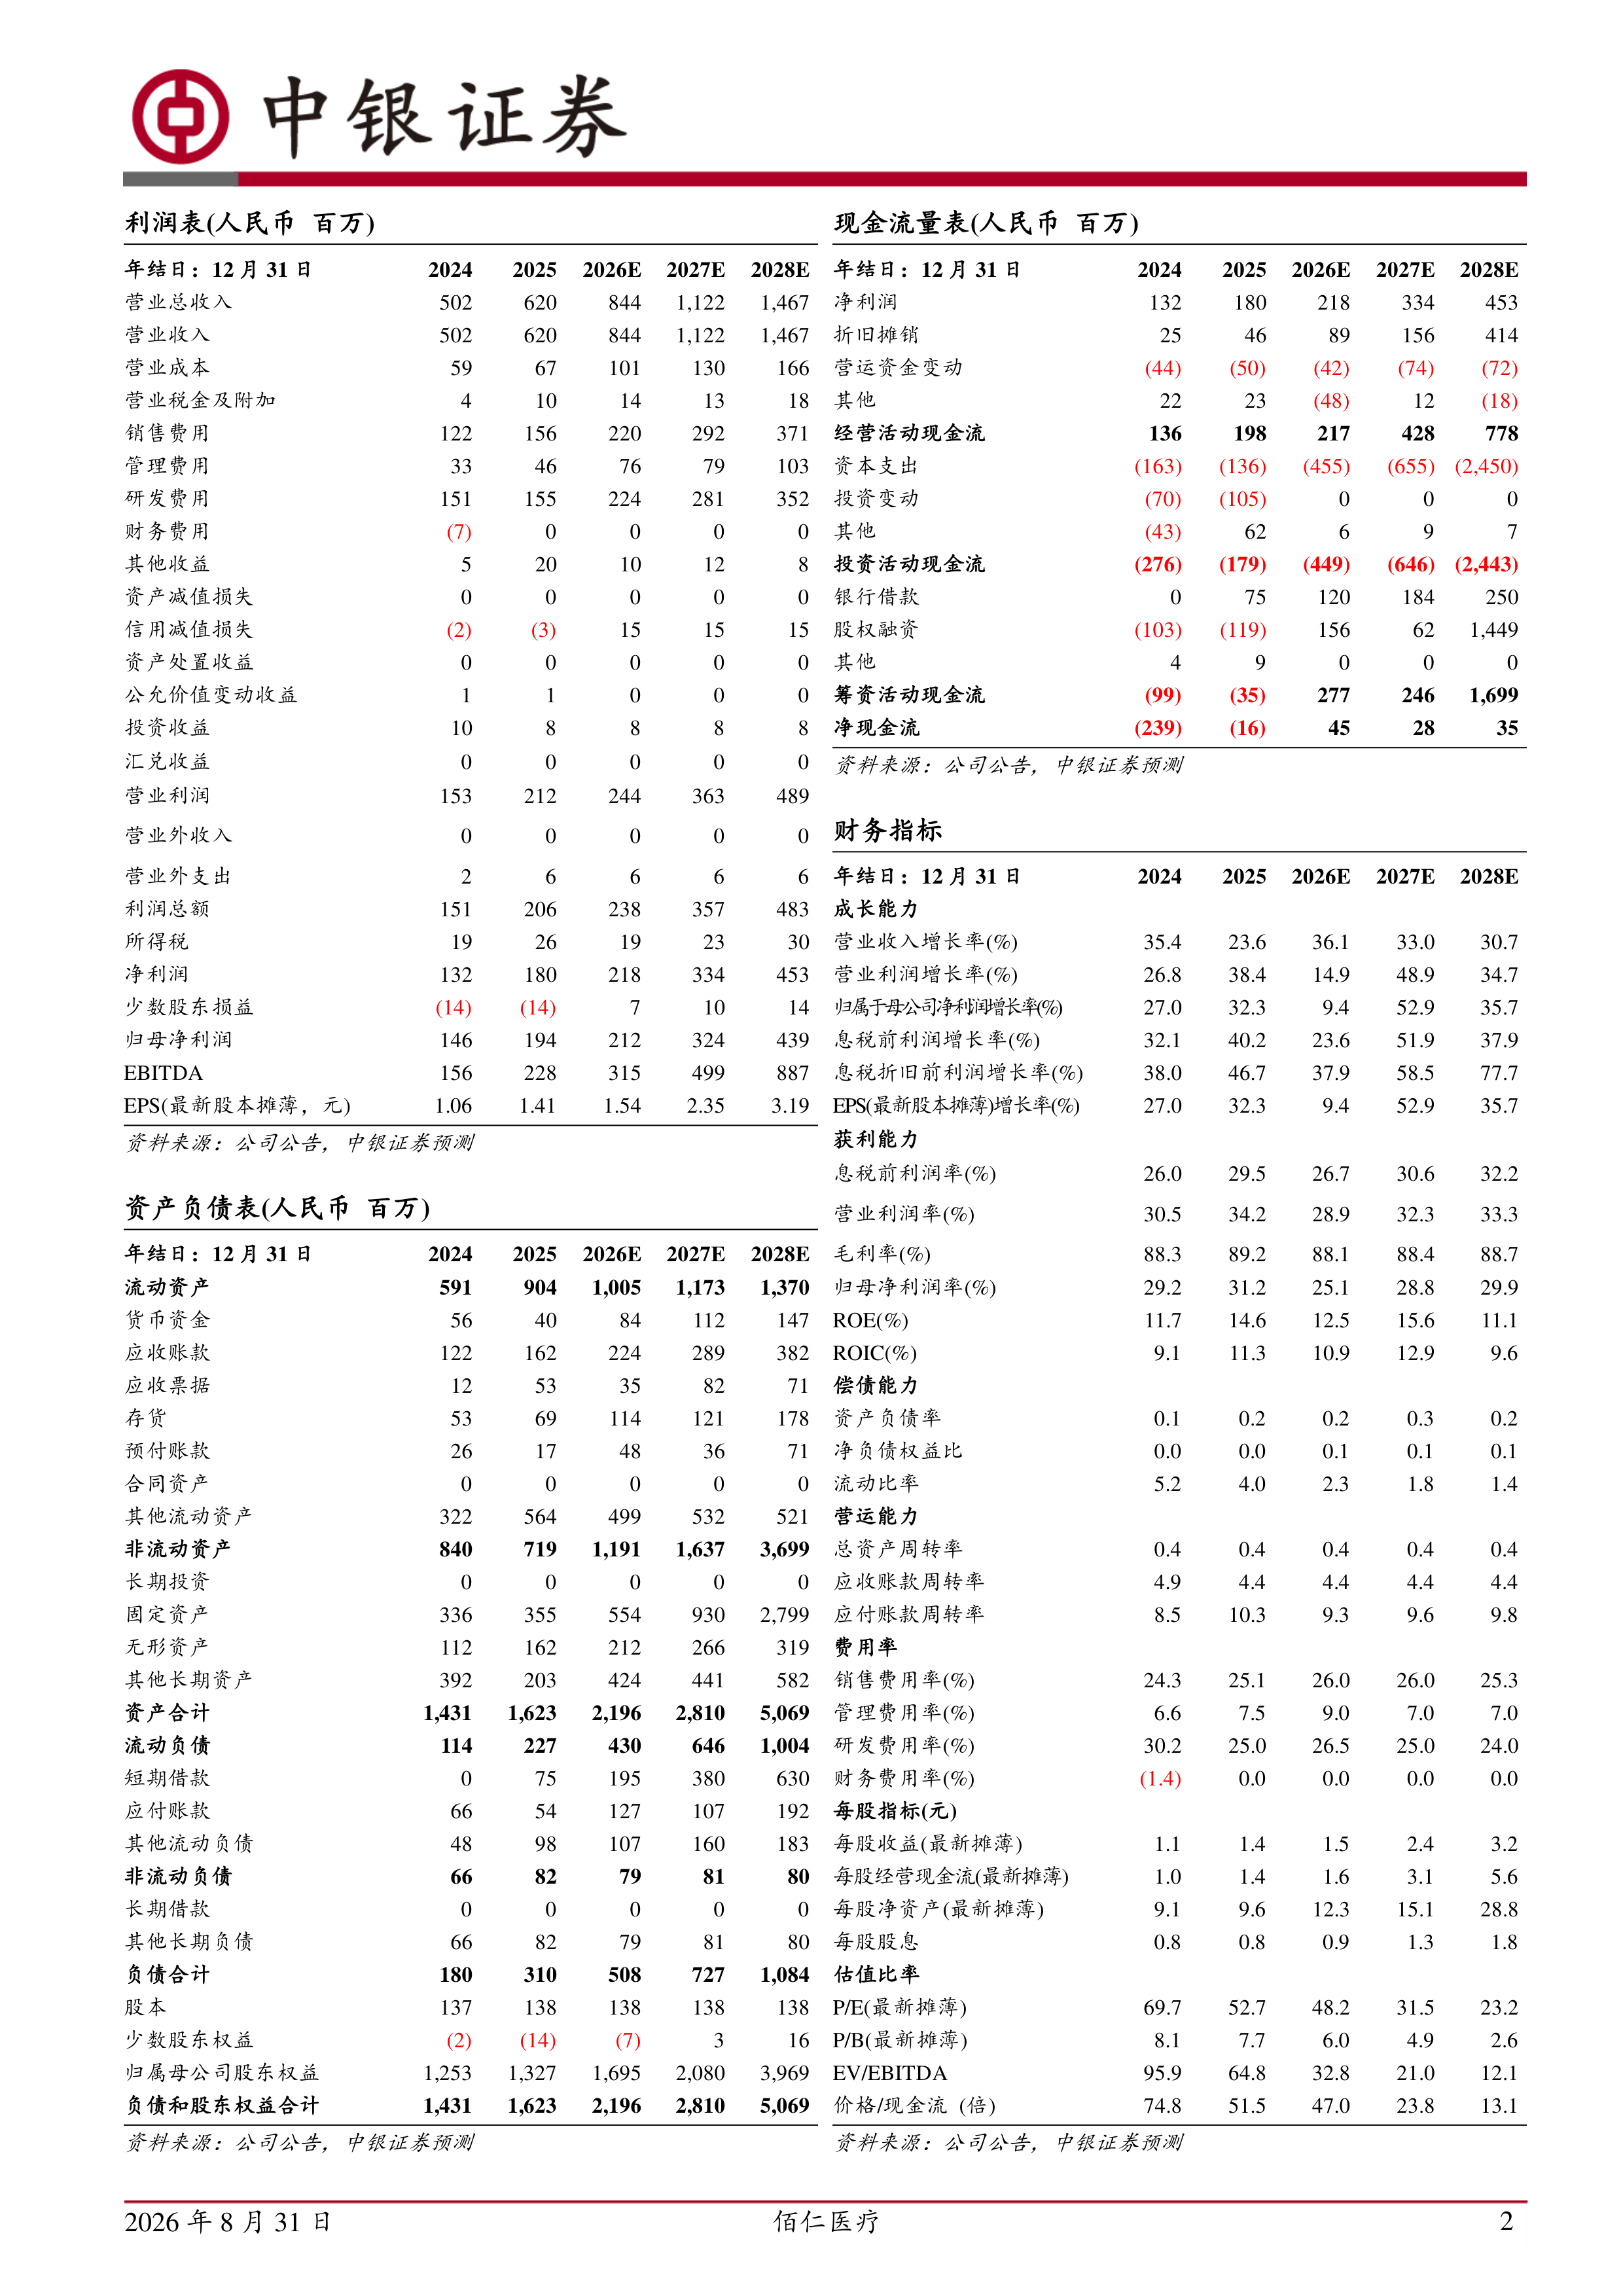
受产品价格调整及研发、新业务投入增加影响,我们调整公司盈利预测,预计2026-2028年归母净利润为2.12/3.24/4.39亿元(原预测2026-2027年归母净利润为2.63/3.55/4.64亿元),对应EPS分别为1.54/2.35/3.19元,当前股价对应PE分别为48.2/31.5/23.2x。考虑到公司核心瓣膜产品以价换量逻辑逐步兑现,新品胶原蛋白填入剂快速放量,贡献第二增长曲线,预计公司收入有望持续稳定增长,维持买入评级。
评级面临的主要风险
新产品研发及注册进度不及预期;创新产品市场推广不及预期;胶原蛋白植入剂等新业务放量不及预期;海外注册和国际化进展不及预期。





 微信扫一扫-立即使用