2025中国医药研发创新与营销创新峰会
海外制药企业2026Q3业绩回顾——美国两党医药政策对比

海外制药企业2026Q3业绩回顾——美国两党医药政策对比

研报

海外制药企业2026Q3业绩回顾——美国两党医药政策对比

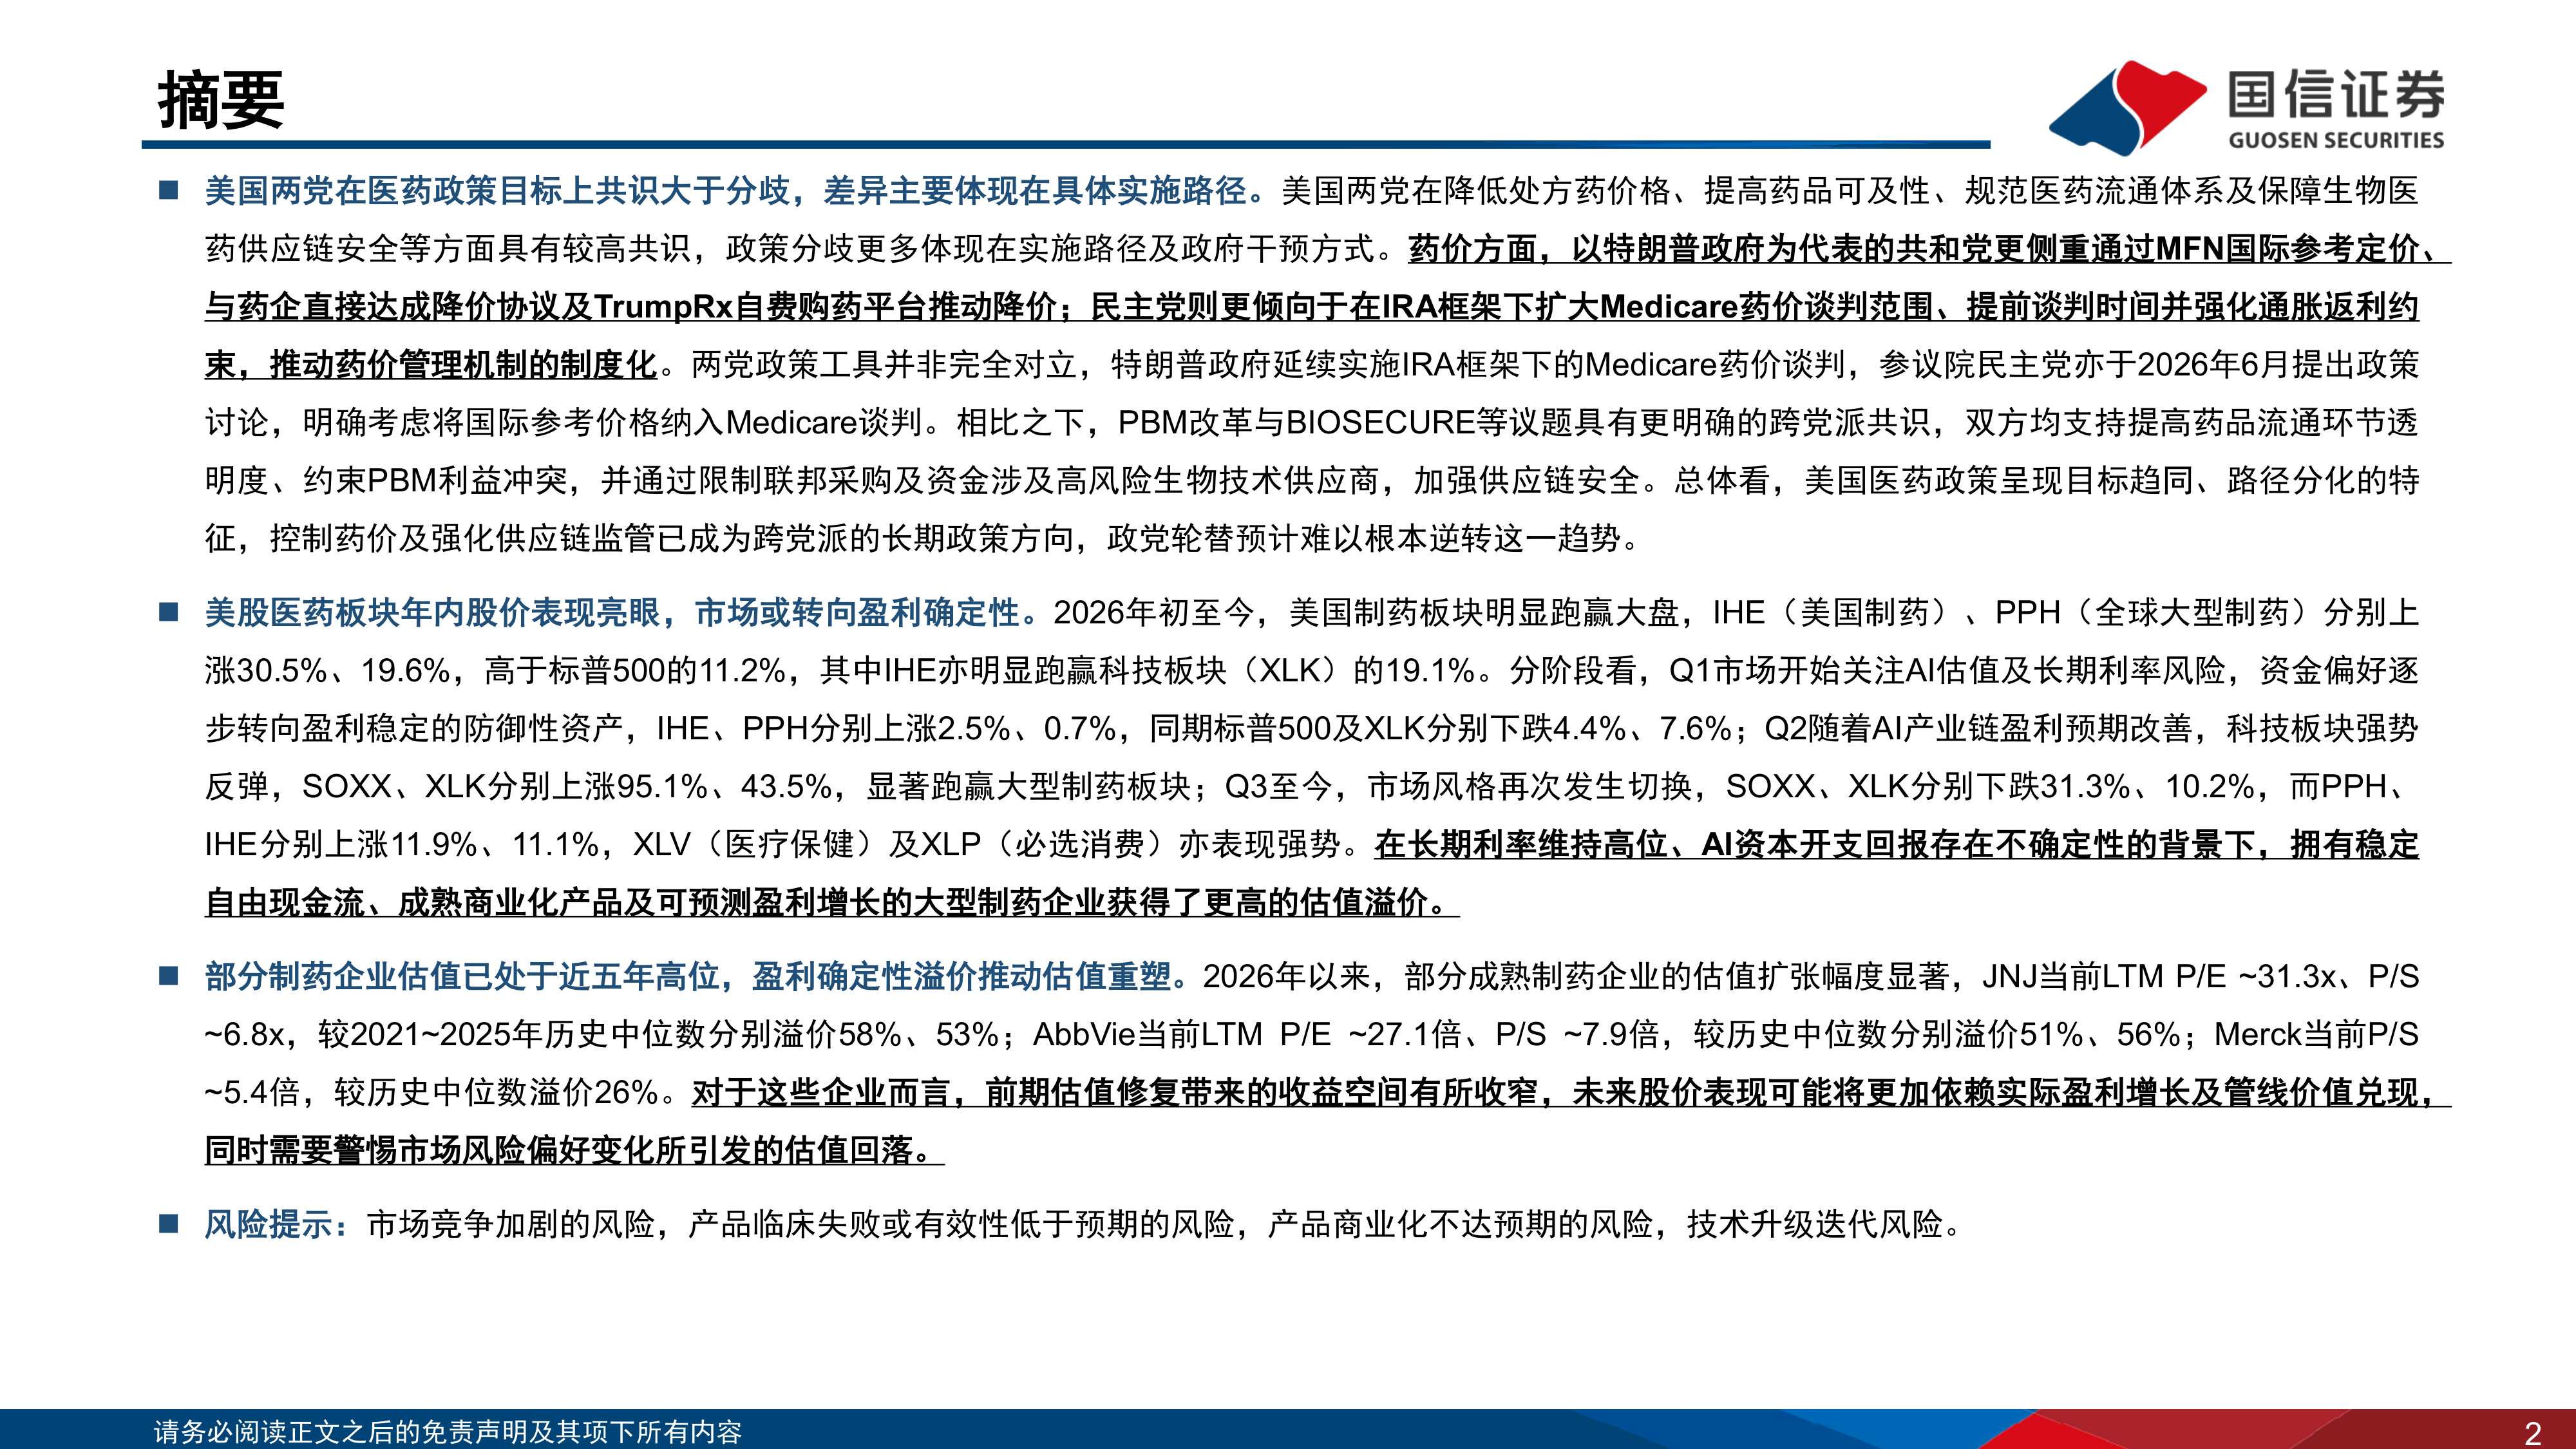
  摘要   美国两党在医药政策目标上共识大于分歧,差异主要体现在具体实施路径。美国两党在降低处方药价格、提高药品可及性、规范医药流通体系及保障生物医药供应链安全等方面具有较高共识,政策分歧更多体现在实施路径及政府干预方式。药价方面,以特朗普政府为代表的共和党更侧重通过MFN国际参考定价、与药企直接达成降价协议及TrumpRx自费购药平台推动降价;民主党则更倾向于在IRA框架下扩大Medicare药价谈判范围、提前谈判时间并强化通胀返利约束,推动药价管理机制的制度化。两党政策工具并非完全对立,特朗普政府延续实施IRA框架下的Medicare药价谈判,参议院民主党亦于2026年6月提出政策讨论,明确考虑将国际参考价格纳入Medicare谈判。相比之下,PBM改革与BIOSECURE等议题具有更明确的跨党派共识,双方均支持提高药品流通环节透明度、约束PBM利益冲突,并通过限制联邦采购及资金涉及高风险生物技术供应商,加强供应链安全。总体看,美国医药政策呈现目标趋同、路径分化的特征,控制药价及强化供应链监管已成为跨党派的长期政策方向,政党轮替预计难以根本逆转这一趋势。   美股医药板块年内股价表现亮眼,市场或转向盈利确定性。2026年初至今,美国制药板块明显跑赢大盘,IHE(美国制药)、PPH(全球大型制药)分别上涨30.5%、19.6%,高于标普500的11.2%,其中IHE亦明显跑赢科技板块(XLK)的19.1%。分阶段看,Q1市场开始关注AI估值及长期利率风险,资金偏好逐步转向盈利稳定的防御性资产,IHE、PPH分别上涨2.5%、0.7%,同期标普500及XLK分别下跌4.4%、7.6%;Q2随着AI产业链盈利预期改善,科技板块强势反弹,SOXX、XLK分别上涨95.1%、43.5%,显著跑赢大型制药板块;Q3至今,市场风格再次发生切换,SOXX、XLK分别下跌31.3%、10.2%,而PPH、IHE分别上涨11.9%、11.1%,XLV(医疗保健)及XLP(必选消费)亦表现强势。在长期利率维持高位、AI资本开支回报存在不确定性的背景下,拥有稳定自由现金流、成熟商业化产品及可预测盈利增长的大型制药企业获得了更高的估值溢价。   部分制药企业估值已处于近五年高位,盈利确定性溢价推动估值重塑。2026年以来,部分成熟制药企业的估值扩张幅度显著,JNJ当前LTM P/E~31.3x、P/S~6.8x,较2021~2025年历史中位数分别溢价58%、53%;AbbVie当前LTM P/E~27.1倍、P/S~7.9倍,较历史中位数分别溢价51%、56%;Merck当前P/S~5.4倍,较历史中位数溢价26%。对于这些企业而言,前期估值修复带来的收益空间有所收窄,未来股价表现可能将更加依赖实际盈利增长及管线价值兑现,同时需要警惕市场风险偏好变化所引发的估值回落。   风险提示:市场竞争加剧的风险,产品临床失败或有效性低于预期的风险,产品商业化不达预期的风险,技术升级迭代风险。

报告标签:
  • 生物制品
报告专题:
  • 下载次数:

    1702 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-11-11

  • 页数:

    30页

下载全文
定制咨询
报告内容
报告摘要

  摘要

  美国两党在医药政策目标上共识大于分歧,差异主要体现在具体实施路径。美国两党在降低处方药价格、提高药品可及性、规范医药流通体系及保障生物医药供应链安全等方面具有较高共识,政策分歧更多体现在实施路径及政府干预方式。药价方面,以特朗普政府为代表的共和党更侧重通过MFN国际参考定价、与药企直接达成降价协议及TrumpRx自费购药平台推动降价;民主党则更倾向于在IRA框架下扩大Medicare药价谈判范围、提前谈判时间并强化通胀返利约束,推动药价管理机制的制度化。两党政策工具并非完全对立,特朗普政府延续实施IRA框架下的Medicare药价谈判,参议院民主党亦于2026年6月提出政策讨论,明确考虑将国际参考价格纳入Medicare谈判。相比之下,PBM改革与BIOSECURE等议题具有更明确的跨党派共识,双方均支持提高药品流通环节透明度、约束PBM利益冲突,并通过限制联邦采购及资金涉及高风险生物技术供应商,加强供应链安全。总体看,美国医药政策呈现目标趋同、路径分化的特征,控制药价及强化供应链监管已成为跨党派的长期政策方向,政党轮替预计难以根本逆转这一趋势。

  美股医药板块年内股价表现亮眼,市场或转向盈利确定性。2026年初至今,美国制药板块明显跑赢大盘,IHE(美国制药)、PPH(全球大型制药)分别上涨30.5%、19.6%,高于标普500的11.2%,其中IHE亦明显跑赢科技板块(XLK)的19.1%。分阶段看,Q1市场开始关注AI估值及长期利率风险,资金偏好逐步转向盈利稳定的防御性资产,IHE、PPH分别上涨2.5%、0.7%,同期标普500及XLK分别下跌4.4%、7.6%;Q2随着AI产业链盈利预期改善,科技板块强势反弹,SOXX、XLK分别上涨95.1%、43.5%,显著跑赢大型制药板块;Q3至今,市场风格再次发生切换,SOXX、XLK分别下跌31.3%、10.2%,而PPH、IHE分别上涨11.9%、11.1%,XLV(医疗保健)及XLP(必选消费)亦表现强势。在长期利率维持高位、AI资本开支回报存在不确定性的背景下,拥有稳定自由现金流、成熟商业化产品及可预测盈利增长的大型制药企业获得了更高的估值溢价。

  部分制药企业估值已处于近五年高位,盈利确定性溢价推动估值重塑。2026年以来,部分成熟制药企业的估值扩张幅度显著,JNJ当前LTM P/E~31.3x、P/S~6.8x,较2021~2025年历史中位数分别溢价58%、53%;AbbVie当前LTM P/E~27.1倍、P/S~7.9倍,较历史中位数分别溢价51%、56%;Merck当前P/S~5.4倍,较历史中位数溢价26%。对于这些企业而言,前期估值修复带来的收益空间有所收窄,未来股价表现可能将更加依赖实际盈利增长及管线价值兑现,同时需要警惕市场风险偏好变化所引发的估值回落。

  风险提示:市场竞争加剧的风险,产品临床失败或有效性低于预期的风险,产品商业化不达预期的风险,技术升级迭代风险。
报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 30
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3