热景生物(688068)
投资要点
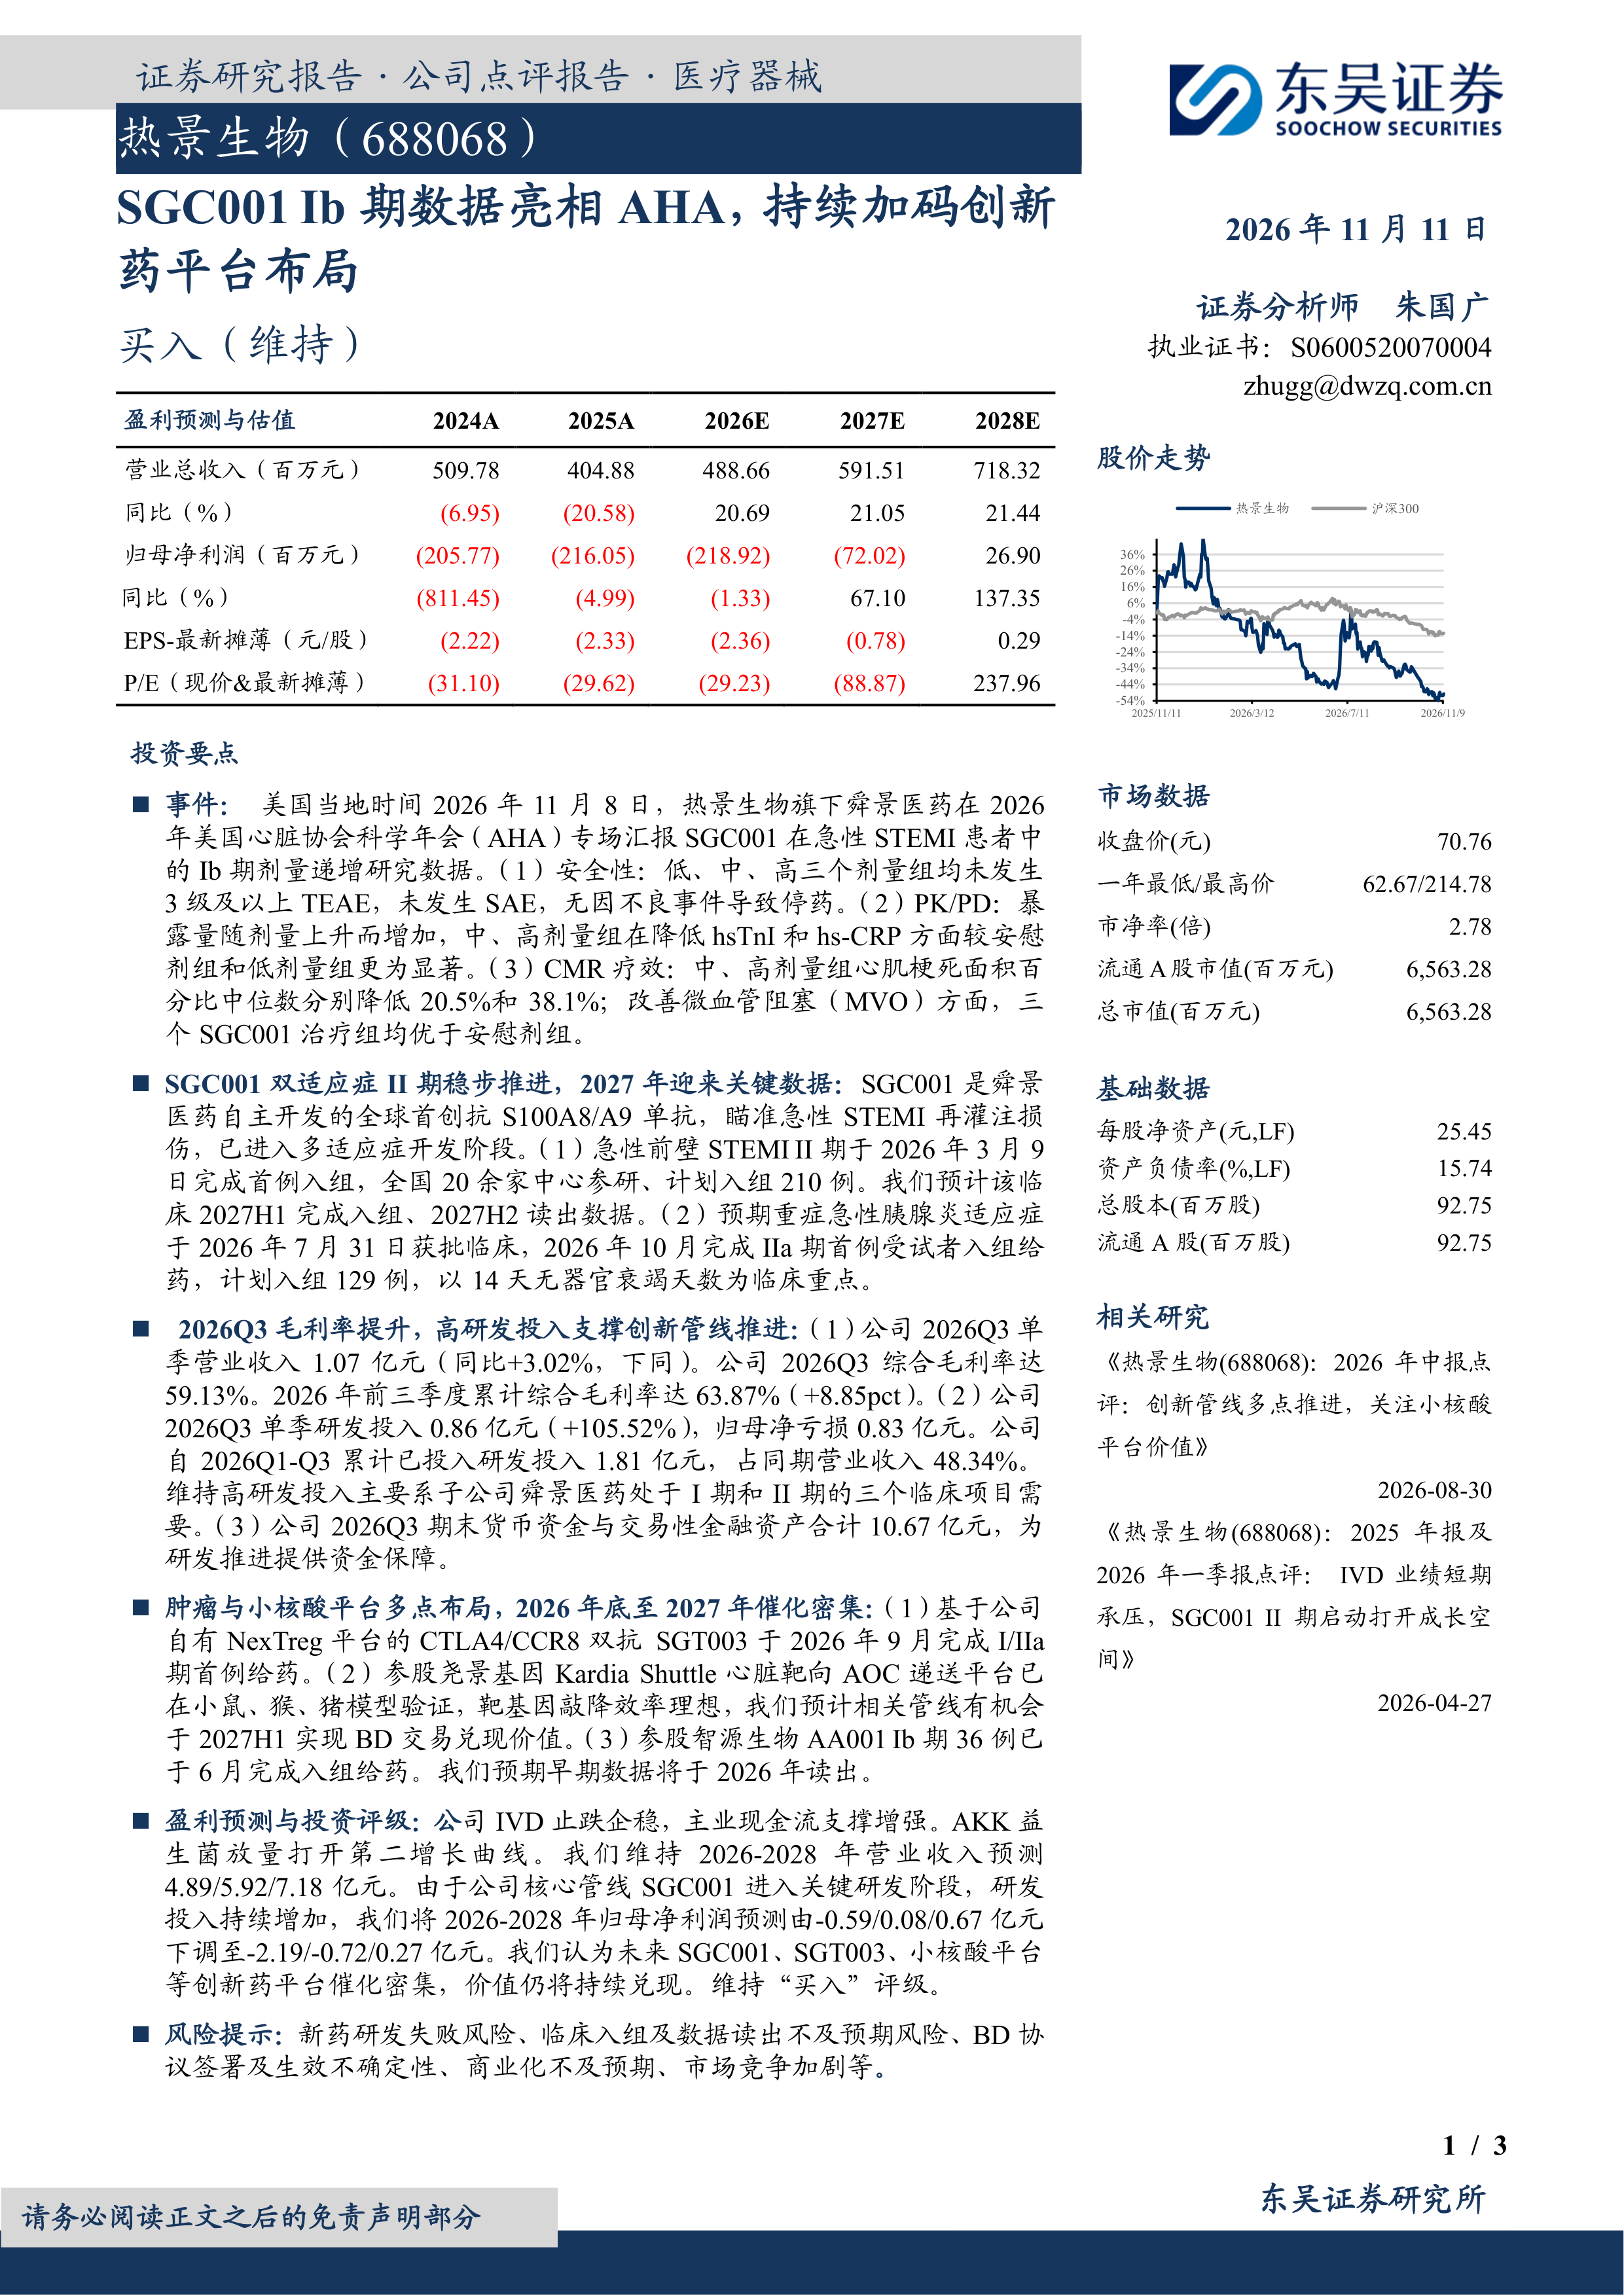
事件:美国当地时间2026年11月8日,热景生物旗下舜景医药在2026年美国心脏协会科学年会(AHA)专场汇报SGC001在急性STEMI患者中的Ib期剂量递增研究数据。(1)安全性:低、中、高三个剂量组均未发生3级及以上TEAE,未发生SAE,无因不良事件导致停药。(2)PK/PD:暴露量随剂量上升而增加,中、高剂量组在降低hsTnI和hs-CRP方面较安慰剂组和低剂量组更为显著。(3)CMR疗效:中、高剂量组心肌梗死面积百分比中位数分别降低20.5%和38.1%;改善微血管阻塞(MVO)方面,三个SGC001治疗组均优于安慰剂组。
SGC001双适应症II期稳步推进,2027年迎来关键数据:SGC001是舜景医药自主开发的全球首创抗S100A8/A9单抗,瞄准急性STEMI再灌注损伤,已进入多适应症开发阶段。(1)急性前壁STEMI II期于2026年3月9日完成首例入组,全国20余家中心参研、计划入组210例。我们预计该临床2027H1完成入组、2027H2读出数据。(2)预期重症急性胰腺炎适应症于2026年7月31日获批临床,2026年10月完成IIa期首例受试者入组给药,计划入组129例,以14天无器官衰竭天数为临床重点。
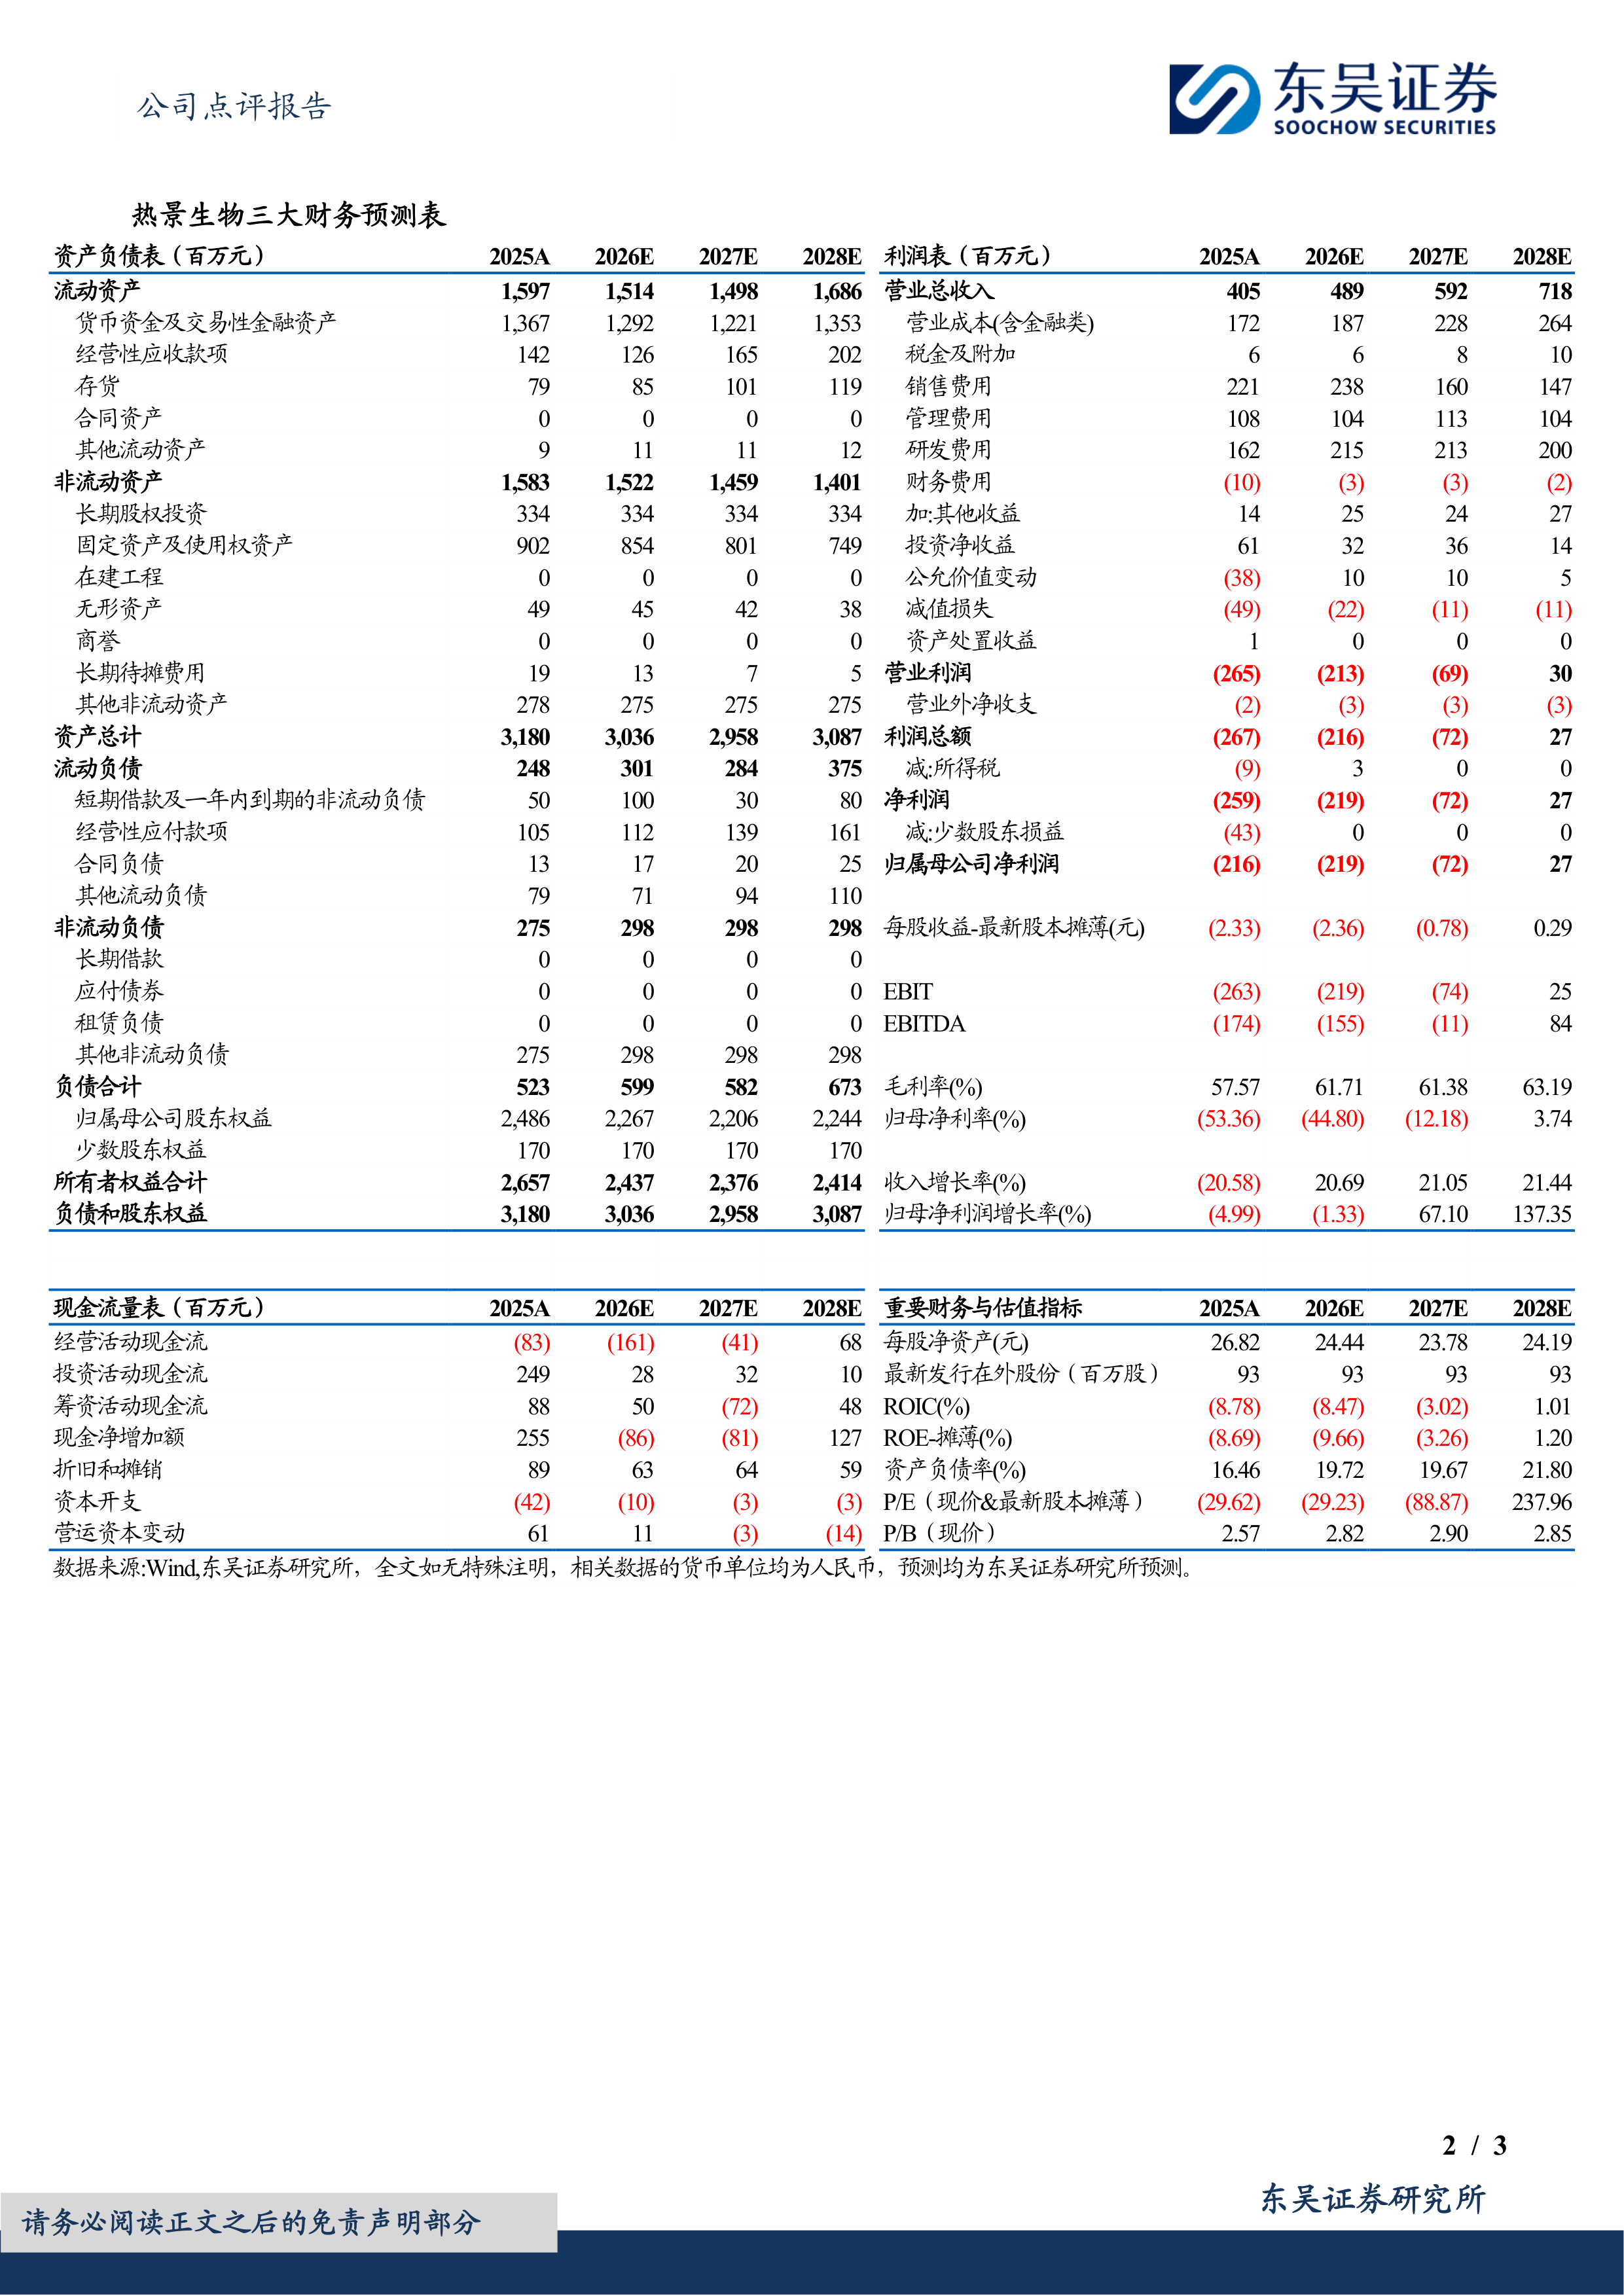
2026Q3毛利率提升,高研发投入支撑创新管线推进:(1)公司2026Q3单季营业收入1.07亿元(同比+3.02%,下同)。公司2026Q3综合毛利率达59.13%。2026年前三季度累计综合毛利率达63.87%(+8.85pct)。(2)公司2026Q3单季研发投入0.86亿元(+105.52%),归母净亏损0.83亿元。公司自2026Q1-Q3累计已投入研发投入1.81亿元,占同期营业收入48.34%。维持高研发投入主要系子公司舜景医药处于I期和II期的三个临床项目需要。(3)公司2026Q3期末货币资金与交易性金融资产合计10.67亿元,为研发推进提供资金保障。
肿瘤与小核酸平台多点布局,2026年底至2027年催化密集:(1)基于公司自有NexTreg平台的CTLA4/CCR8双抗SGT003于2026年9月完成I/IIa期首例给药。(2)参股尧景基因Kardia Shuttle心脏靶向AOC递送平台已在小鼠、猴、猪模型验证,靶基因敲降效率理想,我们预计相关管线有机会于2027H1实现BD交易兑现价值。(3)参股智源生物AA001Ib期36例已于6月完成入组给药。我们预期早期数据将于2026年读出。
盈利预测与投资评级:公司IVD止跌企稳,主业现金流支撑增强。AKK益生菌放量打开第二增长曲线。我们维持2026-2028年营业收入预测4.89/5.92/7.18亿元。由于公司核心管线SGC001进入关键研发阶段,研发投入持续增加,我们将2026-2028年归母净利润预测由-0.59/0.08/0.67亿元下调至-2.19/-0.72/0.27亿元。我们认为未来SGC001、SGT003、小核酸平台等创新药平台催化密集,价值仍将持续兑现。维持“买入”评级。
风险提示:新药研发失败风险、临床入组及数据读出不及预期风险、BD协议签署及生效不确定性、商业化不及预期、市场竞争加剧等。



 微信扫一扫-立即使用