2025中国医药研发创新与营销创新峰会
煤化工行业月度报告:10月:三季报煤化工盈利改善,看好业绩兑现

煤化工行业月度报告:10月:三季报煤化工盈利改善,看好业绩兑现

研报

煤化工行业月度报告:10月:三季报煤化工盈利改善,看好业绩兑现

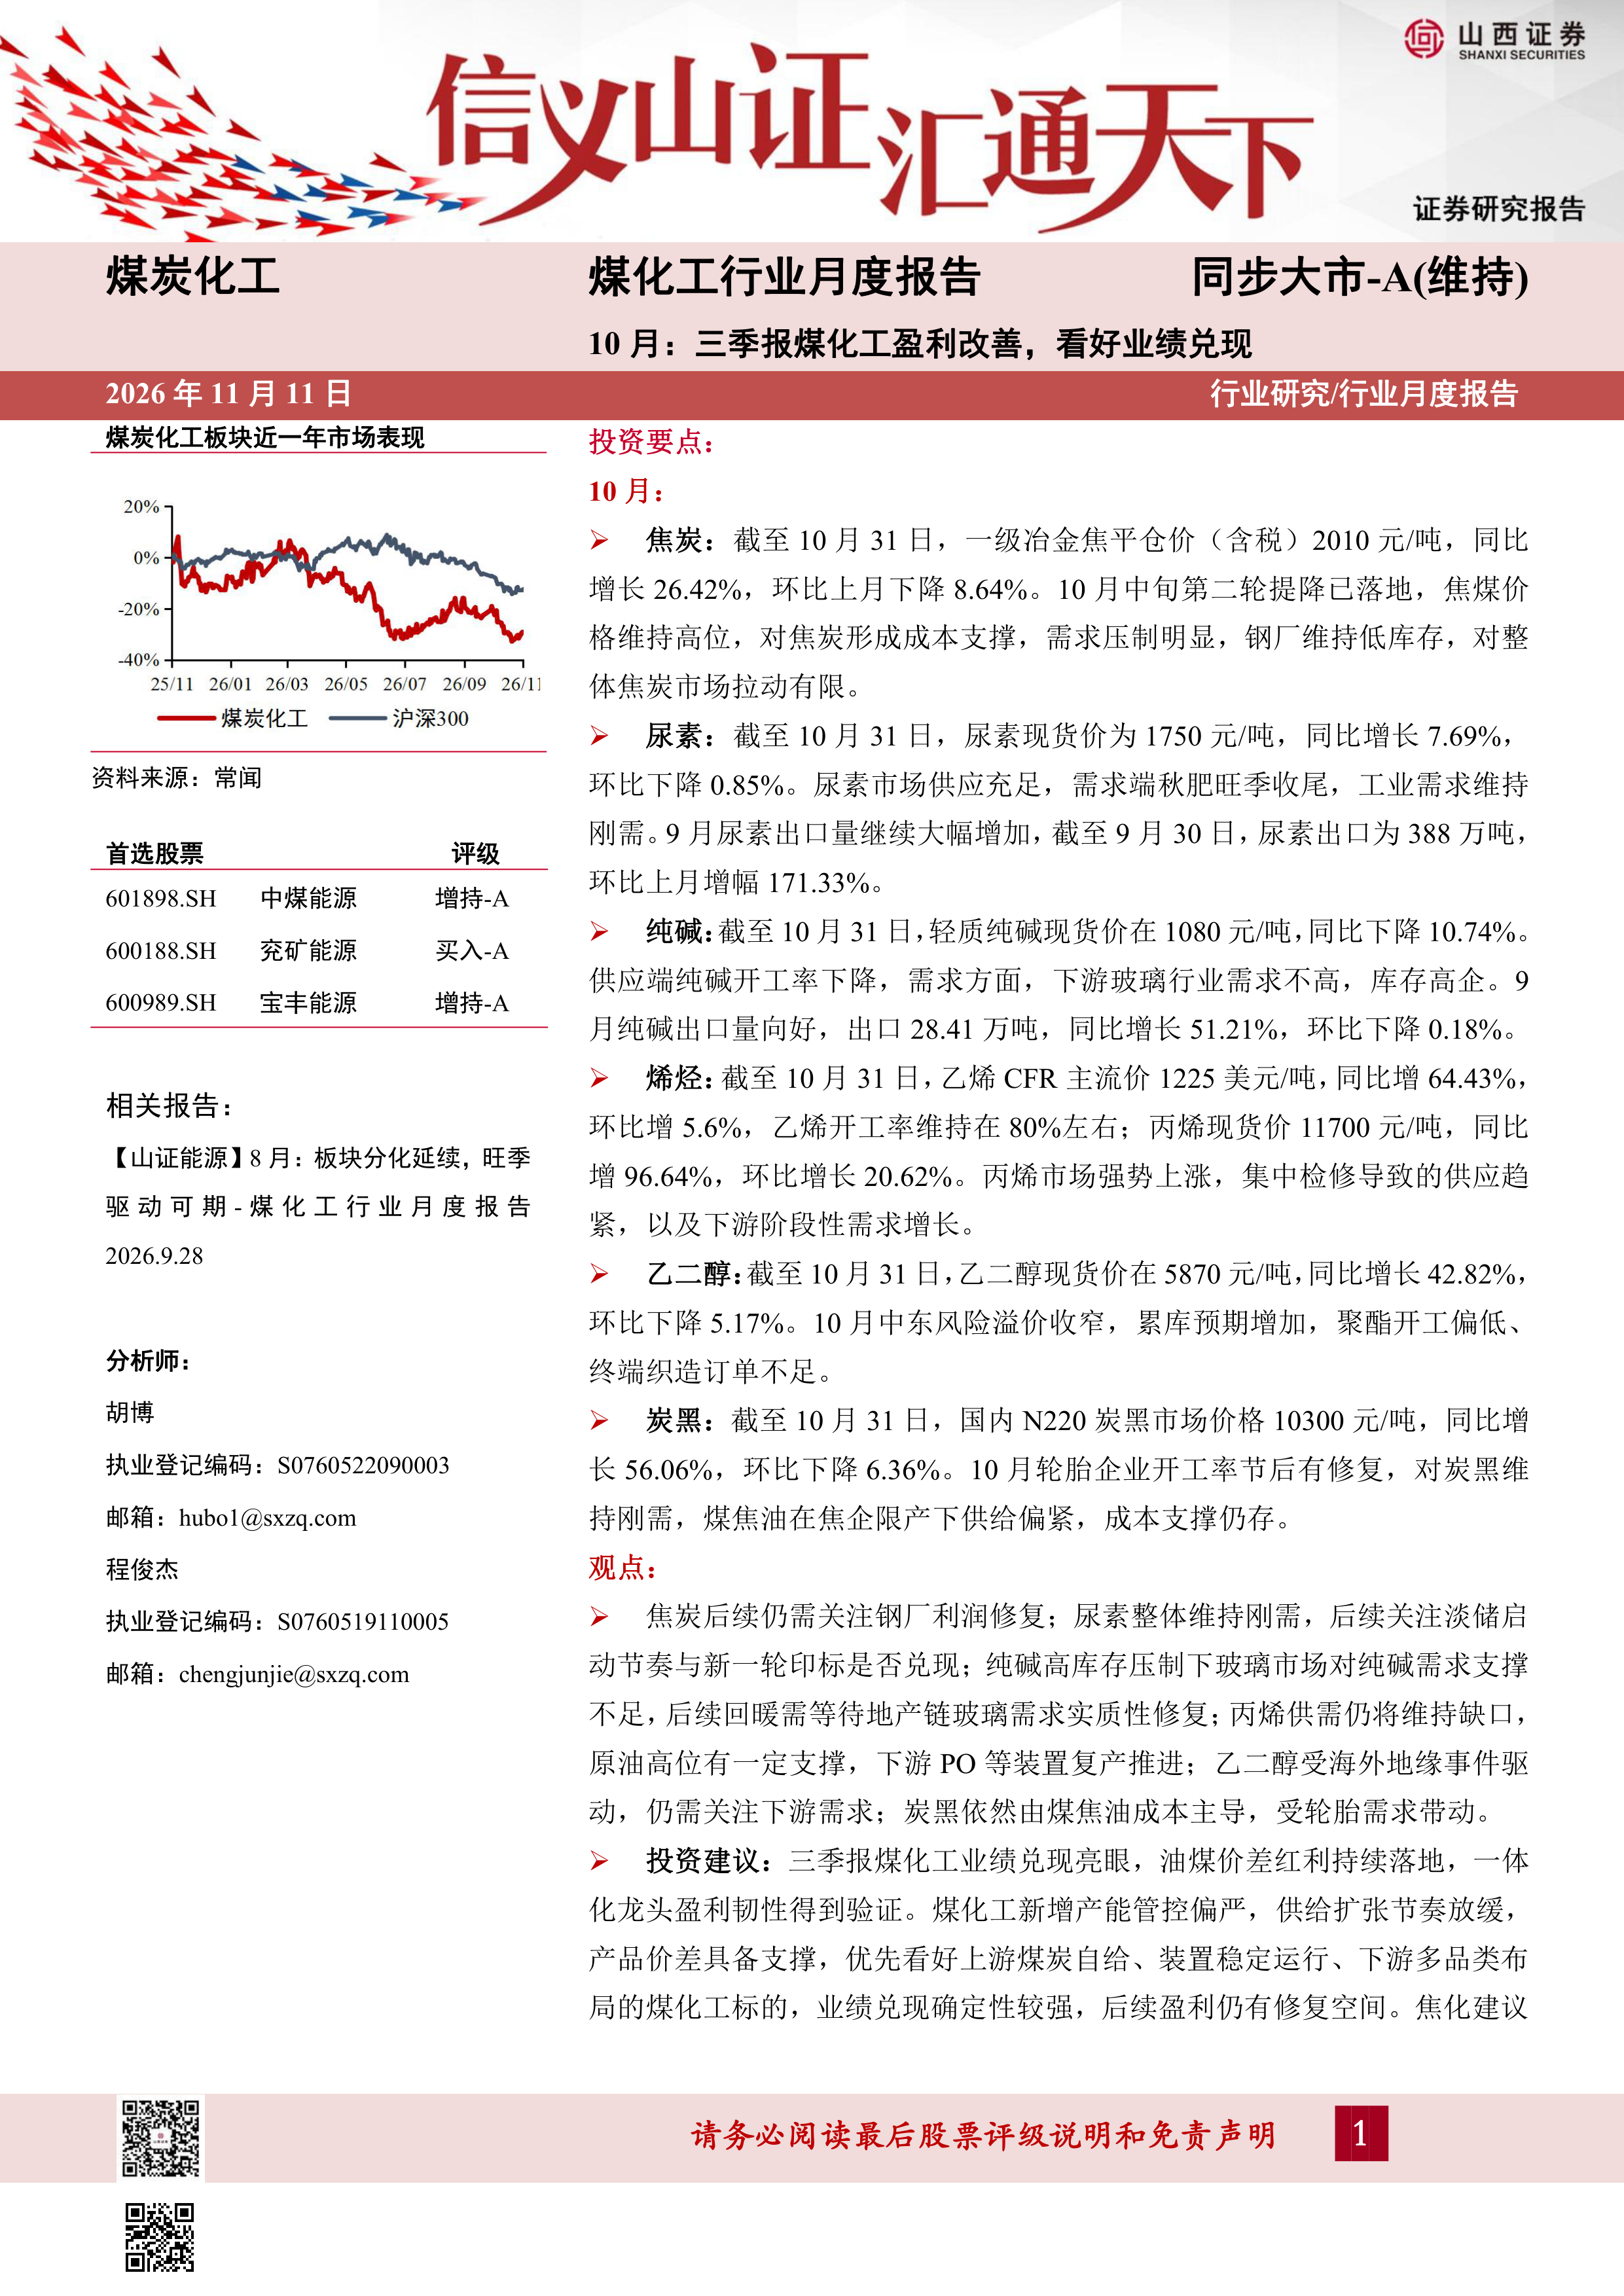
  投资要点:   10月:   焦炭:截至10月31日,一级冶金焦平仓价(含税)2010元/吨,同比增长26.42%,环比上月下降8.64%。10月中旬第二轮提降已落地,焦煤价格维持高位,对焦炭形成成本支撑,需求压制明显,钢厂维持低库存,对整体焦炭市场拉动有限。   尿素:截至10月31日,尿素现货价为1750元/吨,同比增长7.69%,环比下降0.85%。尿素市场供应充足,需求端秋肥旺季收尾,工业需求维持刚需。9月尿素出口量继续大幅增加,截至9月30日,尿素出口为388万吨,环比上月增幅171.33%。   纯碱:截至10月31日,轻质纯碱现货价在1080元/吨,同比下降10.74%。供应端纯碱开工率下降,需求方面,下游玻璃行业需求不高,库存高企。9月纯碱出口量向好,出口28.41万吨,同比增长51.21%,环比下降0.18%。   烯烃:截至10月31日,乙烯CFR主流价1225美元/吨,同比增64.43%,环比增5.6%,乙烯开工率维持在80%左右;丙烯现货价11700元/吨,同比增96.64%,环比增长20.62%。丙烯市场强势上涨,集中检修导致的供应趋紧,以及下游阶段性需求增长。   乙二醇:截至10月31日,乙二醇现货价在5870元/吨,同比增长42.82%,环比下降5.17%。10月中东风险溢价收窄,累库预期增加,聚酯开工偏低、终端织造订单不足。   炭黑:截至10月31日,国内N220炭黑市场价格10300元/吨,同比增长56.06%,环比下降6.36%。10月轮胎企业开工率节后有修复,对炭黑维持刚需,煤焦油在焦企限产下供给偏紧,成本支撑仍存。   观点:   焦炭后续仍需关注钢厂利润修复;尿素整体维持刚需,后续关注淡储启动节奏与新一轮印标是否兑现;纯碱高库存压制下玻璃市场对纯碱需求支撑不足,后续回暖需等待地产链玻璃需求实质性修复;丙烯供需仍将维持缺口,原油高位有一定支撑,下游PO等装置复产推进;乙二醇受海外地缘事件驱动,仍需关注下游需求;炭黑依然由煤焦油成本主导,受轮胎需求带动。   投资建议:三季报煤化工业绩兑现亮眼,油煤价差红利持续落地,一体化龙头盈利韧性得到验证。煤化工新增产能管控偏严,供给扩张节奏放缓,产品价差具备支撑,优先看好上游煤炭自给、装置稳定运行、下游多品类布局的煤化工标的,业绩兑现确定性较强,后续盈利仍有修复空间。焦化建议关注【陕西黑猫】、【山西焦化】、【金能科技】,煤化工一体化建议关注【中煤能源】、【兖矿能源】、【宝丰能源】。   风险提示:宏观经济不及预期;煤炭价格大幅波动的风险;地缘政治紧张因素加剧的风险;需求不及预期的风险等;安全环保风险;减排节能风险。
报告标签:
  • 化学原料
报告专题:
  • 下载次数:

    2920 次

  • 发布机构:

    山西证券股份有限公司

  • 发布日期:

    2026-11-11

  • 页数:

    12页

下载全文
定制咨询
报告内容
报告摘要

  投资要点:

  10月:

  焦炭:截至10月31日,一级冶金焦平仓价(含税)2010元/吨,同比增长26.42%,环比上月下降8.64%。10月中旬第二轮提降已落地,焦煤价格维持高位,对焦炭形成成本支撑,需求压制明显,钢厂维持低库存,对整体焦炭市场拉动有限。

  尿素:截至10月31日,尿素现货价为1750元/吨,同比增长7.69%,环比下降0.85%。尿素市场供应充足,需求端秋肥旺季收尾,工业需求维持刚需。9月尿素出口量继续大幅增加,截至9月30日,尿素出口为388万吨,环比上月增幅171.33%。

  纯碱:截至10月31日,轻质纯碱现货价在1080元/吨,同比下降10.74%。供应端纯碱开工率下降,需求方面,下游玻璃行业需求不高,库存高企。9月纯碱出口量向好,出口28.41万吨,同比增长51.21%,环比下降0.18%。

  烯烃:截至10月31日,乙烯CFR主流价1225美元/吨,同比增64.43%,环比增5.6%,乙烯开工率维持在80%左右;丙烯现货价11700元/吨,同比增96.64%,环比增长20.62%。丙烯市场强势上涨,集中检修导致的供应趋紧,以及下游阶段性需求增长。

  乙二醇:截至10月31日,乙二醇现货价在5870元/吨,同比增长42.82%,环比下降5.17%。10月中东风险溢价收窄,累库预期增加,聚酯开工偏低、终端织造订单不足。

  炭黑:截至10月31日,国内N220炭黑市场价格10300元/吨,同比增长56.06%,环比下降6.36%。10月轮胎企业开工率节后有修复,对炭黑维持刚需,煤焦油在焦企限产下供给偏紧,成本支撑仍存。

  观点:

  焦炭后续仍需关注钢厂利润修复;尿素整体维持刚需,后续关注淡储启动节奏与新一轮印标是否兑现;纯碱高库存压制下玻璃市场对纯碱需求支撑不足,后续回暖需等待地产链玻璃需求实质性修复;丙烯供需仍将维持缺口,原油高位有一定支撑,下游PO等装置复产推进;乙二醇受海外地缘事件驱动,仍需关注下游需求;炭黑依然由煤焦油成本主导,受轮胎需求带动。

  投资建议:三季报煤化工业绩兑现亮眼,油煤价差红利持续落地,一体化龙头盈利韧性得到验证。煤化工新增产能管控偏严,供给扩张节奏放缓,产品价差具备支撑,优先看好上游煤炭自给、装置稳定运行、下游多品类布局的煤化工标的,业绩兑现确定性较强,后续盈利仍有修复空间。焦化建议关注【陕西黑猫】、【山西焦化】、【金能科技】,煤化工一体化建议关注【中煤能源】、【兖矿能源】、【宝丰能源】。

  风险提示:宏观经济不及预期;煤炭价格大幅波动的风险;地缘政治紧张因素加剧的风险;需求不及预期的风险等;安全环保风险;减排节能风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 12
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
山西证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3