2025中国医药研发创新与营销创新峰会
26Q3收入创新高,新业务布局持续深化

26Q3收入创新高,新业务布局持续深化

研报

26Q3收入创新高,新业务布局持续深化

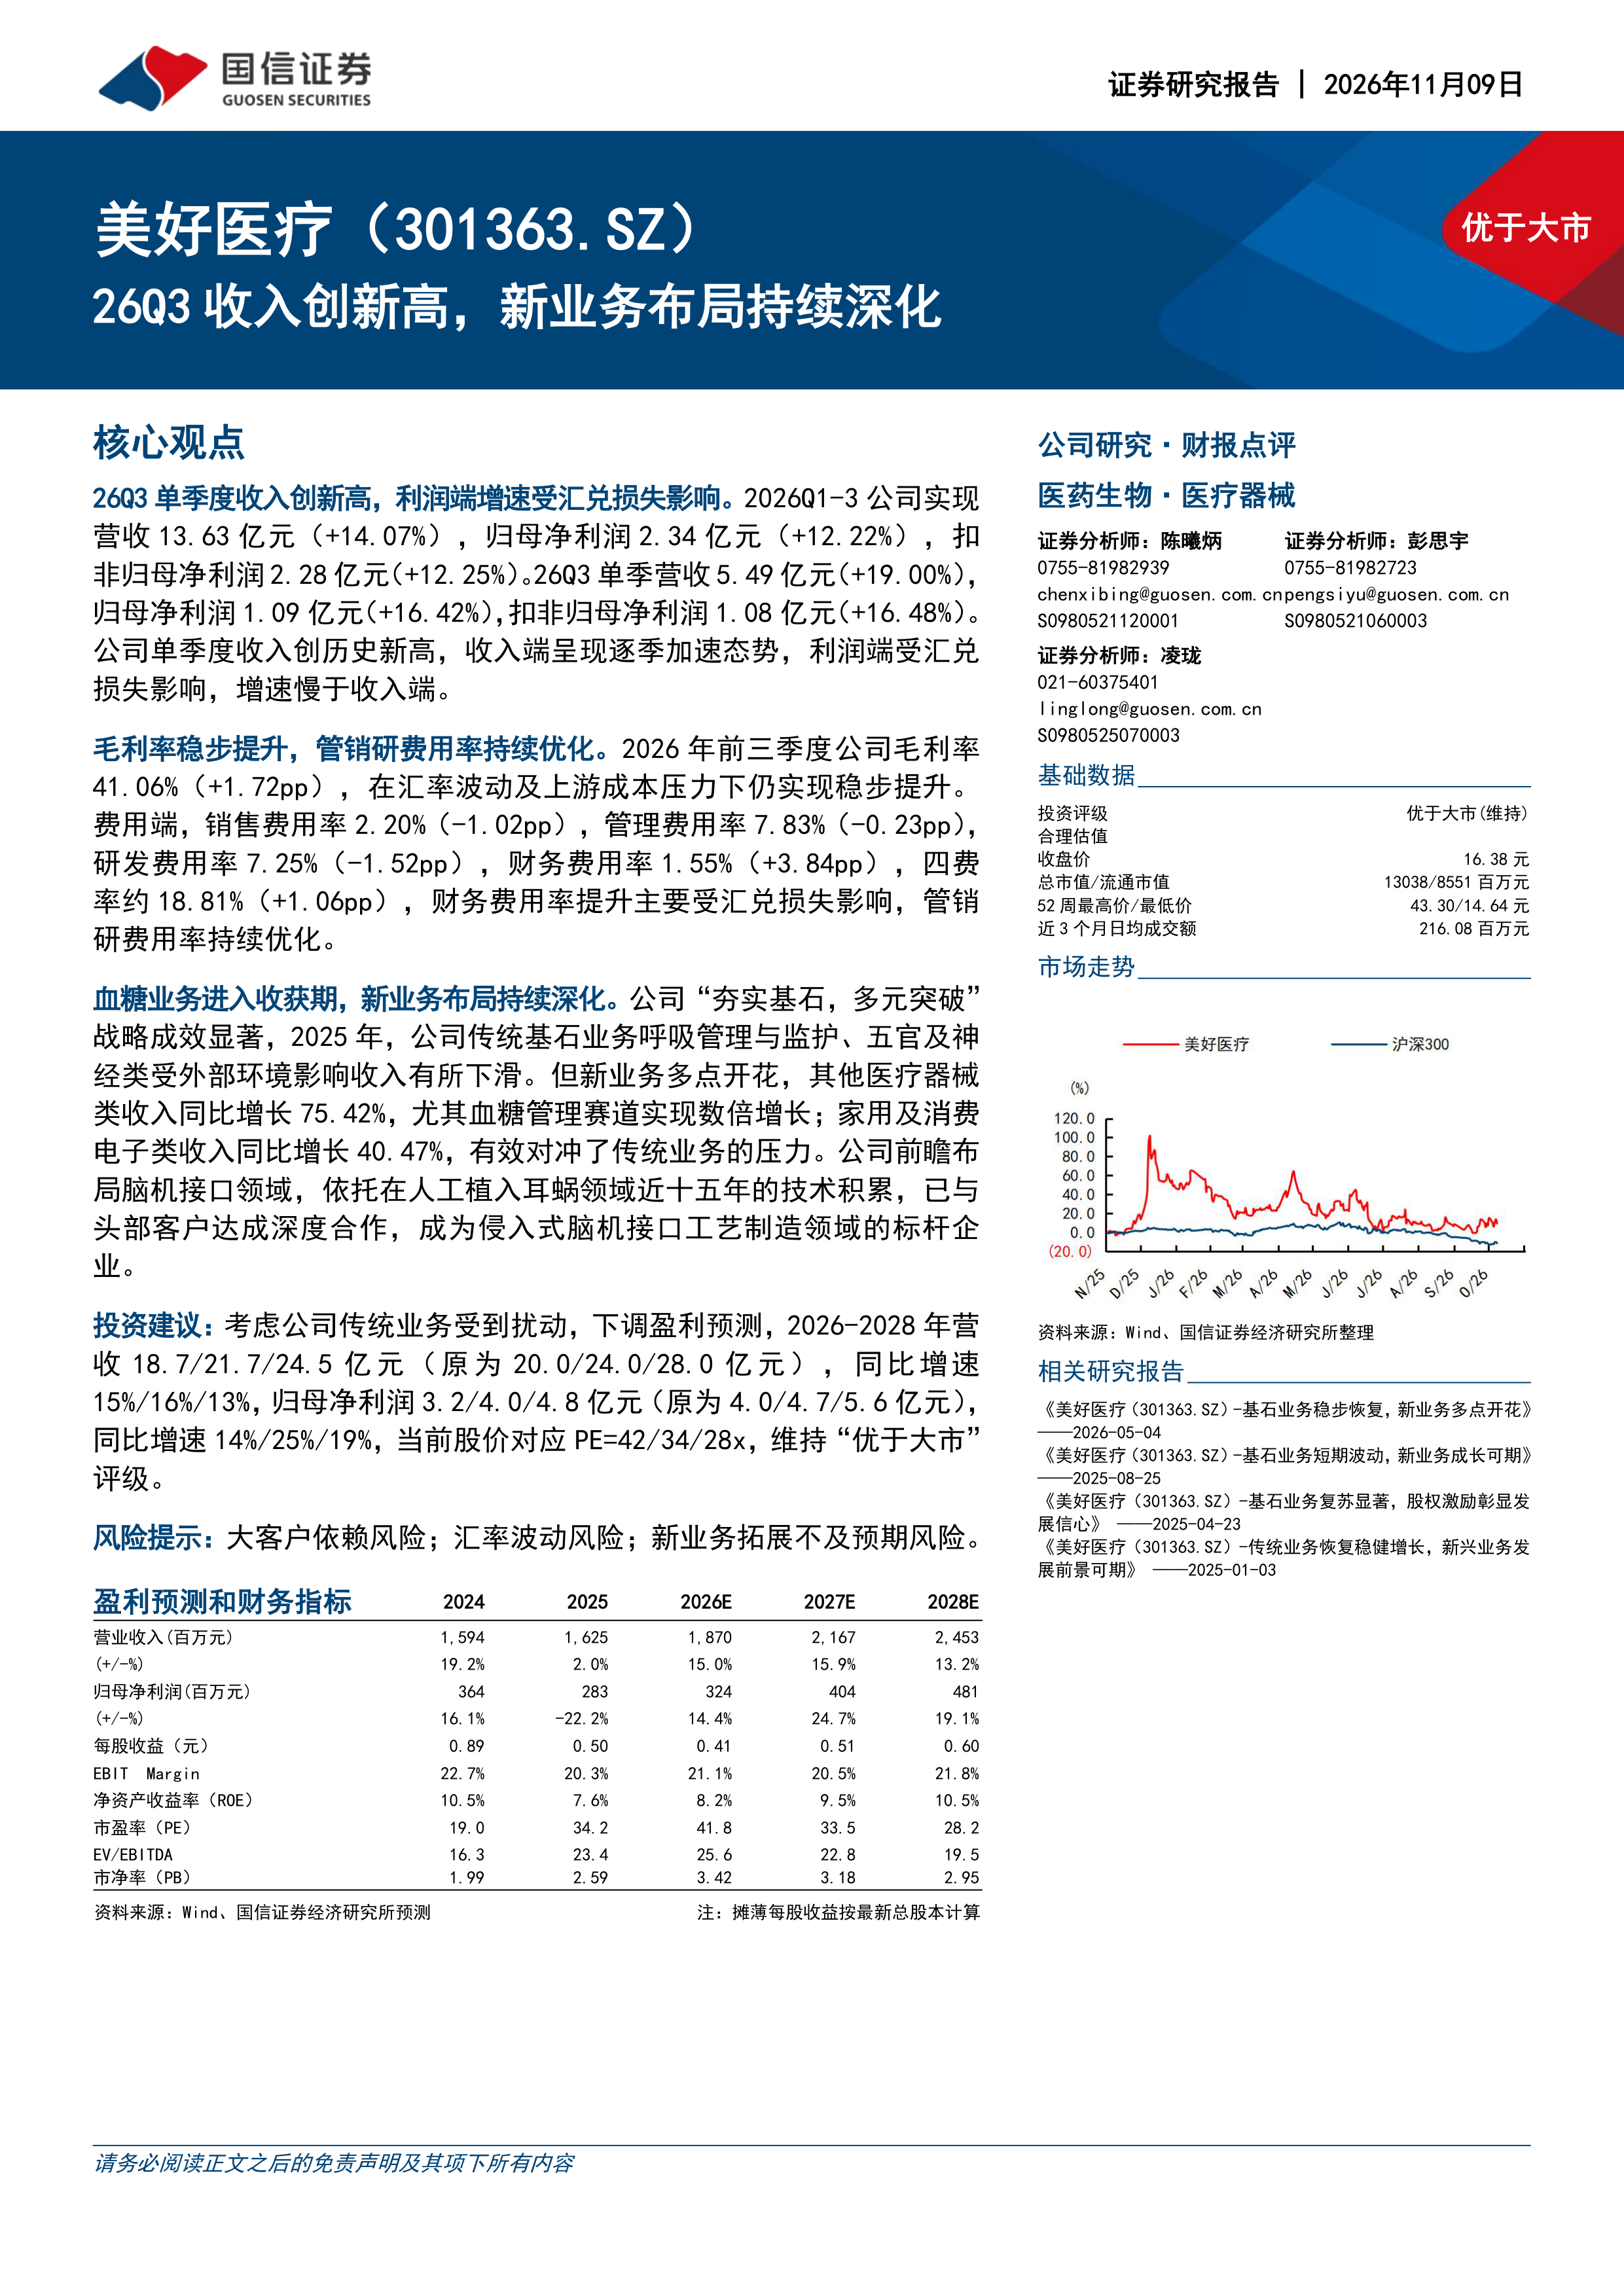
  美好医疗(301363)   核心观点   26Q3单季度收入创新高,利润端增速受汇兑损失影响。2026Q1-3公司实现营收13.63亿元(+14.07%),归母净利润2.34亿元(+12.22%),扣非归母净利润2.28亿元(+12.25%)。26Q3单季营收5.49亿元(+19.00%),归母净利润1.09亿元(+16.42%),扣非归母净利润1.08亿元(+16.48%)。公司单季度收入创历史新高,收入端呈现逐季加速态势,利润端受汇兑损失影响,增速慢于收入端。   毛利率稳步提升,管销研费用率持续优化。2026年前三季度公司毛利率41.06%(+1.72pp),在汇率波动及上游成本压力下仍实现稳步提升。费用端,销售费用率2.20%(-1.02pp),管理费用率7.83%(-0.23pp),研发费用率7.25%(-1.52pp),财务费用率1.55%(+3.84pp),四费率约18.81%(+1.06pp),财务费用率提升主要受汇兑损失影响,管销研费用率持续优化。   血糖业务进入收获期,新业务布局持续深化。公司“夯实基石,多元突破”战略成效显著,2025年,公司传统基石业务呼吸管理与监护、五官及神经类受外部环境影响收入有所下滑。但新业务多点开花,其他医疗器械类收入同比增长75.42%,尤其血糖管理赛道实现数倍增长;家用及消费电子类收入同比增长40.47%,有效对冲了传统业务的压力。公司前瞻布局脑机接口领域,依托在人工植入耳蜗领域近十五年的技术积累,已与头部客户达成深度合作,成为侵入式脑机接口工艺制造领域的标杆企业。   投资建议:考虑公司传统业务受到扰动,下调盈利预测,2026-2028年营收18.7/21.7/24.5亿元(原为20.0/24.0/28.0亿元),同比增速15%/16%/13%,归母净利润3.2/4.0/4.8亿元(原为4.0/4.7/5.6亿元),同比增速14%/25%/19%,当前股价对应PE=42/34/28x,维持“优于大市”评级。   风险提示:大客户依赖风险;汇率波动风险;新业务拓展不及预期风险。
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2542 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-11-09

  • 页数:

    6页

下载全文
定制咨询
报告内容
报告摘要

  美好医疗(301363)

  核心观点

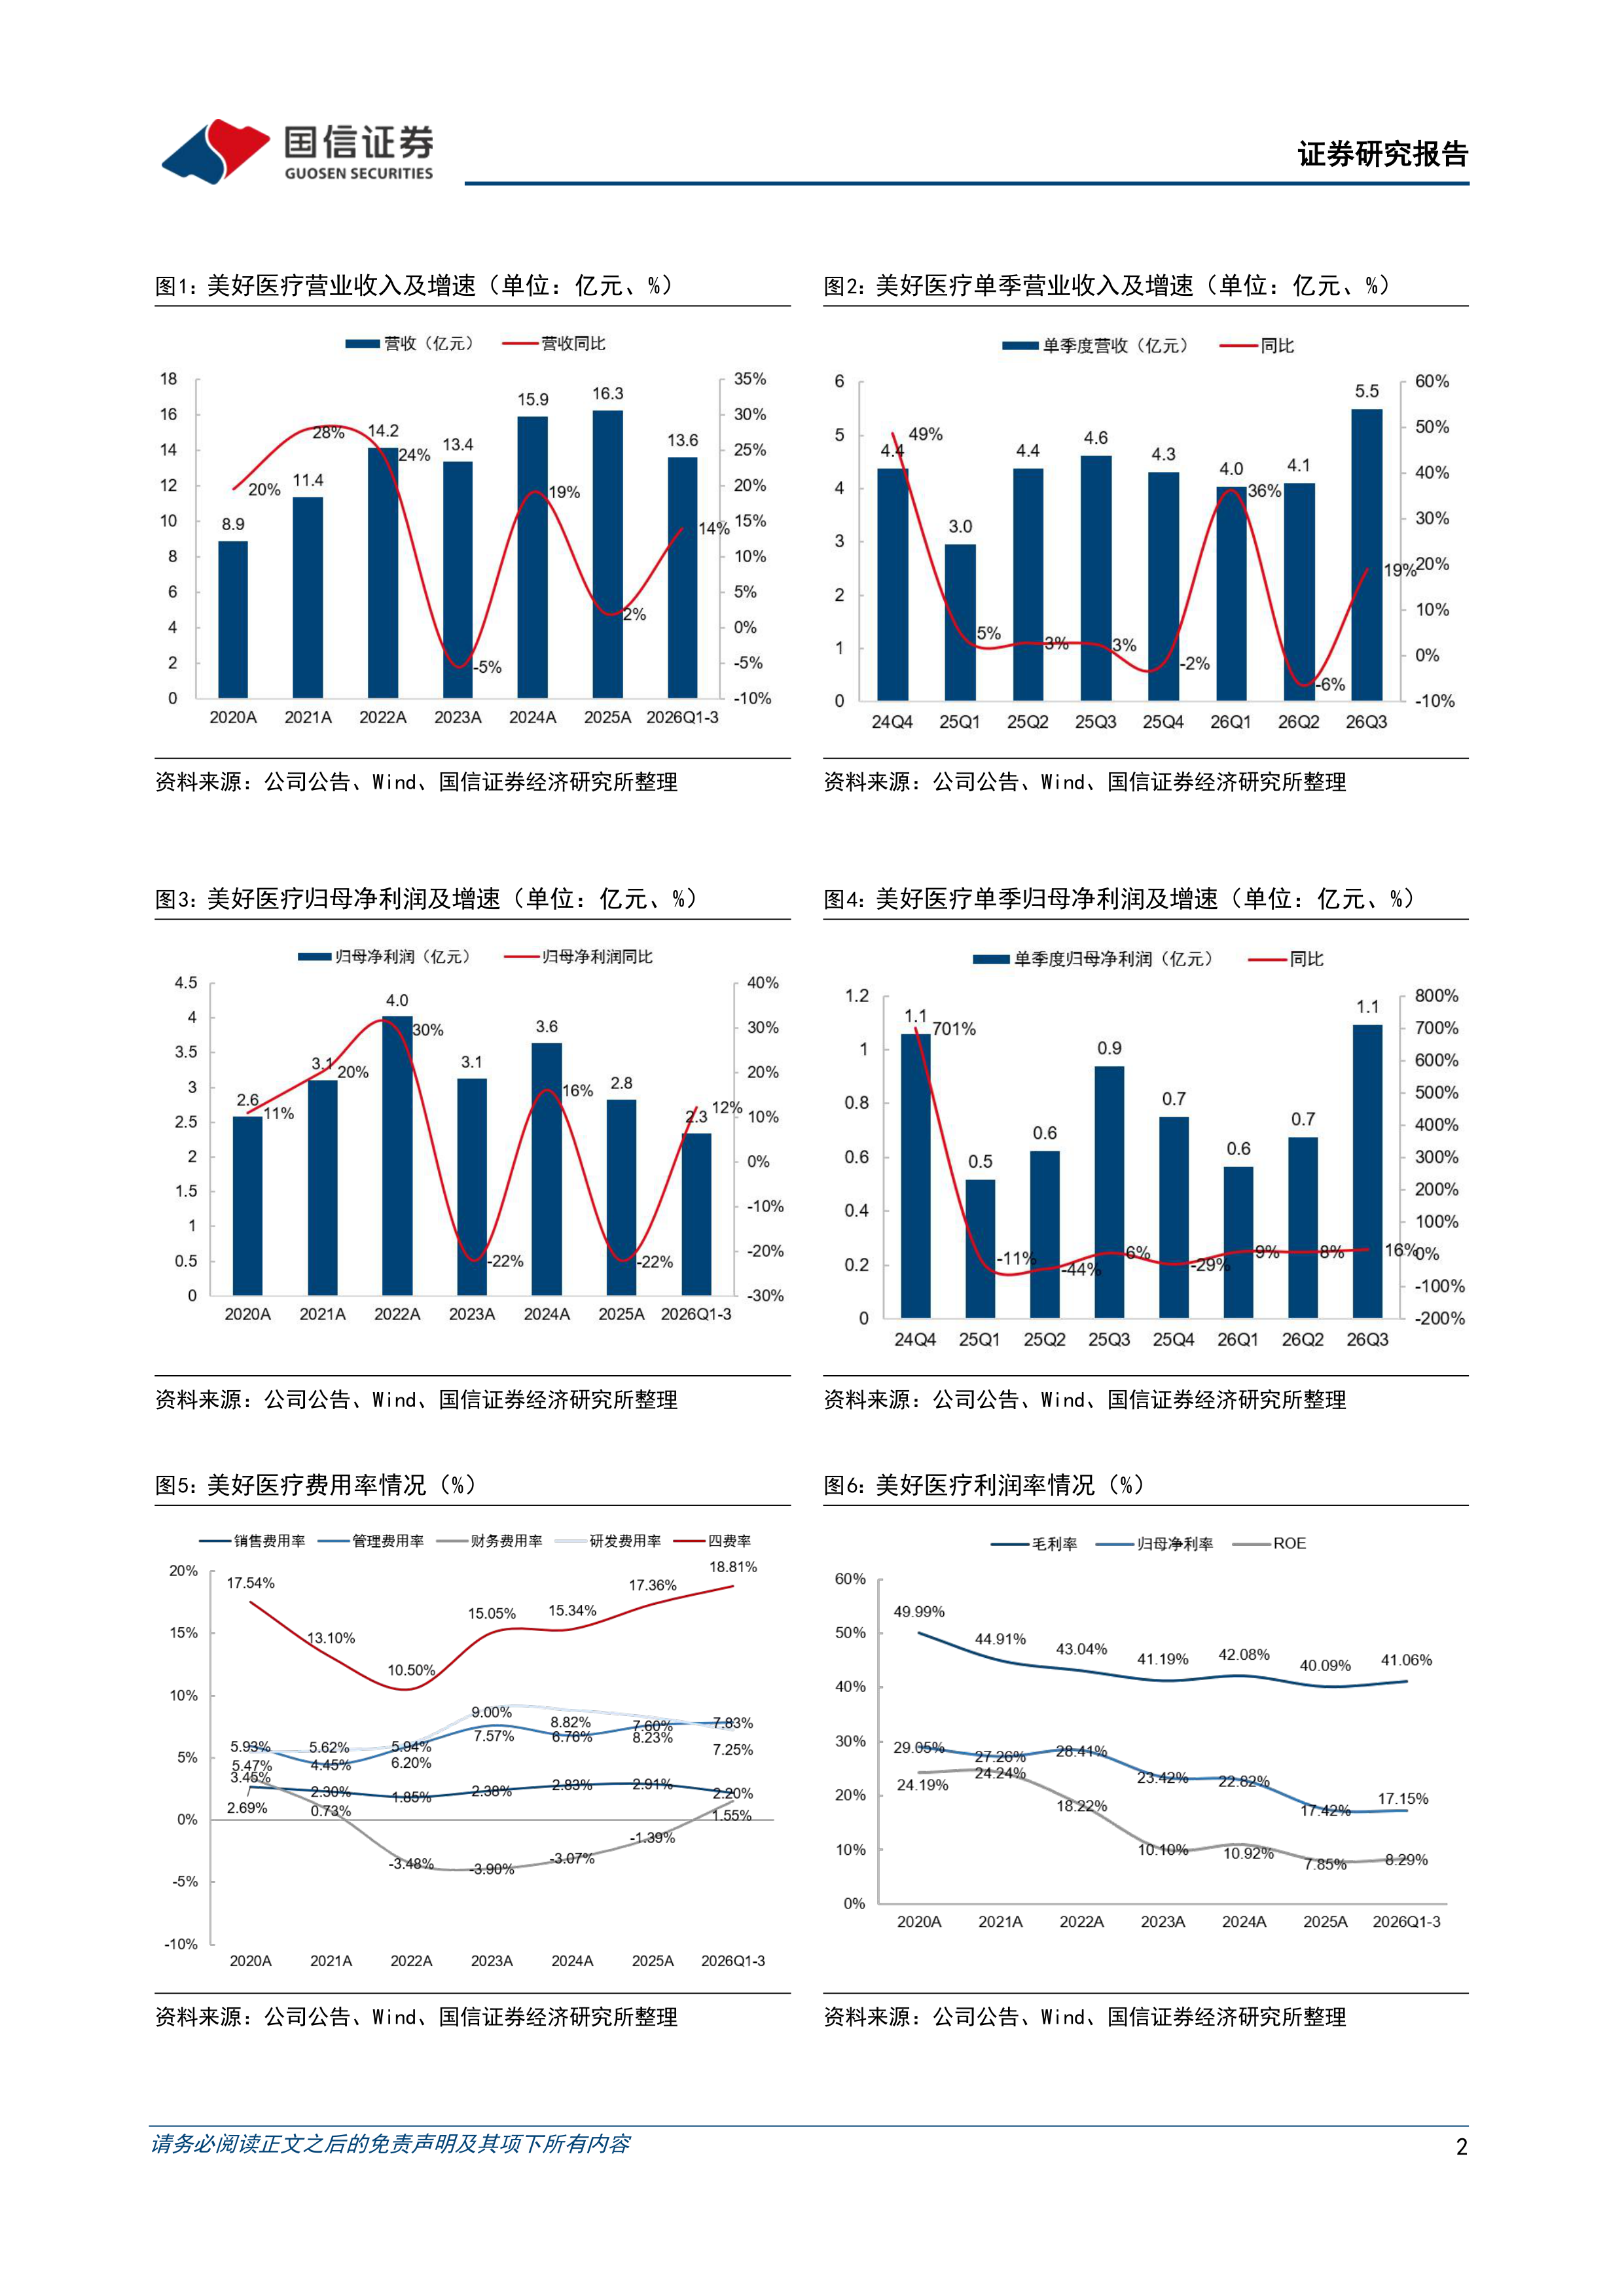
  26Q3单季度收入创新高,利润端增速受汇兑损失影响。2026Q1-3公司实现营收13.63亿元(+14.07%),归母净利润2.34亿元(+12.22%),扣非归母净利润2.28亿元(+12.25%)。26Q3单季营收5.49亿元(+19.00%),归母净利润1.09亿元(+16.42%),扣非归母净利润1.08亿元(+16.48%)。公司单季度收入创历史新高,收入端呈现逐季加速态势,利润端受汇兑损失影响,增速慢于收入端。

  毛利率稳步提升,管销研费用率持续优化。2026年前三季度公司毛利率41.06%(+1.72pp),在汇率波动及上游成本压力下仍实现稳步提升。费用端,销售费用率2.20%(-1.02pp),管理费用率7.83%(-0.23pp),研发费用率7.25%(-1.52pp),财务费用率1.55%(+3.84pp),四费率约18.81%(+1.06pp),财务费用率提升主要受汇兑损失影响,管销研费用率持续优化。

  血糖业务进入收获期,新业务布局持续深化。公司“夯实基石,多元突破”战略成效显著,2025年,公司传统基石业务呼吸管理与监护、五官及神经类受外部环境影响收入有所下滑。但新业务多点开花,其他医疗器械类收入同比增长75.42%,尤其血糖管理赛道实现数倍增长;家用及消费电子类收入同比增长40.47%,有效对冲了传统业务的压力。公司前瞻布局脑机接口领域,依托在人工植入耳蜗领域近十五年的技术积累,已与头部客户达成深度合作,成为侵入式脑机接口工艺制造领域的标杆企业。

  投资建议:考虑公司传统业务受到扰动,下调盈利预测,2026-2028年营收18.7/21.7/24.5亿元(原为20.0/24.0/28.0亿元),同比增速15%/16%/13%,归母净利润3.2/4.0/4.8亿元(原为4.0/4.7/5.6亿元),同比增速14%/25%/19%,当前股价对应PE=42/34/28x,维持“优于大市”评级。

  风险提示:大客户依赖风险;汇率波动风险;新业务拓展不及预期风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 6
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3