2025中国医药研发创新与营销创新峰会
国际业务稳健增长,体外诊断及新兴业务持续驱动

国际业务稳健增长,体外诊断及新兴业务持续驱动

研报

国际业务稳健增长,体外诊断及新兴业务持续驱动

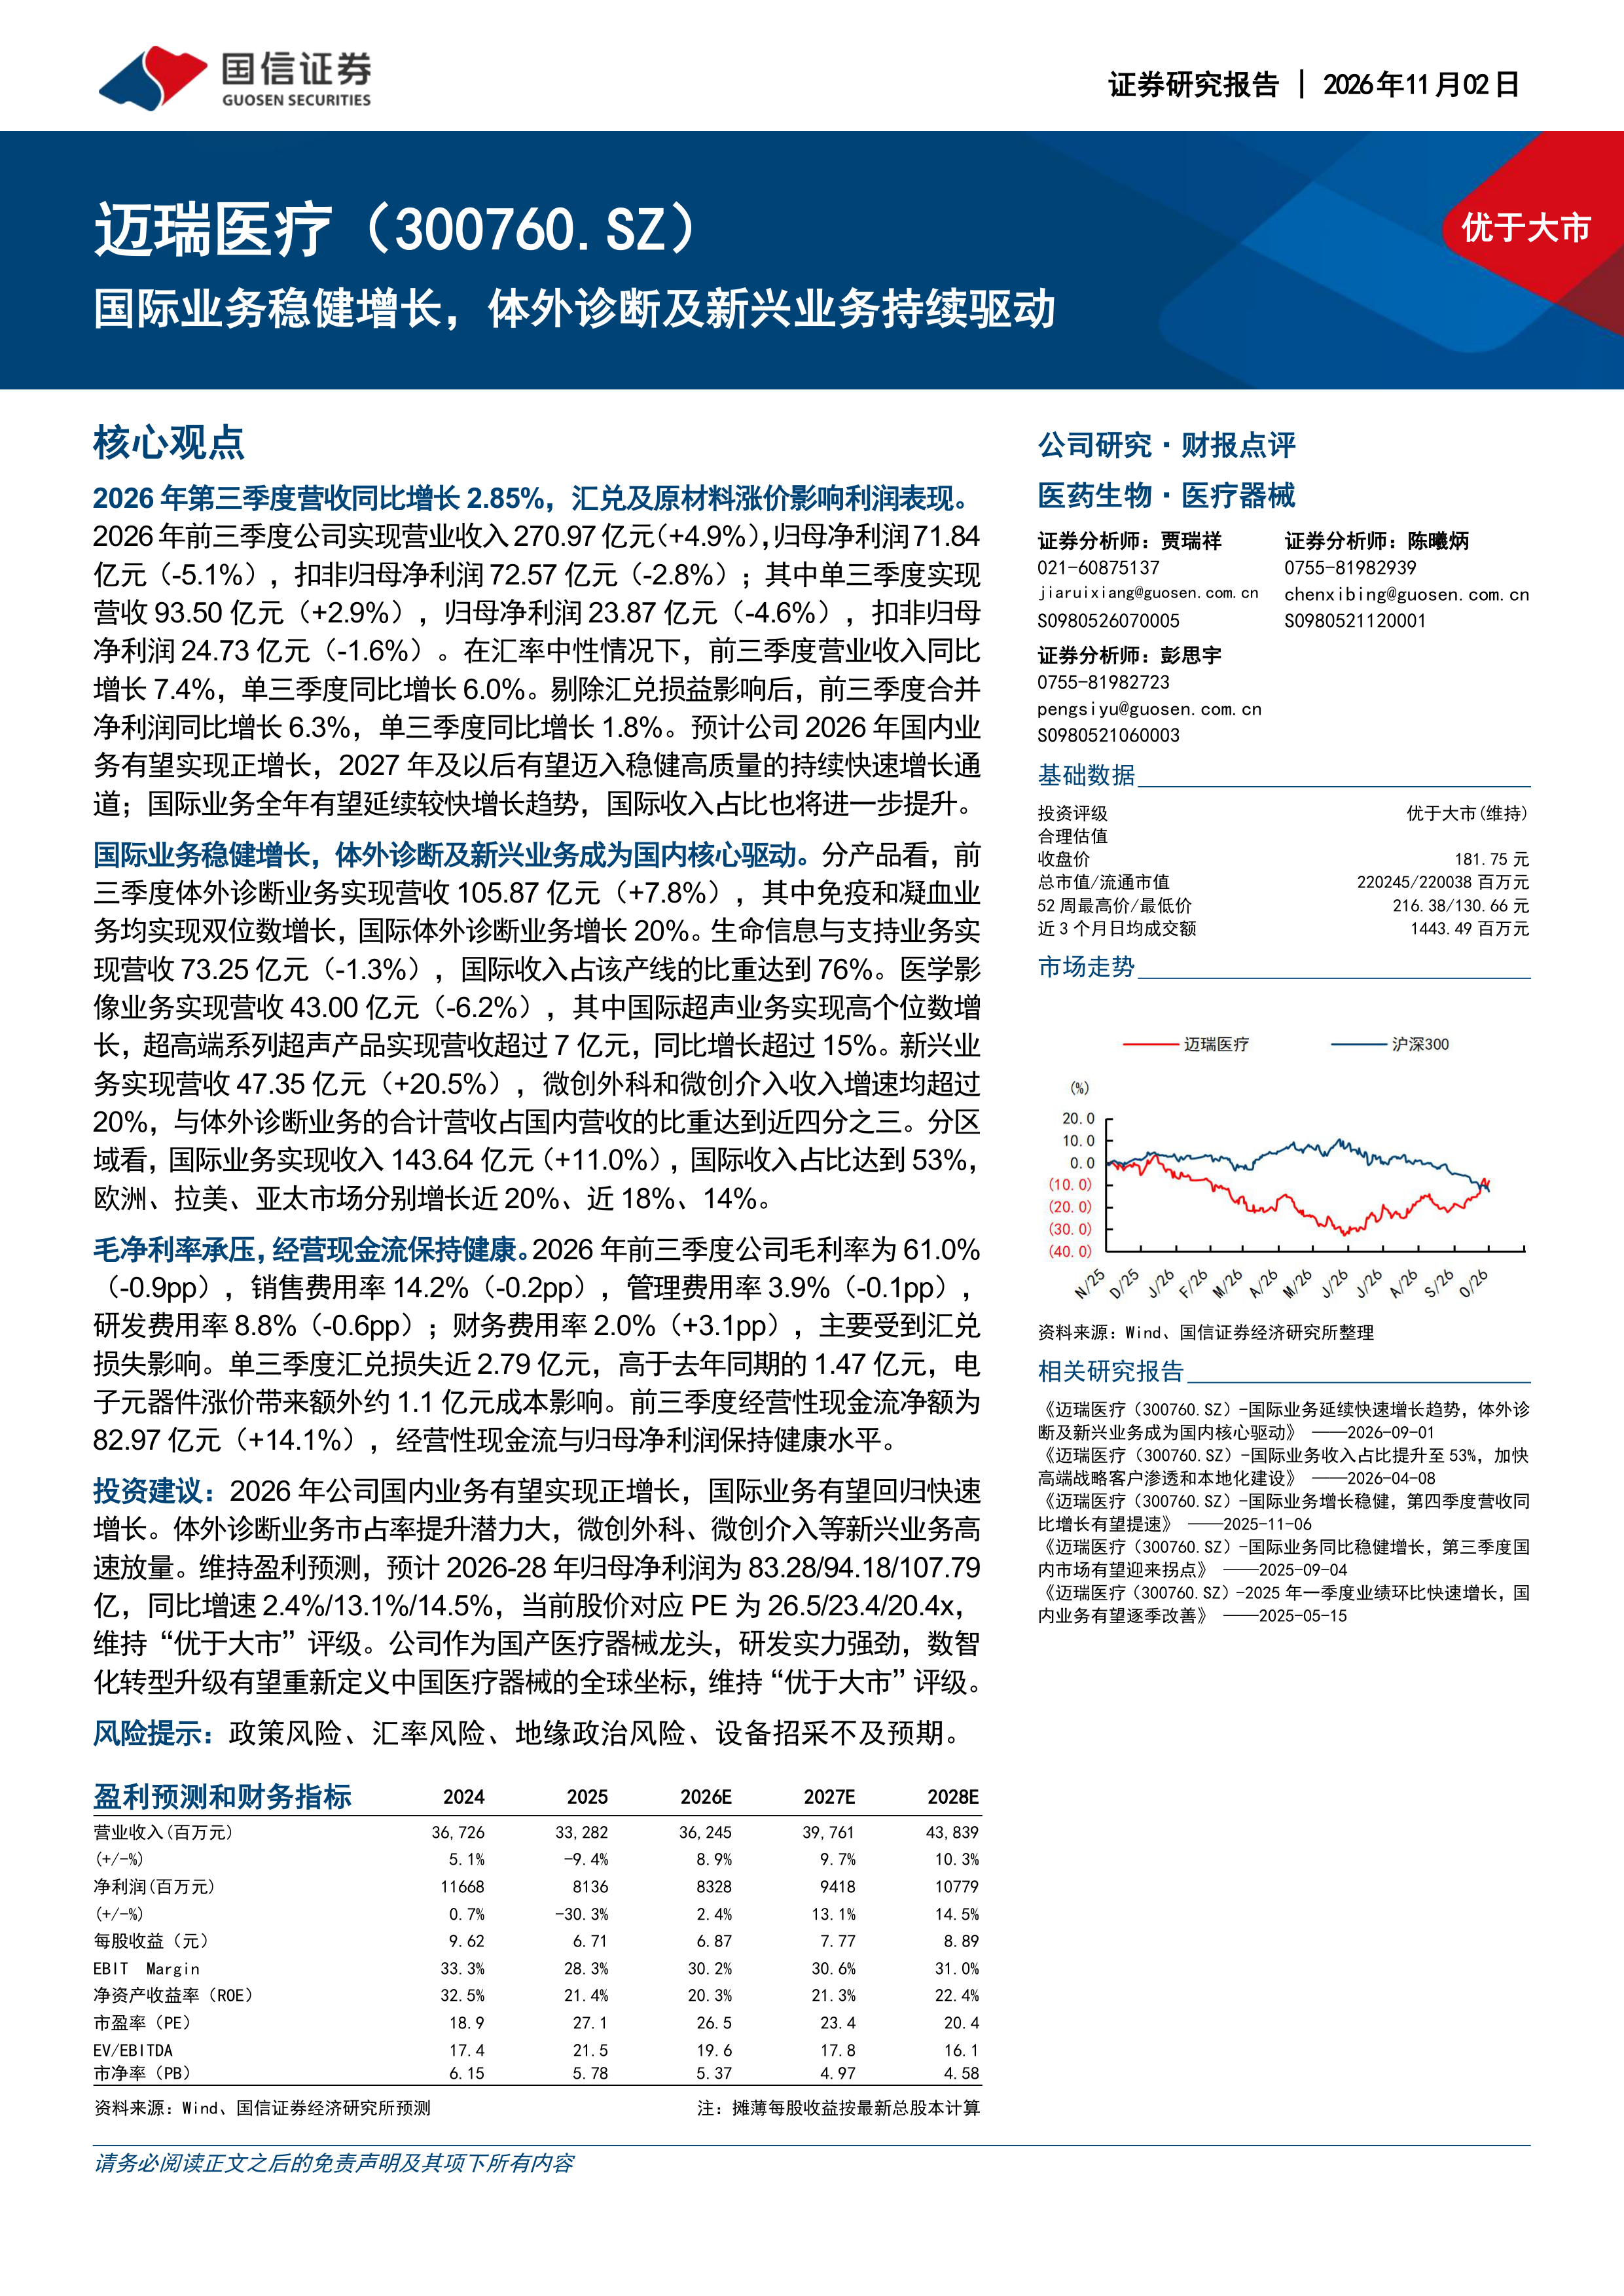
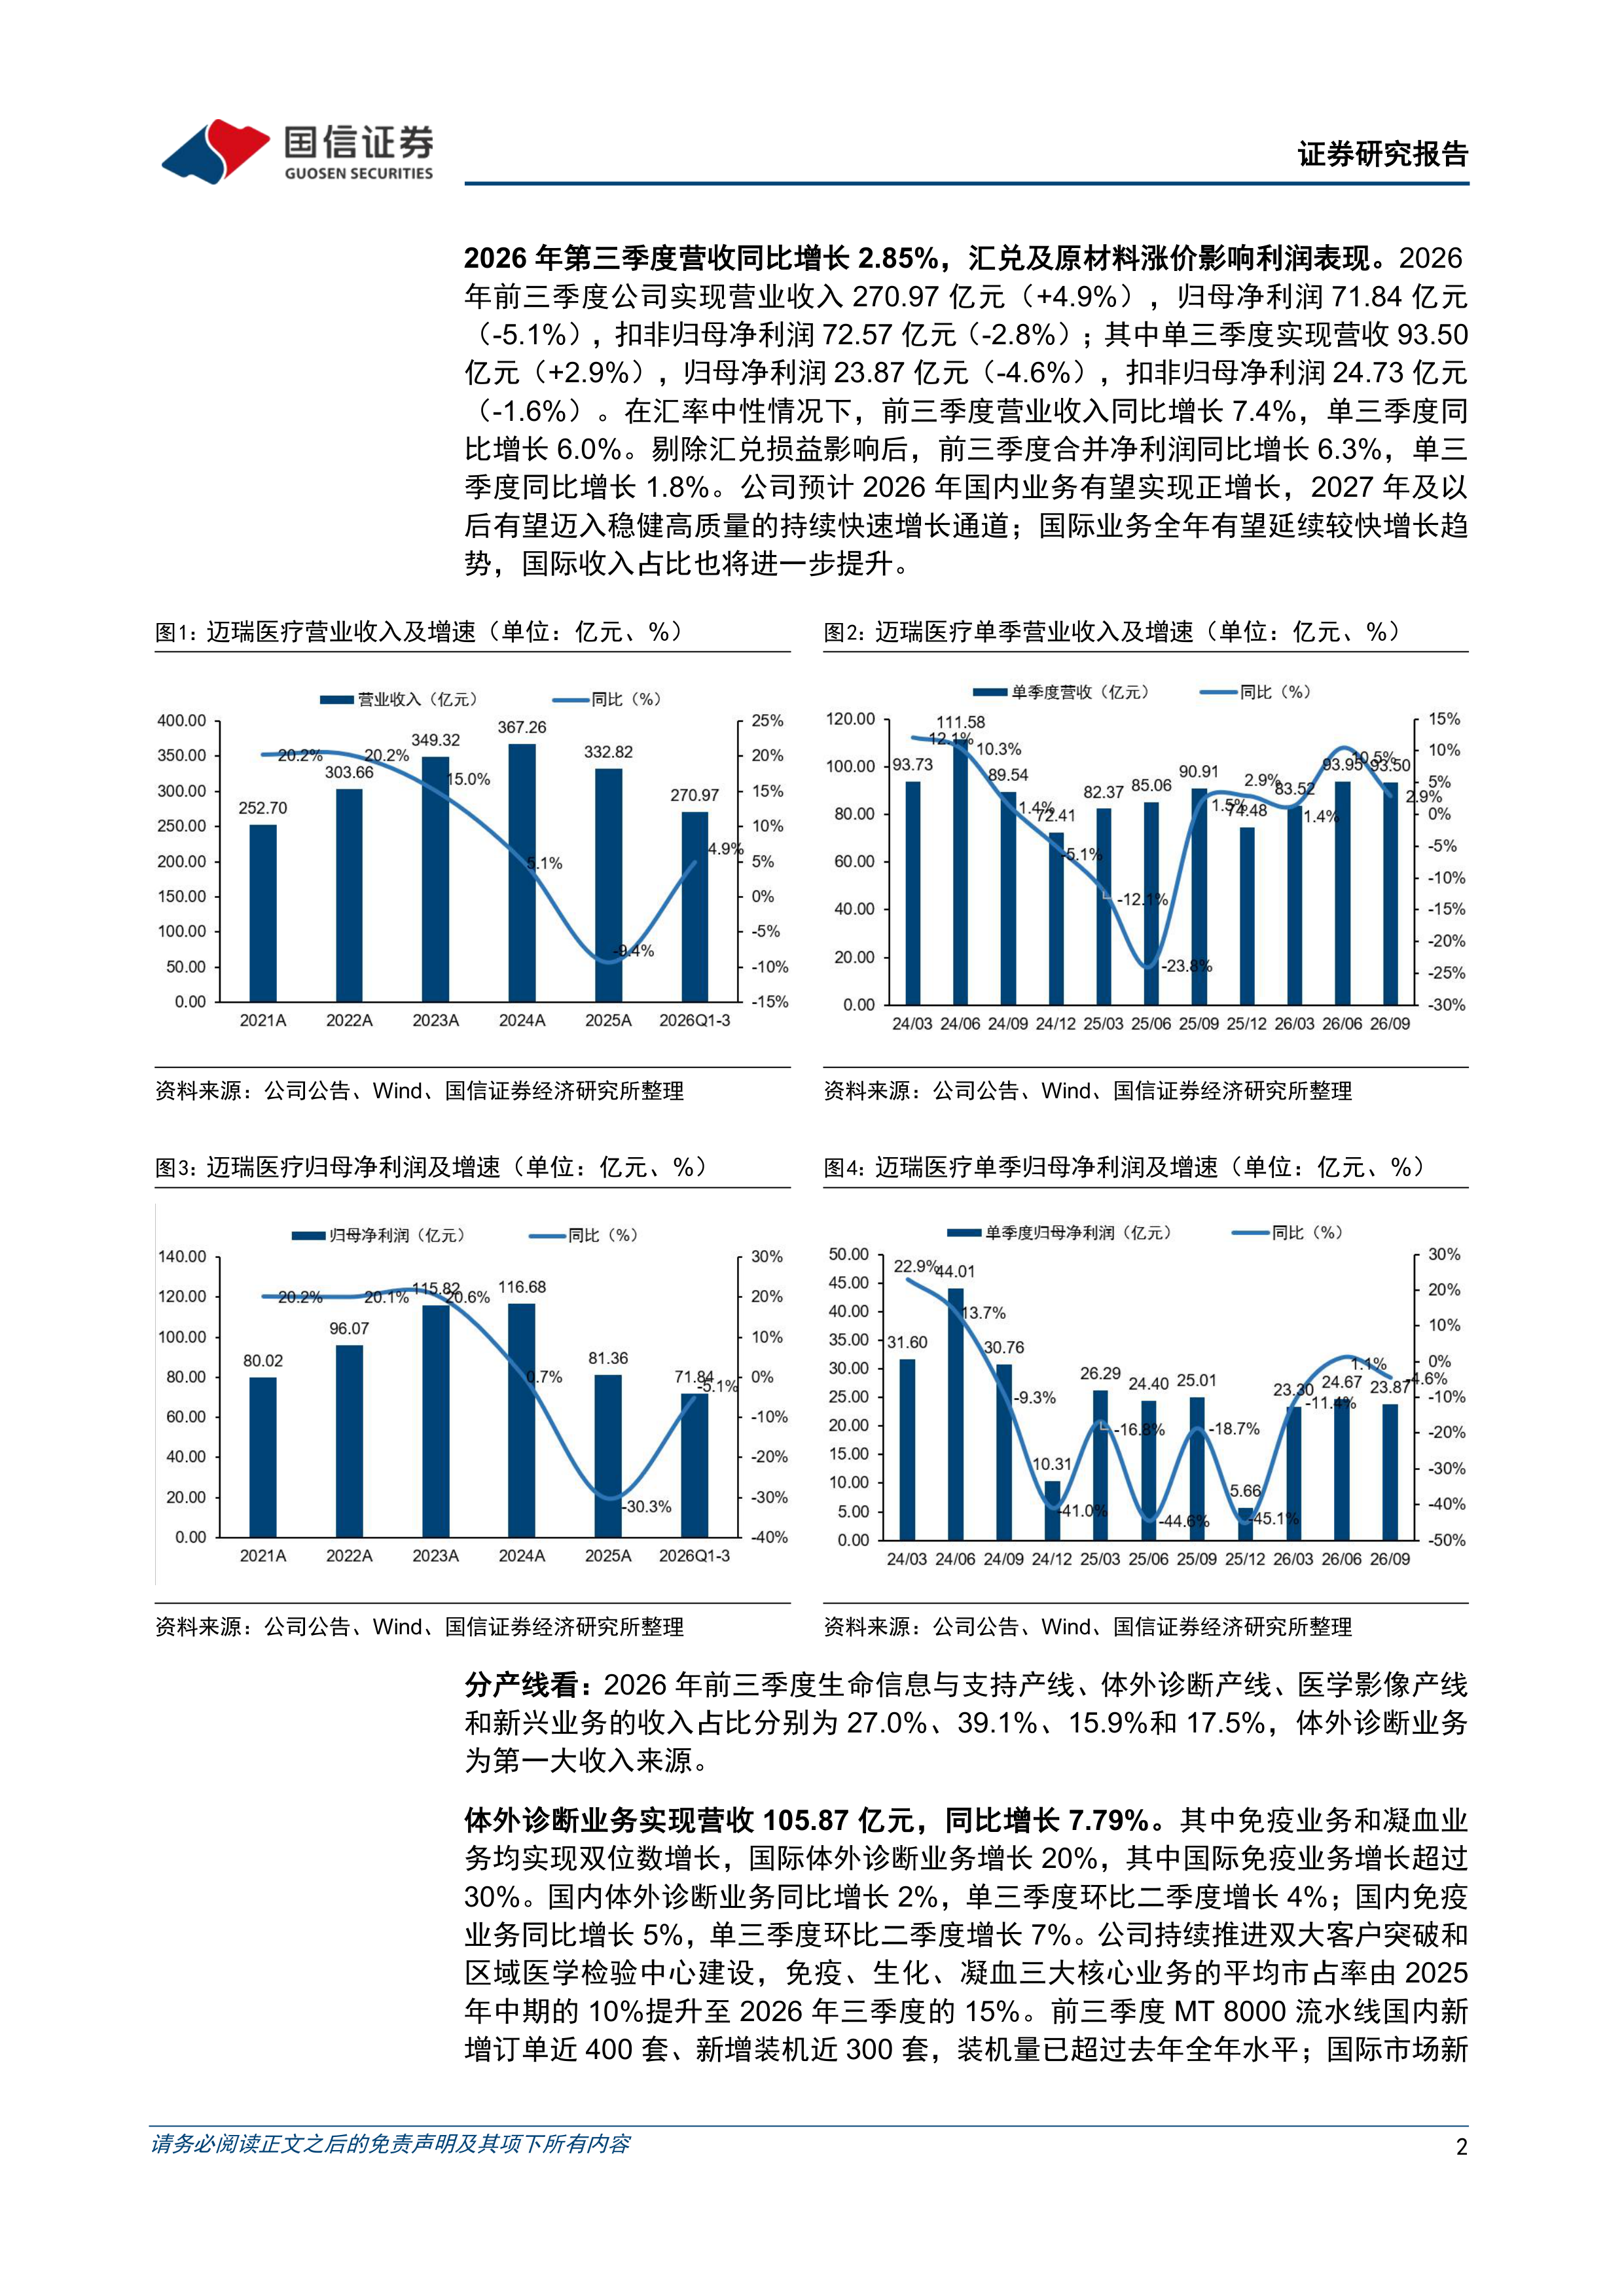
  迈瑞医疗(300760)   核心观点   2026年第三季度营收同比增长2.85%,汇兑及原材料涨价影响利润表现。2026年前三季度公司实现营业收入270.97亿元(+4.9%),归母净利润71.84亿元(-5.1%),扣非归母净利润72.57亿元(-2.8%);其中单三季度实现营收93.50亿元(+2.9%),归母净利润23.87亿元(-4.6%),扣非归母净利润24.73亿元(-1.6%)。在汇率中性情况下,前三季度营业收入同比增长7.4%,单三季度同比增长6.0%。剔除汇兑损益影响后,前三季度合并净利润同比增长6.3%,单三季度同比增长1.8%。预计公司2026年国内业务有望实现正增长,2027年及以后有望迈入稳健高质量的持续快速增长通道;国际业务全年有望延续较快增长趋势,国际收入占比也将进一步提升。   国际业务稳健增长,体外诊断及新兴业务成为国内核心驱动。分产品看,前三季度体外诊断业务实现营收105.87亿元(+7.8%),其中免疫和凝血业务均实现双位数增长,国际体外诊断业务增长20%。生命信息与支持业务实现营收73.25亿元(-1.3%),国际收入占该产线的比重达到76%。医学影像业务实现营收43.00亿元(-6.2%),其中国际超声业务实现高个位数增长,超高端系列超声产品实现营收超过7亿元,同比增长超过15%。新兴业务实现营收47.35亿元(+20.5%),微创外科和微创介入收入增速均超过20%,与体外诊断业务的合计营收占国内营收的比重达到近四分之三。分区域看,国际业务实现收入143.64亿元(+11.0%),国际收入占比达到53%,欧洲、拉美、亚太市场分别增长近20%、近18%、14%。   毛净利率承压,经营现金流保持健康。2026年前三季度公司毛利率为61.0%(-0.9pp),销售费用率14.2%(-0.2pp),管理费用率3.9%(-0.1pp),研发费用率8.8%(-0.6pp);财务费用率2.0%(+3.1pp),主要受到汇兑损失影响。单三季度汇兑损失近2.79亿元,高于去年同期的1.47亿元,电子元器件涨价带来额外约1.1亿元成本影响。前三季度经营性现金流净额为82.97亿元(+14.1%),经营性现金流与归母净利润保持健康水平。   投资建议:2026年公司国内业务有望实现正增长,国际业务有望回归快速增长。体外诊断业务市占率提升潜力大,微创外科、微创介入等新兴业务高速放量。维持盈利预测,预计2026-28年归母净利润为83.28/94.18/107.79亿,同比增速2.4%/13.1%/14.5%,当前股价对应PE为26.5/23.4/20.4x,维持“优于大市”评级。公司作为国产医疗器械龙头,研发实力强劲,数智化转型升级有望重新定义中国医疗器械的全球坐标,维持“优于大市”评级。风险提示:政策风险、汇率风险、地缘政治风险、设备招采不及预期。

报告专题:
  • 下载次数:

    856 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-11-03

  • 页数:

    9页

下载全文
定制咨询
报告内容
报告摘要

  迈瑞医疗(300760)

  核心观点

  2026年第三季度营收同比增长2.85%,汇兑及原材料涨价影响利润表现。2026年前三季度公司实现营业收入270.97亿元(+4.9%),归母净利润71.84亿元(-5.1%),扣非归母净利润72.57亿元(-2.8%);其中单三季度实现营收93.50亿元(+2.9%),归母净利润23.87亿元(-4.6%),扣非归母净利润24.73亿元(-1.6%)。在汇率中性情况下,前三季度营业收入同比增长7.4%,单三季度同比增长6.0%。剔除汇兑损益影响后,前三季度合并净利润同比增长6.3%,单三季度同比增长1.8%。预计公司2026年国内业务有望实现正增长,2027年及以后有望迈入稳健高质量的持续快速增长通道;国际业务全年有望延续较快增长趋势,国际收入占比也将进一步提升。

  国际业务稳健增长,体外诊断及新兴业务成为国内核心驱动。分产品看,前三季度体外诊断业务实现营收105.87亿元(+7.8%),其中免疫和凝血业务均实现双位数增长,国际体外诊断业务增长20%。生命信息与支持业务实现营收73.25亿元(-1.3%),国际收入占该产线的比重达到76%。医学影像业务实现营收43.00亿元(-6.2%),其中国际超声业务实现高个位数增长,超高端系列超声产品实现营收超过7亿元,同比增长超过15%。新兴业务实现营收47.35亿元(+20.5%),微创外科和微创介入收入增速均超过20%,与体外诊断业务的合计营收占国内营收的比重达到近四分之三。分区域看,国际业务实现收入143.64亿元(+11.0%),国际收入占比达到53%,欧洲、拉美、亚太市场分别增长近20%、近18%、14%。

  毛净利率承压,经营现金流保持健康。2026年前三季度公司毛利率为61.0%(-0.9pp),销售费用率14.2%(-0.2pp),管理费用率3.9%(-0.1pp),研发费用率8.8%(-0.6pp);财务费用率2.0%(+3.1pp),主要受到汇兑损失影响。单三季度汇兑损失近2.79亿元,高于去年同期的1.47亿元,电子元器件涨价带来额外约1.1亿元成本影响。前三季度经营性现金流净额为82.97亿元(+14.1%),经营性现金流与归母净利润保持健康水平。

  投资建议:2026年公司国内业务有望实现正增长,国际业务有望回归快速增长。体外诊断业务市占率提升潜力大,微创外科、微创介入等新兴业务高速放量。维持盈利预测,预计2026-28年归母净利润为83.28/94.18/107.79亿,同比增速2.4%/13.1%/14.5%,当前股价对应PE为26.5/23.4/20.4x,维持“优于大市”评级。公司作为国产医疗器械龙头,研发实力强劲,数智化转型升级有望重新定义中国医疗器械的全球坐标,维持“优于大市”评级。风险提示:政策风险、汇率风险、地缘政治风险、设备招采不及预期。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 9
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3