-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年三季报点评:龙头药店加速承接行业出清红利
下载次数:
443 次
发布机构:
西南证券股份有限公司
发布日期:
2026-11-03
页数:
5页
老百姓(603883)
投资要点
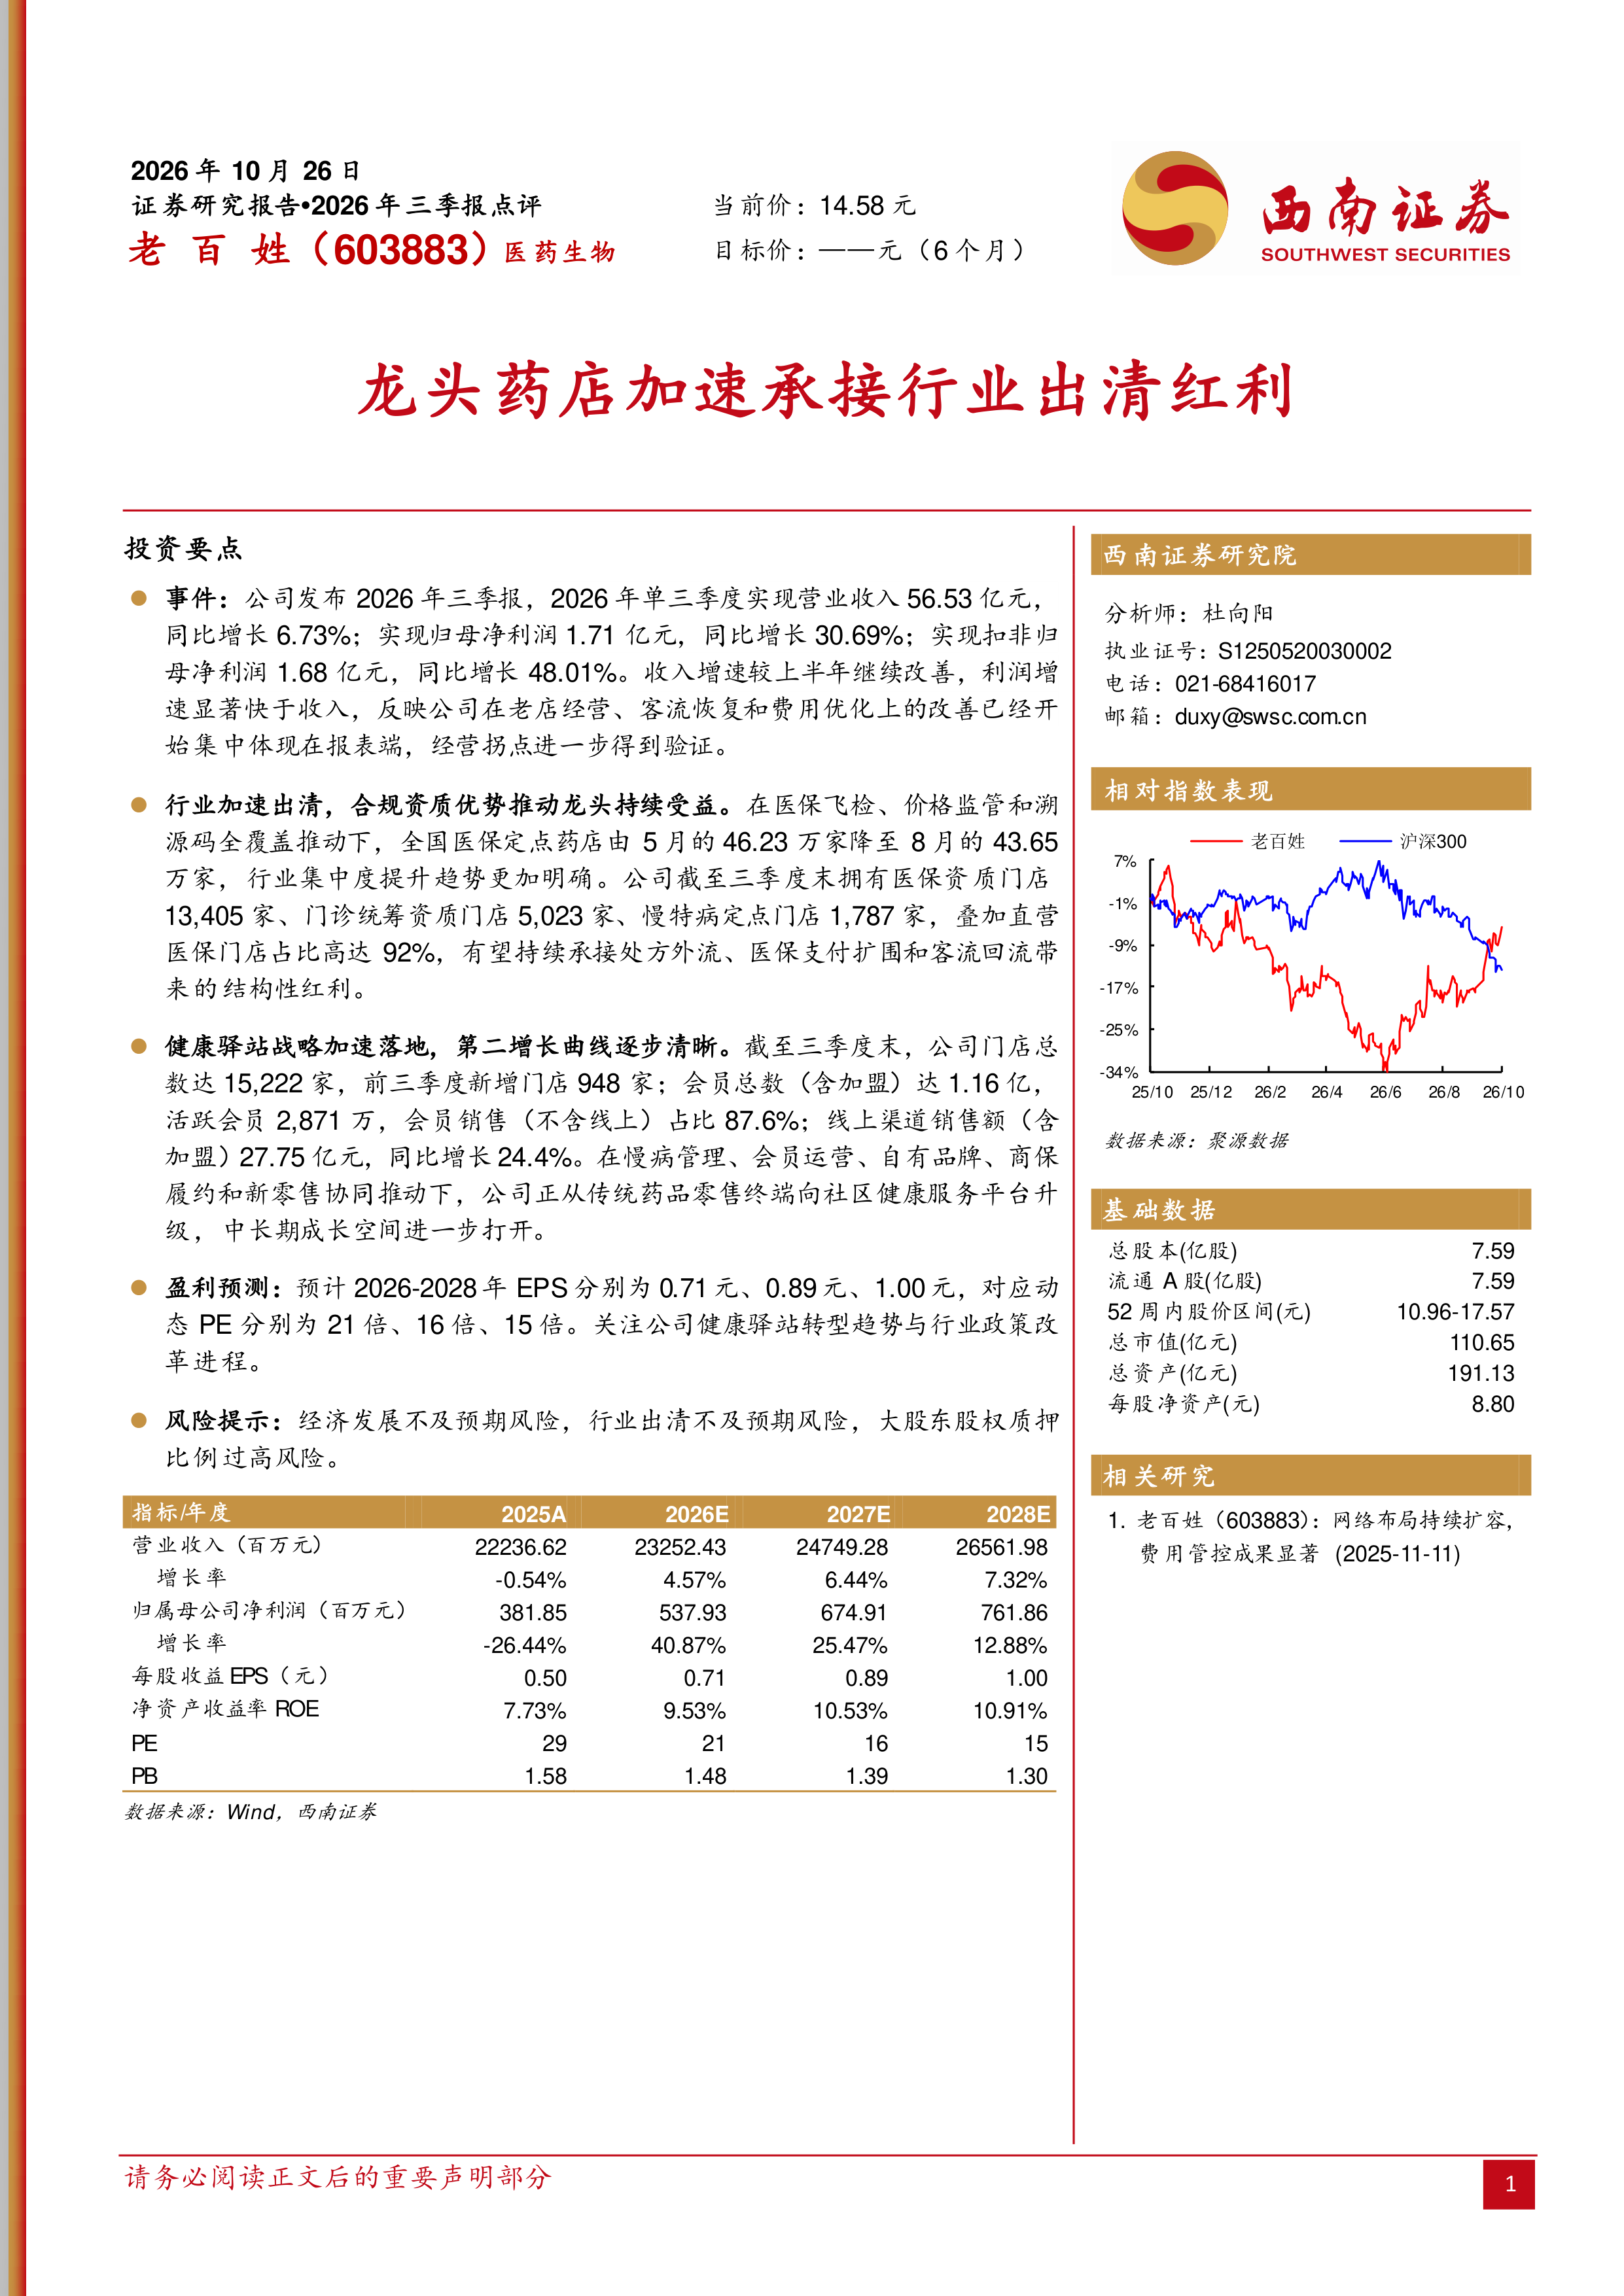
事件:公司发布2026年三季报,2026年单三季度实现营业收入56.53亿元,同比增长6.73%;实现归母净利润1.71亿元,同比增长30.69%;实现扣非归母净利润1.68亿元,同比增长48.01%。收入增速较上半年继续改善,利润增速显著快于收入,反映公司在老店经营、客流恢复和费用优化上的改善已经开始集中体现在报表端,经营拐点进一步得到验证。
行业加速出清,合规资质优势推动龙头持续受益。在医保飞检、价格监管和溯源码全覆盖推动下,全国医保定点药店由5月的46.23万家降至8月的43.65万家,行业集中度提升趋势更加明确。公司截至三季度末拥有医保资质门店13,405家、门诊统筹资质门店5,023家、慢特病定点门店1,787家,叠加直营医保门店占比高达92%,有望持续承接处方外流、医保支付扩围和客流回流带来的结构性红利。
健康驿站战略加速落地,第二增长曲线逐步清晰。截至三季度末,公司门店总数达15,222家,前三季度新增门店948家;会员总数(含加盟)达1.16亿,活跃会员2,871万,会员销售(不含线上)占比87.6%;线上渠道销售额(含加盟)27.75亿元,同比增长24.4%。在慢病管理、会员运营、自有品牌、商保履约和新零售协同推动下,公司正从传统药品零售终端向社区健康服务平台升级,中长期成长空间进一步打开。
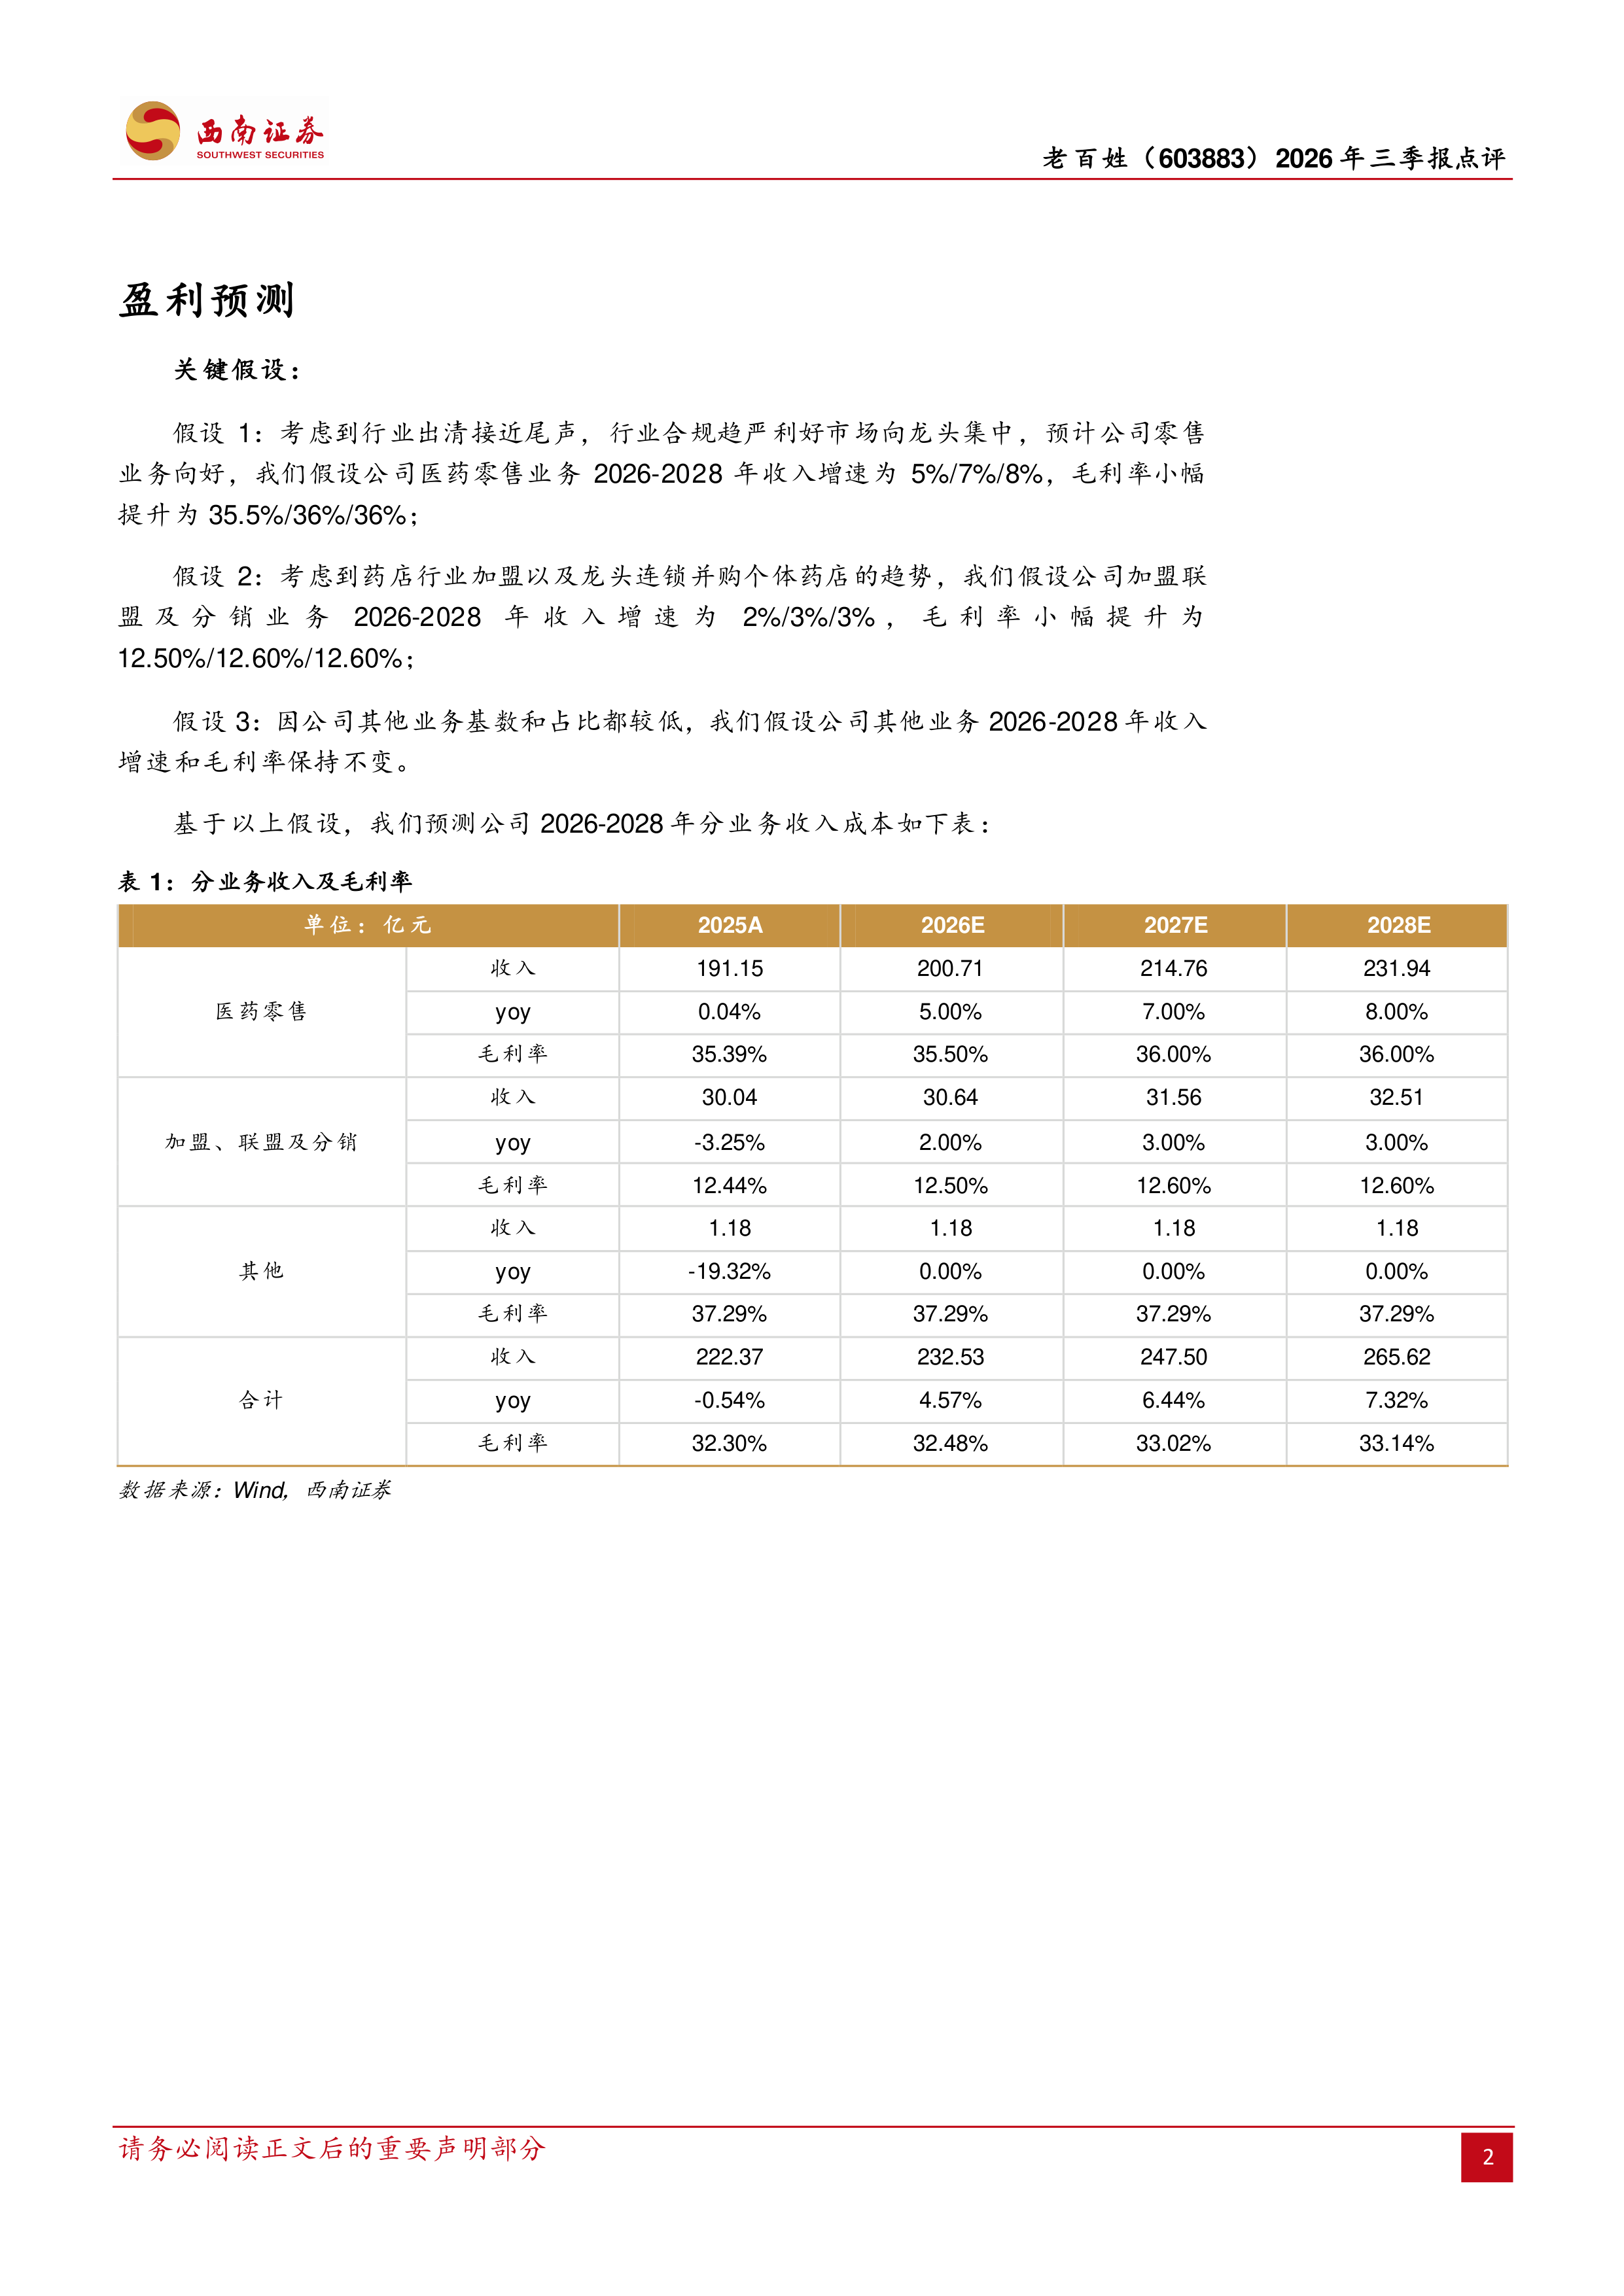
盈利预测:预计2026-2028年EPS分别为0.71元、0.89元、1.00元,对应动态PE分别为21倍、16倍、15倍。关注公司健康驿站转型趋势与行业政策改革进程。
风险提示:经济发展不及预期风险,行业出清不及预期风险,大股东股权质押比例过高风险。
2026年三季报点评:结构心业务增长强劲,创新管线进展顺利
2026年三季报点评:国内市场展现经营韧性,国际市场高速增长
2026年三季报点评:国内基本盘稳健,海外业务维持高增
2026年三季报点评:Q3业绩承压,SR604进入Ⅲ期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送