-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

医药生物行业周报(26年第43周):海外医疗器械MNC陆续披露Q3业绩
下载次数:
1277 次
发布机构:
国信证券股份有限公司
发布日期:
2026-10-27
页数:
18页
核心观点
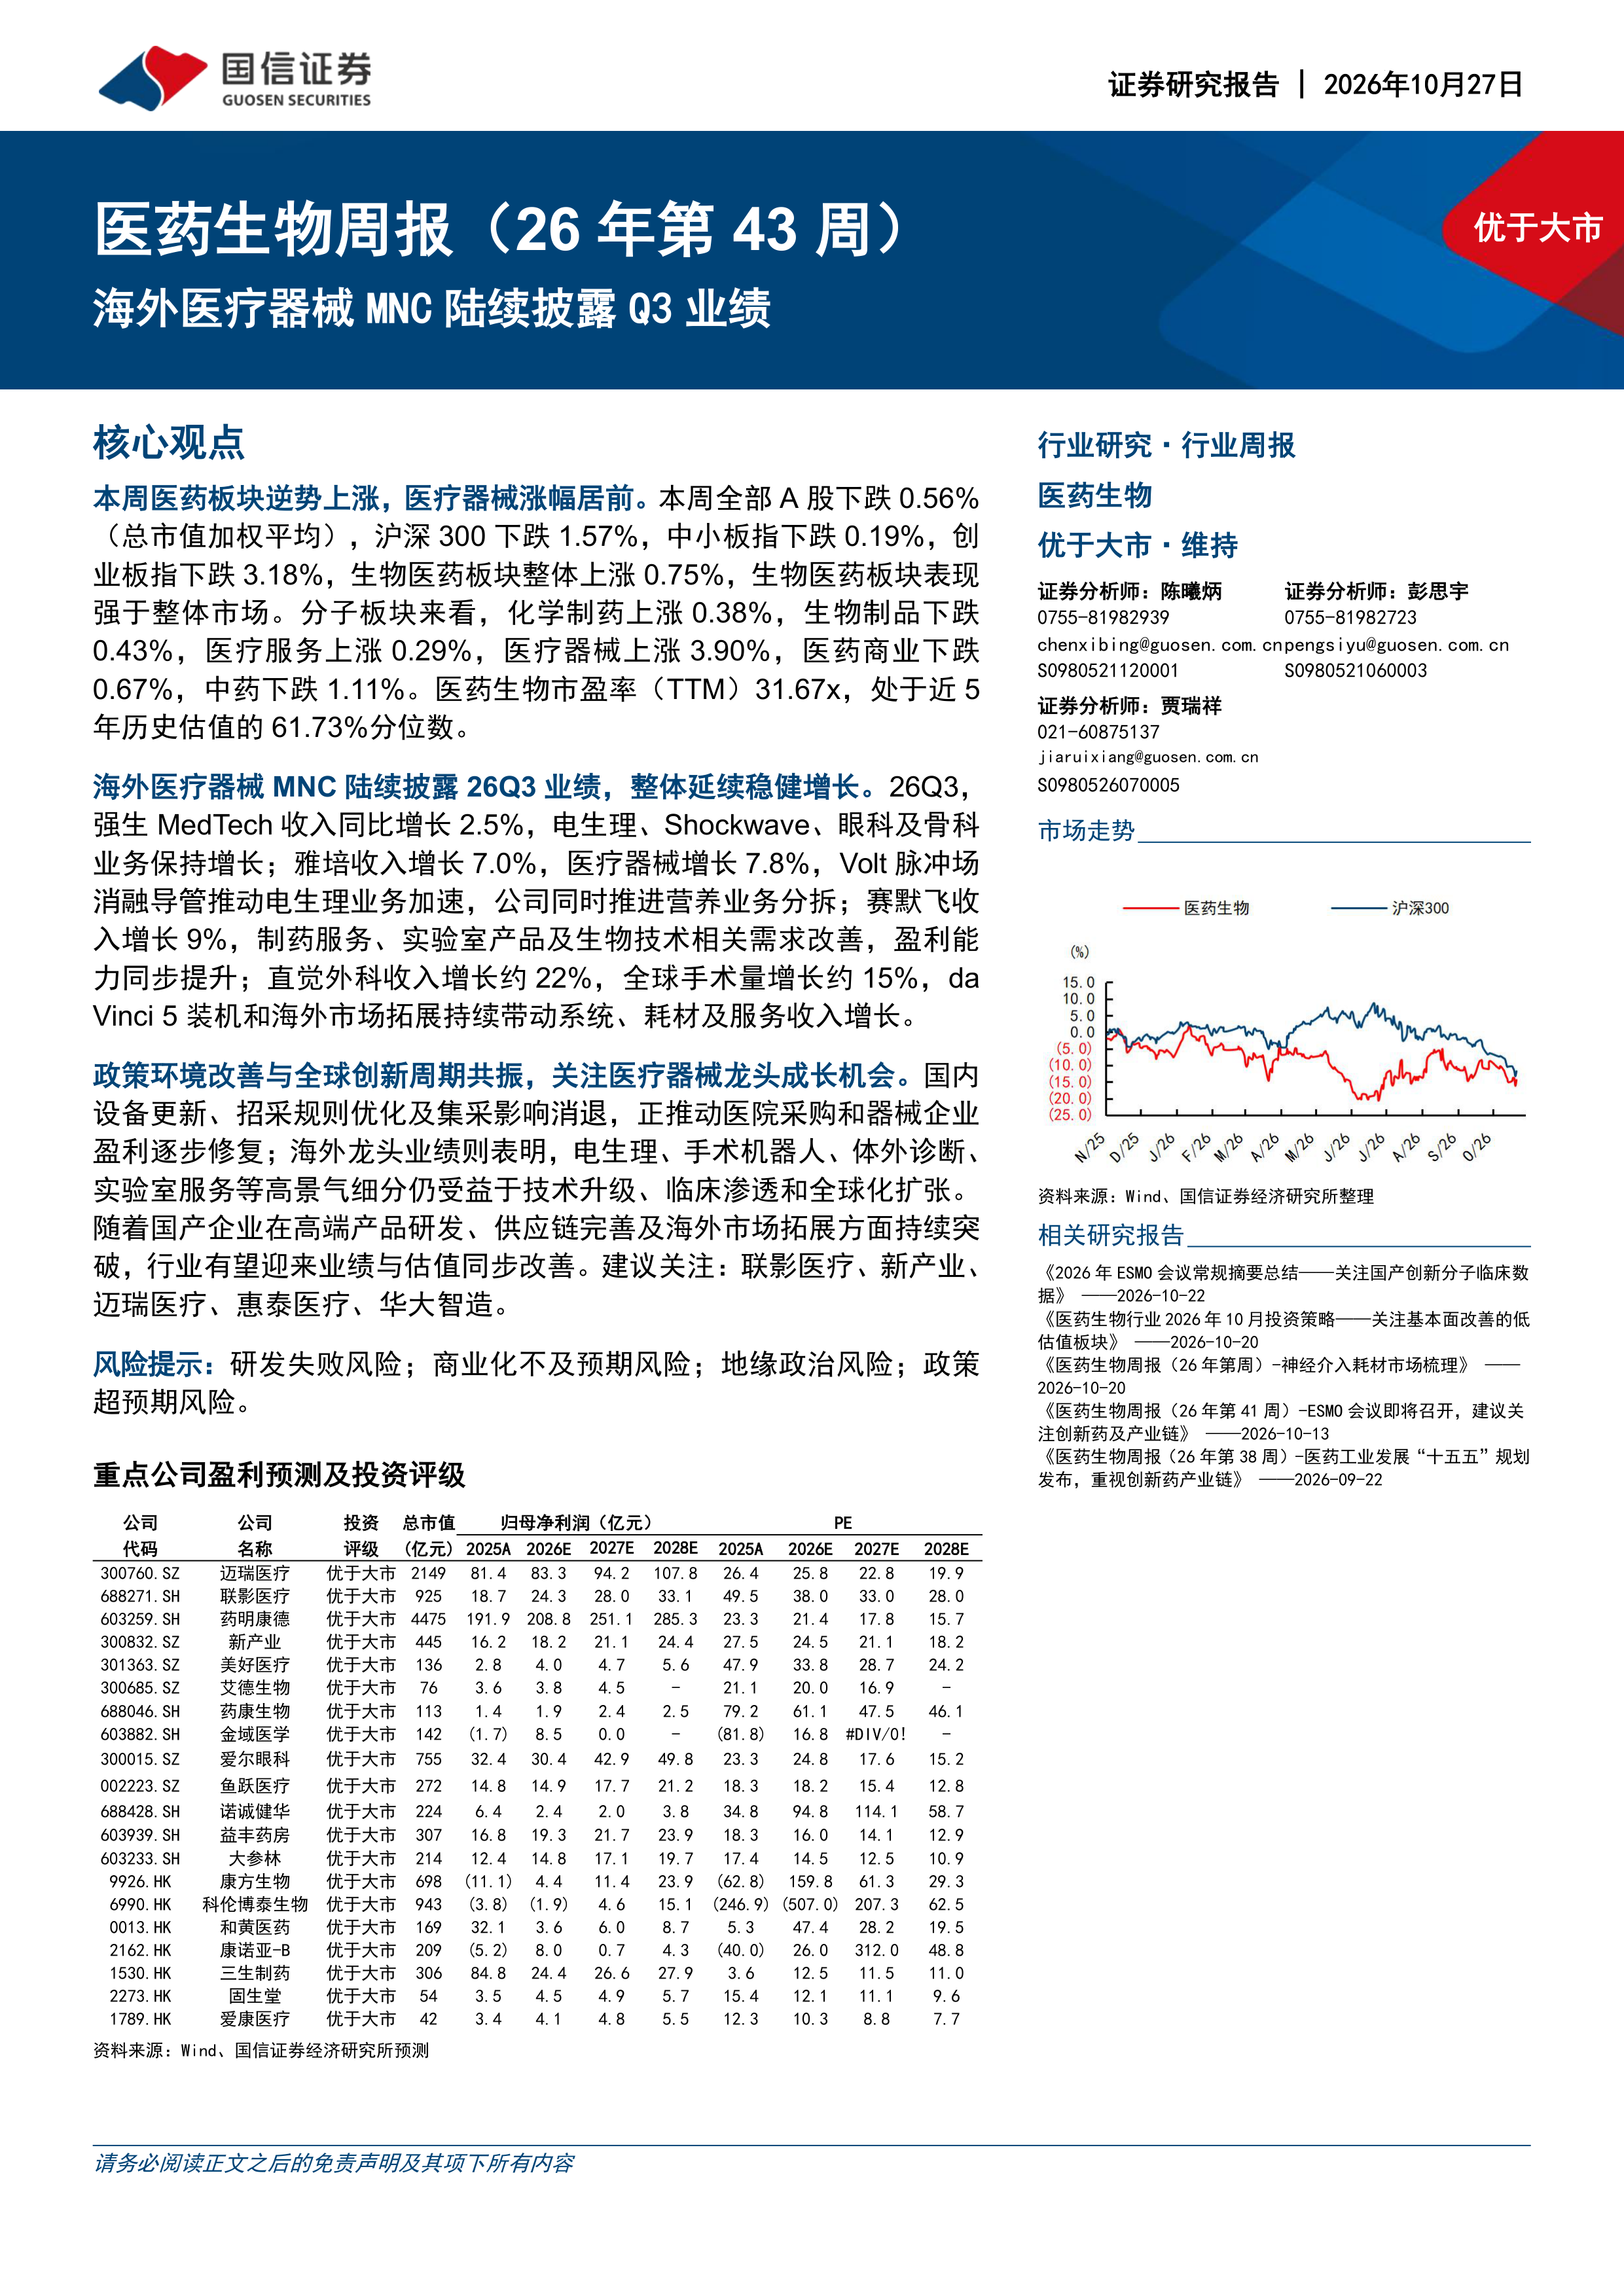
本周医药板块逆势上涨,医疗器械涨幅居前。本周全部A股下跌0.56%(总市值加权平均),沪深300下跌1.57%,中小板指下跌0.19%,创业板指下跌3.18%,生物医药板块整体上涨0.75%,生物医药板块表现强于整体市场。分子板块来看,化学制药上涨0.38%,生物制品下跌0.43%,医疗服务上涨0.29%,医疗器械上涨3.90%,医药商业下跌0.67%,中药下跌1.11%。医药生物市盈率(TTM)31.67x,处于近5年历史估值的61.73%分位数。
海外医疗器械MNC陆续披露26Q3业绩,整体延续稳健增长。26Q3,强生MedTech收入同比增长2.5%,电生理、Shockwave、眼科及骨科业务保持增长;雅培收入增长7.0%,医疗器械增长7.8%,Volt脉冲场消融导管推动电生理业务加速,公司同时推进营养业务分拆;赛默飞收入增长9%,制药服务、实验室产品及生物技术相关需求改善,盈利能力同步提升;直觉外科收入增长约22%,全球手术量增长约15%,daVinci5装机和海外市场拓展持续带动系统、耗材及服务收入增长。
政策环境改善与全球创新周期共振,关注医疗器械龙头成长机会。国内设备更新、招采规则优化及集采影响消退,正推动医院采购和器械企业盈利逐步修复;海外龙头业绩则表明,电生理、手术机器人、体外诊断、实验室服务等高景气细分仍受益于技术升级、临床渗透和全球化扩张。随着国产企业在高端产品研发、供应链完善及海外市场拓展方面持续突破,行业有望迎来业绩与估值同步改善。建议关注:联影医疗、新产业、迈瑞医疗、惠泰医疗、华大智造。
风险提示:研发失败风险;商业化不及预期风险;地缘政治风险;政策超预期风险。
第三季度营收与利润同比转增,海外业务持续推进
Q3业绩保持增长,利润与现金流持续改善
农化行业:2026年9、10月月度观察:钾肥进口持续增加,磷酸铁盈利修复,草铵膦持续涨价
医药生物深度报告:2026年ESMO会议常规摘要总结——关注国产创新分子临床数据
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送