2025中国医药研发创新与营销创新峰会
营养品长协保障利润,新材料项目稳步推进

营养品长协保障利润,新材料项目稳步推进

研报

营养品长协保障利润,新材料项目稳步推进

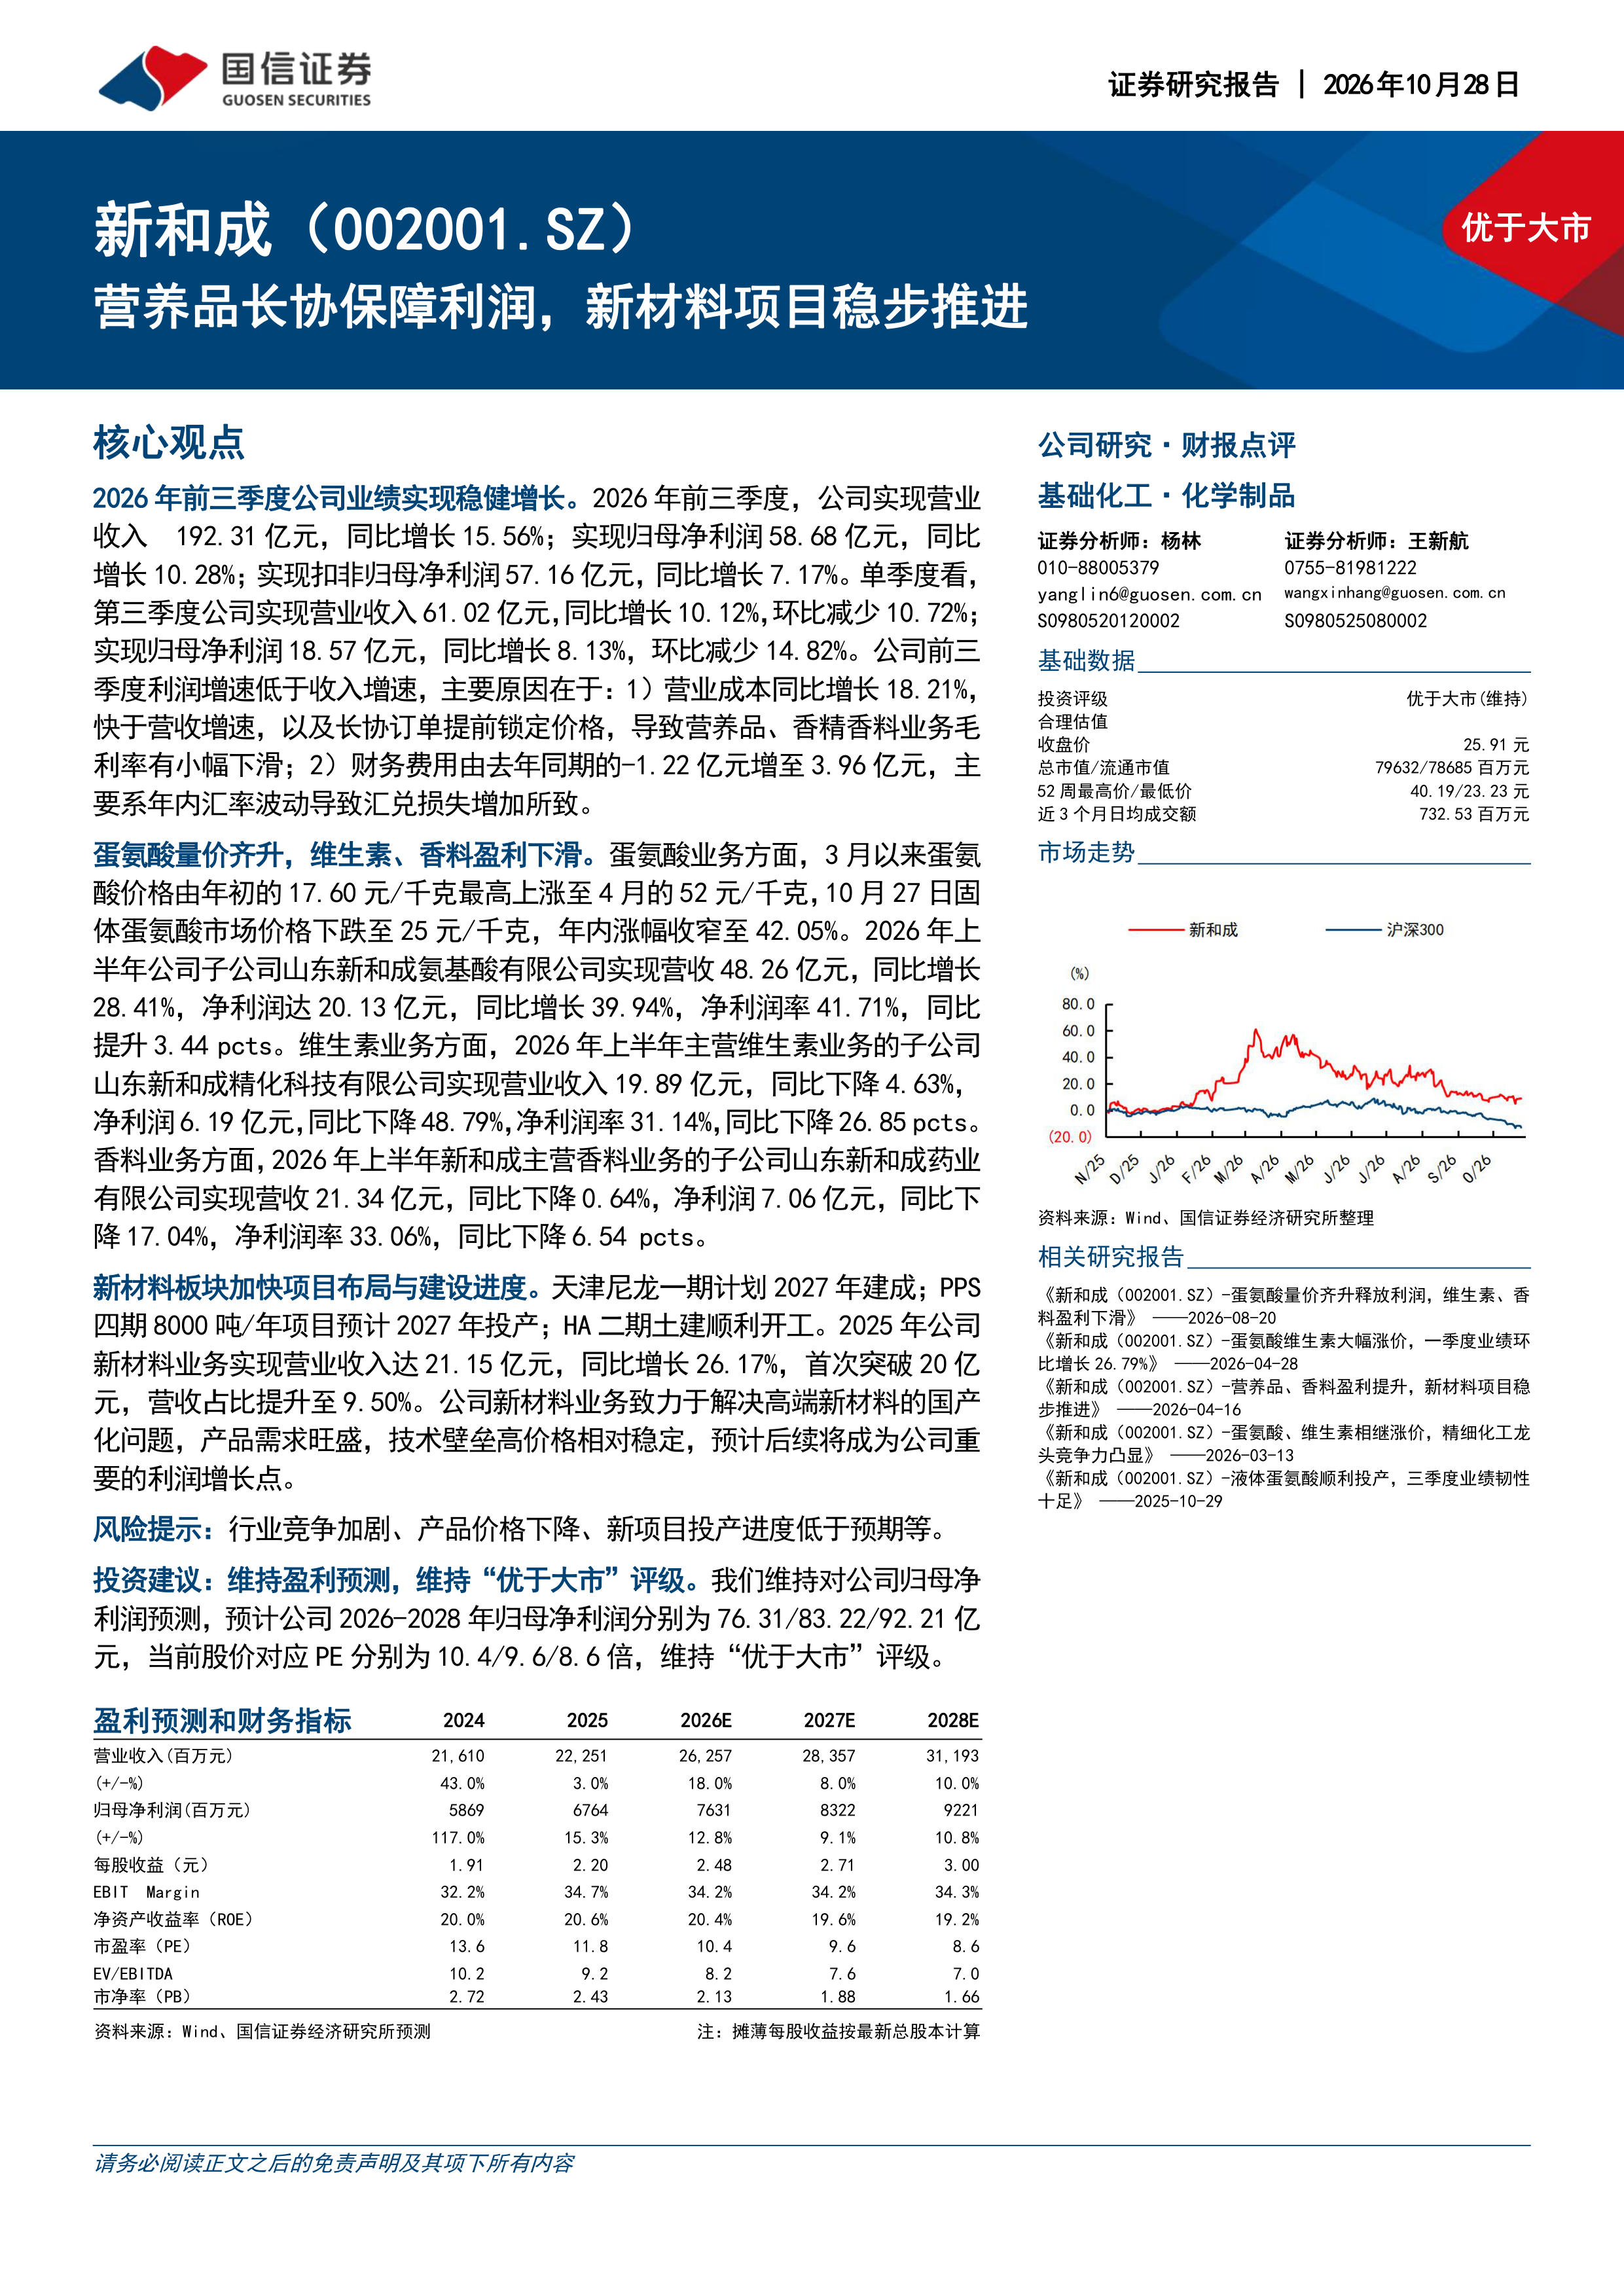
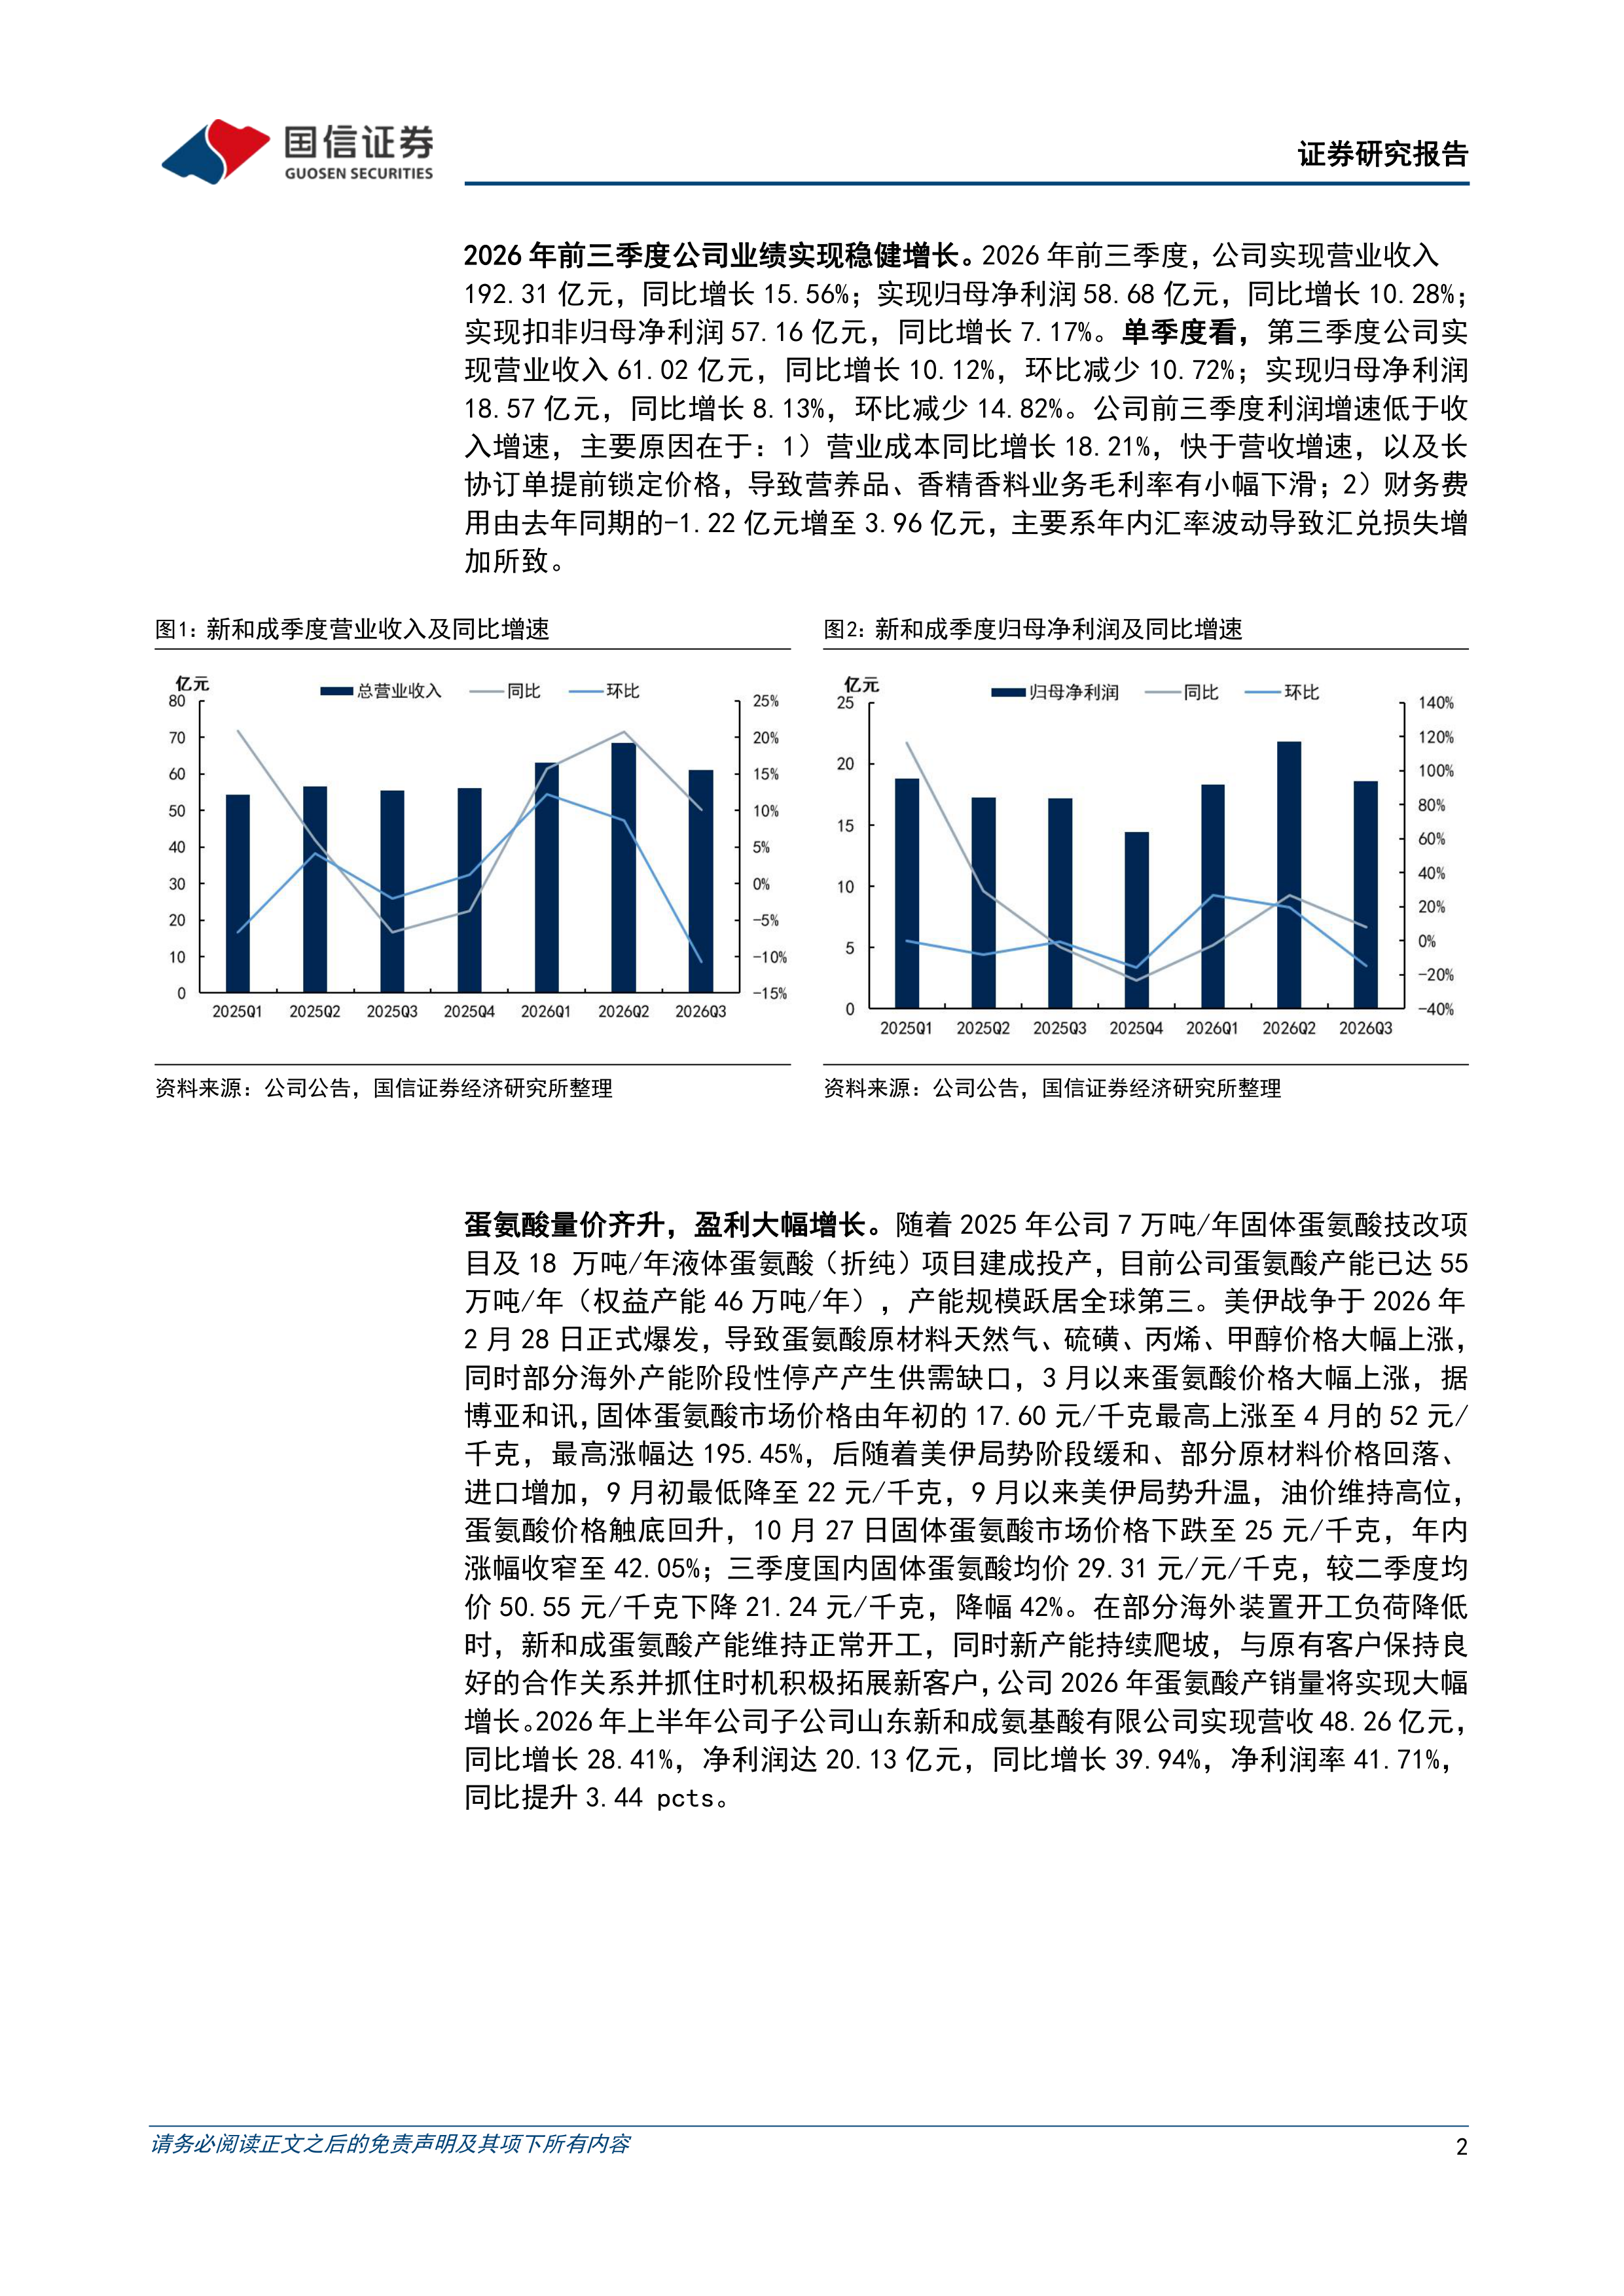
  新和成(002001)   核心观点   2026年前三季度公司业绩实现稳健增长。2026年前三季度,公司实现营业收入​192.31亿元,同比增长15.56%;实现归母净利润58.68亿元,同比增长10.28%;实现扣非归母净利润57.16亿元,同比增长7.17%。单季度看,第三季度公司实现营业收入61.02亿元,同比增长10.12%,环比减少10.72%;实现归母净利润18.57亿元,同比增长8.13%,环比减少14.82%。公司前三季度利润增速低于收入增速,主要原因在于:1)营业成本同比增长18.21%,快于营收增速,以及长协订单提前锁定价格,导致营养品、香精香料业务毛利率有小幅下滑;2)财务费用由去年同期的-1.22亿元增至3.96亿元,主要系年内汇率波动导致汇兑损失增加所致。   蛋氨酸量价齐升,维生素、香料盈利下滑。蛋氨酸业务方面,3月以来蛋氨酸价格由年初的17.60元/千克最高上涨至4月的52元/千克,10月27日固体蛋氨酸市场价格下跌至25元/千克,年内涨幅收窄至42.05%。2026年上半年公司子公司山东新和成氨基酸有限公司实现营收48.26亿元,同比增长28.41%,净利润达20.13亿元,同比增长39.94%,净利润率41.71%,同比提升3.44pcts。维生素业务方面,2026年上半年主营维生素业务的子公司山东新和成精化科技有限公司实现营业收入19.89亿元,同比下降4.63%,净利润6.19亿元,同比下降48.79%,净利润率31.14%,同比下降26.85pcts。香料业务方面,2026年上半年新和成主营香料业务的子公司山东新和成药业有限公司实现营收21.34亿元,同比下降0.64%,净利润7.06亿元,同比下降17.04%,净利润率33.06%,同比下降6.54pcts。   新材料板块加快项目布局与建设进度。天津尼龙一期计划2027年建成;PPS四期8000吨/年项目预计2027年投产;HA二期土建顺利开工。2025年公司新材料业务实现营业收入达21.15亿元,同比增长26.17%,首次突破20亿元,营收占比提升至9.50%。公司新材料业务致力于解决高端新材料的国产化问题,产品需求旺盛,技术壁垒高价格相对稳定,预计后续将成为公司重要的利润增长点。   风险提示:行业竞争加剧、产品价格下降、新项目投产进度低于预期等。投资建议:维持盈利预测,维持“优于大市”评级。我们维持对公司归母净利润预测,预计公司2026-2028年归母净利润分别为76.31/83.22/92.21亿元,当前股价对应PE分别为10.4/9.6/8.6倍,维持“优于大市”评级。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    1273 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-10-28

  • 页数:

    6页

下载全文
定制咨询
报告内容
报告摘要

  新和成(002001)

  核心观点

  2026年前三季度公司业绩实现稳健增长。2026年前三季度,公司实现营业收入​192.31亿元,同比增长15.56%;实现归母净利润58.68亿元,同比增长10.28%;实现扣非归母净利润57.16亿元,同比增长7.17%。单季度看,第三季度公司实现营业收入61.02亿元,同比增长10.12%,环比减少10.72%;实现归母净利润18.57亿元,同比增长8.13%,环比减少14.82%。公司前三季度利润增速低于收入增速,主要原因在于:1)营业成本同比增长18.21%,快于营收增速,以及长协订单提前锁定价格,导致营养品、香精香料业务毛利率有小幅下滑;2)财务费用由去年同期的-1.22亿元增至3.96亿元,主要系年内汇率波动导致汇兑损失增加所致。

  蛋氨酸量价齐升,维生素、香料盈利下滑。蛋氨酸业务方面,3月以来蛋氨酸价格由年初的17.60元/千克最高上涨至4月的52元/千克,10月27日固体蛋氨酸市场价格下跌至25元/千克,年内涨幅收窄至42.05%。2026年上半年公司子公司山东新和成氨基酸有限公司实现营收48.26亿元,同比增长28.41%,净利润达20.13亿元,同比增长39.94%,净利润率41.71%,同比提升3.44pcts。维生素业务方面,2026年上半年主营维生素业务的子公司山东新和成精化科技有限公司实现营业收入19.89亿元,同比下降4.63%,净利润6.19亿元,同比下降48.79%,净利润率31.14%,同比下降26.85pcts。香料业务方面,2026年上半年新和成主营香料业务的子公司山东新和成药业有限公司实现营收21.34亿元,同比下降0.64%,净利润7.06亿元,同比下降17.04%,净利润率33.06%,同比下降6.54pcts。

  新材料板块加快项目布局与建设进度。天津尼龙一期计划2027年建成;PPS四期8000吨/年项目预计2027年投产;HA二期土建顺利开工。2025年公司新材料业务实现营业收入达21.15亿元,同比增长26.17%,首次突破20亿元,营收占比提升至9.50%。公司新材料业务致力于解决高端新材料的国产化问题,产品需求旺盛,技术壁垒高价格相对稳定,预计后续将成为公司重要的利润增长点。

  风险提示:行业竞争加剧、产品价格下降、新项目投产进度低于预期等。投资建议:维持盈利预测,维持“优于大市”评级。我们维持对公司归母净利润预测,预计公司2026-2028年归母净利润分别为76.31/83.22/92.21亿元,当前股价对应PE分别为10.4/9.6/8.6倍,维持“优于大市”评级。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 6
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3