2025中国医药研发创新与营销创新峰会
化工行业周报:海外天然气、二氯甲烷价格上涨,制冷剂R22价格下跌

化工行业周报:海外天然气、二氯甲烷价格上涨,制冷剂R22价格下跌

研报

化工行业周报:海外天然气、二氯甲烷价格上涨,制冷剂R22价格下跌

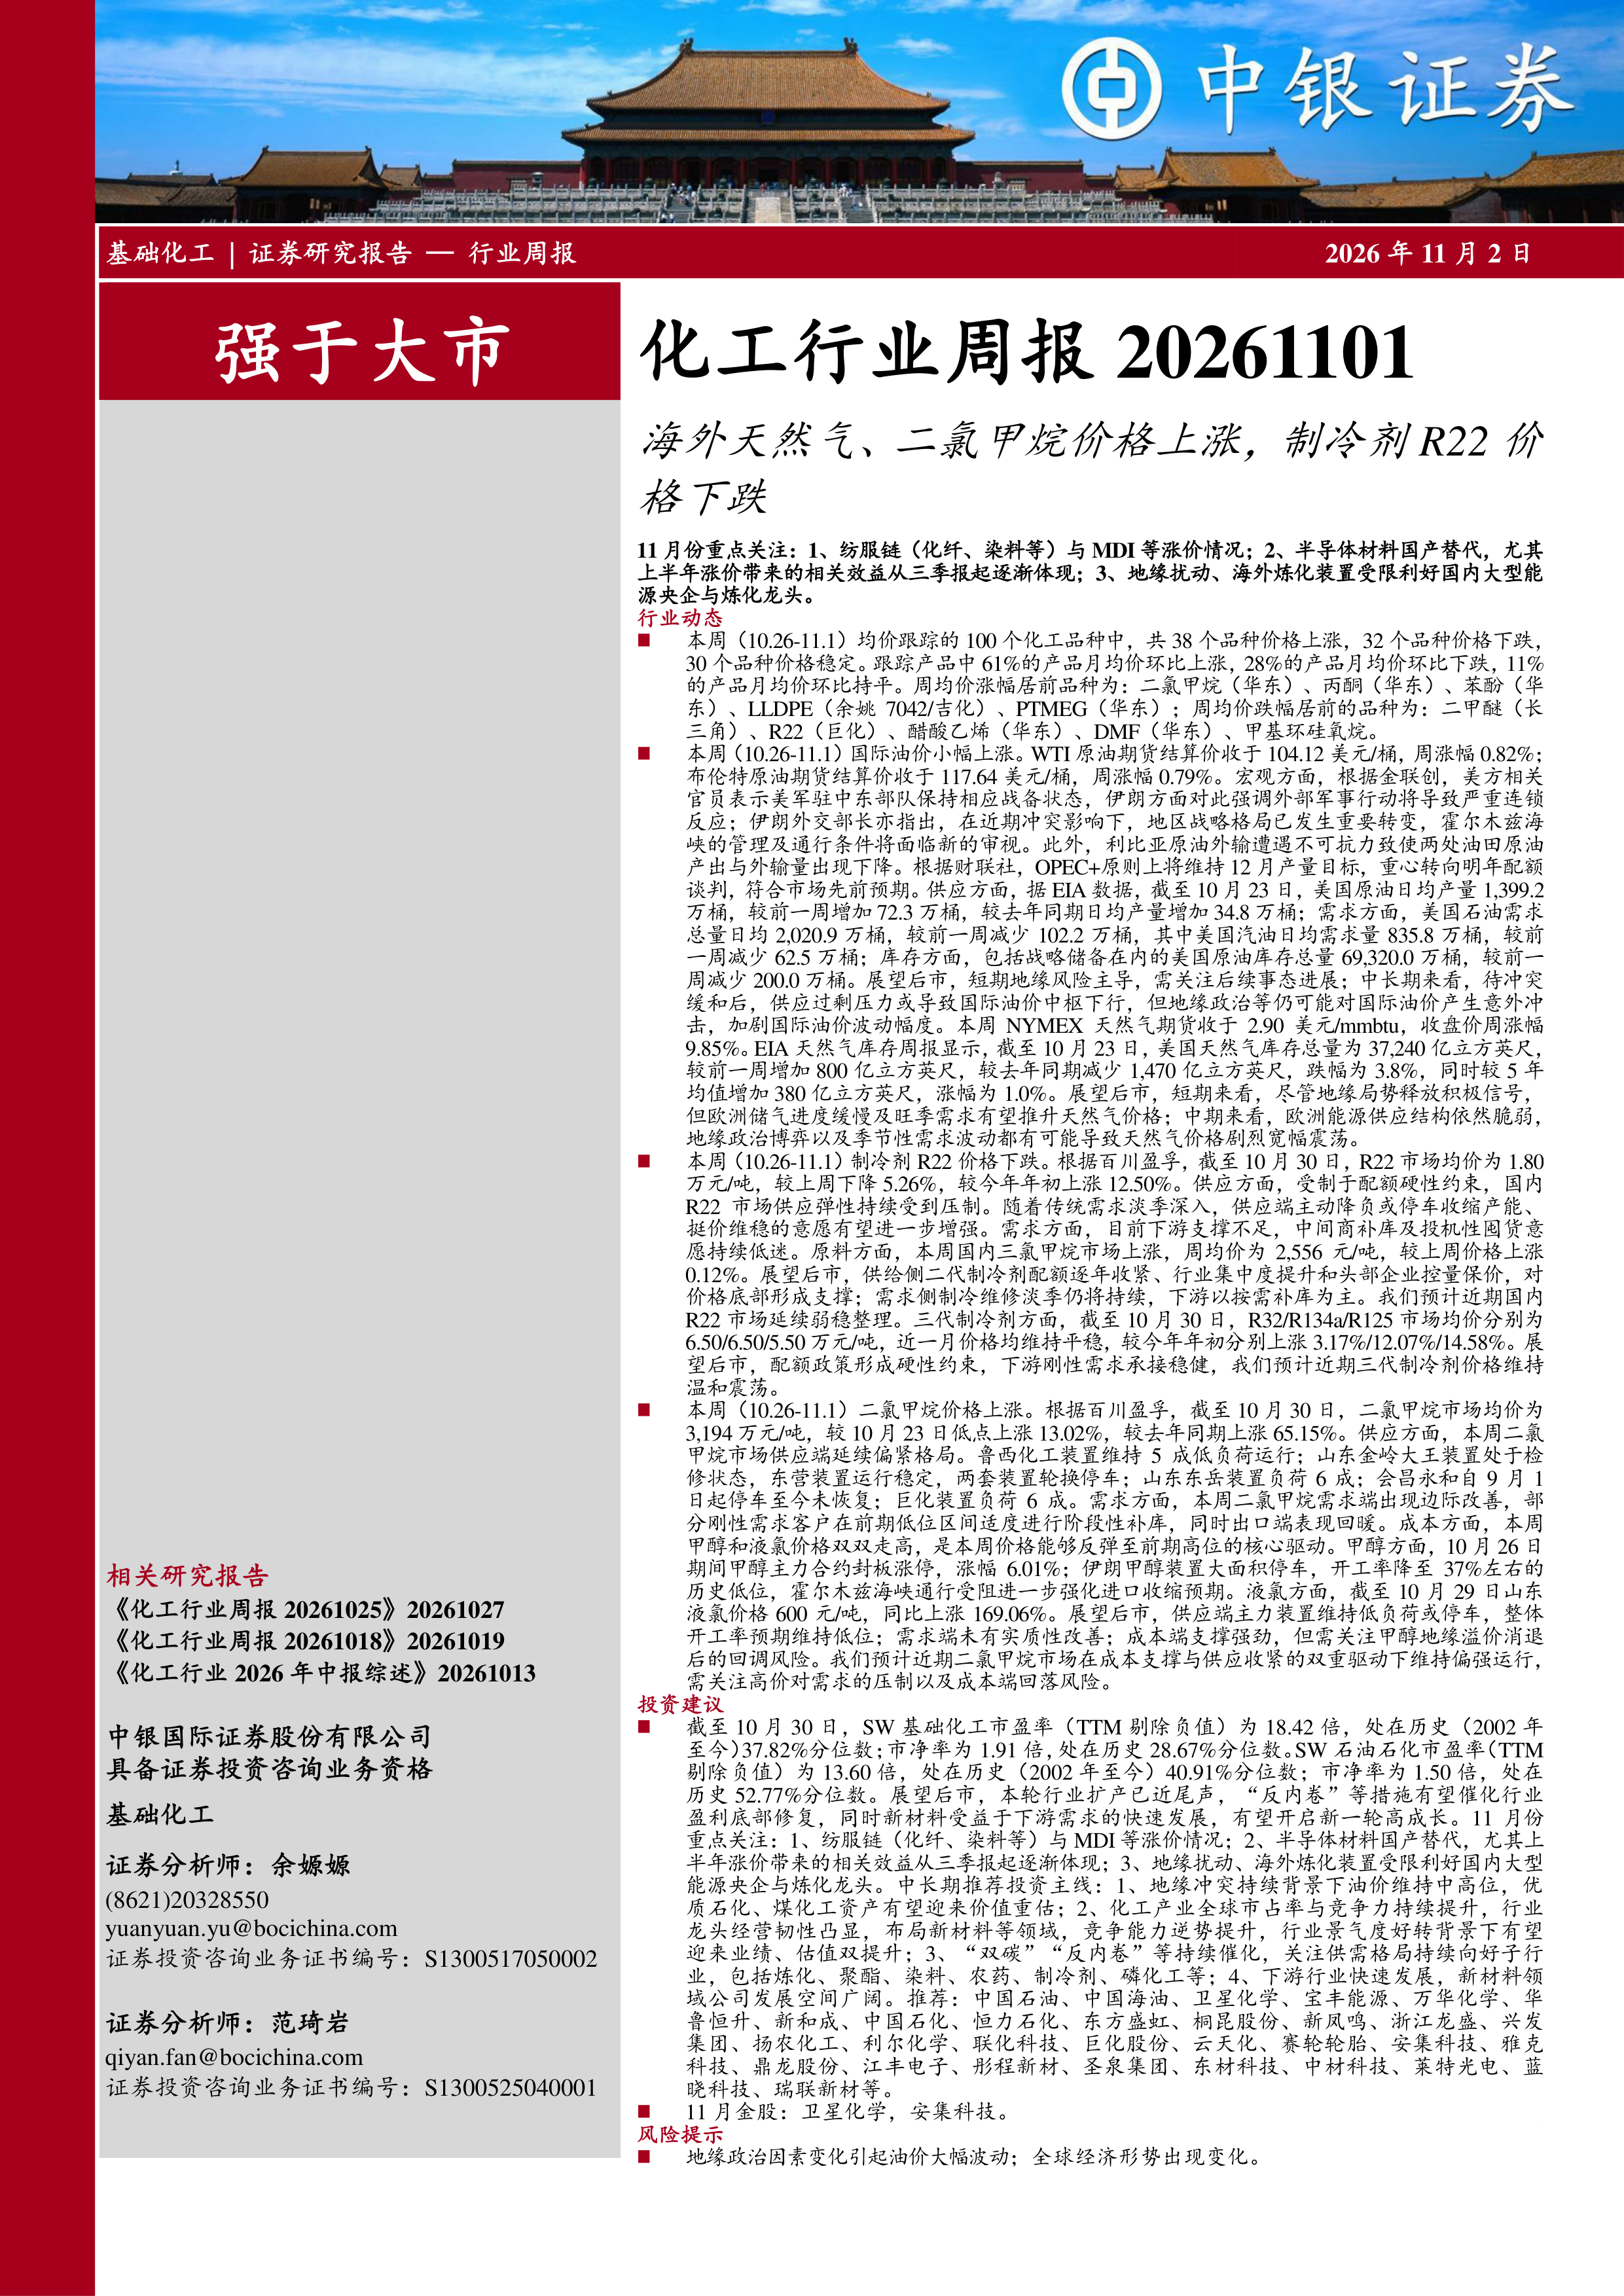
  11月份重点关注:1、纺服链(化纤、染料等)与MDI等涨价情况;2、半导体材料国产替代,尤其上半年涨价带来的相关效益从三季报起逐渐体现;3、地缘扰动、海外炼化装置受限利好国内大型能源央企与炼化龙头。   行业动态   本周(10.26-11.1)均价跟踪的100个化工品种中,共38个品种价格上涨,32个品种价格下跌,30个品种价格稳定。跟踪产品中61%的产品月均价环比上涨,28%的产品月均价环比下跌,11%的产品月均价环比持平。周均价涨幅居前品种为:二氯甲烷(华东)、丙酮(华东)、苯酚(华东)、LLDPE(余姚7042/吉化)、PTMEG(华东);周均价跌幅居前的品种为:二甲醚(长三角)、R22(巨化)、醋酸乙烯(华东)、DMF(华东)、甲基环硅氧烷。   本周(10.26-11.1)国际油价小幅上涨。WTI原油期货结算价收于104.12美元/桶,周涨幅0.82%;布伦特原油期货结算价收于117.64美元/桶,周涨幅0.79%。宏观方面,根据金联创,美方相关官员表示美军驻中东部队保持相应战备状态,伊朗方面对此强调外部军事行动将导致严重连锁反应;伊朗外交部长亦指出,在近期冲突影响下,地区战略格局已发生重要转变,霍尔木兹海峡的管理及通行条件将面临新的审视。此外,利比亚原油外输遭遇不可抗力致使两处油田原油产出与外输量出现下降。根据财联社,OPEC+原则上将维持12月产量目标,重心转向明年配额谈判,符合市场先前预期。供应方面,据EIA数据,截至10月23日,美国原油日均产量1,399.2万桶,较前一周增加72.3万桶,较去年同期日均产量增加34.8万桶;需求方面,美国石油需求总量日均2,020.9万桶,较前一周减少102.2万桶,其中美国汽油日均需求量835.8万桶,较前一周减少62.5万桶;库存方面,包括战略储备在内的美国原油库存总量69,320.0万桶,较前一周减少200.0万桶。展望后市,短期地缘风险主导,需关注后续事态进展;中长期来看,待冲突缓和后,供应过剩压力或导致国际油价中枢下行,但地缘政治等仍可能对国际油价产生意外冲击,加剧国际油价波动幅度。本周NYMEX天然气期货收于2.90美元/mmbtu,收盘价周涨幅9.85%。EIA天然气库存周报显示,截至10月23日,美国天然气库存总量为37,240亿立方英尺,较前一周增加800亿立方英尺,较去年同期减少1,470亿立方英尺,跌幅为3.8%,同时较5年均值增加380亿立方英尺,涨幅为1.0%。展望后市,短期来看,尽管地缘局势释放积极信号,但欧洲储气进度缓慢及旺季需求有望推升天然气价格;中期来看,欧洲能源供应结构依然脆弱,地缘政治博弈以及季节性需求波动都有可能导致天然气价格剧烈宽幅震荡。   本周(10.26-11.1)制冷剂R22价格下跌。根据百川盈孚,截至10月30日,R22市场均价为1.80万元/吨,较上周下降5.26%,较今年年初上涨12.50%。供应方面,受制于配额硬性约束,国内R22市场供应弹性持续受到压制。随着传统需求淡季深入,供应端主动降负或停车收缩产能、挺价维稳的意愿有望进一步增强。需求方面,目前下游支撑不足,中间商补库及投机性囤货意愿持续低迷。原料方面,本周国内三氯甲烷市场上涨,周均价为2,556元/吨,较上周价格上涨0.12%。展望后市,供给侧二代制冷剂配额逐年收紧、行业集中度提升和头部企业控量保价,对价格底部形成支撑;需求侧制冷维修淡季仍将持续,下游以按需补库为主。我们预计近期国内R22市场延续弱稳整理。三代制冷剂方面,截至10月30日,R32/R134a/R125市场均价分别为6.50/6.50/5.50万元/吨,近一月价格均维持平稳,较今年年初分别上涨3.17%/12.07%/14.58%。展望后市,配额政策形成硬性约束,下游刚性需求承接稳健,我们预计近期三代制冷剂价格维持温和震荡。   本周(10.26-11.1)二氯甲烷价格上涨。根据百川盈孚,截至10月30日,二氯甲烷市场均价为3,194万元/吨,较10月23日低点上涨13.02%,较去年同期上涨65.15%。供应方面,本周二氯甲烷市场供应端延续偏紧格局。鲁西化工装置维持5成低负荷运行;山东金岭大王装置处于检修状态,东营装置运行稳定,两套装置轮换停车;山东东岳装置负荷6成;会昌永和自9月1日起停车至今未恢复;巨化装置负荷6成。需求方面,本周二氯甲烷需求端出现边际改善,部分刚性需求客户在前期低位区间适度进行阶段性补库,同时出口端表现回暖。成本方面,本周甲醇和液氯价格双双走高,是本周价格能够反弹至前期高位的核心驱动。甲醇方面,10月26日期间甲醇主力合约封板涨停,涨幅6.01%;伊朗甲醇装置大面积停车,开工率降至37%左右的历史低位,霍尔木兹海峡通行受阻进一步强化进口收缩预期。液氯方面,截至10月29日山东液氯价格600元/吨,同比上涨169.06%。展望后市,供应端主力装置维持低负荷或停车,整体开工率预期维持低位;需求端未有实质性改善;成本端支撑强劲,但需关注甲醇地缘溢价消退后的回调风险。我们预计近期二氯甲烷市场在成本支撑与供应收紧的双重驱动下维持偏强运行,需关注高价对需求的压制以及成本端回落风险。   投资建议   截至10月30日,SW基础化工市盈率(TTM剔除负值)为18.42倍,处在历史(2002年至今)37.82%分位数;市净率为1.91倍,处在历史28.67%分位数。SW石油石化市盈率(TTM剔除负值)为13.60倍,处在历史(2002年至今)40.91%分位数;市净率为1.50倍,处在历史52.77%分位数。展望后市,本轮行业扩产已近尾声,“反内卷”等措施有望催化行业盈利底部修复,同时新材料受益于下游需求的快速发展,有望开启新一轮高成长。11月份重点关注:1、纺服链(化纤、染料等)与MDI等涨价情况;2、半导体材料国产替代,尤其上半年涨价带来的相关效益从三季报起逐渐体现;3、地缘扰动、海外炼化装置受限利好国内大型能源央企与炼化龙头。中长期推荐投资主线:1、地缘冲突持续背景下油价维持中高位,优质石化、煤化工资产有望迎来价值重估;2、化工产业全球市占率与竞争力持续提升,行业龙头经营韧性凸显,布局新材料等领域,竞争能力逆势提升,行业景气度好转背景下有望迎来业绩、估值双提升;3、“双碳”“反内卷”等持续催化,关注供需格局持续向好子行业,包括炼化、聚酯、染料、农药、制冷剂、磷化工等;4、下游行业快速发展,新材料领域公司发展空间广阔。推荐:中国石油、中国海油、卫星化学、宝丰能源、万华化学、华鲁恒升、新和成、中国石化、恒力石化、东方盛虹、桐昆股份、新凤鸣、浙江龙盛、兴发集团、扬农化工、利尔化学、联化科技、巨化股份、云天化、赛轮轮胎、安集科技、雅克科技、鼎龙股份、江丰电子、彤程新材、圣泉集团、东材科技、中材科技、莱特光电、蓝晓科技、瑞联新材等。   11月金股:卫星化学,安集科技。   风险提示   地缘政治因素变化引起油价大幅波动;全球经济形势出现变化。

报告标签:
  • 化学制品
报告专题:
  • 下载次数:

    629 次

  • 发布机构:

    中银国际证券股份有限公司

  • 发布日期:

    2026-11-02

  • 页数:

    12页

下载全文
定制咨询
报告内容
报告摘要

  11月份重点关注:1、纺服链(化纤、染料等)与MDI等涨价情况;2、半导体材料国产替代,尤其上半年涨价带来的相关效益从三季报起逐渐体现;3、地缘扰动、海外炼化装置受限利好国内大型能源央企与炼化龙头。

  行业动态

  本周(10.26-11.1)均价跟踪的100个化工品种中,共38个品种价格上涨,32个品种价格下跌,30个品种价格稳定。跟踪产品中61%的产品月均价环比上涨,28%的产品月均价环比下跌,11%的产品月均价环比持平。周均价涨幅居前品种为:二氯甲烷(华东)、丙酮(华东)、苯酚(华东)、LLDPE(余姚7042/吉化)、PTMEG(华东);周均价跌幅居前的品种为:二甲醚(长三角)、R22(巨化)、醋酸乙烯(华东)、DMF(华东)、甲基环硅氧烷。

  本周(10.26-11.1)国际油价小幅上涨。WTI原油期货结算价收于104.12美元/桶,周涨幅0.82%;布伦特原油期货结算价收于117.64美元/桶,周涨幅0.79%。宏观方面,根据金联创,美方相关官员表示美军驻中东部队保持相应战备状态,伊朗方面对此强调外部军事行动将导致严重连锁反应;伊朗外交部长亦指出,在近期冲突影响下,地区战略格局已发生重要转变,霍尔木兹海峡的管理及通行条件将面临新的审视。此外,利比亚原油外输遭遇不可抗力致使两处油田原油产出与外输量出现下降。根据财联社,OPEC+原则上将维持12月产量目标,重心转向明年配额谈判,符合市场先前预期。供应方面,据EIA数据,截至10月23日,美国原油日均产量1,399.2万桶,较前一周增加72.3万桶,较去年同期日均产量增加34.8万桶;需求方面,美国石油需求总量日均2,020.9万桶,较前一周减少102.2万桶,其中美国汽油日均需求量835.8万桶,较前一周减少62.5万桶;库存方面,包括战略储备在内的美国原油库存总量69,320.0万桶,较前一周减少200.0万桶。展望后市,短期地缘风险主导,需关注后续事态进展;中长期来看,待冲突缓和后,供应过剩压力或导致国际油价中枢下行,但地缘政治等仍可能对国际油价产生意外冲击,加剧国际油价波动幅度。本周NYMEX天然气期货收于2.90美元/mmbtu,收盘价周涨幅9.85%。EIA天然气库存周报显示,截至10月23日,美国天然气库存总量为37,240亿立方英尺,较前一周增加800亿立方英尺,较去年同期减少1,470亿立方英尺,跌幅为3.8%,同时较5年均值增加380亿立方英尺,涨幅为1.0%。展望后市,短期来看,尽管地缘局势释放积极信号,但欧洲储气进度缓慢及旺季需求有望推升天然气价格;中期来看,欧洲能源供应结构依然脆弱,地缘政治博弈以及季节性需求波动都有可能导致天然气价格剧烈宽幅震荡。

  本周(10.26-11.1)制冷剂R22价格下跌。根据百川盈孚,截至10月30日,R22市场均价为1.80万元/吨,较上周下降5.26%,较今年年初上涨12.50%。供应方面,受制于配额硬性约束,国内R22市场供应弹性持续受到压制。随着传统需求淡季深入,供应端主动降负或停车收缩产能、挺价维稳的意愿有望进一步增强。需求方面,目前下游支撑不足,中间商补库及投机性囤货意愿持续低迷。原料方面,本周国内三氯甲烷市场上涨,周均价为2,556元/吨,较上周价格上涨0.12%。展望后市,供给侧二代制冷剂配额逐年收紧、行业集中度提升和头部企业控量保价,对价格底部形成支撑;需求侧制冷维修淡季仍将持续,下游以按需补库为主。我们预计近期国内R22市场延续弱稳整理。三代制冷剂方面,截至10月30日,R32/R134a/R125市场均价分别为6.50/6.50/5.50万元/吨,近一月价格均维持平稳,较今年年初分别上涨3.17%/12.07%/14.58%。展望后市,配额政策形成硬性约束,下游刚性需求承接稳健,我们预计近期三代制冷剂价格维持温和震荡。

  本周(10.26-11.1)二氯甲烷价格上涨。根据百川盈孚,截至10月30日,二氯甲烷市场均价为3,194万元/吨,较10月23日低点上涨13.02%,较去年同期上涨65.15%。供应方面,本周二氯甲烷市场供应端延续偏紧格局。鲁西化工装置维持5成低负荷运行;山东金岭大王装置处于检修状态,东营装置运行稳定,两套装置轮换停车;山东东岳装置负荷6成;会昌永和自9月1日起停车至今未恢复;巨化装置负荷6成。需求方面,本周二氯甲烷需求端出现边际改善,部分刚性需求客户在前期低位区间适度进行阶段性补库,同时出口端表现回暖。成本方面,本周甲醇和液氯价格双双走高,是本周价格能够反弹至前期高位的核心驱动。甲醇方面,10月26日期间甲醇主力合约封板涨停,涨幅6.01%;伊朗甲醇装置大面积停车,开工率降至37%左右的历史低位,霍尔木兹海峡通行受阻进一步强化进口收缩预期。液氯方面,截至10月29日山东液氯价格600元/吨,同比上涨169.06%。展望后市,供应端主力装置维持低负荷或停车,整体开工率预期维持低位;需求端未有实质性改善;成本端支撑强劲,但需关注甲醇地缘溢价消退后的回调风险。我们预计近期二氯甲烷市场在成本支撑与供应收紧的双重驱动下维持偏强运行,需关注高价对需求的压制以及成本端回落风险。

  投资建议

  截至10月30日,SW基础化工市盈率(TTM剔除负值)为18.42倍,处在历史(2002年至今)37.82%分位数;市净率为1.91倍,处在历史28.67%分位数。SW石油石化市盈率(TTM剔除负值)为13.60倍,处在历史(2002年至今)40.91%分位数;市净率为1.50倍,处在历史52.77%分位数。展望后市,本轮行业扩产已近尾声,“反内卷”等措施有望催化行业盈利底部修复,同时新材料受益于下游需求的快速发展,有望开启新一轮高成长。11月份重点关注:1、纺服链(化纤、染料等)与MDI等涨价情况;2、半导体材料国产替代,尤其上半年涨价带来的相关效益从三季报起逐渐体现;3、地缘扰动、海外炼化装置受限利好国内大型能源央企与炼化龙头。中长期推荐投资主线:1、地缘冲突持续背景下油价维持中高位,优质石化、煤化工资产有望迎来价值重估;2、化工产业全球市占率与竞争力持续提升,行业龙头经营韧性凸显,布局新材料等领域,竞争能力逆势提升,行业景气度好转背景下有望迎来业绩、估值双提升;3、“双碳”“反内卷”等持续催化,关注供需格局持续向好子行业,包括炼化、聚酯、染料、农药、制冷剂、磷化工等;4、下游行业快速发展,新材料领域公司发展空间广阔。推荐:中国石油、中国海油、卫星化学、宝丰能源、万华化学、华鲁恒升、新和成、中国石化、恒力石化、东方盛虹、桐昆股份、新凤鸣、浙江龙盛、兴发集团、扬农化工、利尔化学、联化科技、巨化股份、云天化、赛轮轮胎、安集科技、雅克科技、鼎龙股份、江丰电子、彤程新材、圣泉集团、东材科技、中材科技、莱特光电、蓝晓科技、瑞联新材等。

  11月金股:卫星化学,安集科技。

  风险提示

  地缘政治因素变化引起油价大幅波动;全球经济形势出现变化。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 12
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中银国际证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3