共同药业(300966)
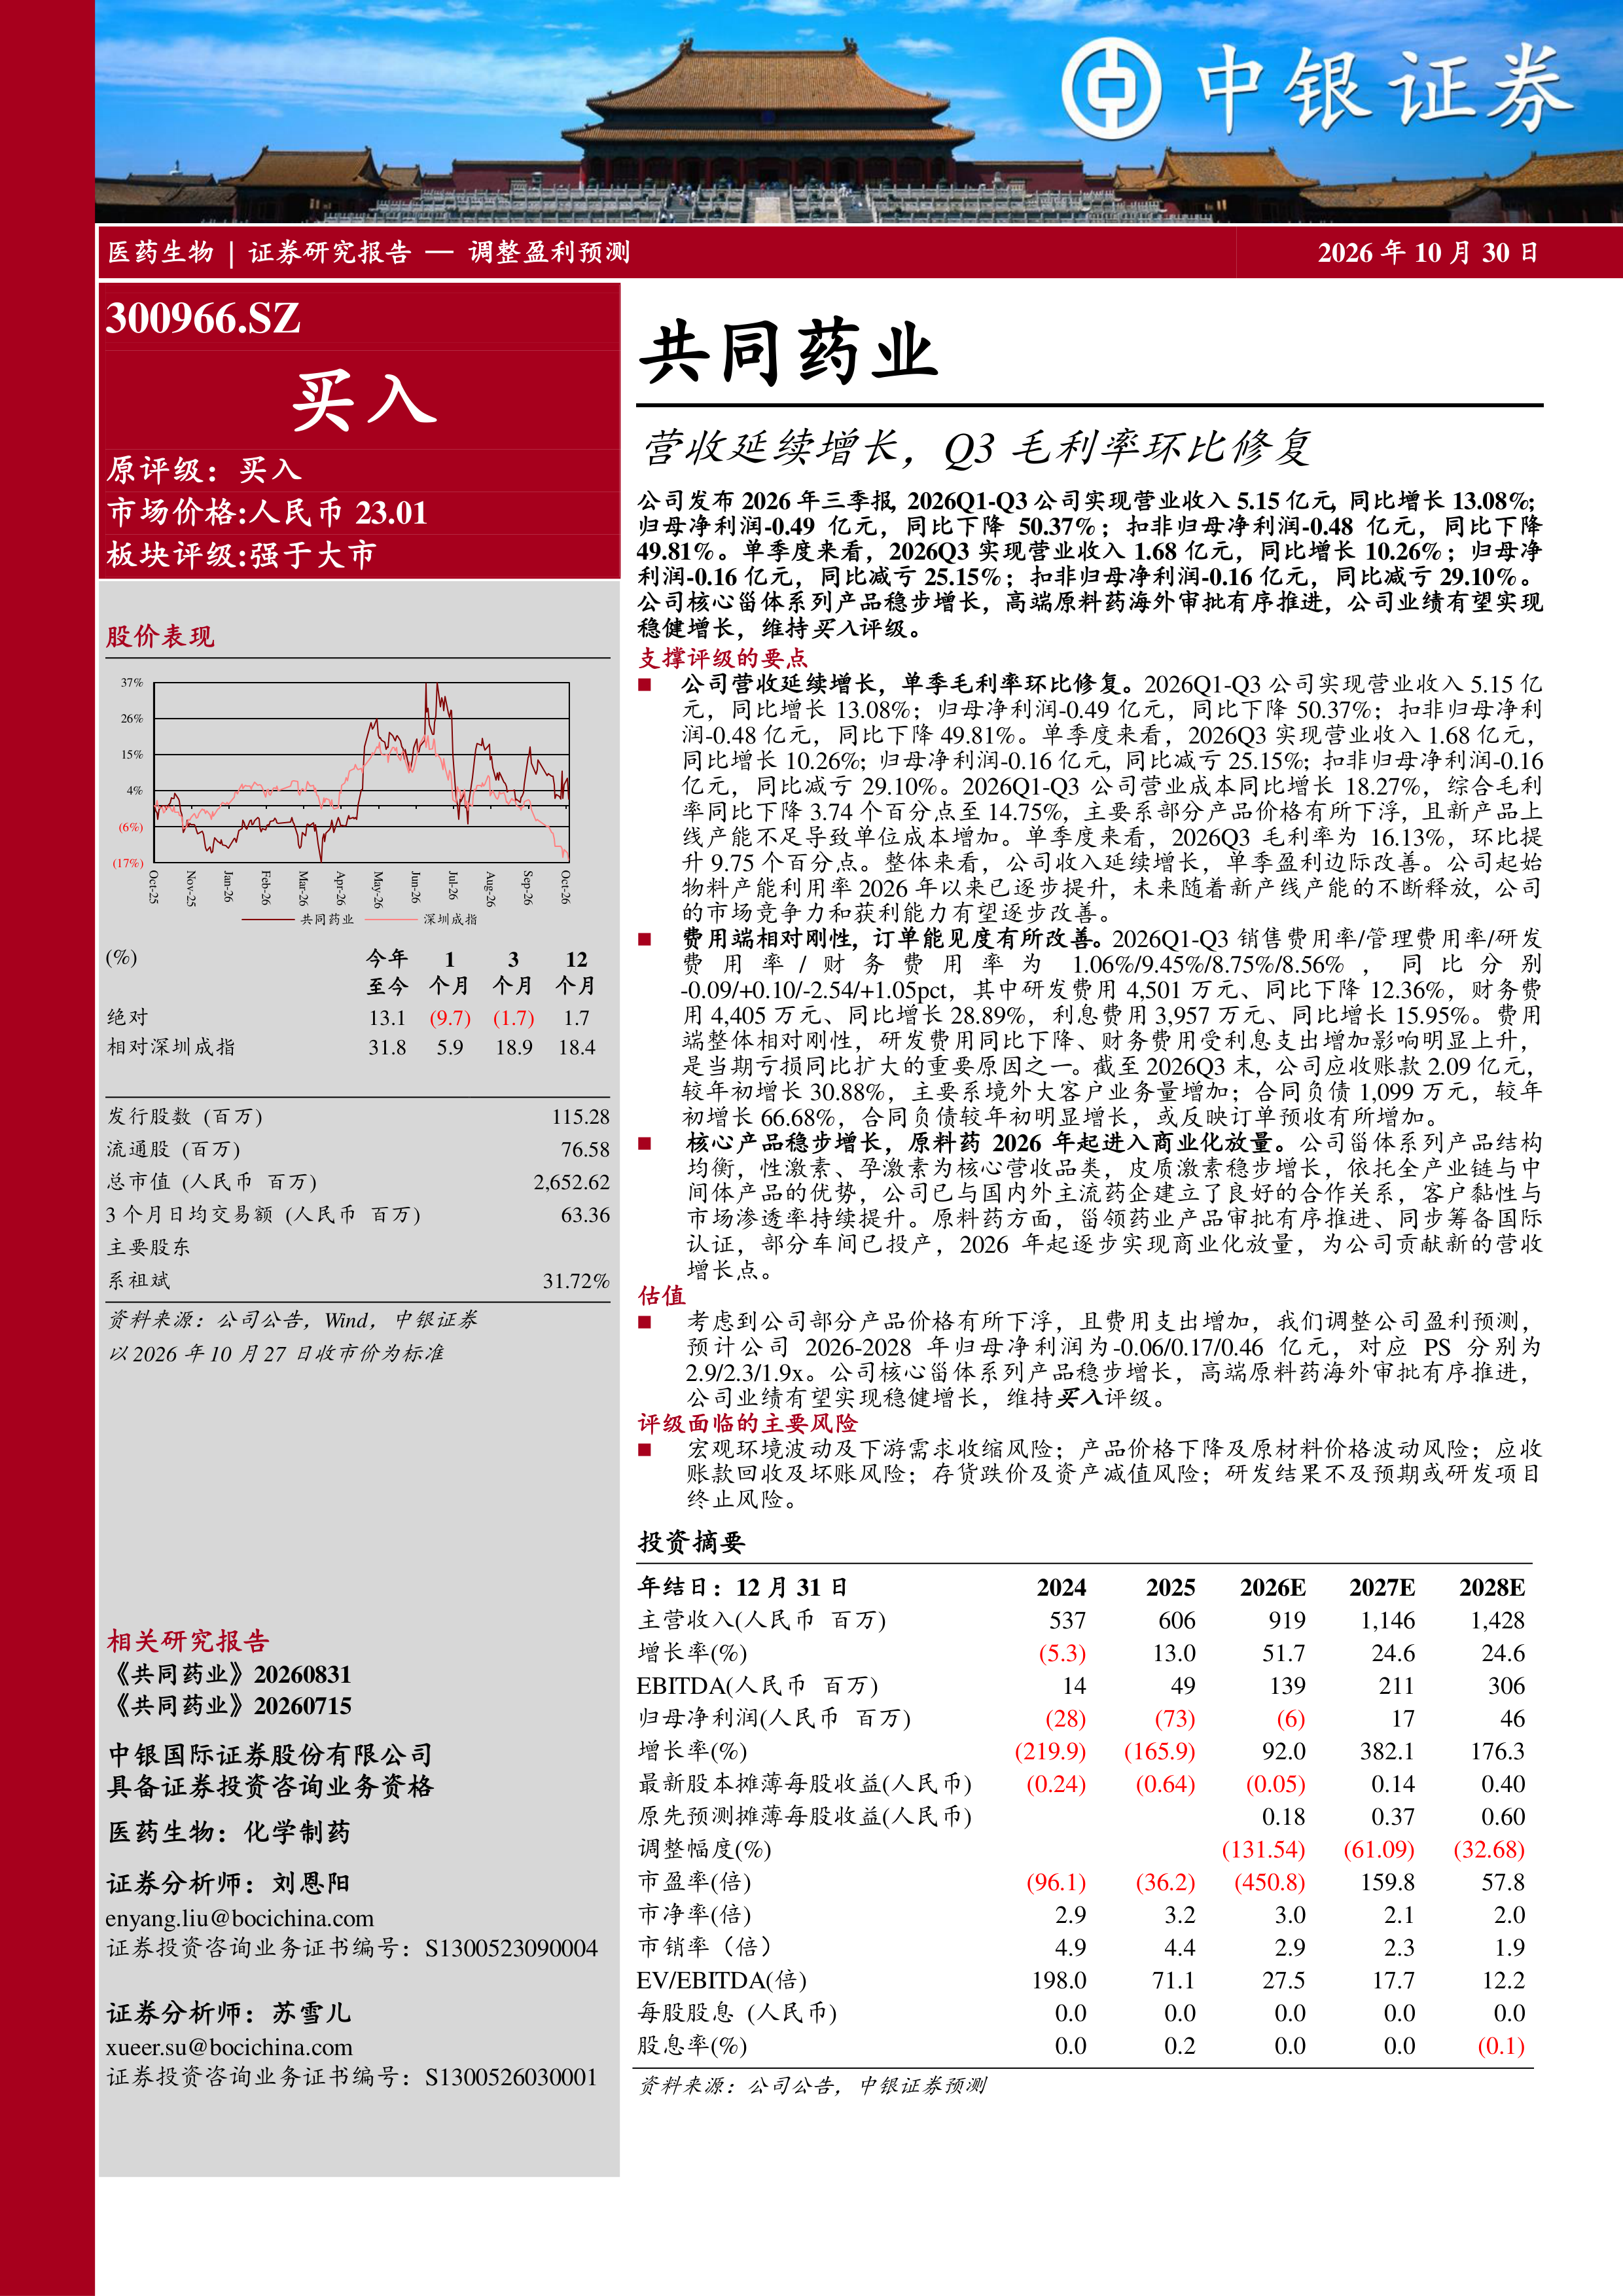
公司发布2026年三季报,2026Q1-Q3公司实现营业收入5.15亿元,同比增长13.08%;归母净利润-0.49亿元,同比下降50.37%;扣非归母净利润-0.48亿元,同比下降49.81%。单季度来看,2026Q3实现营业收入1.68亿元,同比增长10.26%;归母净利润-0.16亿元,同比减亏25.15%;扣非归母净利润-0.16亿元,同比减亏29.10%。公司核心甾体系列产品稳步增长,高端原料药海外审批有序推进,公司业绩有望实现稳健增长,维持买入评级。
支撑评级的要点
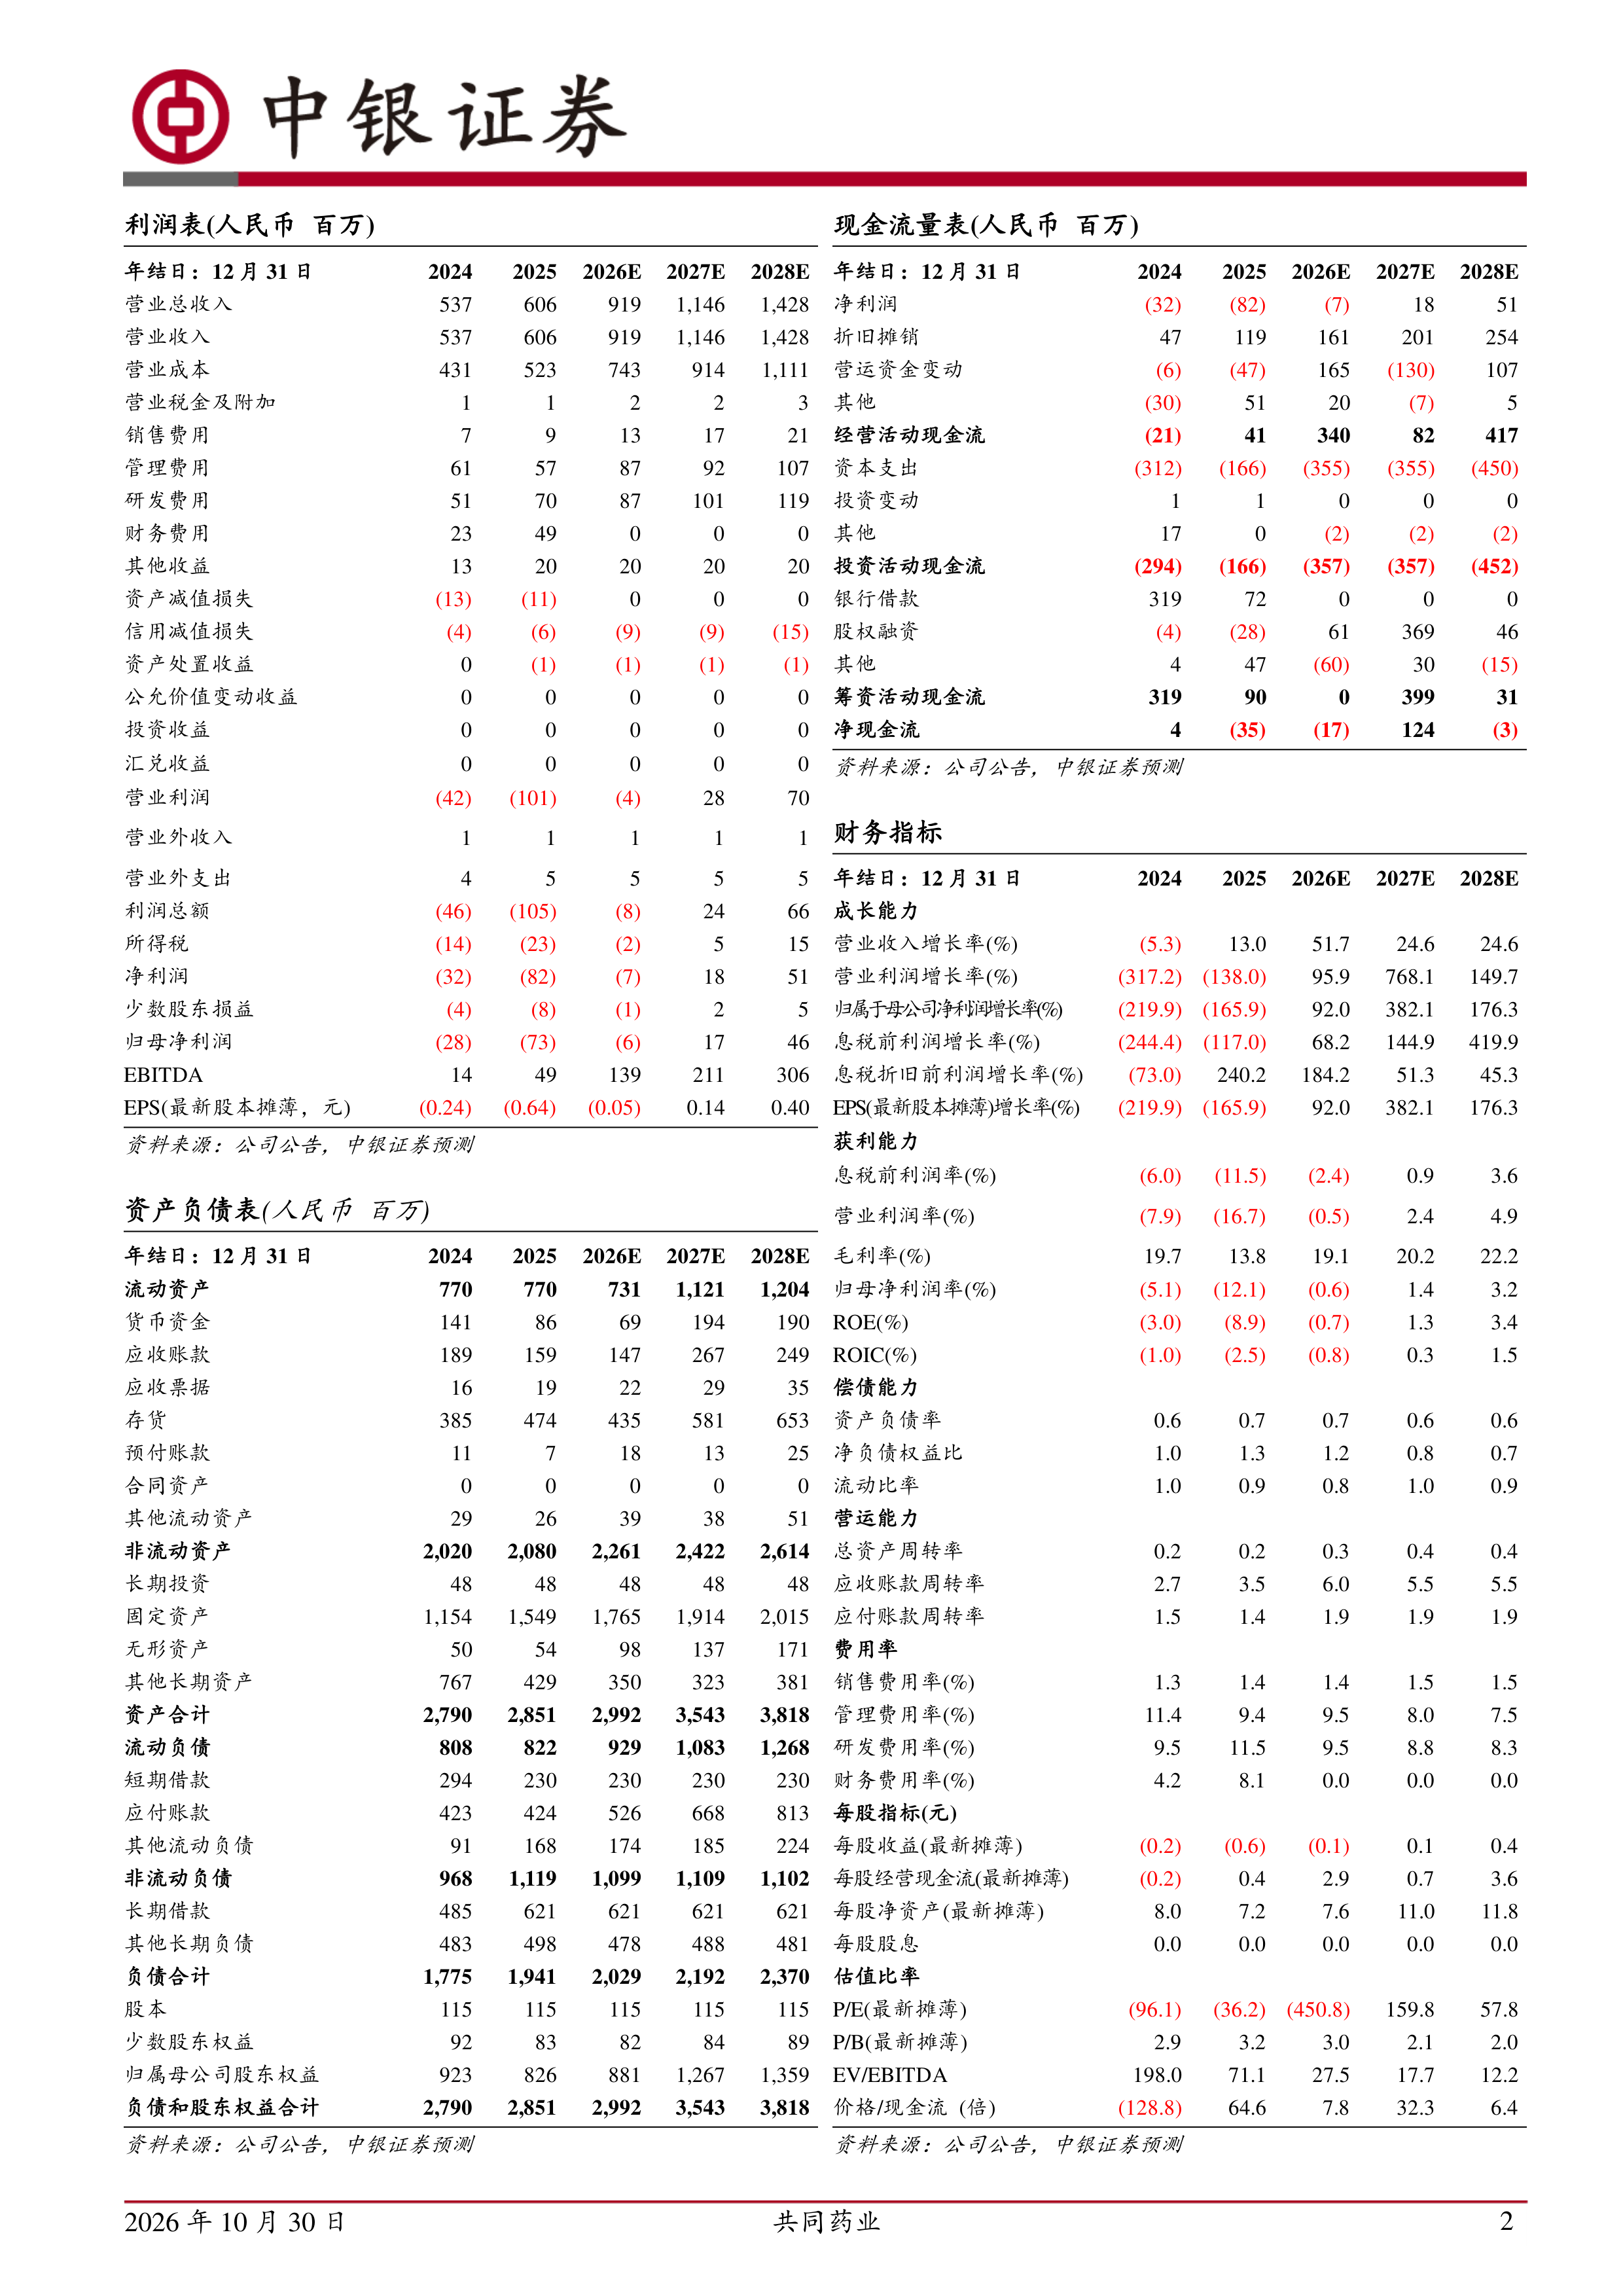
公司营收延续增长,单季毛利率环比修复。2026Q1-Q3公司实现营业收入5.15亿元,同比增长13.08%;归母净利润-0.49亿元,同比下降50.37%;扣非归母净利润-0.48亿元,同比下降49.81%。单季度来看,2026Q3实现营业收入1.68亿元,同比增长10.26%;归母净利润-0.16亿元,同比减亏25.15%;扣非归母净利润-0.16亿元,同比减亏29.10%。2026Q1-Q3公司营业成本同比增长18.27%,综合毛利率同比下降3.74个百分点至14.75%,主要系部分产品价格有所下浮,且新产品上线产能不足导致单位成本增加。单季度来看,2026Q3毛利率为16.13%,环比提升9.75个百分点。整体来看,公司收入延续增长,单季盈利边际改善。公司起始物料产能利用率2026年以来已逐步提升,未来随着新产线产能的不断释放,公司的市场竞争力和获利能力有望逐步改善。
费用端相对刚性,订单能见度有所改善。2026Q1-Q3销售费用率/管理费用率/研发费用率/财务费用率为1.06%/9.45%/8.75%/8.56%,同比分别-0.09/+0.10/-2.54/+1.05pct,其中研发费用4,501万元、同比下降12.36%,财务费用4,405万元、同比增长28.89%,利息费用3,957万元、同比增长15.95%。费用端整体相对刚性,研发费用同比下降、财务费用受利息支出增加影响明显上升,是当期亏损同比扩大的重要原因之一。截至2026Q3末,公司应收账款2.09亿元,较年初增长30.88%,主要系境外大客户业务量增加;合同负债1,099万元,较年初增长66.68%,合同负债较年初明显增长,或反映订单预收有所增加。
核心产品稳步增长,原料药2026年起进入商业化放量。公司甾体系列产品结构均衡,性激素、孕激素为核心营收品类,皮质激素稳步增长,依托全产业链与中间体产品的优势,公司已与国内外主流药企建立了良好的合作关系,客户黏性与市场渗透率持续提升。原料药方面,甾领药业产品审批有序推进、同步筹备国际认证,部分车间已投产,2026年起逐步实现商业化放量,为公司贡献新的营收增长点。
估值
考虑到公司部分产品价格有所下浮,且费用支出增加,我们调整公司盈利预测,预计公司2026-2028年归母净利润为-0.06/0.17/0.46亿元,对应PS分别为2.9/2.3/1.9x。公司核心甾体系列产品稳步增长,高端原料药海外审批有序推进,公司业绩有望实现稳健增长,维持买入评级。
评级面临的主要风险
宏观环境波动及下游需求收缩风险;产品价格下降及原材料价格波动风险;应收账款回收及坏账风险;存货跌价及资产减值风险;研发结果不及预期或研发项目终止风险。





 微信扫一扫-立即使用