-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司事件点评报告:降本增效推动利润持续回升
下载次数:
2421 次
发布机构:
华鑫证券有限责任公司
发布日期:
2026-08-30
页数:
5页
金域医学(603882)
事件
金域医学发布2026年中报:2026年H1,公司营业收入28.84亿元,同比下降3.76%,归属于上市公司股东的净利润同比上升324.27%,归属于上市公司股东的扣除非经常性损益的净利润同比上升307.38%。
投资要点
降本增效,优化项目,Q2利润持续回升
2026年Q2单季度公司实现扣非归母净利润1.51亿元,同比增长355.34%,延续了Q1以来的利润好转。2026年H1,公司信用减值损失为3809.92万元,2022-2025年公司对部分延长账龄的应收账款进行持续计提,截止2026年Q1不利影响已基本出清。业务方面,公司持续推进降本增效和客户优化,2026年Q2单季度,公司整体毛利率已提升至38.31%,同比提升3.72个pp。三级医院及核心客户占比进一步提升,2026H1三级医院收入占比持续提升至54.37%,同比提升3.19个百分点。同时,感染探针捕获、肿瘤多基因检测、全外显子检测等同比分别实现10%~40%增长,高于其他常规产品,成为新的业务增长极。
区检中心建设稳步推进
2026年H1公司新增40家合作共建实验室,其中包括九江市第一人民医院、重庆大学附属三峡医院等13家精准医学中心,累计共建精准医学中心近110家,合作共建实验室超800家,相关业务同比增长8.7%。
数智化转型成果持续落地
公司依托行业首个垂类大模型“域见医言”、DeepGEM病理基因多模态大模型和智能体应用“小域医”,推出覆盖辅助临床决策、智慧医共体及数据服务的“医数融合”产品矩阵。2026年H1,金域云检KMC临床医生用户突破76万,并持续提升,域见医言大模型上架四川省“人工智能+医疗卫生”公共支撑服务平台并被纳入省级专项采购体系,成为四川省首批医疗领域垂类模型服务之一。
盈利预测
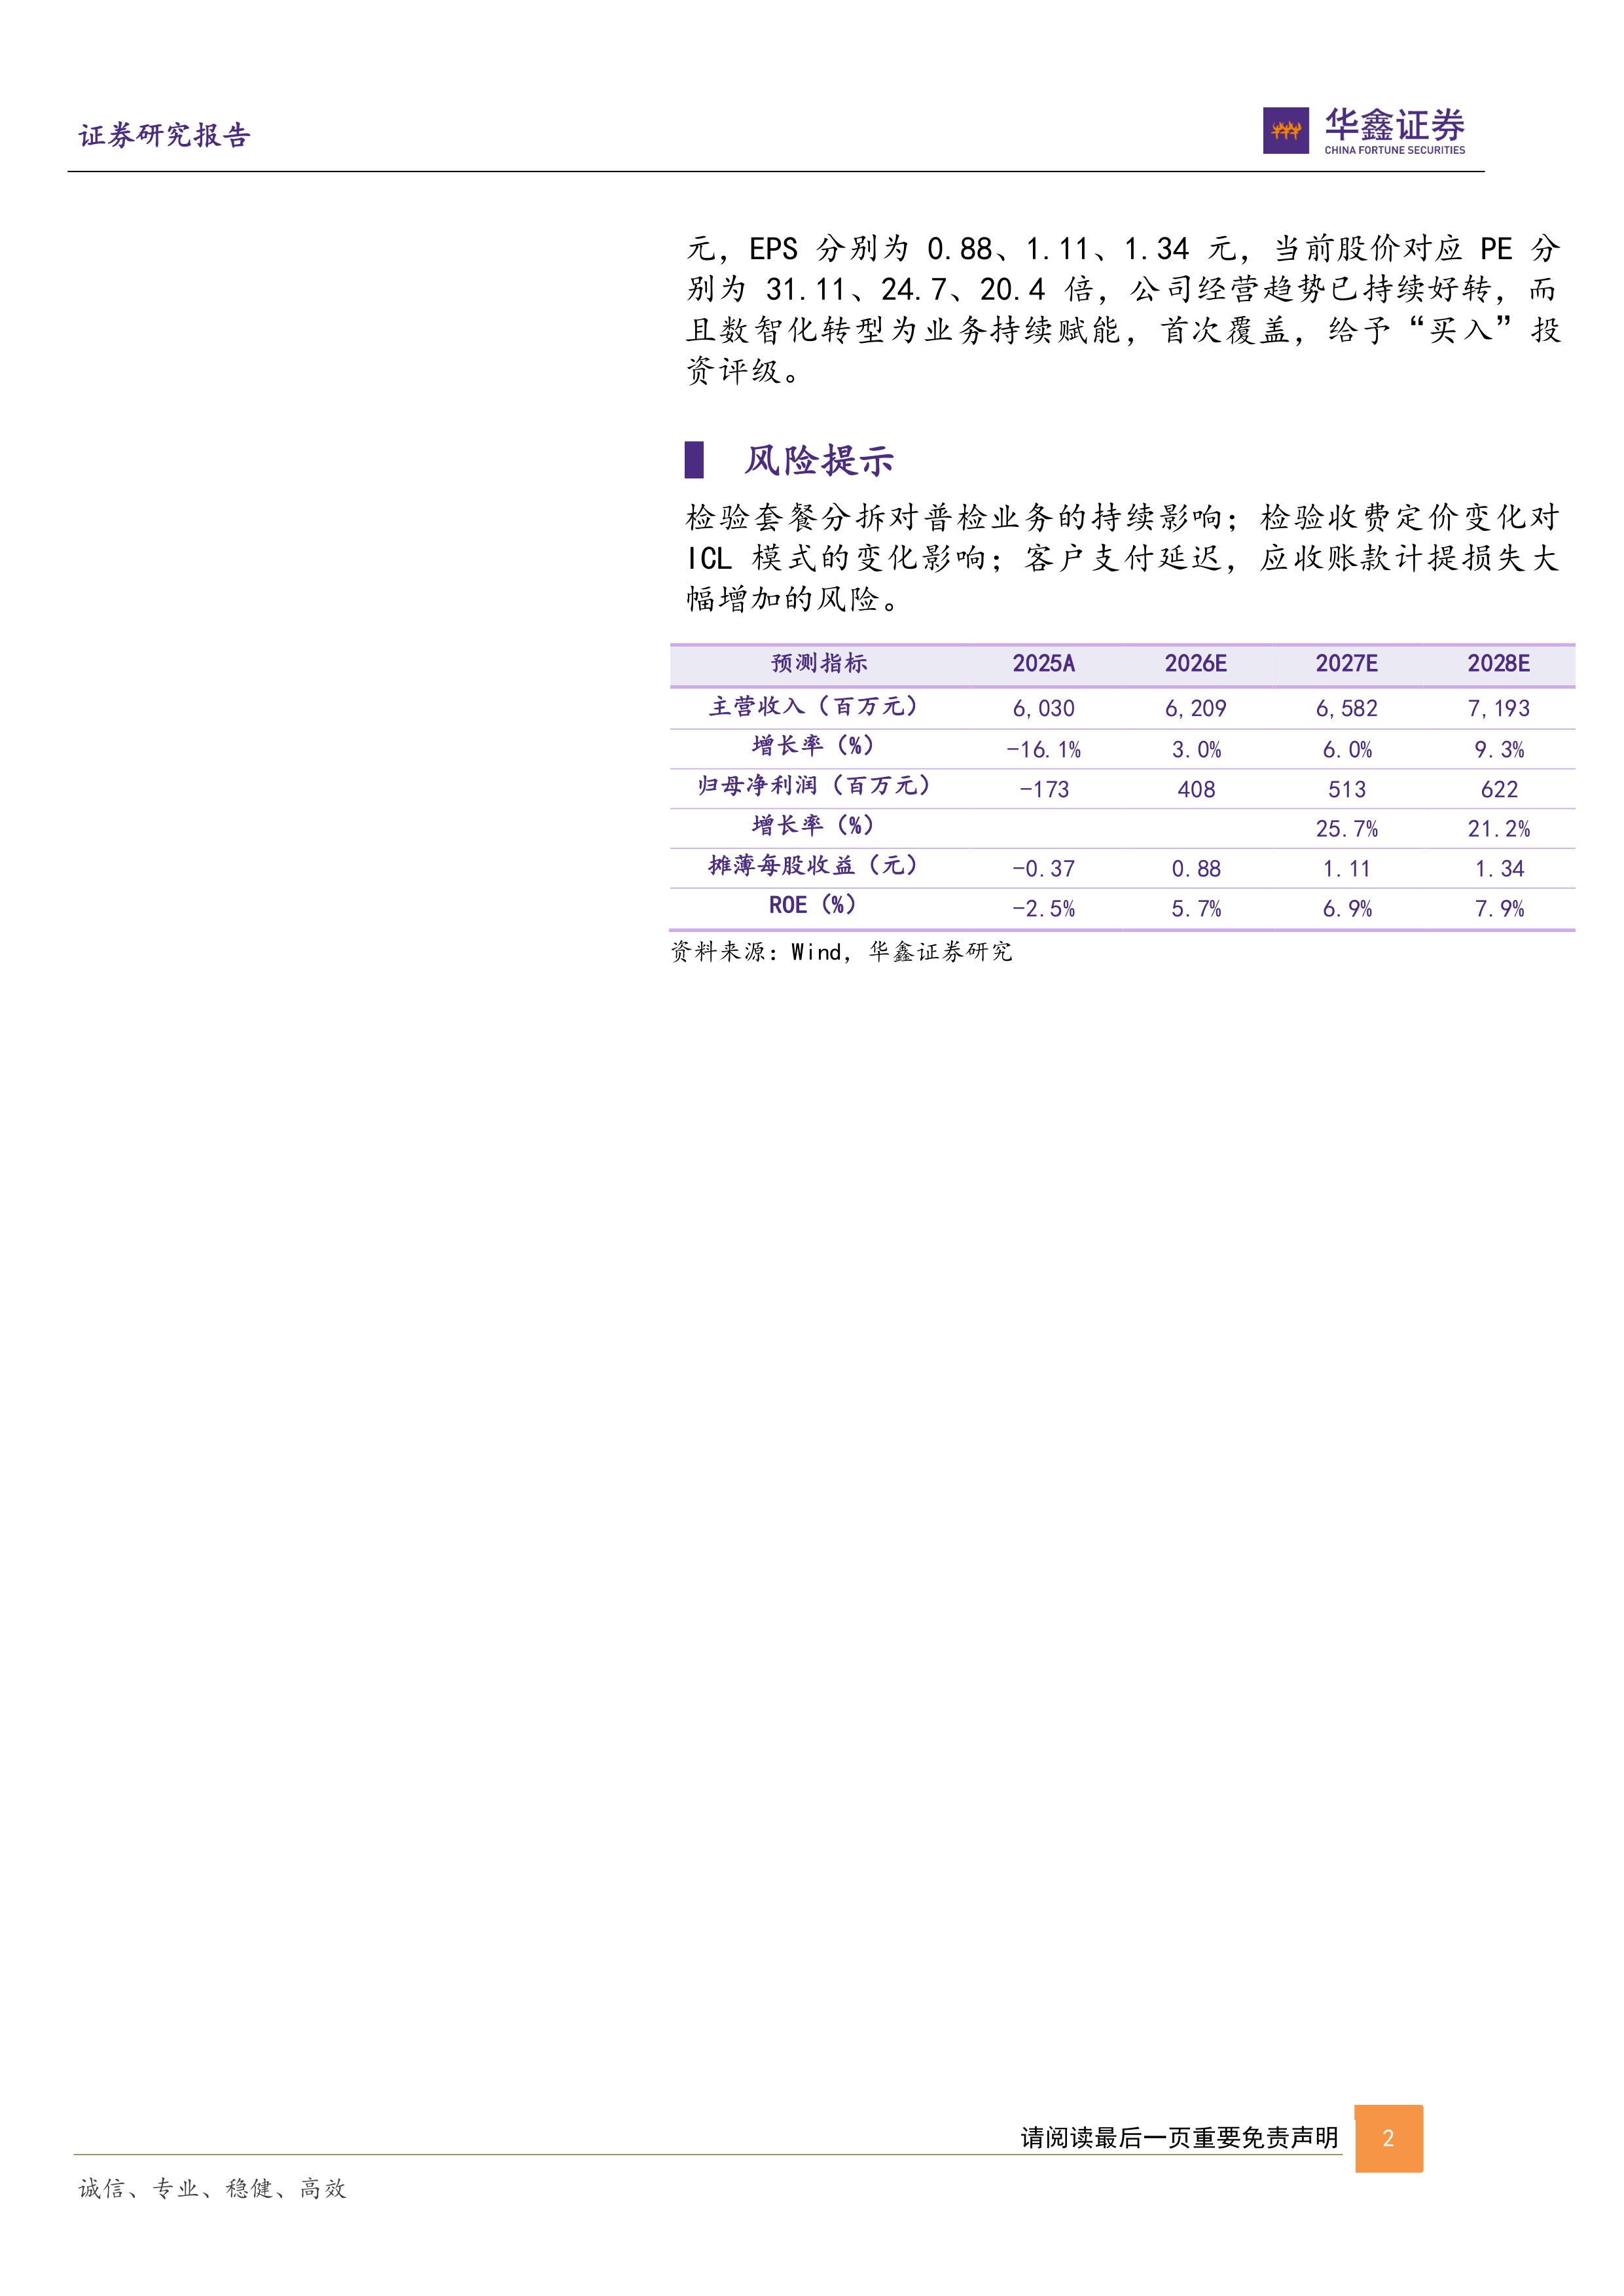
预测公司2026-2028年收入分别为62.09、65.82、71.93亿元,EPS分别为0.88、1.11、1.34元,当前股价对应PE分别为31.11、24.7、20.4倍,公司经营趋势已持续好转,而且数智化转型为业务持续赋能,首次覆盖,给予“买入”投资评级。
风险提示
检验套餐分拆对普检业务的持续影响;检验收费定价变化对ICL模式的变化影响;客户支付延迟,应收账款计提损失大幅增加的风险。
金域医学2026年H1通过优化项目结构、控制信用风险及聚焦高毛利业务,实现归母净利润同比增长324.27%,Q2单季度扣非净利润环比和同比均大幅改善,表明公司利润端已走出前期低谷。应收账款减值影响基本出清,毛利率同比提升3.72个百分点至38.31%,三级医院收入占比持续扩大至54.37%,核心客户结构优化成为盈利修复的核心动力。
公司以“域见医言”大模型和“小域医”智能体为核心的数智化产品加速落地,四川省级采购体系已纳入,同时区检中心建设稳步推进,累计合作共建实验室超800家,带动相关业务收入同比增长8.7%。感染探针捕获、肿瘤多基因检测等高附加值产品增速10%~40%,成为收入增长新引擎,为公司中长期增长提供结构性支撑。
2026年Q2单季度公司实现扣非归母净利润1.51亿元,同比增长355.34%,延续Q1利润好转趋势。2026年H1信用减值损失仅3809.92万元,显示2022-2025年持续计提的应收账款风险已基本出清。业务层面,公司持续推进客户优化,整体毛利率同比提升3.72个百分点至38.31%,三级医院收入占比提升至54.37%,同比提高3.19个百分点。高增长产品如感染探针捕获、肿瘤多基因检测等同比增速在10%~40%区间,成为新业务增长极。
2026年H1公司新增40家合作共建实验室,其中包括13家精准医学中心(如九江市第一人民医院、重庆大学附属三峡医院),累计共建精准医学中心近110家,合作共建实验室超800家,相关业务收入同比增长8.7%。区检中心模式持续扩大基层覆盖,为营收增长提供稳定增量。
公司依托行业首个垂类大模型“域见医言”、DeepGEM病理基因多模态大模型和智能体应用“小域医”,推出“医数融合”产品矩阵,覆盖辅助临床决策、智慧医共体及数据服务。2026年H1,金域云检KMC临床医生用户突破76万并在持续增长。“域见医言”大模型已上架四川省“人工智能+医疗卫生”公共支撑服务平台并纳入省级专项采购体系,成为四川省首批医疗领域垂类模型服务之一。
预测公司2026-2028年营业收入分别为62.09、65.82、71.93亿元,同比增速分别为3.0%、6.0%、9.3%;归母净利润分别为4.08、5.13、6.22亿元,EPS分别为0.88、1.11、1.34元。当前股价(27.42元)对应2026-2028年PE分别为31.1、24.7、20.4倍。报告认为公司经营趋势持续好转,数智化转型持续赋能,首次覆盖给予“买入”投资评级。
主要风险包括:检验套餐分拆对普检业务的持续影响;检验收费定价变化对ICL模式的影响;客户支付延迟导致应收账款计提损失大幅增加的风险。
金域医学2026年H1业绩显示,公司通过严格的成本控制、客户结构优化及应收账款风险出清,实现了利润能力的大幅修复,经营基本面已明确改善。区检中心建设的稳步推进和数智化产品的商业化落地,为公司中长期收入增长提供了新的驱动力。盈利预测显示未来三年收入与净利润有望逐步回升,估值水平处于合理区间。首次覆盖给予“买入”评级,建议关注降本增效持续性及数智化业务拓展进度。
公司事件点评报告:加速赋能AI新药研发
公司事件点评报告:主营业务持续优化,“科技+场景”战略驱动长期发展
公司事件点评报告:业务结构优化成效显著,布局创新药械打造第二增长曲线
公司事件点评报告:出口延续高增长,国内市场有望恢复
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送