2025中国医药研发创新与营销创新峰会
AHA双药数据亮相,26Q3业绩显著回升

AHA双药数据亮相,26Q3业绩显著回升

研报

AHA双药数据亮相,26Q3业绩显著回升

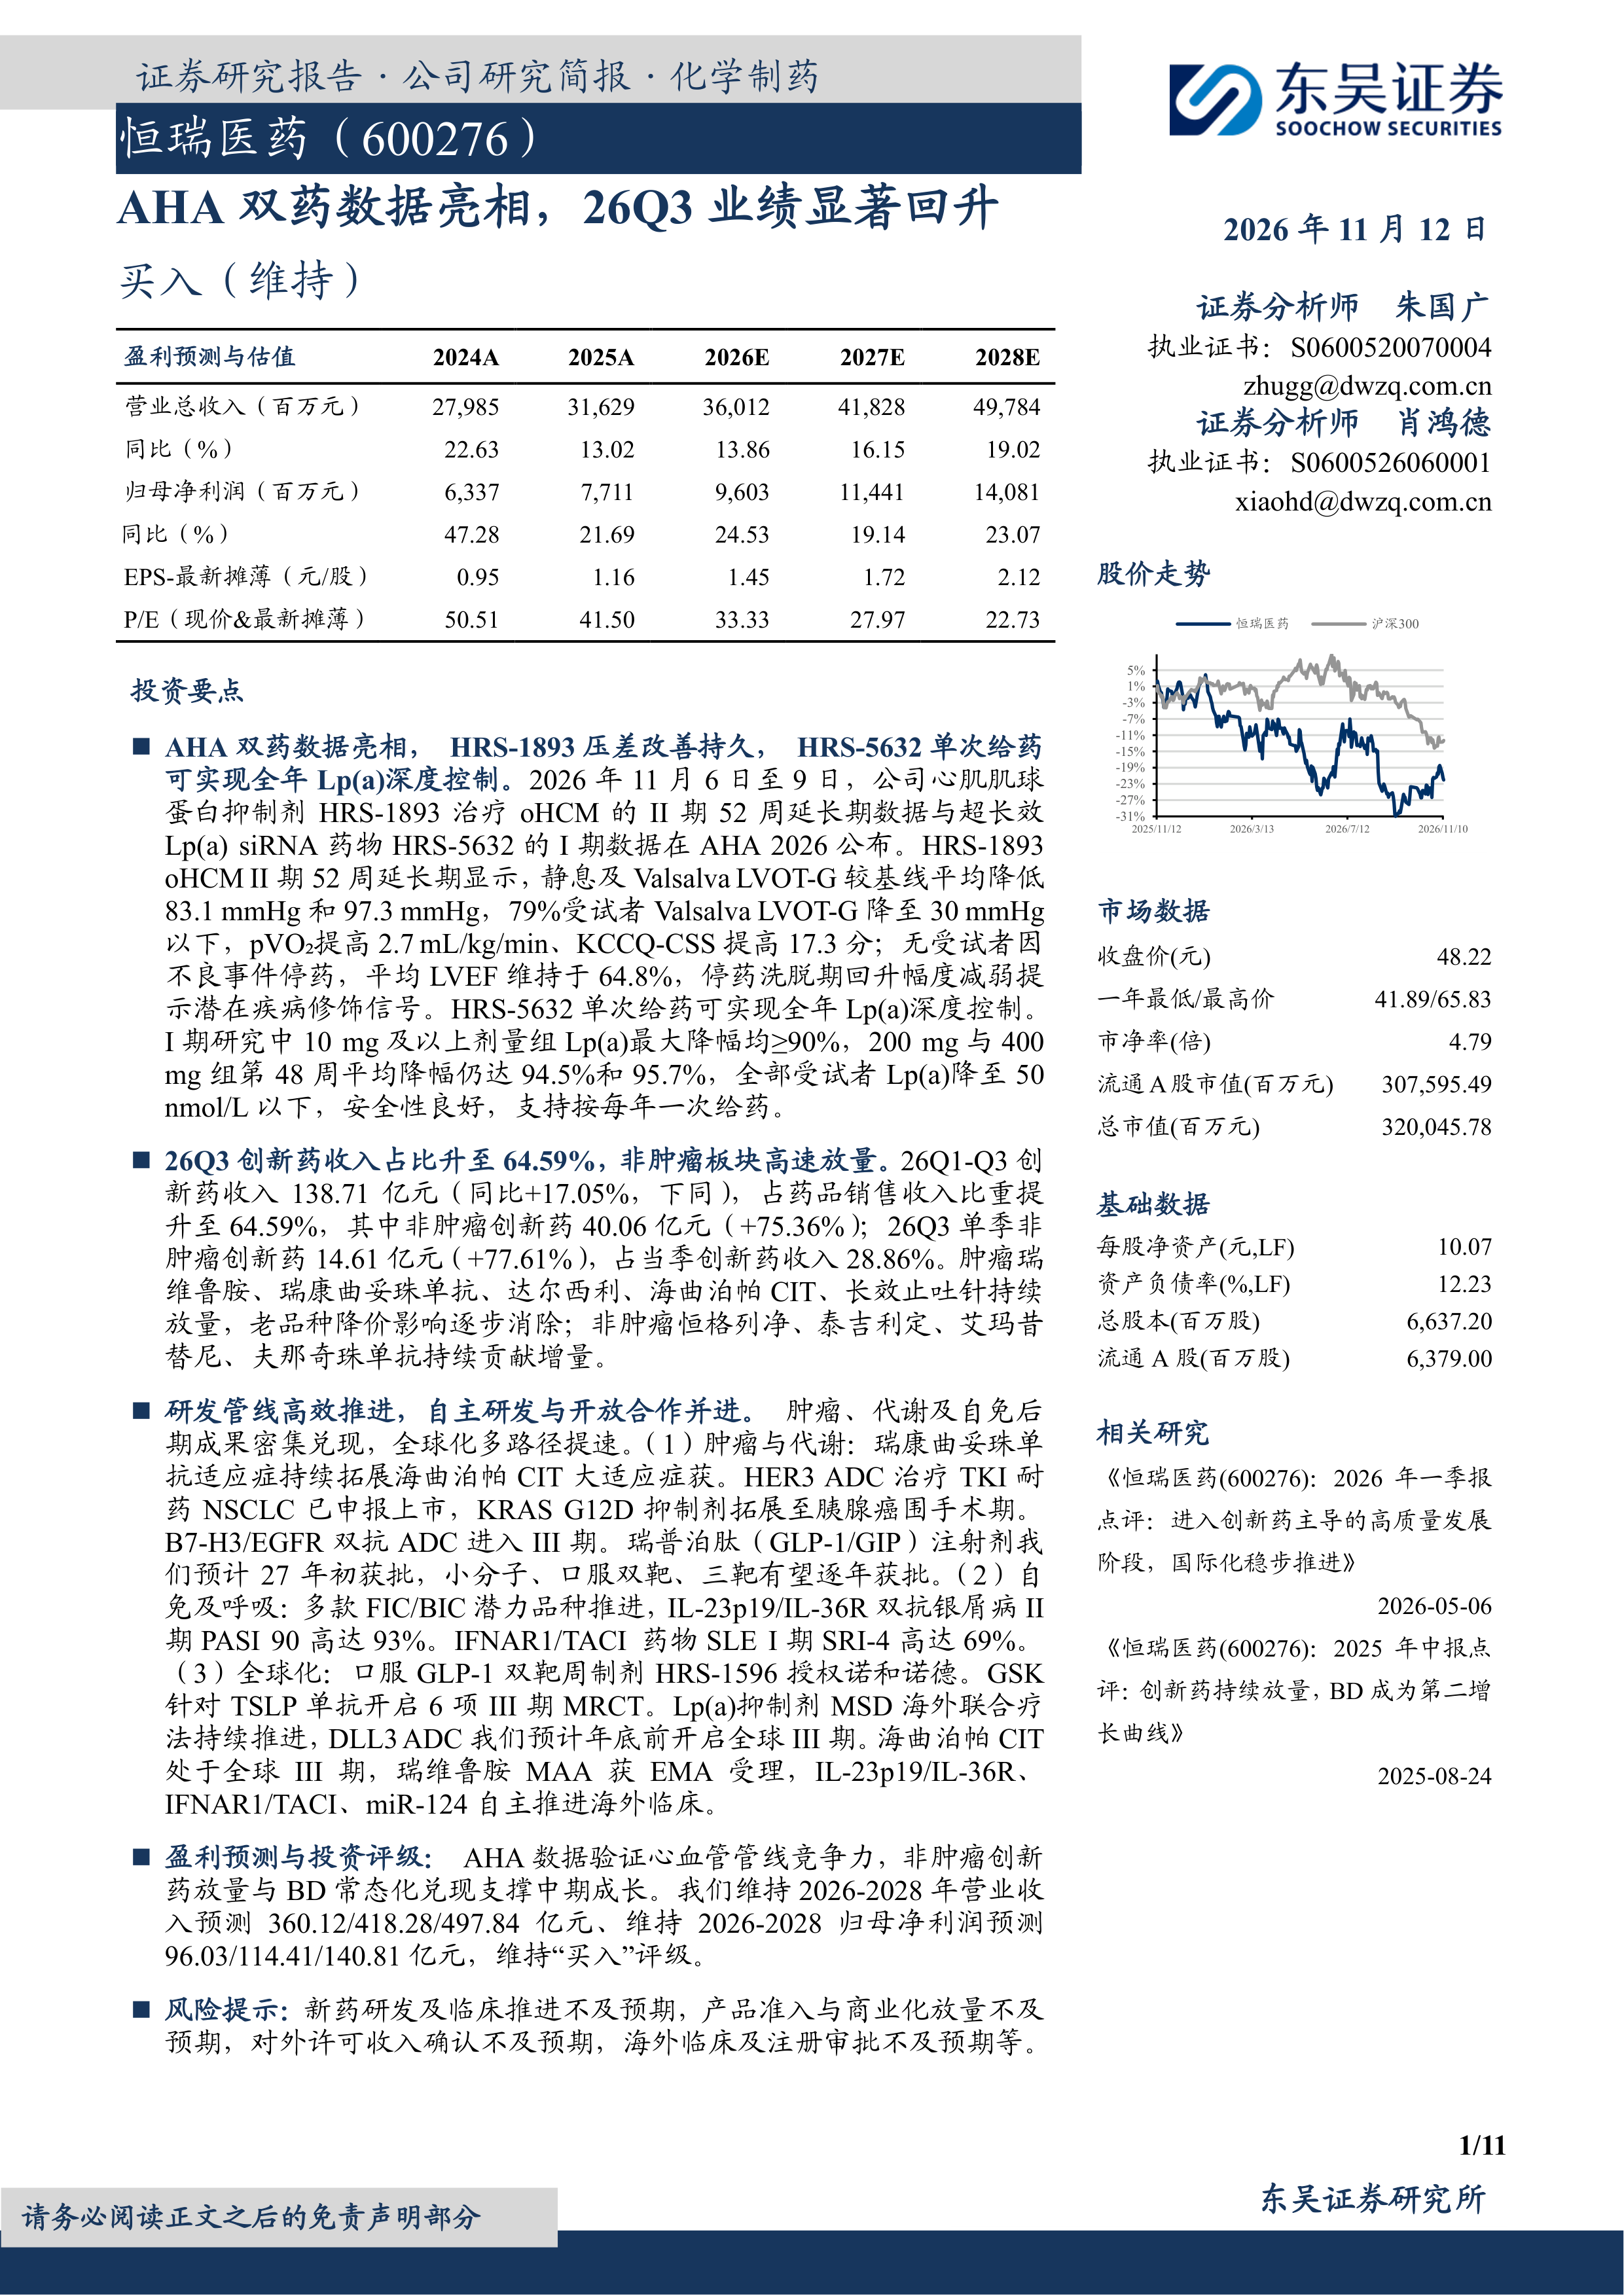
  恒瑞医药(600276)   投资要点   AHA双药数据亮相,HRS-1893压差改善持久,HRS-5632单次给药可实现全年Lp(a)深度控制。2026年11月6日至9日,公司心肌肌球蛋白抑制剂HRS-1893治疗oHCM的II期52周延长期数据与超长效Lp(a)siRNA药物HRS-5632的I期数据在AHA2026公布。HRS-1893oHCM II期52周延长期显示,静息及Valsalva LVOT-G较基线平均降低83.1mmHg和97.3mmHg,79%受试者Valsalva LVOT-G降至30mmHg以下,pVO₂提高2.7mL/kg/min、KCCQ-CSS提高17.3分;无受试者因不良事件停药,平均LVEF维持于64.8%,停药洗脱期回升幅度减弱提示潜在疾病修饰信号。HRS-5632单次给药可实现全年Lp(a)深度控制。I期研究中10mg及以上剂量组Lp(a)最大降幅均≥90%,200mg与400mg组第48周平均降幅仍达94.5%和95.7%,全部受试者Lp(a)降至50nmol/L以下,安全性良好,支持按每年一次给药。   26Q3创新药收入占比升至64.59%,非肿瘤板块高速放量。26Q1-Q3创新药收入138.71亿元(同比+17.05%,下同),占药品销售收入比重提升至64.59%,其中非肿瘤创新药40.06亿元(+75.36%);26Q3单季非肿瘤创新药14.61亿元(+77.61%),占当季创新药收入28.86%。肿瘤瑞维鲁胺、瑞康曲妥珠单抗、达尔西利、海曲泊帕CIT、长效止吐针持续放量,老品种降价影响逐步消除;非肿瘤恒格列净、泰吉利定、艾玛昔替尼、夫那奇珠单抗持续贡献增量。   研发管线高效推进,自主研发与开放合作并进。肿瘤、代谢及自免后期成果密集兑现,全球化多路径提速。(1)肿瘤与代谢:瑞康曲妥珠单抗适应症持续拓展海曲泊帕CIT大适应症获。HER3ADC治疗TKI耐药NSCLC已申报上市,KRAS G12D抑制剂拓展至胰腺癌围手术期。B7-H3/EGFR双抗ADC进入III期。瑞普泊肽(GLP-1/GIP)注射剂我们预计27年初获批,小分子、口服双靶、三靶有望逐年获批。(2)自免及呼吸:多款FIC/BIC潜力品种推进,IL-23p19/IL-36R双抗银屑病II期PASI90高达93%。IFNAR1/TACI药物SLE I期SRI-4高达69%。(3)全球化:口服GLP-1双靶周制剂HRS-1596授权诺和诺德。GSK针对TSLP单抗开启6项III期MRCT。Lp(a)抑制剂MSD海外联合疗法持续推进,DLL3ADC我们预计年底前开启全球III期。海曲泊帕CIT处于全球III期,瑞维鲁胺MAA获EMA受理,IL-23p19/IL-36R、IFNAR1/TACI、miR-124自主推进海外临床。   盈利预测与投资评级:AHA数据验证心血管管线竞争力,非肿瘤创新药放量与BD常态化兑现支撑中期成长。我们维持2026-2028年营业收入预测360.12/418.28/497.84亿元、维持2026-2028归母净利润预测96.03/114.41/140.81亿元,维持“买入”评级。   风险提示:新药研发及临床推进不及预期,产品准入与商业化放量不及预期,对外许可收入确认不及预期,海外临床及注册审批不及预期等。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2594 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-11-12

  • 页数:

    11页

下载全文
定制咨询
报告内容
报告摘要

  恒瑞医药(600276)

  投资要点

  AHA双药数据亮相,HRS-1893压差改善持久,HRS-5632单次给药可实现全年Lp(a)深度控制。2026年11月6日至9日,公司心肌肌球蛋白抑制剂HRS-1893治疗oHCM的II期52周延长期数据与超长效Lp(a)siRNA药物HRS-5632的I期数据在AHA2026公布。HRS-1893oHCM II期52周延长期显示,静息及Valsalva LVOT-G较基线平均降低83.1mmHg和97.3mmHg,79%受试者Valsalva LVOT-G降至30mmHg以下,pVO₂提高2.7mL/kg/min、KCCQ-CSS提高17.3分;无受试者因不良事件停药,平均LVEF维持于64.8%,停药洗脱期回升幅度减弱提示潜在疾病修饰信号。HRS-5632单次给药可实现全年Lp(a)深度控制。I期研究中10mg及以上剂量组Lp(a)最大降幅均≥90%,200mg与400mg组第48周平均降幅仍达94.5%和95.7%,全部受试者Lp(a)降至50nmol/L以下,安全性良好,支持按每年一次给药。

  26Q3创新药收入占比升至64.59%,非肿瘤板块高速放量。26Q1-Q3创新药收入138.71亿元(同比+17.05%,下同),占药品销售收入比重提升至64.59%,其中非肿瘤创新药40.06亿元(+75.36%);26Q3单季非肿瘤创新药14.61亿元(+77.61%),占当季创新药收入28.86%。肿瘤瑞维鲁胺、瑞康曲妥珠单抗、达尔西利、海曲泊帕CIT、长效止吐针持续放量,老品种降价影响逐步消除;非肿瘤恒格列净、泰吉利定、艾玛昔替尼、夫那奇珠单抗持续贡献增量。

  研发管线高效推进,自主研发与开放合作并进。肿瘤、代谢及自免后期成果密集兑现,全球化多路径提速。(1)肿瘤与代谢:瑞康曲妥珠单抗适应症持续拓展海曲泊帕CIT大适应症获。HER3ADC治疗TKI耐药NSCLC已申报上市,KRAS G12D抑制剂拓展至胰腺癌围手术期。B7-H3/EGFR双抗ADC进入III期。瑞普泊肽(GLP-1/GIP)注射剂我们预计27年初获批,小分子、口服双靶、三靶有望逐年获批。(2)自免及呼吸:多款FIC/BIC潜力品种推进,IL-23p19/IL-36R双抗银屑病II期PASI90高达93%。IFNAR1/TACI药物SLE I期SRI-4高达69%。(3)全球化:口服GLP-1双靶周制剂HRS-1596授权诺和诺德。GSK针对TSLP单抗开启6项III期MRCT。Lp(a)抑制剂MSD海外联合疗法持续推进,DLL3ADC我们预计年底前开启全球III期。海曲泊帕CIT处于全球III期,瑞维鲁胺MAA获EMA受理,IL-23p19/IL-36R、IFNAR1/TACI、miR-124自主推进海外临床。

  盈利预测与投资评级:AHA数据验证心血管管线竞争力,非肿瘤创新药放量与BD常态化兑现支撑中期成长。我们维持2026-2028年营业收入预测360.12/418.28/497.84亿元、维持2026-2028归母净利润预测96.03/114.41/140.81亿元,维持“买入”评级。

  风险提示:新药研发及临床推进不及预期,产品准入与商业化放量不及预期,对外许可收入确认不及预期,海外临床及注册审批不及预期等。
报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 11
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3