2025中国医药研发创新与营销创新峰会
医药生物行业周报:医疗器械板块拐点已现,关注业绩修复标的

医药生物行业周报:医疗器械板块拐点已现,关注业绩修复标的

研报

医药生物行业周报:医疗器械板块拐点已现,关注业绩修复标的

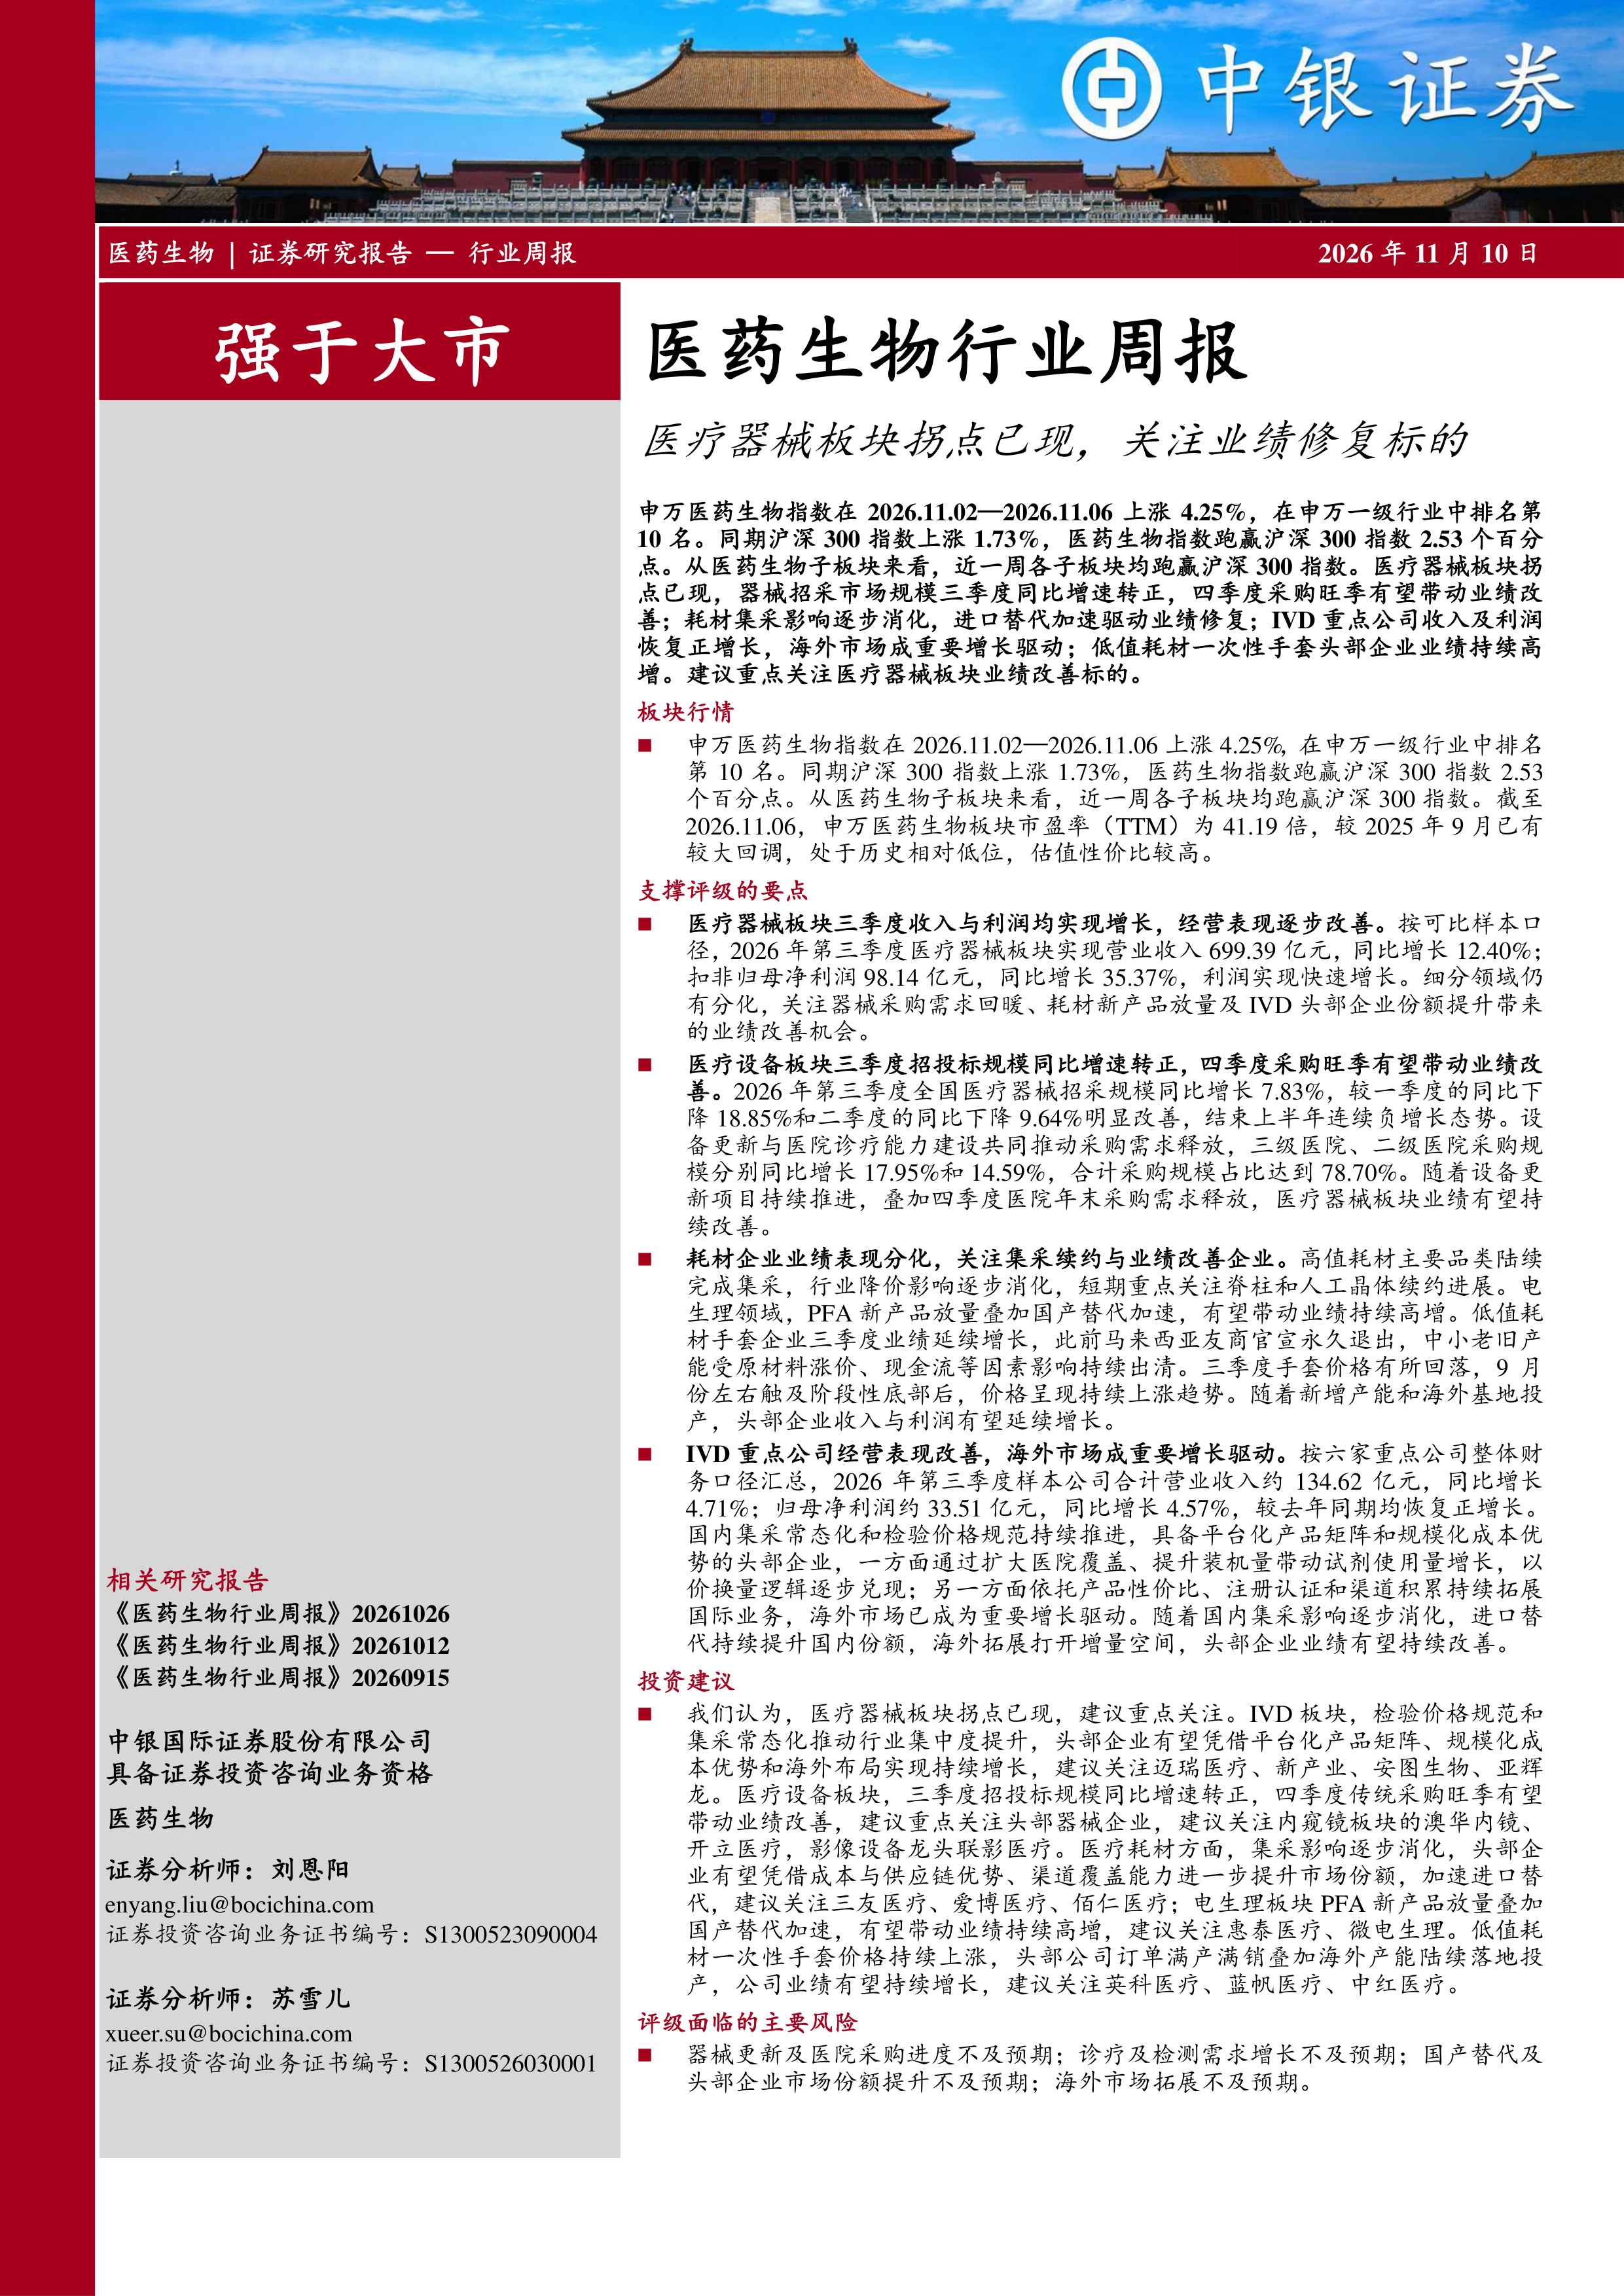
  申万医药生物指数在2026.11.02—2026.11.06上涨4.25%,在申万一级行业中排名第10名。同期沪深300指数上涨1.73%,医药生物指数跑赢沪深300指数2.53个百分点。从医药生物子板块来看,近一周各子板块均跑赢沪深300指数。医疗器械板块拐点已现,器械招采市场规模三季度同比增速转正,四季度采购旺季有望带动业绩改善;耗材集采影响逐步消化,进口替代加速驱动业绩修复;IVD重点公司收入及利润恢复正增长,海外市场成重要增长驱动;低值耗材一次性手套头部企业业绩持续高增。建议重点关注医疗器械板块业绩改善标的。   板块行情   申万医药生物指数在2026.11.02—2026.11.06上涨4.25%,在申万一级行业中排名第10名。同期沪深300指数上涨1.73%,医药生物指数跑赢沪深300指数2.53个百分点。从医药生物子板块来看,近一周各子板块均跑赢沪深300指数。截至2026.11.06,申万医药生物板块市盈率(TTM)为41.19倍,较2025年9月已有较大回调,处于历史相对低位,估值性价比较高。   支撑评级的要点   医疗器械板块三季度收入与利润均实现增长,经营表现逐步改善。按可比样本口径,2026年第三季度医疗器械板块实现营业收入699.39亿元,同比增长12.40%;扣非归母净利润98.14亿元,同比增长35.37%,利润实现快速增长。细分领域仍有分化,关注器械采购需求回暖、耗材新产品放量及IVD头部企业份额提升带来的业绩改善机会。   医疗设备板块三季度招投标规模同比增速转正,四季度采购旺季有望带动业绩改善。2026年第三季度全国医疗器械招采规模同比增长7.83%,较一季度的同比下降18.85%和二季度的同比下降9.64%明显改善,结束上半年连续负增长态势。设备更新与医院诊疗能力建设共同推动采购需求释放,三级医院、二级医院采购规模分别同比增长17.95%和14.59%,合计采购规模占比达到78.70%。随着设备更新项目持续推进,叠加四季度医院年末采购需求释放,医疗器械板块业绩有望持续改善。   耗材企业业绩表现分化,关注集采续约与业绩改善企业。高值耗材主要品类陆续完成集采,行业降价影响逐步消化,短期重点关注脊柱和人工晶体续约进展。电生理领域,PFA新产品放量叠加国产替代加速,有望带动业绩持续高增。低值耗材手套企业三季度业绩延续增长,此前马来西亚友商官宣永久退出,中小老旧产能受原材料涨价、现金流等因素影响持续出清。三季度手套价格有所回落,9月份左右触及阶段性底部后,价格呈现持续上涨趋势。随着新增产能和海外基地投产,头部企业收入与利润有望延续增长。   IVD重点公司经营表现改善,海外市场成重要增长驱动。按六家重点公司整体财务口径汇总,2026年第三季度样本公司合计营业收入约134.62亿元,同比增长4.71%;归母净利润约33.51亿元,同比增长4.57%,较去年同期均恢复正增长。国内集采常态化和检验价格规范持续推进,具备平台化产品矩阵和规模化成本优势的头部企业,一方面通过扩大医院覆盖、提升装机量带动试剂使用量增长,以价换量逻辑逐步兑现;另一方面依托产品性价比、注册认证和渠道积累持续拓展国际业务,海外市场已成为重要增长驱动。随着国内集采影响逐步消化,进口替代持续提升国内份额,海外拓展打开增量空间,头部企业业绩有望持续改善。投资建议   我们认为,医疗器械板块拐点已现,建议重点关注。IVD板块,检验价格规范和集采常态化推动行业集中度提升,头部企业有望凭借平台化产品矩阵、规模化成本优势和海外布局实现持续增长,建议关注迈瑞医疗、新产业、安图生物、亚辉龙。医疗设备板块,三季度招投标规模同比增速转正,四季度传统采购旺季有望带动业绩改善,建议重点关注头部器械企业,建议关注内窥镜板块的澳华内镜、开立医疗,影像设备龙头联影医疗。医疗耗材方面,集采影响逐步消化,头部企业有望凭借成本与供应链优势、渠道覆盖能力进一步提升市场份额,加速进口替代,建议关注三友医疗、爱博医疗、佰仁医疗;电生理板块PFA新产品放量叠加国产替代加速,有望带动业绩持续高增,建议关注惠泰医疗、微电生理。低值耗材一次性手套价格持续上涨,头部公司订单满产满销叠加海外产能陆续落地投产,公司业绩有望持续增长,建议关注英科医疗、蓝帆医疗、中红医疗。   评级面临的主要风险   器械更新及医院采购进度不及预期;诊疗及检测需求增长不及预期;国产替代及头部企业市场份额提升不及预期;海外市场拓展不及预期。

报告标签:
  • 生物制品
报告专题:
  • 下载次数:

    1280 次

  • 发布机构:

    中银国际证券股份有限公司

  • 发布日期:

    2026-11-10

  • 页数:

    13页

下载全文
定制咨询
报告内容
报告摘要

  申万医药生物指数在2026.11.02—2026.11.06上涨4.25%,在申万一级行业中排名第10名。同期沪深300指数上涨1.73%,医药生物指数跑赢沪深300指数2.53个百分点。从医药生物子板块来看,近一周各子板块均跑赢沪深300指数。医疗器械板块拐点已现,器械招采市场规模三季度同比增速转正,四季度采购旺季有望带动业绩改善;耗材集采影响逐步消化,进口替代加速驱动业绩修复;IVD重点公司收入及利润恢复正增长,海外市场成重要增长驱动;低值耗材一次性手套头部企业业绩持续高增。建议重点关注医疗器械板块业绩改善标的。

  板块行情

  申万医药生物指数在2026.11.02—2026.11.06上涨4.25%,在申万一级行业中排名第10名。同期沪深300指数上涨1.73%,医药生物指数跑赢沪深300指数2.53个百分点。从医药生物子板块来看,近一周各子板块均跑赢沪深300指数。截至2026.11.06,申万医药生物板块市盈率(TTM)为41.19倍,较2025年9月已有较大回调,处于历史相对低位,估值性价比较高。

  支撑评级的要点

  医疗器械板块三季度收入与利润均实现增长,经营表现逐步改善。按可比样本口径,2026年第三季度医疗器械板块实现营业收入699.39亿元,同比增长12.40%;扣非归母净利润98.14亿元,同比增长35.37%,利润实现快速增长。细分领域仍有分化,关注器械采购需求回暖、耗材新产品放量及IVD头部企业份额提升带来的业绩改善机会。

  医疗设备板块三季度招投标规模同比增速转正,四季度采购旺季有望带动业绩改善。2026年第三季度全国医疗器械招采规模同比增长7.83%,较一季度的同比下降18.85%和二季度的同比下降9.64%明显改善,结束上半年连续负增长态势。设备更新与医院诊疗能力建设共同推动采购需求释放,三级医院、二级医院采购规模分别同比增长17.95%和14.59%,合计采购规模占比达到78.70%。随着设备更新项目持续推进,叠加四季度医院年末采购需求释放,医疗器械板块业绩有望持续改善。

  耗材企业业绩表现分化,关注集采续约与业绩改善企业。高值耗材主要品类陆续完成集采,行业降价影响逐步消化,短期重点关注脊柱和人工晶体续约进展。电生理领域,PFA新产品放量叠加国产替代加速,有望带动业绩持续高增。低值耗材手套企业三季度业绩延续增长,此前马来西亚友商官宣永久退出,中小老旧产能受原材料涨价、现金流等因素影响持续出清。三季度手套价格有所回落,9月份左右触及阶段性底部后,价格呈现持续上涨趋势。随着新增产能和海外基地投产,头部企业收入与利润有望延续增长。

  IVD重点公司经营表现改善,海外市场成重要增长驱动。按六家重点公司整体财务口径汇总,2026年第三季度样本公司合计营业收入约134.62亿元,同比增长4.71%;归母净利润约33.51亿元,同比增长4.57%,较去年同期均恢复正增长。国内集采常态化和检验价格规范持续推进,具备平台化产品矩阵和规模化成本优势的头部企业,一方面通过扩大医院覆盖、提升装机量带动试剂使用量增长,以价换量逻辑逐步兑现;另一方面依托产品性价比、注册认证和渠道积累持续拓展国际业务,海外市场已成为重要增长驱动。随着国内集采影响逐步消化,进口替代持续提升国内份额,海外拓展打开增量空间,头部企业业绩有望持续改善。投资建议

  我们认为,医疗器械板块拐点已现,建议重点关注。IVD板块,检验价格规范和集采常态化推动行业集中度提升,头部企业有望凭借平台化产品矩阵、规模化成本优势和海外布局实现持续增长,建议关注迈瑞医疗、新产业、安图生物、亚辉龙。医疗设备板块,三季度招投标规模同比增速转正,四季度传统采购旺季有望带动业绩改善,建议重点关注头部器械企业,建议关注内窥镜板块的澳华内镜、开立医疗,影像设备龙头联影医疗。医疗耗材方面,集采影响逐步消化,头部企业有望凭借成本与供应链优势、渠道覆盖能力进一步提升市场份额,加速进口替代,建议关注三友医疗、爱博医疗、佰仁医疗;电生理板块PFA新产品放量叠加国产替代加速,有望带动业绩持续高增,建议关注惠泰医疗、微电生理。低值耗材一次性手套价格持续上涨,头部公司订单满产满销叠加海外产能陆续落地投产,公司业绩有望持续增长,建议关注英科医疗、蓝帆医疗、中红医疗。

  评级面临的主要风险

  器械更新及医院采购进度不及预期;诊疗及检测需求增长不及预期;国产替代及头部企业市场份额提升不及预期;海外市场拓展不及预期。
报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 13
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中银国际证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3