海泰新光(688677)
主要观点:
事件:
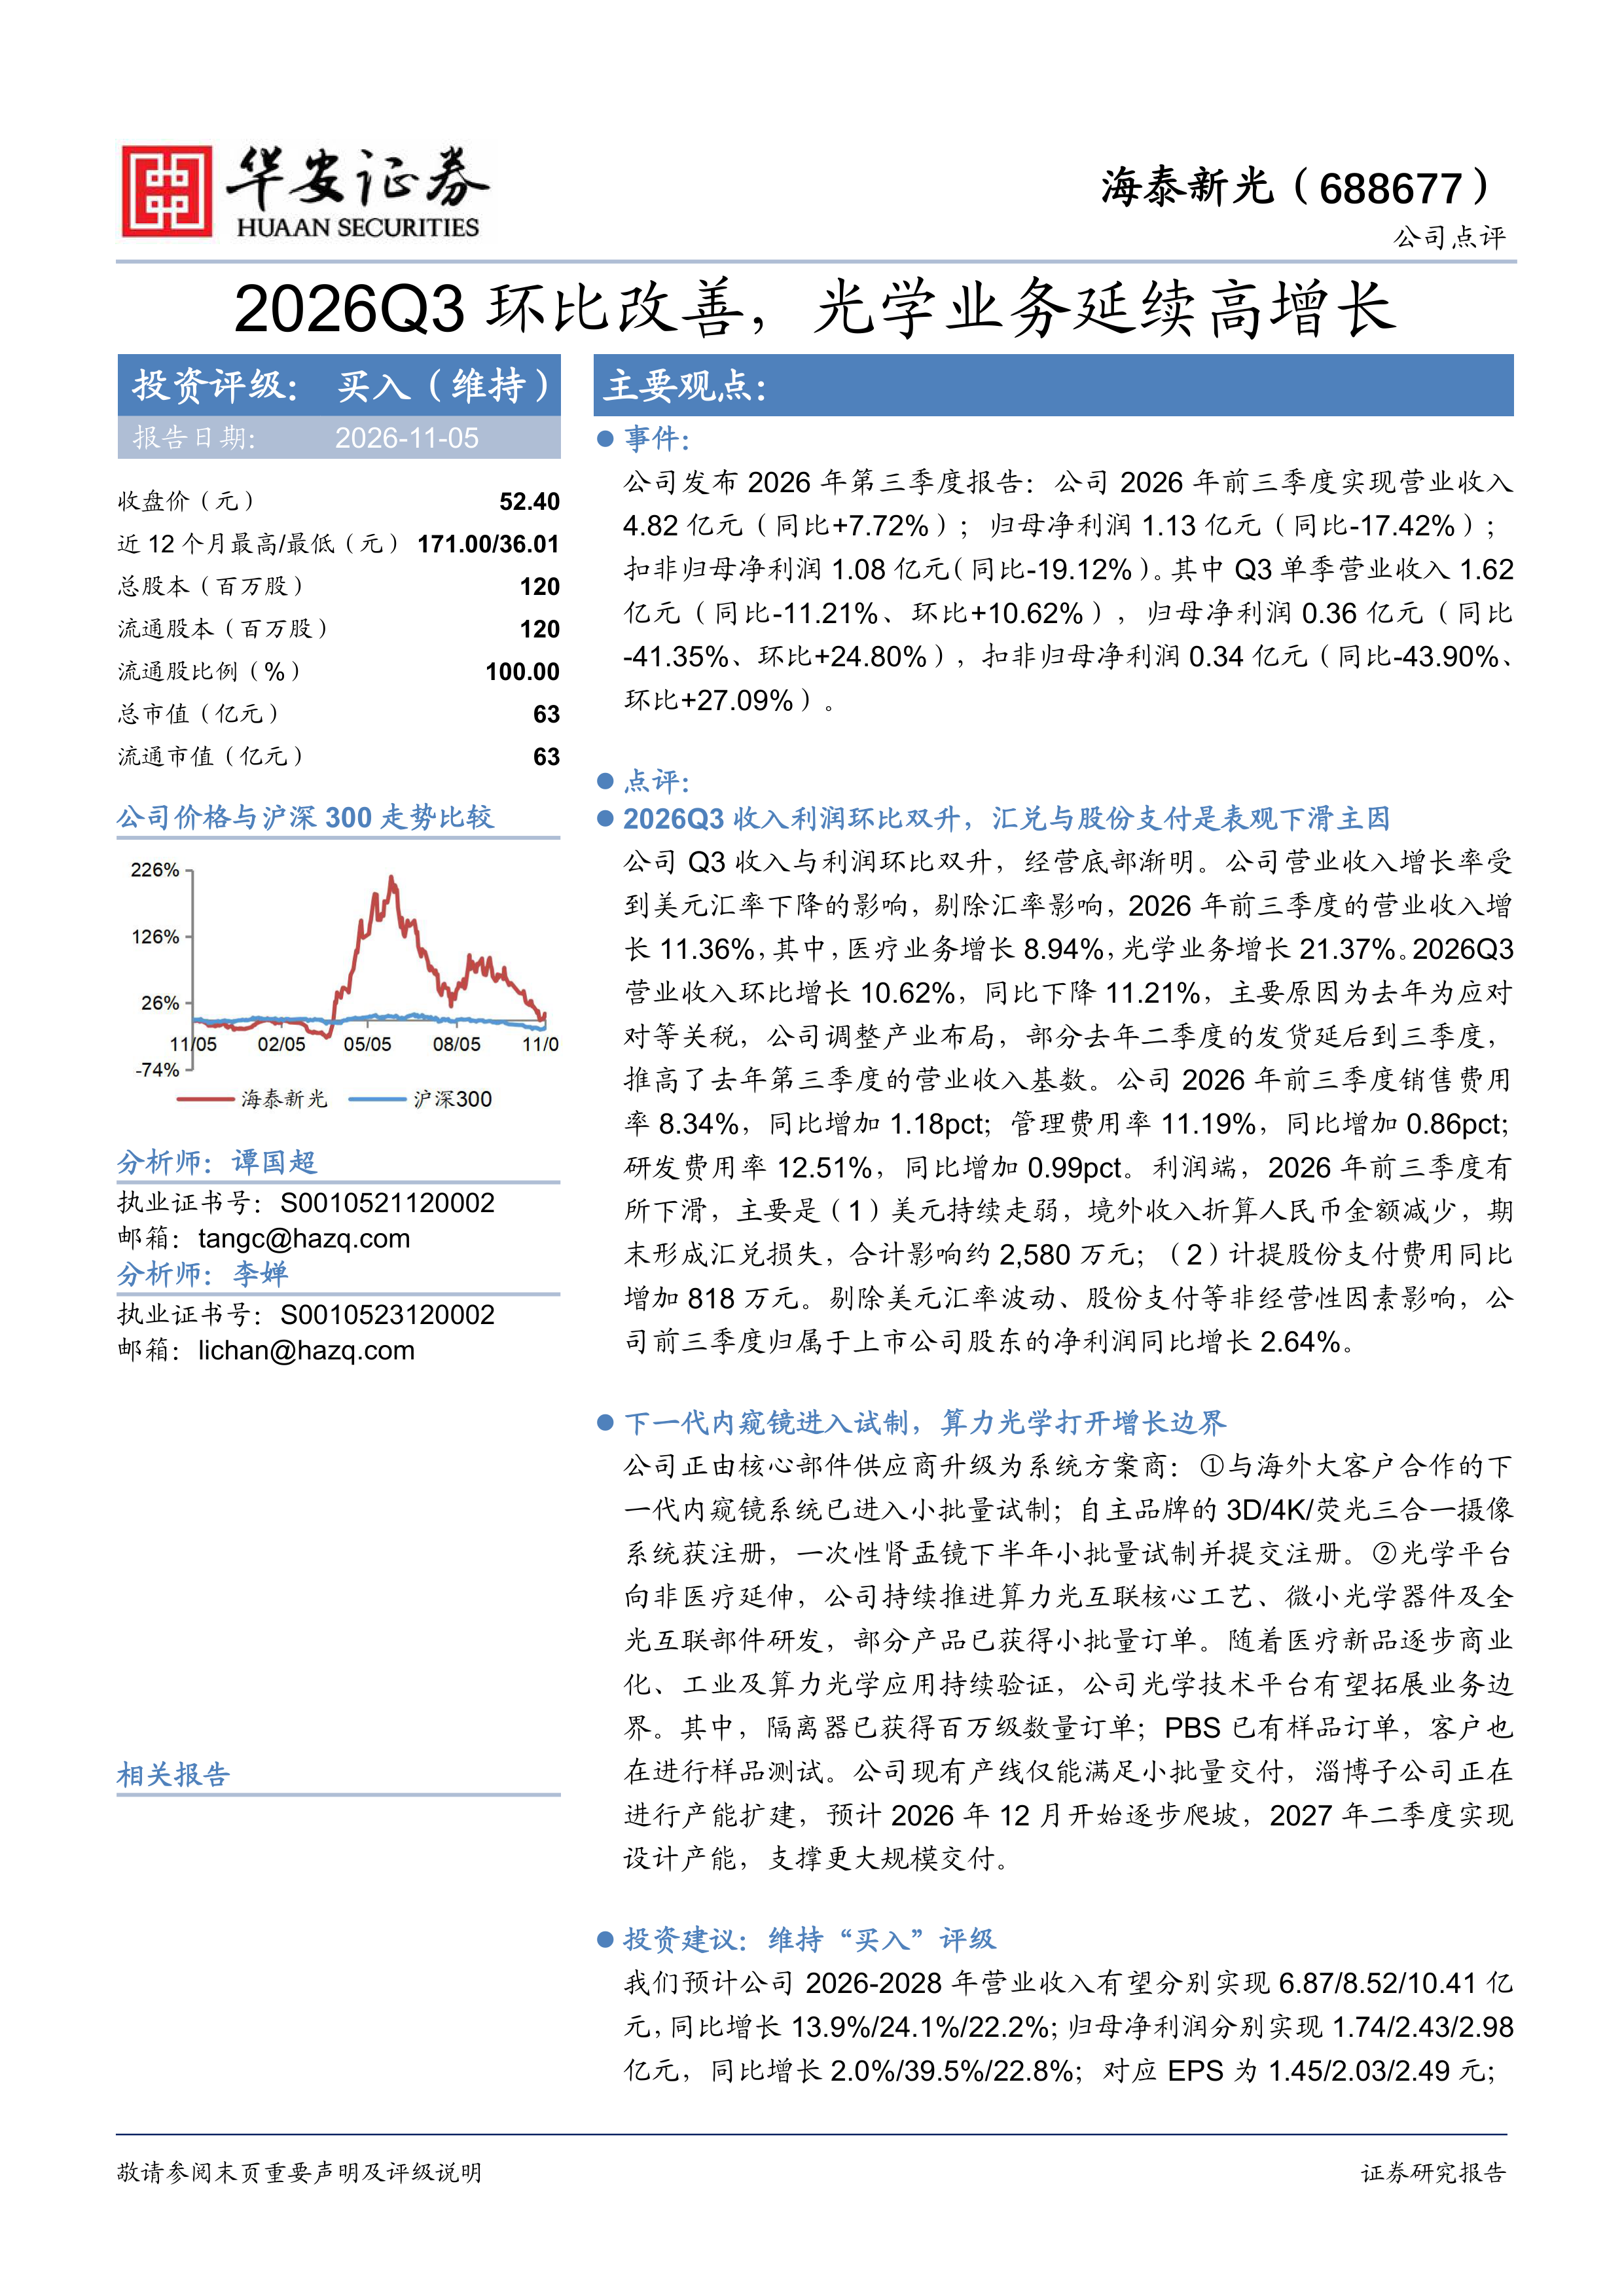
公司发布2026年第三季度报告:公司2026年前三季度实现营业收入4.82亿元(同比+7.72%);归母净利润1.13亿元(同比-17.42%);扣非归母净利润1.08亿元(同比-19.12%)。其中Q3单季营业收入1.62亿元(同比-11.21%、环比+10.62%),归母净利润0.36亿元(同比-41.35%、环比+24.80%),扣非归母净利润0.34亿元(同比-43.90%、环比+27.09%)。
点评:
2026Q3收入利润环比双升,汇兑与股份支付是表观下滑主因
公司Q3收入与利润环比双升,经营底部渐明。公司营业收入增长率受
到美元汇率下降的影响,剔除汇率影响,2026年前三季度的营业收入增长11.36%,其中,医疗业务增长8.94%,光学业务增长21.37%。2026Q3营业收入环比增长10.62%,同比下降11.21%,主要原因为去年为应对对等关税,公司调整产业布局,部分去年二季度的发货延后到三季度,推高了去年第三季度的营业收入基数。公司2026年前三季度销售费用率8.34%,同比增加1.18pct;管理费用率11.19%,同比增加0.86pct;研发费用率12.51%,同比增加0.99pct。利润端,2026年前三季度有所下滑,主要是(1)美元持续走弱,境外收入折算人民币金额减少,期末形成汇兑损失,合计影响约2,580万元;(2)计提股份支付费用同比增加818万元。剔除美元汇率波动、股份支付等非经营性因素影响,公司前三季度归属于上市公司股东的净利润同比增长2.64%。
下一代内窥镜进入试制,算力光学打开增长边界
公司正由核心部件供应商升级为系统方案商:①与海外大客户合作的下一代内窥镜系统已进入小批量试制;自主品牌的3D/4K/荧光三合一摄像系统获注册,一次性肾盂镜下半年小批量试制并提交注册。②光学平台向非医疗延伸,公司持续推进算力光互联核心工艺、微小光学器件及全
光互联部件研发,部分产品已获得小批量订单。随着医疗新品逐步商业化、工业及算力光学应用持续验证,公司光学技术平台有望拓展业务边界。其中,隔离器已获得百万级数量订单;PBS已有样品订单,客户也在进行样品测试。公司现有产线仅能满足小批量交付,淄博子公司正在进行产能扩建,预计2026年12月开始逐步爬坡,2027年二季度实现设计产能,支撑更大规模交付。
投资建议:维持“买入”评级
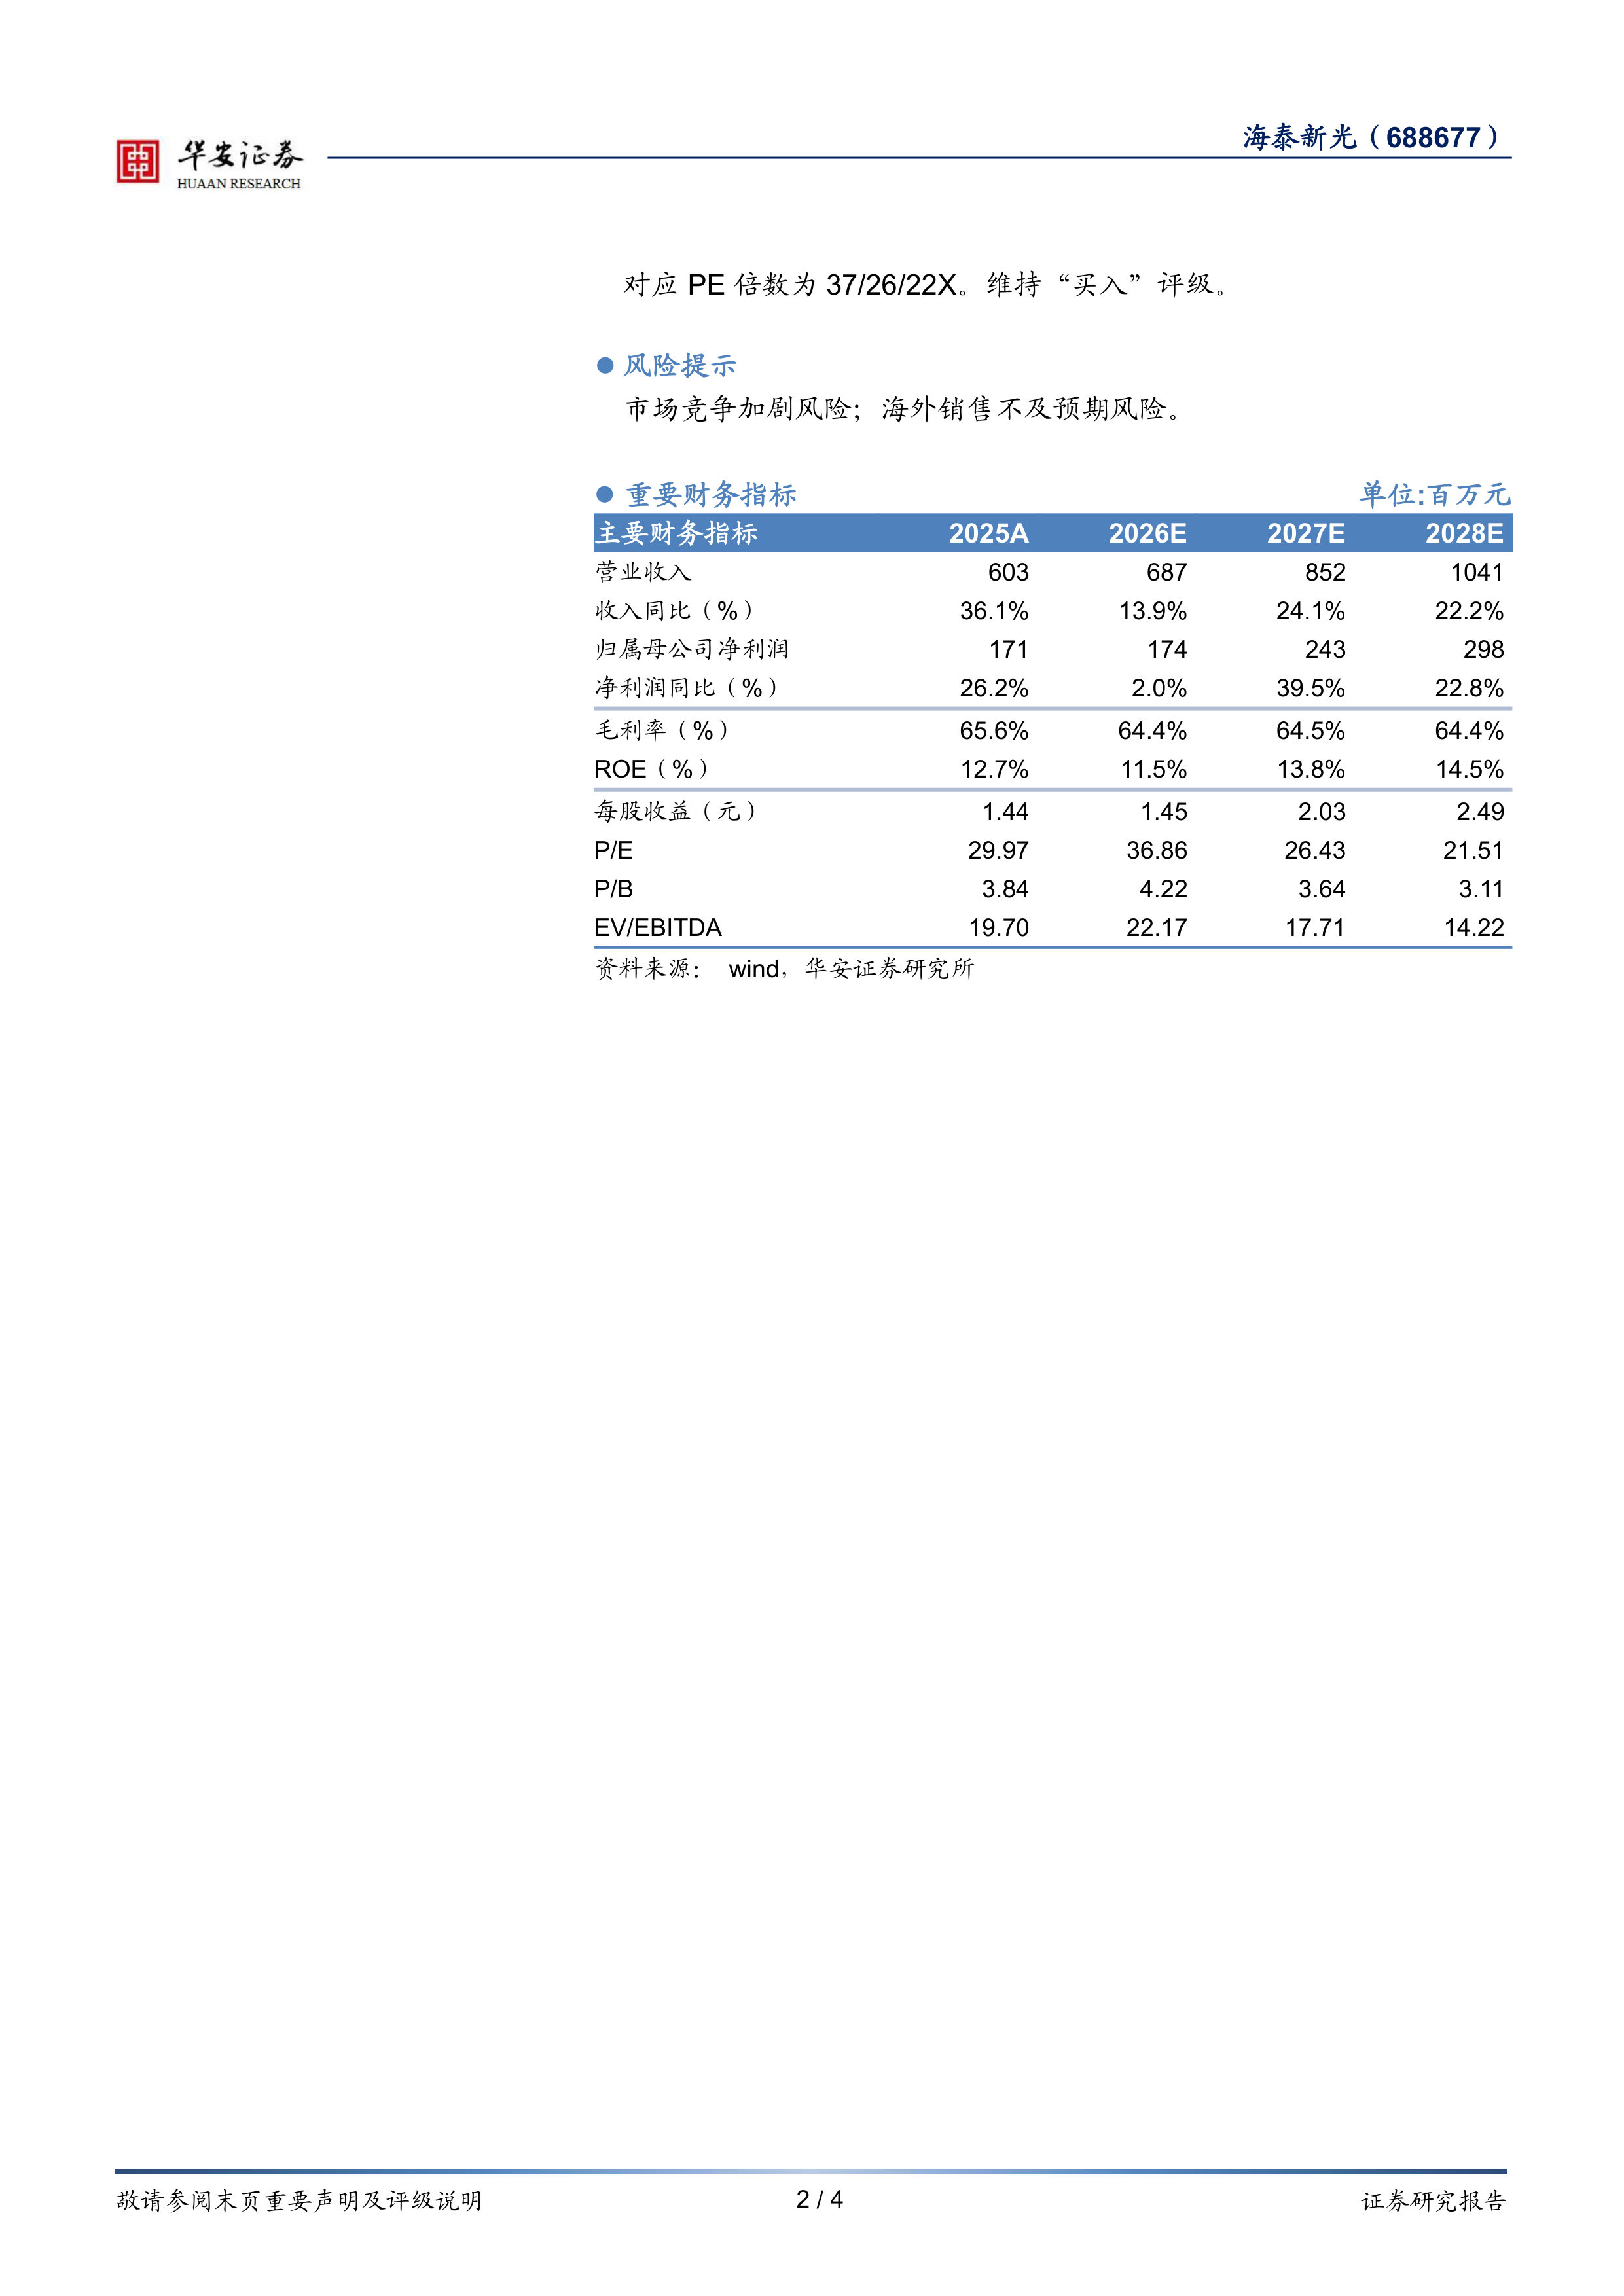
我们预计公司2026-2028年营业收入有望分别实现6.87/8.52/10.41亿元,同比增长13.9%/24.1%/22.2%;归母净利润分别实现1.74/2.43/2.98亿元,同比增长2.0%/39.5%/22.8%;对应EPS为1.45/2.03/2.49元;
对应PE倍数为37/26/22X。维持“买入”评级。
风险提示
市场竞争加剧风险;海外销售不及预期风险。



 微信扫一扫-立即使用