普洛药业(000739)
投资要点
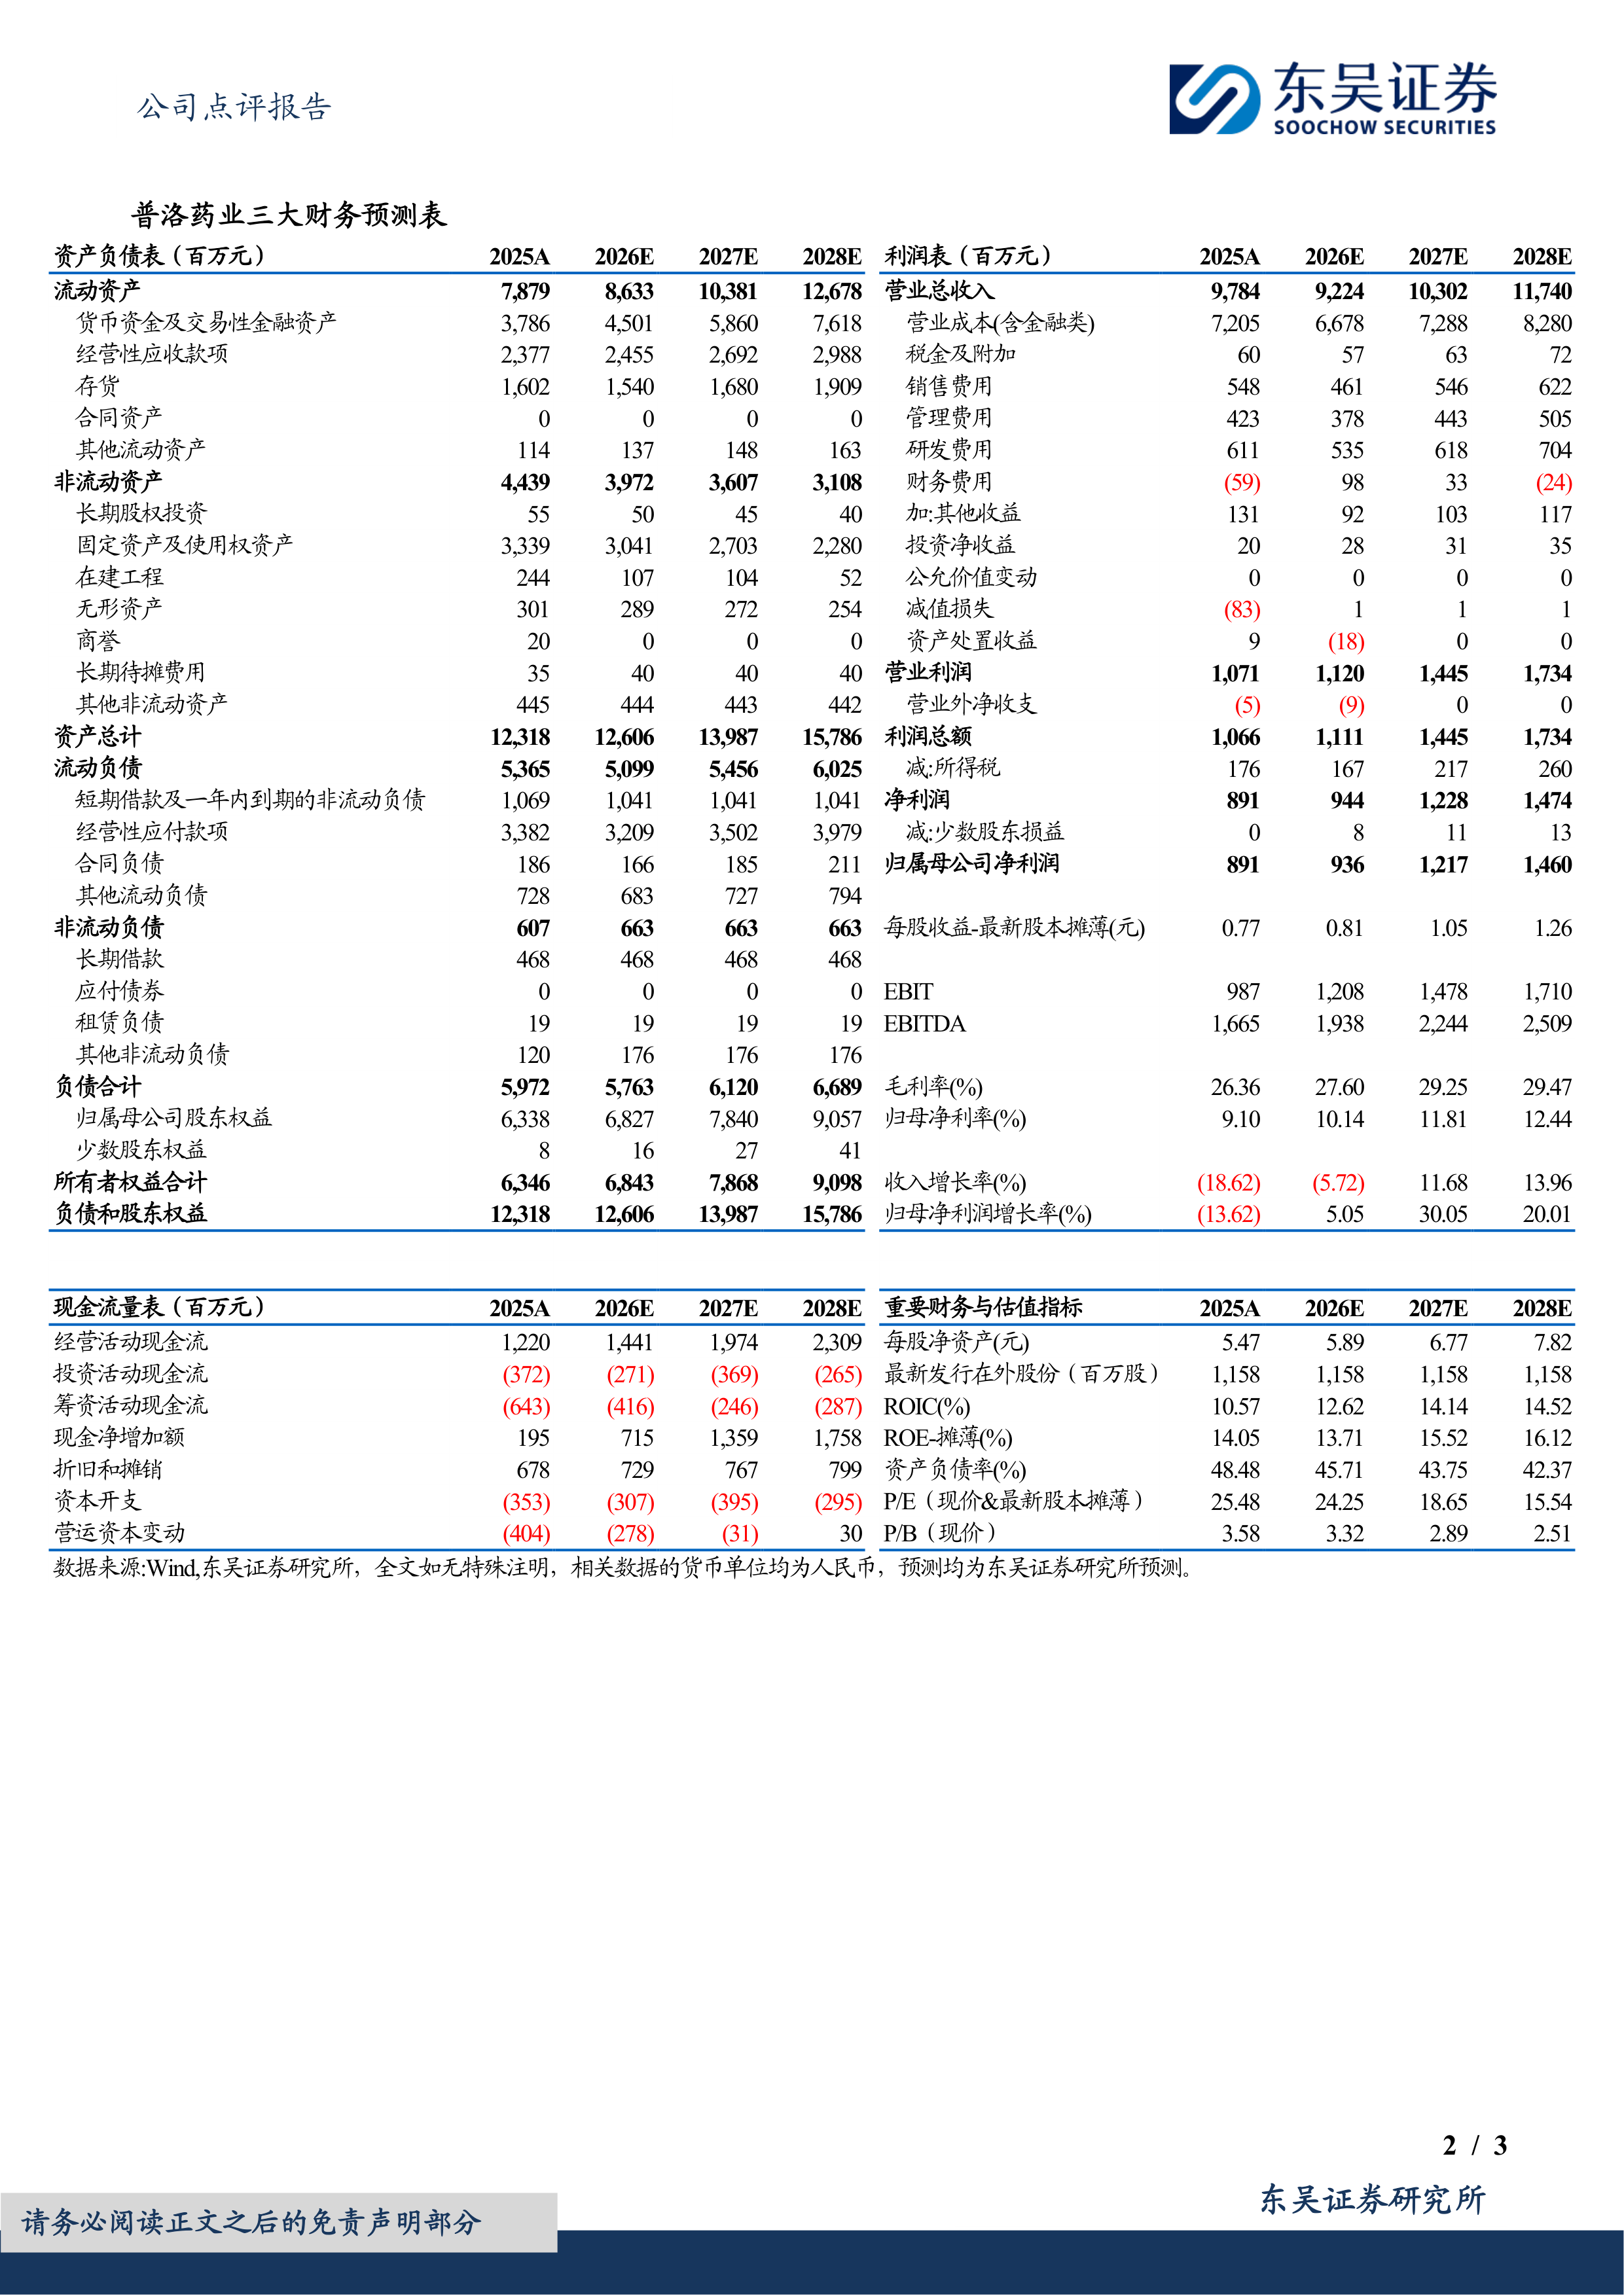
事件:公司发布2026年三季报,报告期内实现营收68.35亿元(-11.97%,同比,下同),归母净利润6.14亿元(-12.37%),扣非归母净利润5.68亿元(-12.22%);单Q3实现营收20.11亿元(-13.28%),归母净利润0.91亿元(-33.47%),扣非归母净利润0.73亿元(-42.41%)。
CDMO持续加速,传统业务端收入承压。CDMO业务持续高增长:2026年前三季度公司CDMO业务实现收入20.50亿元(+21.38%),占营收比重29.99%(+8.21pcts),其中单Q3收入6.38亿元(+40.53%),显著提速。原料药中间体业务收入40.28亿元(-22.53%),占比降至58.93%,下滑主要系公司主动压缩低毛利贸易及中间体业务、叠加抗生素等品种价格处于低位;制剂业务收入7.16亿元(-14.48%),占比10.48%,主要受美托洛尔等品种集采续标降价影响,单Q3收入1.83亿元(-27.89%)。向后看,我们认为2026年或为收入底部、2027年恢复双位数增长,依据有三:一是订单与项目储备同步高增,截至2026年Q3末在手订单超78亿元、总项目数1,715个(+38%),公司指引2026年CDMO收入28亿元(+25%)、2027年36亿元(+30%);二是原料药贸易业务压缩已接近尾声,10月初起部分产品价格逐步回升,2027年该板块有望恢复增长;三是制剂新品获批节奏加快,2027年有望止跌回升。
盈利能力:看好后续毛利率持续结构性抬升。2026前三季度公司毛利率27.66%(+2.64pcts),主因高毛利率的CDMO收入占比提升;费用端,单Q3销售费用率3.86%(-1.45pct)、管理费用率6.06%(+1.38pct)、研发费用率7.38%(+1.31pct)、财务费用率1.22%(+1.56pct);其中财务费用前三季度0.87亿元、上年同期为-0.29亿元,主要系汇兑损失增加。受此影响,Q3归母净利率4.54%(-1.37pct)、扣非归母净利率3.62%(-1.85pct)。往后看,我们认为公司盈利能力处于"结构性向上、节奏有反复"的阶段:2026年Q4CDMO商业化项目集中交付,毛利率有望回升至40%-45%区间,原料药价格10月起企稳亦将修复该板块毛利;我们预计2026年全年毛利率仍高于2025年,2027年随CDMO规模化与产能利用率提升,净利率有望重回10%以上。
盈利预测与投资评级:考虑到原料药行业部分品种需求疲软,叠加公司主动压缩低毛利原料药及贸易业务,我们预计公司2026-2029年归母净利润9.36/12.17/14.60亿元,对应2026-2029年EPS0.81/1.05/1.26元,当前市值对应2026-2029年PE24.25/18.65/15.54倍,首次覆盖,给予"买入"评级。
风险提示:行业景气度与价格下行风险,CDMO订单交付与转化不及预期风险,集采降价与制剂放量不及预期风险等。





 微信扫一扫-立即使用