民生健康(301507)
投资要点
2026年10月19-20日民生健康举办“百年民生,向新而行——大健康产业机遇与民生健康成长新动能闭门交流会”,明确以“固基本盘、拓新曲线”为核心战略,一方面深耕维矿优势领域,持续焕新21金维他、小金维他等核心品牌,夯实业绩基本盘;另一方面前瞻布局益生菌、医美、药食同源、国际化等新赛道,积极孵化第二增长曲线。
我们预计公司主业维生素矿物质有望维持稳健增长。公司通过一阶、二阶、三阶产品及定制化方案,精准覆盖不同人群的细分需求,同时积极发展保健品业务,我们预计2026-2027年保健品业务保持较好的双位数增长。
外延顺利,益生菌延续较高成长。公司通过并购山东中科嘉亿、战略合作解决原料自供问题,当前两地工厂、三地办公已完成文化融合,团队配合顺畅,我们预计2026年中科嘉亿收入同比增速可展望至30-40%。
伐尼克兰赛道景气、壁垒明显,乐速客具备较强竞争优势。行业层面,酒石酸伐尼克兰在戒烟赛道中的占比大幅增长,且院外市场已成为其主要的销售渠道:2025年酒石酸伐尼克兰市场规模较2024年翻倍,销售渠道以零售药店和B2C电商为主,产品具备极强的零售属性。公司始终坚持有效的铺货策略,已与国内头部KA连锁达成合作共识,2026Q1-3乐速客于线上、线下业绩均符合公司预期。
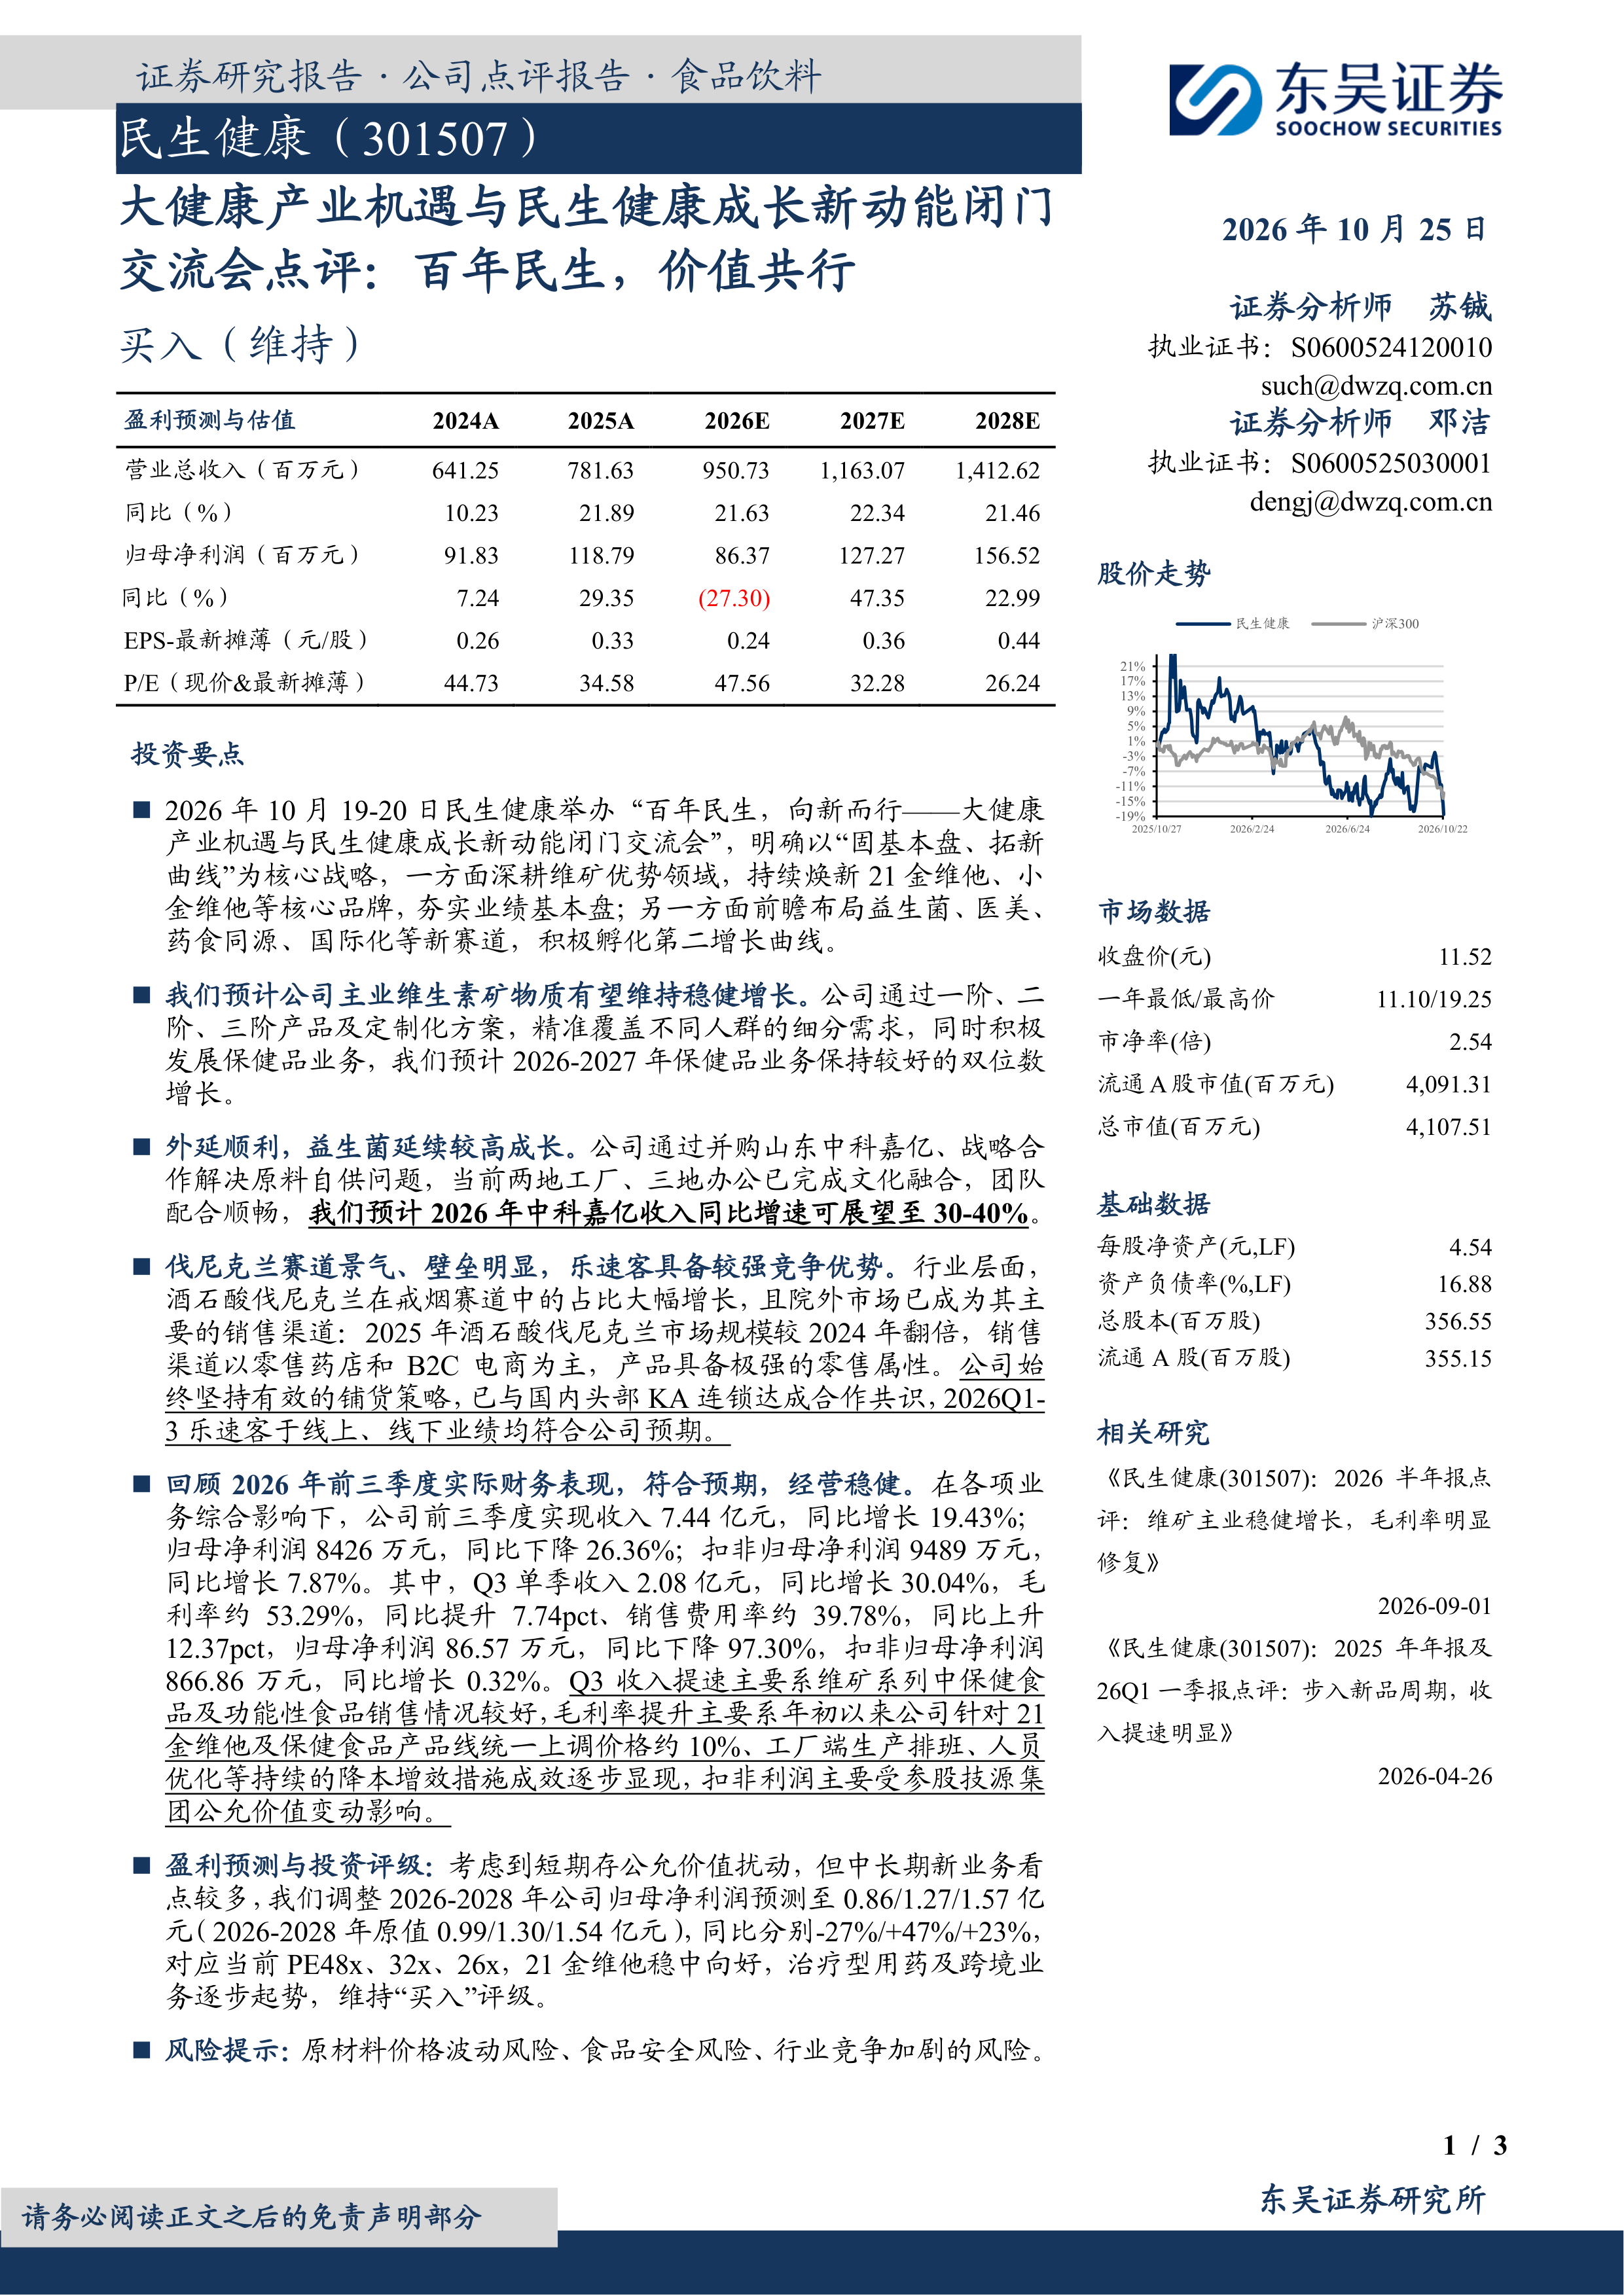
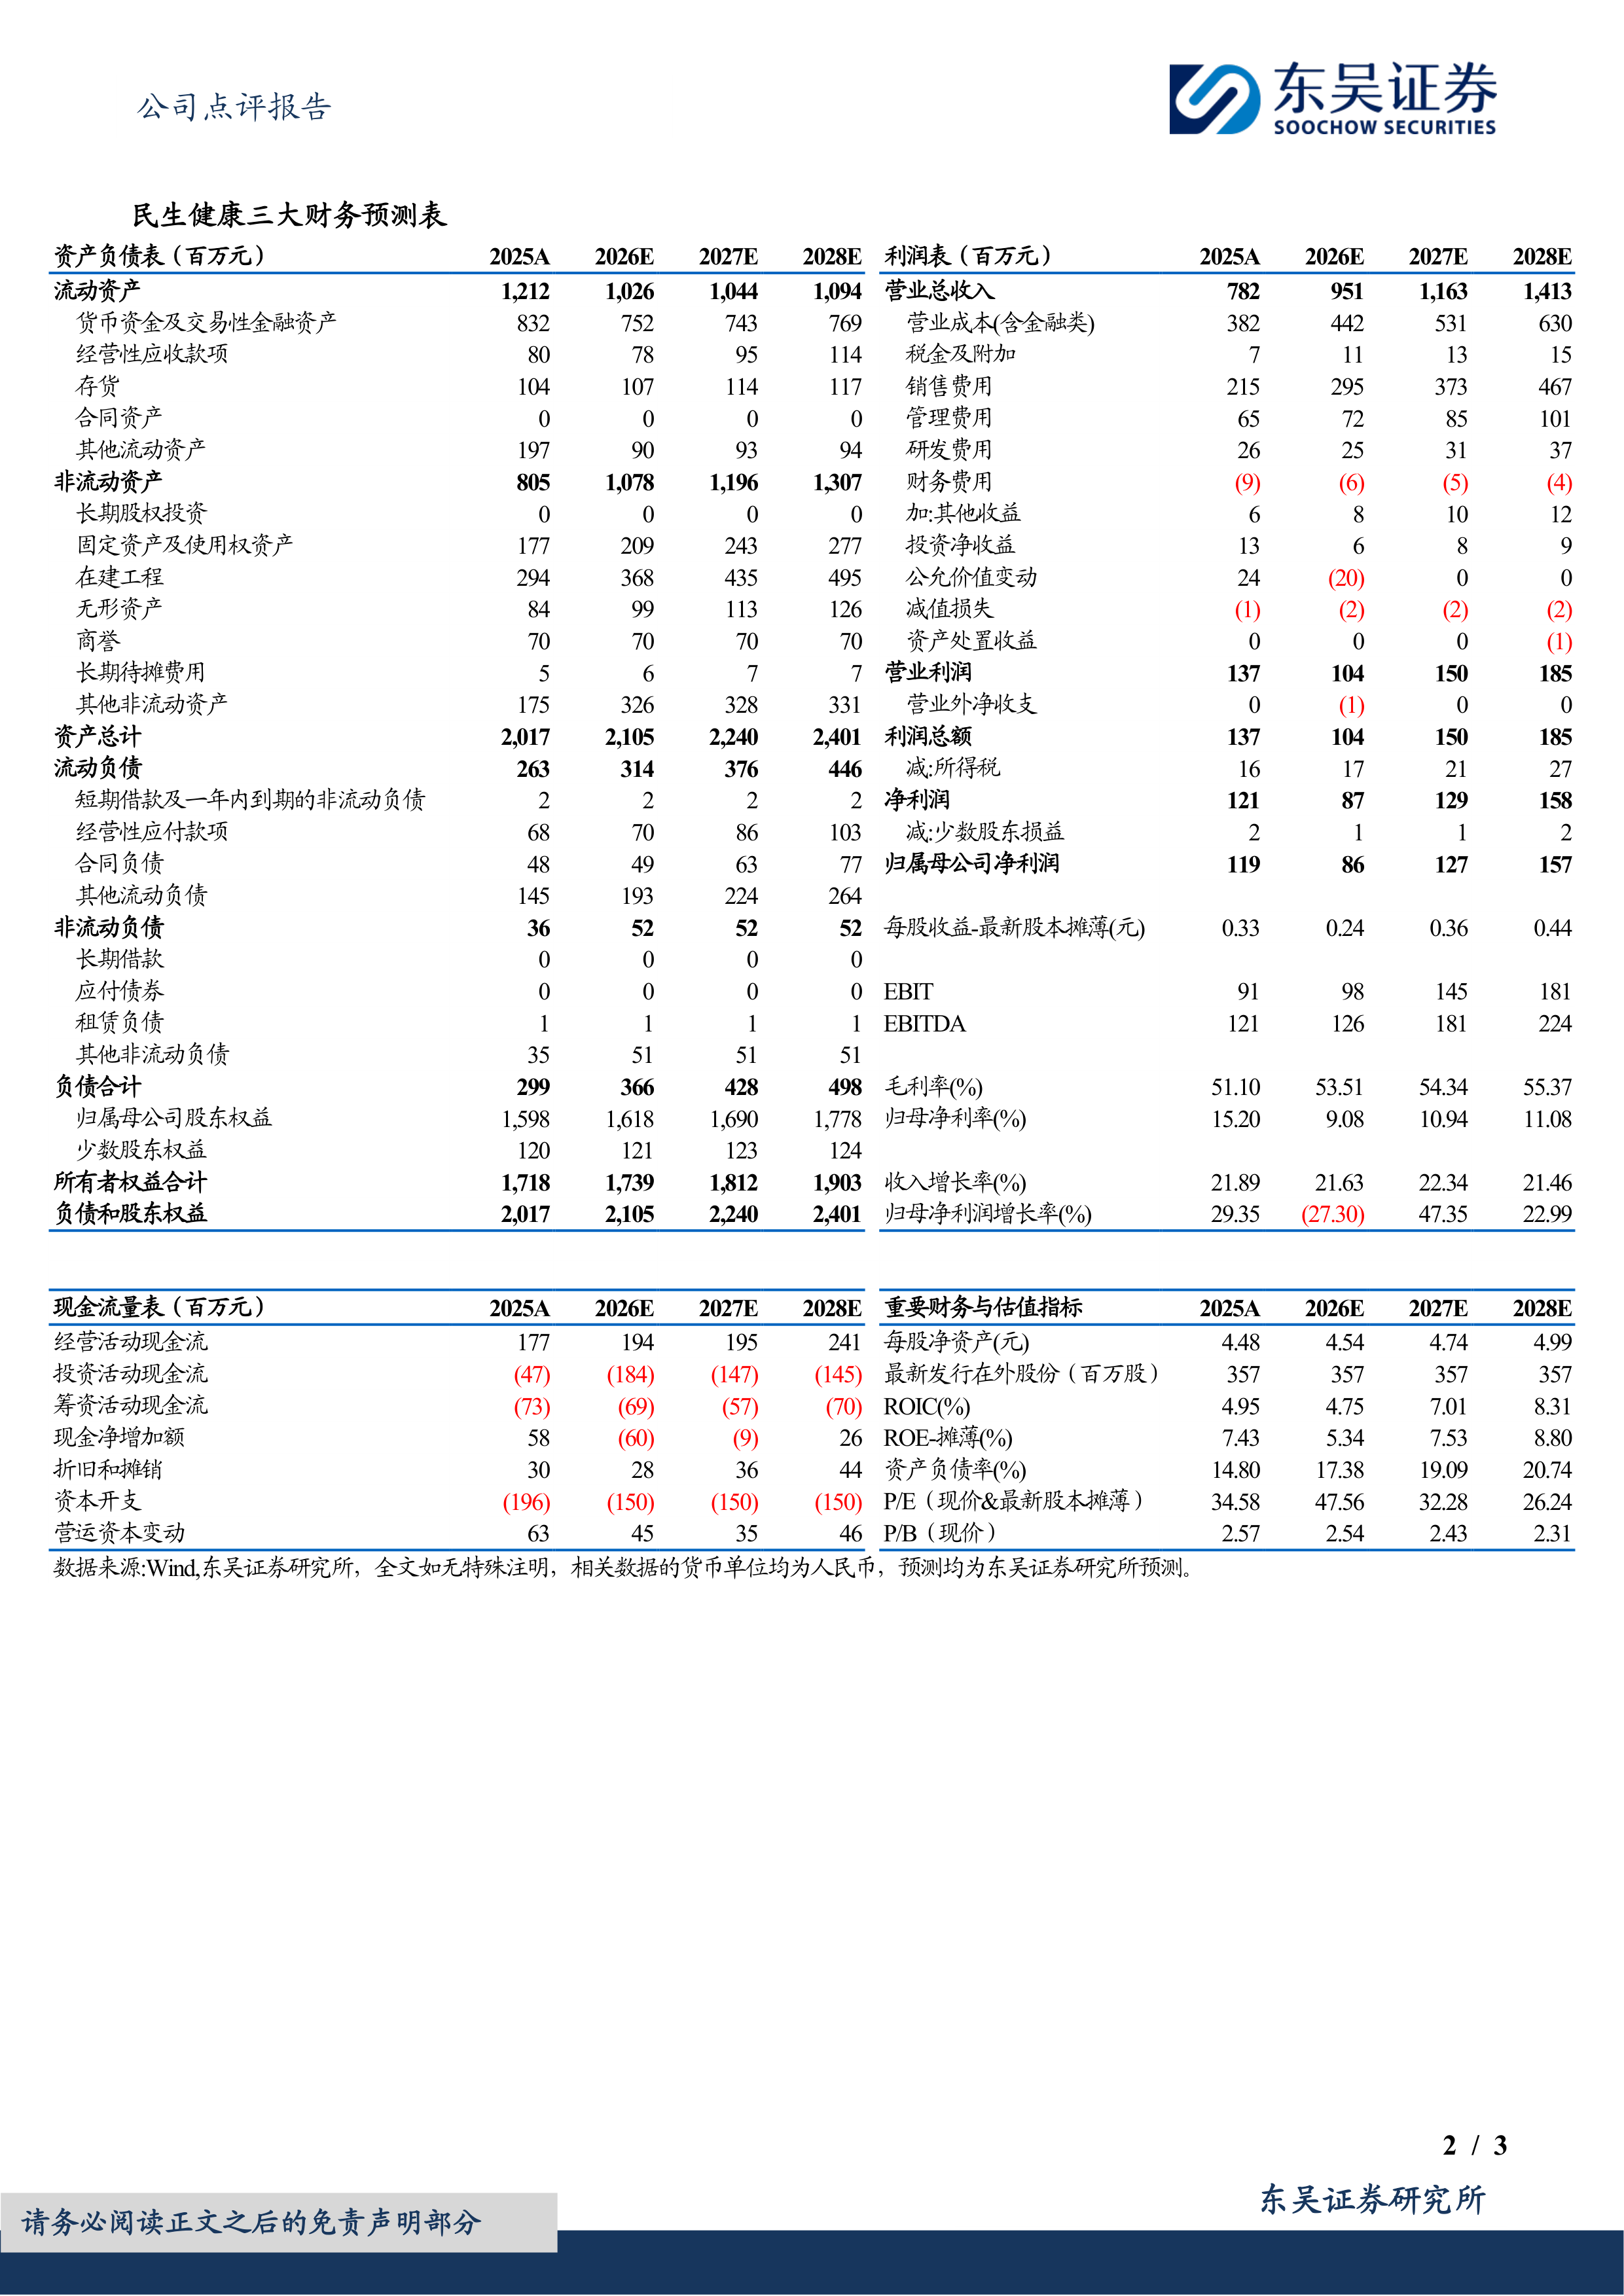
回顾2026年前三季度实际财务表现,符合预期,经营稳健。在各项业务综合影响下,公司前三季度实现收入7.44亿元,同比增长19.43%;归母净利润8426万元,同比下降26.36%;扣非归母净利润9489万元,同比增长7.87%。其中,Q3单季收入2.08亿元,同比增长30.04%,毛利率约53.29%,同比提升7.74pct、销售费用率约39.78%,同比上升12.37pct,归母净利润86.57万元,同比下降97.30%,扣非归母净利润866.86万元,同比增长0.32%。Q3收入提速主要系维矿系列中保健食品及功能性食品销售情况较好,毛利率提升主要系年初以来公司针对21金维他及保健食品产品线统一上调价格约10%、工厂端生产排班、人员优化等持续的降本增效措施成效逐步显现,扣非利润主要受参股技源集团公允价值变动影响。
盈利预测与投资评级:考虑到短期存公允价值扰动,但中长期新业务看点较多,我们调整2026-2028年公司归母净利润预测至0.86/1.27/1.57亿元(2026-2028年原值0.99/1.30/1.54亿元),同比分别-27%/+47%/+23%,对应当前PE48x、32x、26x,21金维他稳中向好,治疗型用药及跨境业务逐步起势,维持“买入”评级。
风险提示:原材料价格波动风险、食品安全风险、行业竞争加剧的风险。





 微信扫一扫-立即使用