2025中国医药研发创新与营销创新峰会
业绩稳健增长,研发出海持续突破

业绩稳健增长,研发出海持续突破

研报

业绩稳健增长,研发出海持续突破

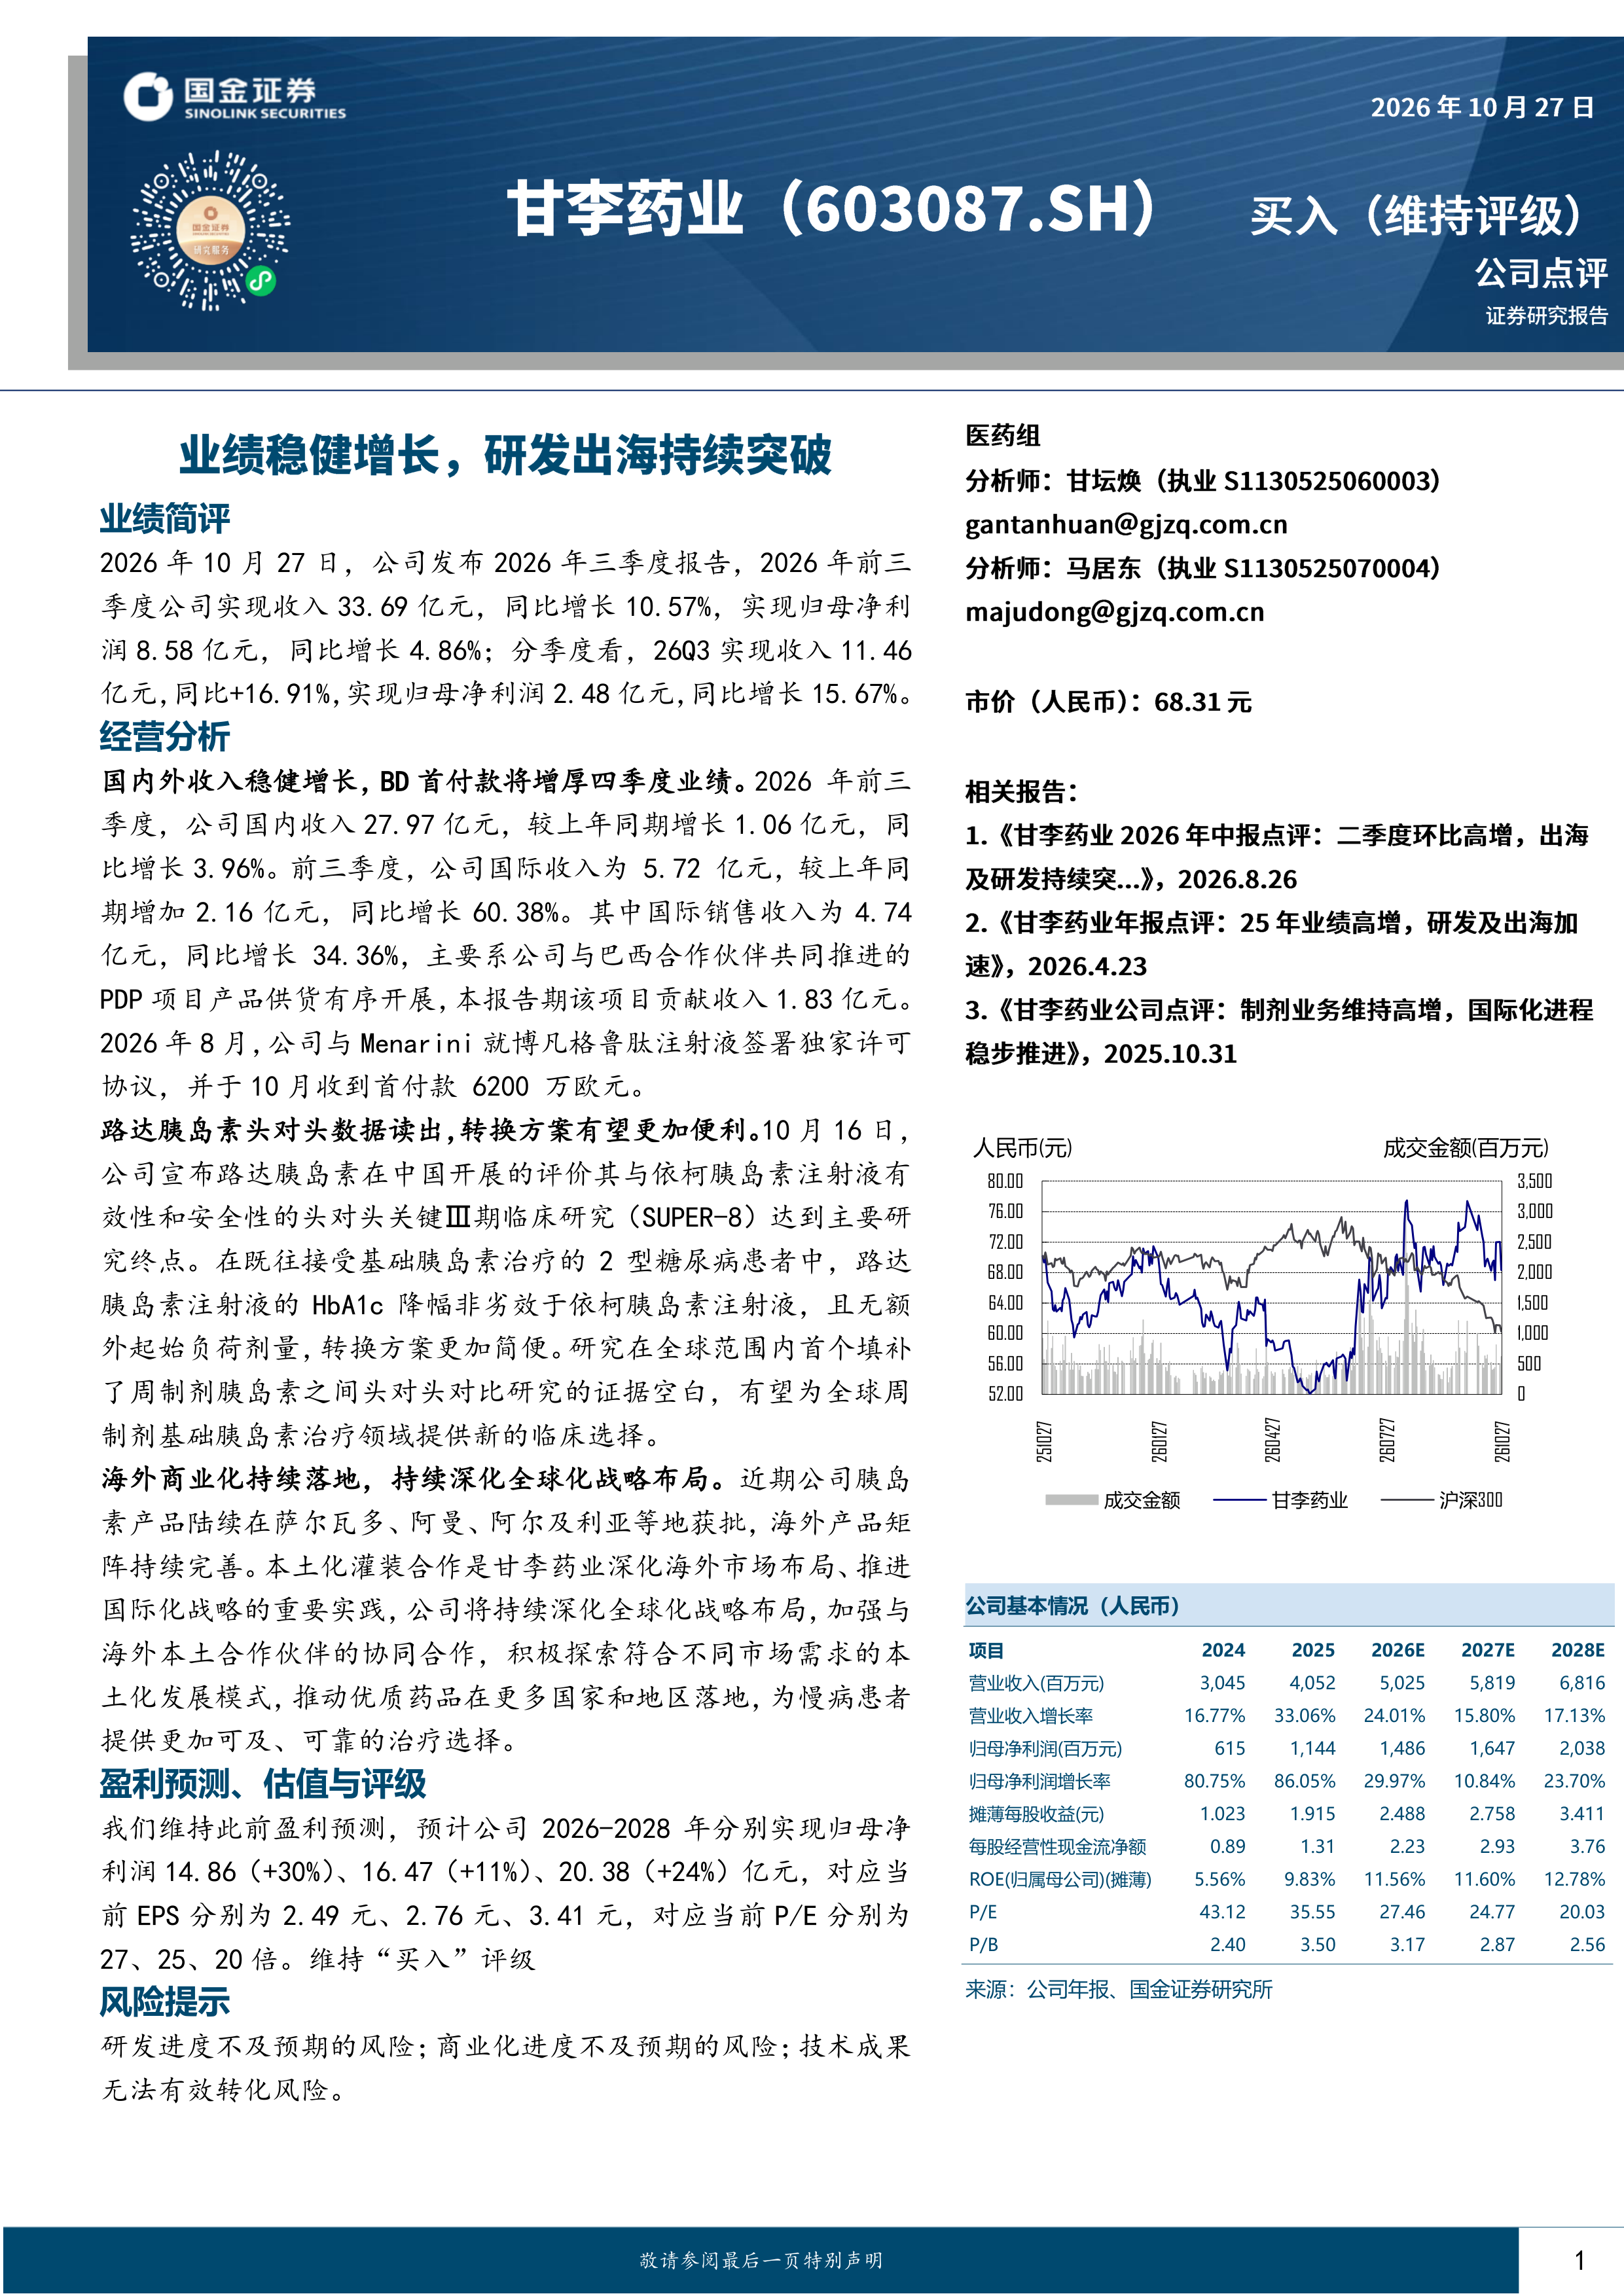
  甘李药业(603087)   2026年10月27日,公司发布2026年三季度报告,2026年前三季度公司实现收入33.69亿元,同比增长10.57%,实现归母净利润8.58亿元,同比增长4.86%;分季度看,26Q3实现收入11.46亿元,同比+16.91%,实现归母净利润2.48亿元,同比增长15.67%。   经营分析   国内外收入稳健增长,BD首付款将增厚四季度业绩。2026年前三季度,公司国内收入27.97亿元,较上年同期增长1.06亿元,同比增长3.96%。前三季度,公司国际收入为5.72亿元,较上年同期增加2.16亿元,同比增长60.38%。其中国际销售收入为4.74亿元,同比增长34.36%,主要系公司与巴西合作伙伴共同推进的PDP项目产品供货有序开展,本报告期该项目贡献收入1.83亿元。2026年8月,公司与Menarini就博凡格鲁肽注射液签署独家许可协议,并于10月收到首付款6200万欧元。   路达胰岛素头对头数据读出,转换方案有望更加便利。10月16日,公司宣布路达胰岛素在中国开展的评价其与依柯胰岛素注射液有效性和安全性的头对头关键Ⅲ期临床研究(SUPER-8)达到主要研究终点。在既往接受基础胰岛素治疗的2型糖尿病患者中,路达胰岛素注射液的HbA1c降幅非劣效于依柯胰岛素注射液,且无额外起始负荷剂量,转换方案更加简便。研究在全球范围内首个填补了周制剂胰岛素之间头对头对比研究的证据空白,有望为全球周制剂基础胰岛素治疗领域提供新的临床选择。   海外商业化持续落地,持续深化全球化战略布局。近期公司胰岛素产品陆续在萨尔瓦多、阿曼、阿尔及利亚等地获批,海外产品矩阵持续完善。本土化灌装合作是甘李药业深化海外市场布局、推进国际化战略的重要实践,公司将持续深化全球化战略布局,加强与海外本土合作伙伴的协同合作,积极探索符合不同市场需求的本土化发展模式,推动优质药品在更多国家和地区落地,为慢病患者提供更加可及、可靠的治疗选择。   盈利预测、估值与评级   我们维持此前盈利预测,预计公司2026-2028年分别实现归母净利润14.86(+30%)、16.47(+11%)、20.38(+24%)亿元,对应当前EPS分别为2.49元、2.76元、3.41元,对应当前P/E分别为27、25、20倍。维持“买入”评级   风险提示   研发进度不及预期的风险;商业化进度不及预期的风险;技术成果无法有效转化风险。
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    892 次

  • 发布机构:

    国金证券股份有限公司

  • 发布日期:

    2026-10-28

  • 页数:

    4页

下载全文
定制咨询
报告内容
报告摘要

  甘李药业(603087)

  2026年10月27日,公司发布2026年三季度报告,2026年前三季度公司实现收入33.69亿元,同比增长10.57%,实现归母净利润8.58亿元,同比增长4.86%;分季度看,26Q3实现收入11.46亿元,同比+16.91%,实现归母净利润2.48亿元,同比增长15.67%。

  经营分析

  国内外收入稳健增长,BD首付款将增厚四季度业绩。2026年前三季度,公司国内收入27.97亿元,较上年同期增长1.06亿元,同比增长3.96%。前三季度,公司国际收入为5.72亿元,较上年同期增加2.16亿元,同比增长60.38%。其中国际销售收入为4.74亿元,同比增长34.36%,主要系公司与巴西合作伙伴共同推进的PDP项目产品供货有序开展,本报告期该项目贡献收入1.83亿元。2026年8月,公司与Menarini就博凡格鲁肽注射液签署独家许可协议,并于10月收到首付款6200万欧元。

  路达胰岛素头对头数据读出,转换方案有望更加便利。10月16日,公司宣布路达胰岛素在中国开展的评价其与依柯胰岛素注射液有效性和安全性的头对头关键Ⅲ期临床研究(SUPER-8)达到主要研究终点。在既往接受基础胰岛素治疗的2型糖尿病患者中,路达胰岛素注射液的HbA1c降幅非劣效于依柯胰岛素注射液,且无额外起始负荷剂量,转换方案更加简便。研究在全球范围内首个填补了周制剂胰岛素之间头对头对比研究的证据空白,有望为全球周制剂基础胰岛素治疗领域提供新的临床选择。

  海外商业化持续落地,持续深化全球化战略布局。近期公司胰岛素产品陆续在萨尔瓦多、阿曼、阿尔及利亚等地获批,海外产品矩阵持续完善。本土化灌装合作是甘李药业深化海外市场布局、推进国际化战略的重要实践,公司将持续深化全球化战略布局,加强与海外本土合作伙伴的协同合作,积极探索符合不同市场需求的本土化发展模式,推动优质药品在更多国家和地区落地,为慢病患者提供更加可及、可靠的治疗选择。

  盈利预测、估值与评级

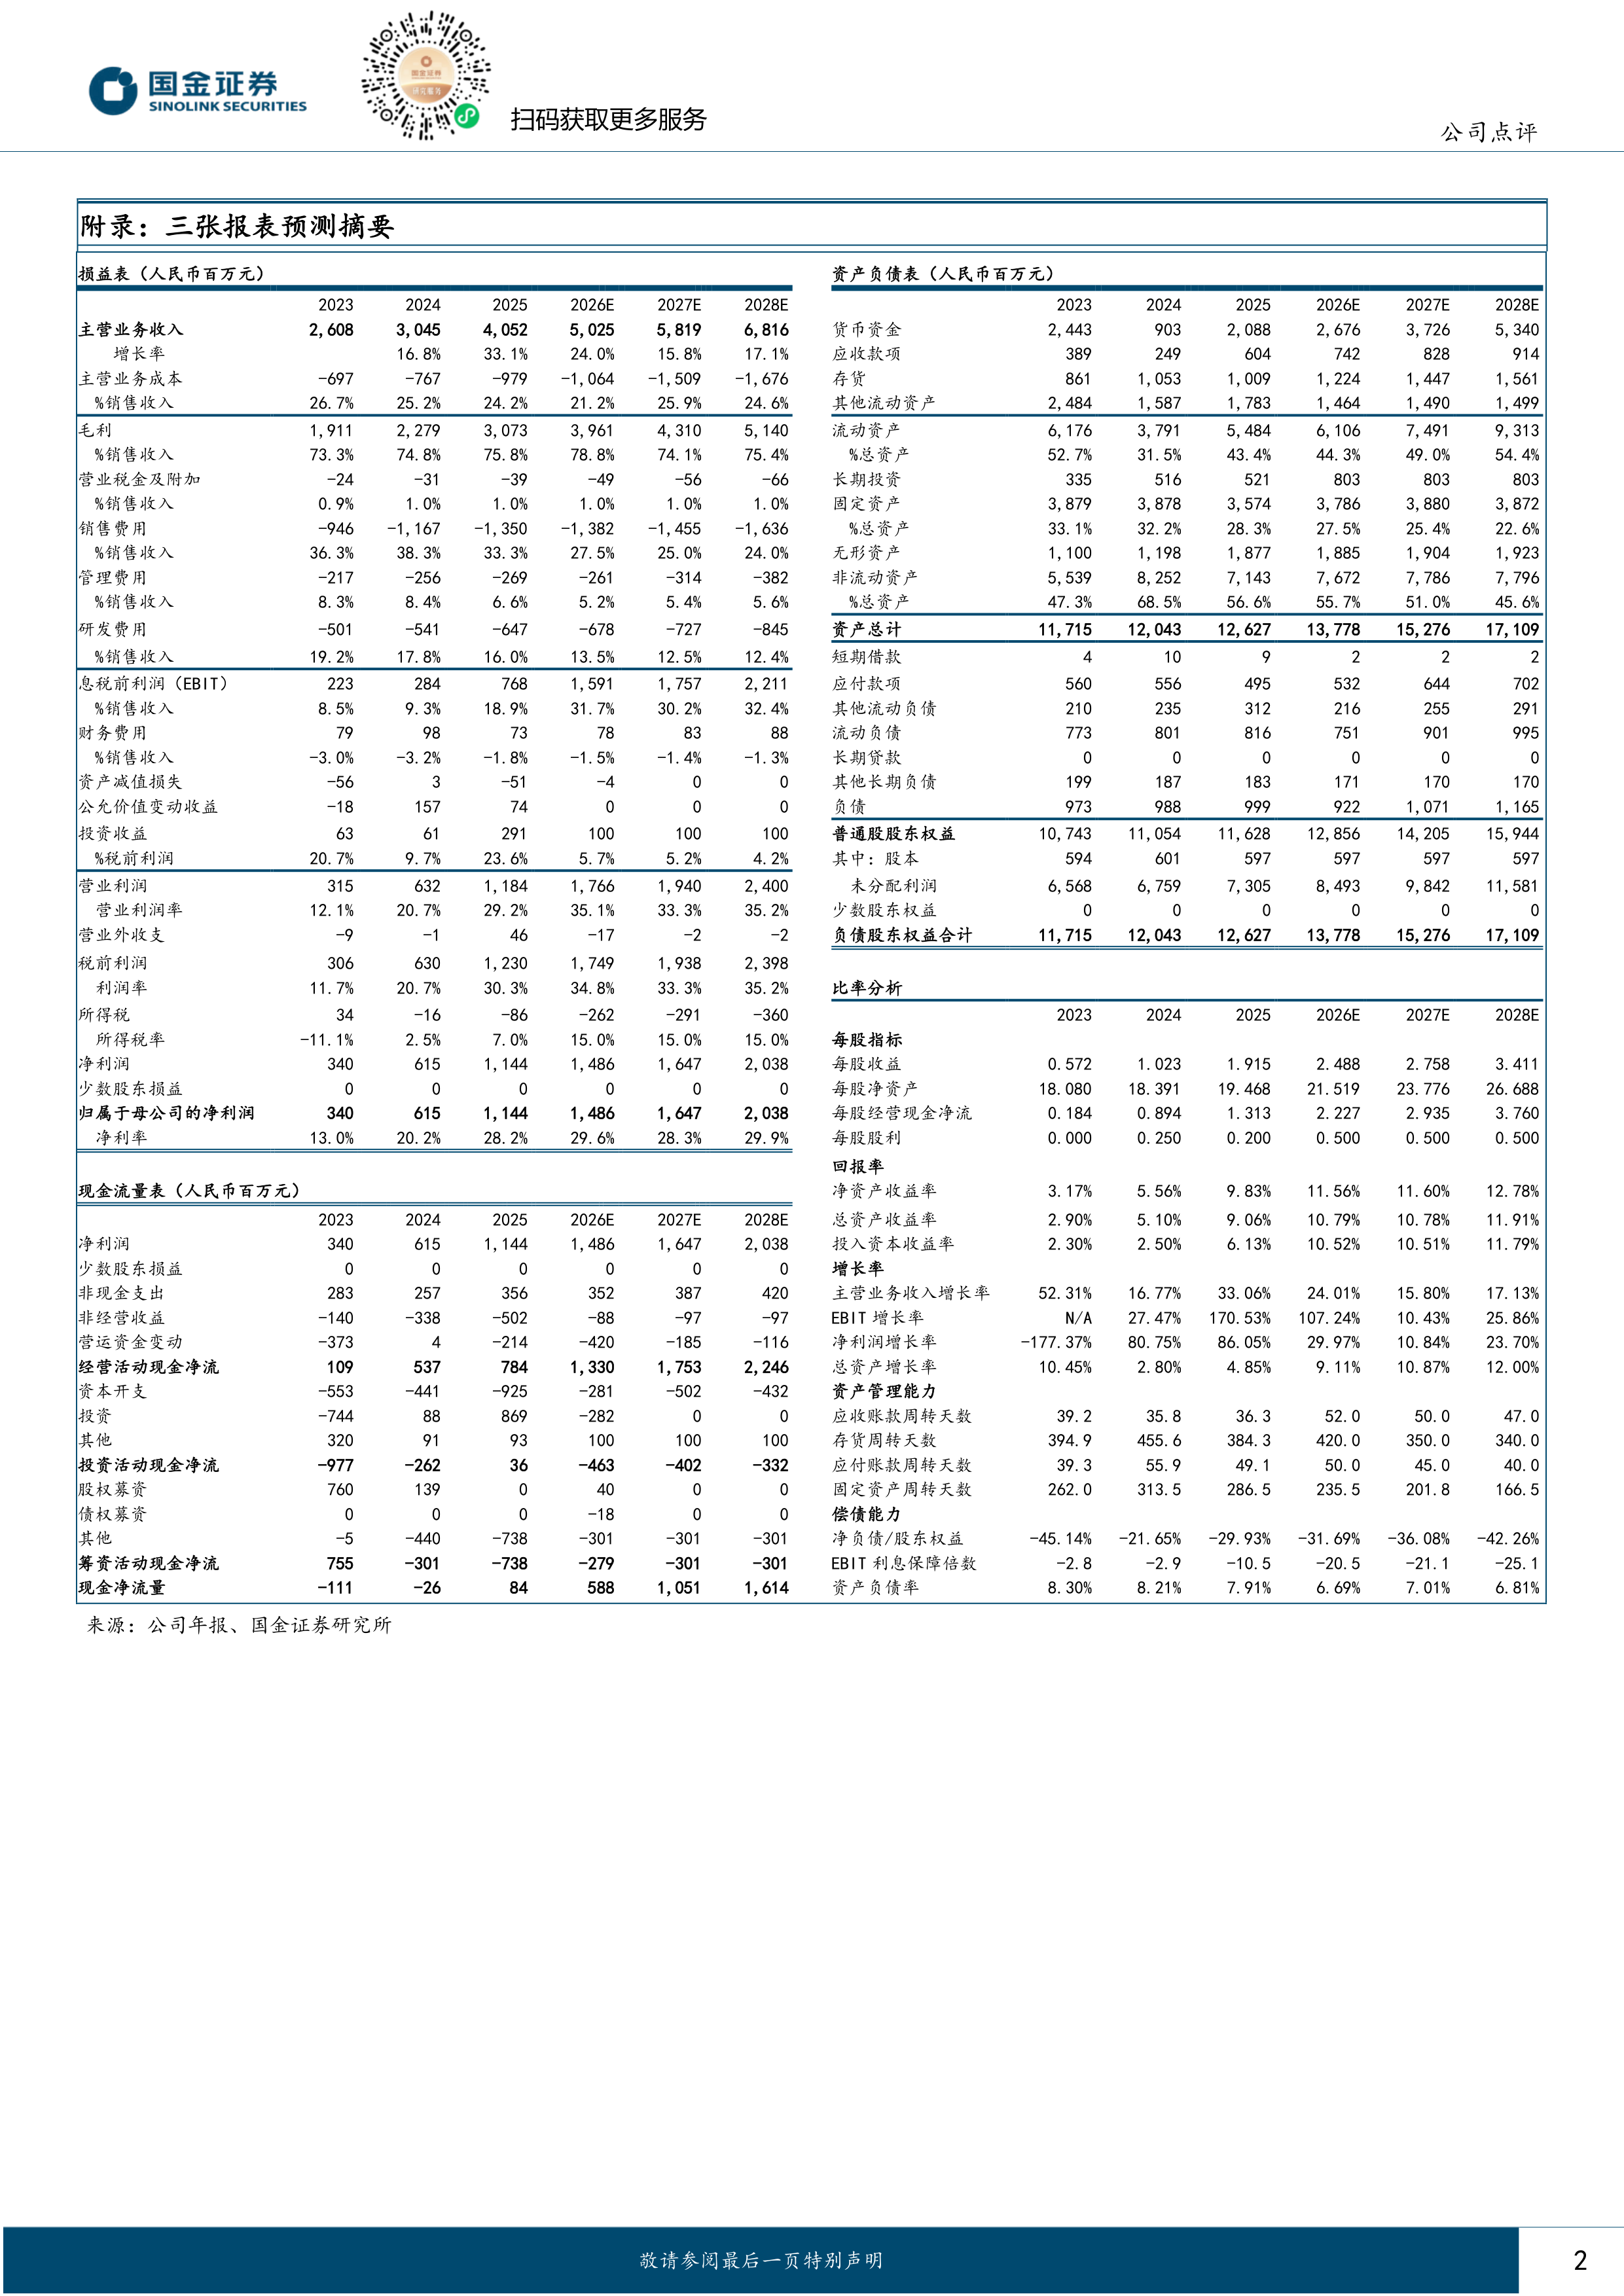
  我们维持此前盈利预测,预计公司2026-2028年分别实现归母净利润14.86(+30%)、16.47(+11%)、20.38(+24%)亿元,对应当前EPS分别为2.49元、2.76元、3.41元,对应当前P/E分别为27、25、20倍。维持“买入”评级

  风险提示

  研发进度不及预期的风险;商业化进度不及预期的风险;技术成果无法有效转化风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 4
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3