2025中国医药研发创新与营销创新峰会
医药生物行业报告:ESMO大会大幕开启,国产新药闪耀

医药生物行业报告:ESMO大会大幕开启,国产新药闪耀

研报

医药生物行业报告:ESMO大会大幕开启,国产新药闪耀

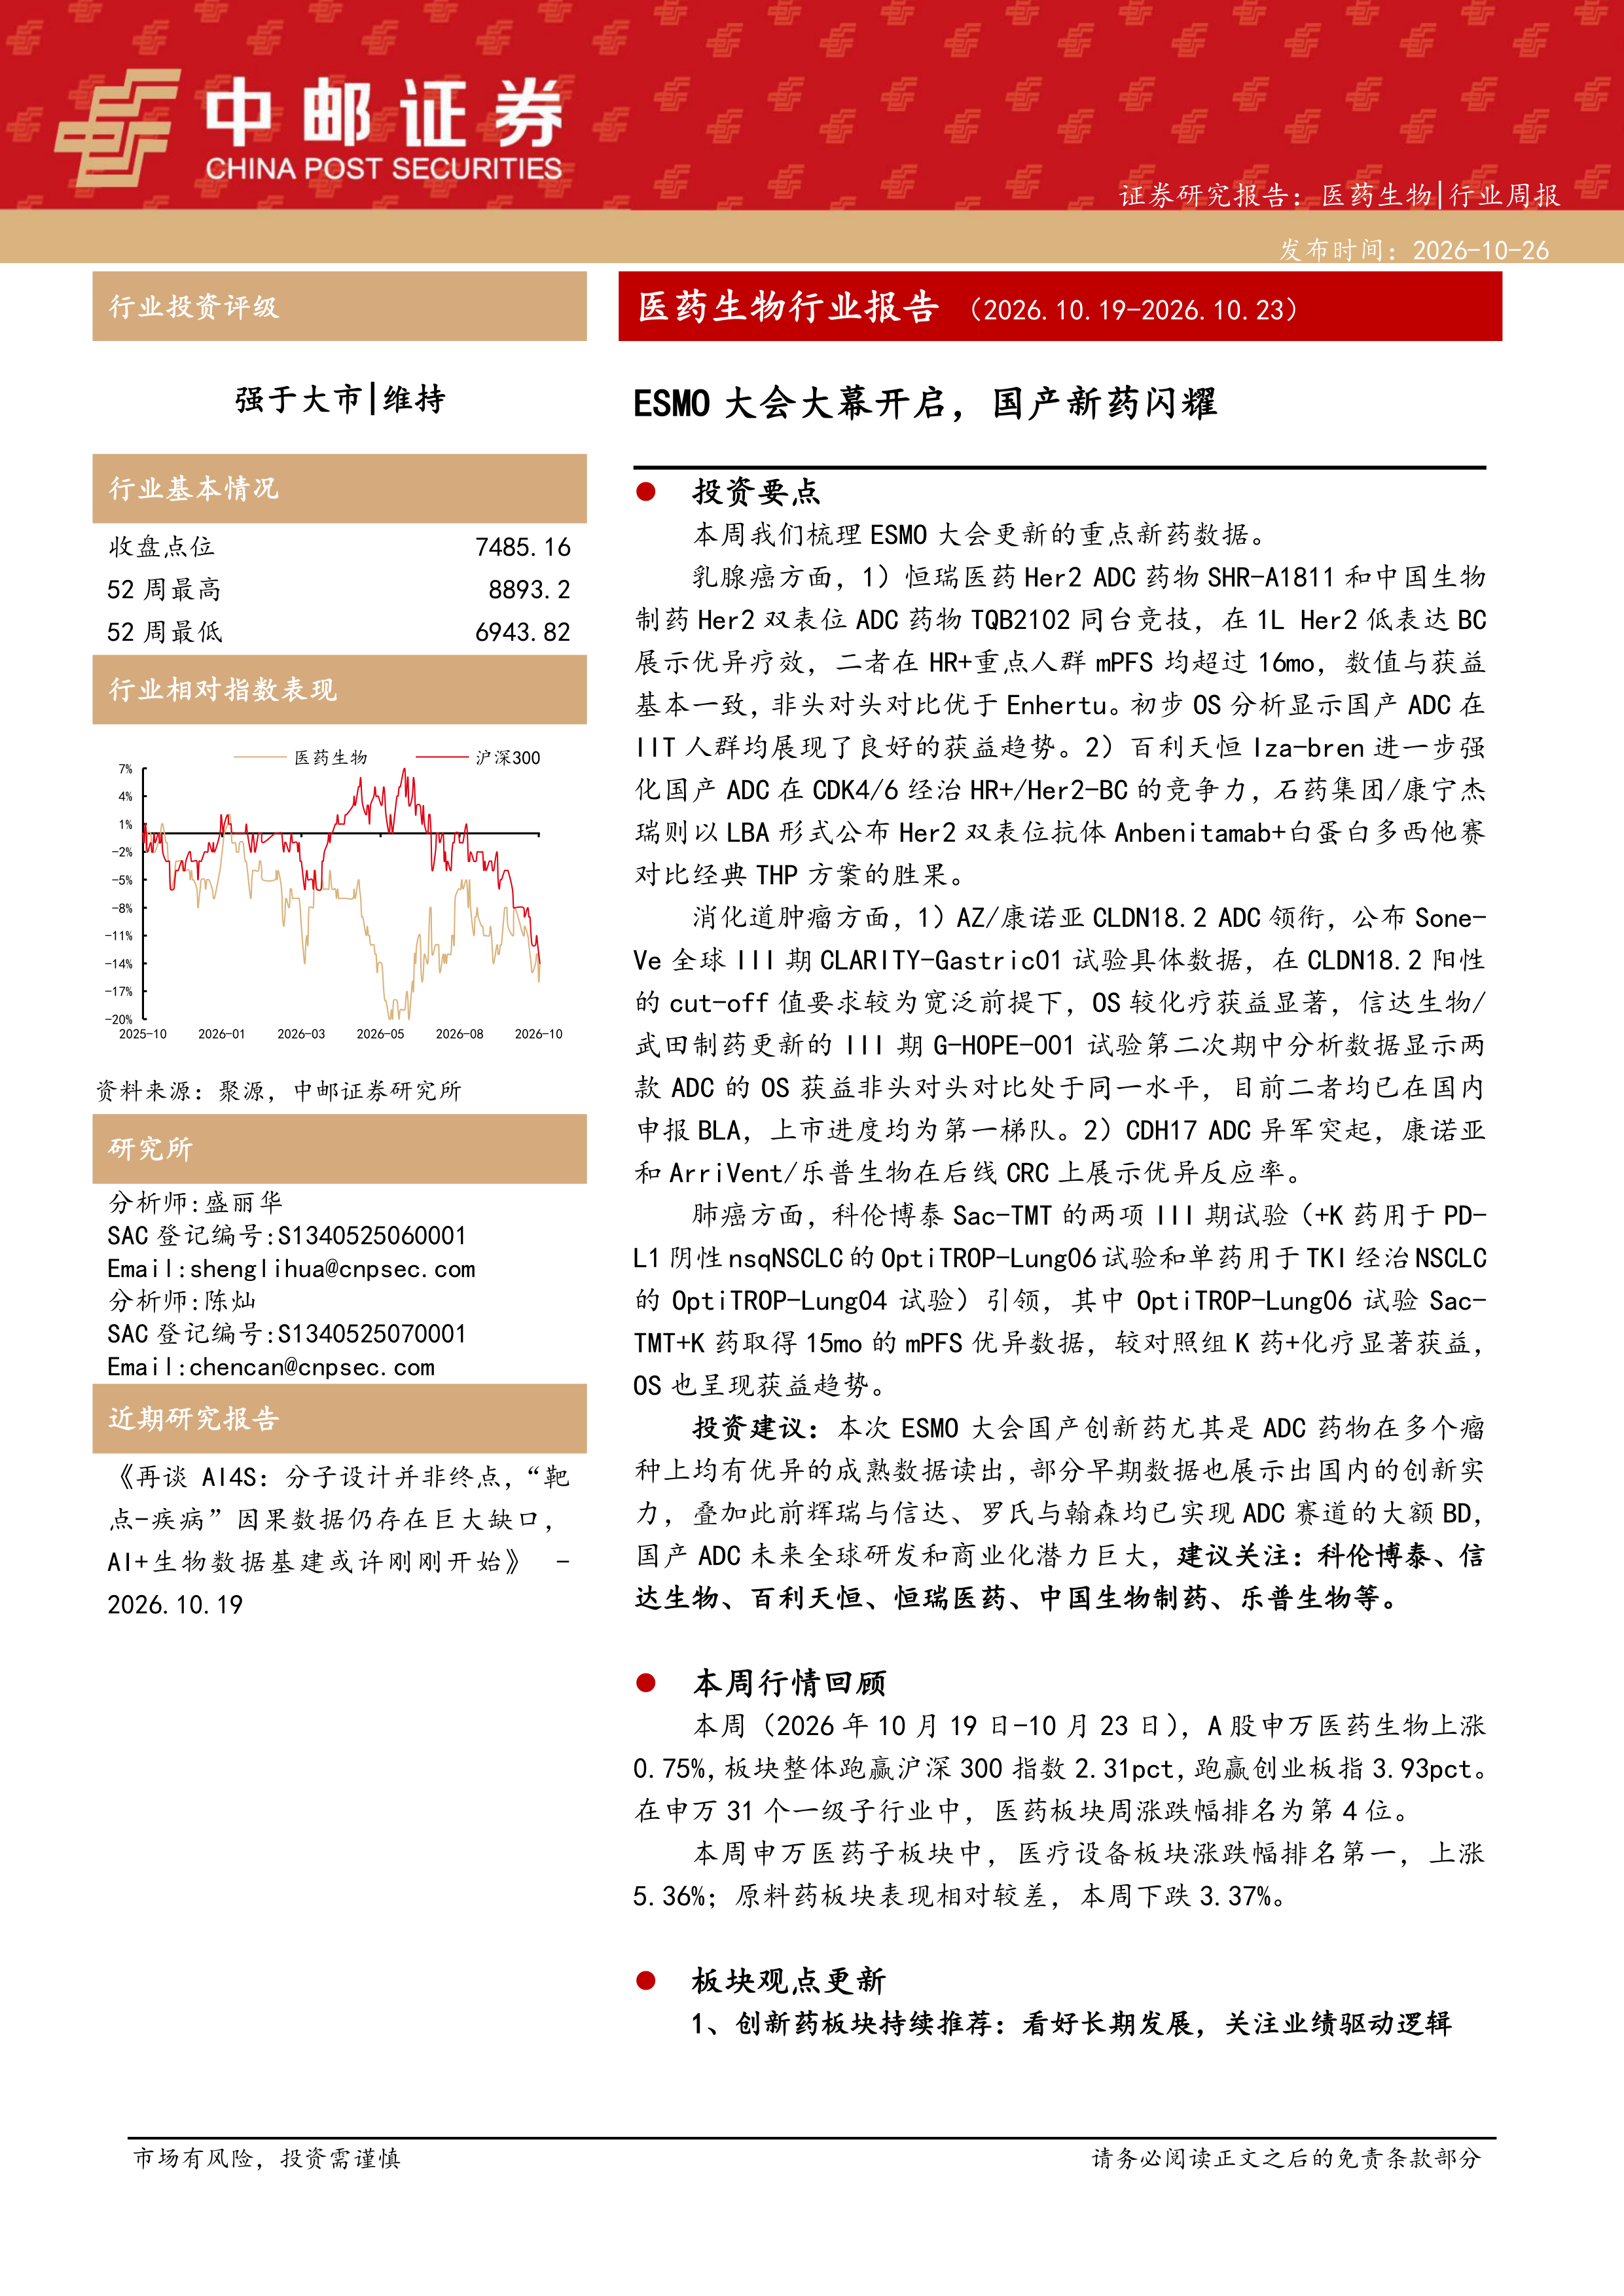
  投资要点   本周我们梳理ESMO大会更新的重点新药数据。   乳腺癌方面,1)恒瑞医药Her2ADC药物SHR-A1811和中国生物制药Her2双表位ADC药物TQB2102同台竞技,在1L Her2低表达BC展示优异疗效,二者在HR+重点人群mPFS均超过16mo,数值与获益基本一致,非头对头对比优于Enhertu。初步OS分析显示国产ADC在IIT人群均展现了良好的获益趋势。2)百利天恒Iza-bren进一步强化国产ADC在CDK4/6经治HR+/Her2-BC的竞争力,石药集团/康宁杰瑞则以LBA形式公布Her2双表位抗体Anbenitamab+白蛋白多西他赛对比经典THP方案的胜果。   消化道肿瘤方面,1)AZ/康诺亚CLDN18.2ADC领衔,公布Sone-Ve全球III期CLARITY-Gastric01试验具体数据,在CLDN18.2阳性的cut-off值要求较为宽泛前提下,OS较化疗获益显著,信达生物/武田制药更新的III期G-HOPE-001试验第二次期中分析数据显示两款ADC的OS获益非头对头对比处于同一水平,目前二者均已在国内申报BLA,上市进度均为第一梯队。2)CDH17ADC异军突起,康诺亚和ArriVent/乐普生物在后线CRC上展示优异反应率。   肺癌方面,科伦博泰Sac-TMT的两项III期试验(+K药用于PD-L1阴性nsqNSCLC的OptiTROP-Lung06试验和单药用于TKI经治NSCLC的OptiTROP-Lung04试验)引领,其中OptiTROP-Lung06试验Sac-TMT+K药取得15mo的mPFS优异数据,较对照组K药+化疗显著获益,OS也呈现获益趋势。   投资建议:本次ESMO大会国产创新药尤其是ADC药物在多个瘤种上均有优异的成熟数据读出,部分早期数据也展示出国内的创新实力,叠加此前辉瑞与信达、罗氏与翰森均已实现ADC赛道的大额BD,国产ADC未来全球研发和商业化潜力巨大,建议关注:科伦博泰、信达生物、百利天恒、恒瑞医药、中国生物制药、乐普生物等。   本周行情回顾   本周(2026年10月19日-10月23日),A股申万医药生物上涨0.75%,板块整体跑赢沪深300指数2.31pct,跑赢创业板指3.93pct。在申万31个一级子行业中,医药板块周涨跌幅排名为第4位。   本周申万医药子板块中,医疗设备板块涨跌幅排名第一,上涨5.36%;原料药板块表现相对较差,本周下跌3.37%。   板块观点更新   1、创新药板块持续推荐:看好长期发展,关注业绩驱动逻辑近期由于半年报业绩期已过,叠加WCLC大会催化落地以及AI4S板块分流,创新药板块出现一定程度调整,鉴于重点公司临床推进节奏以及数据竞争力等基本面未发生重大变化,我们仍坚定看好27-28年创新药β性行情,板块核心叙事逻辑有望从此前的炒预期逐步演化为业绩驱动,理由如下:   1)海外BD仍是星辰大海:MNC的专利悬崖逻辑仍将持续,且现阶段看BD案例正逐渐增多,国产新药除双抗和ADC等优势领域外,未来自免等慢病和新领域同样有引领全球的潜力。   2)国内市场走向盈利阶段:目前新药的医保政策相对稳定,众多Biotech在核心产品上市后进入快速爬坡期,对于利润贡献持续超预期,重点企业净利率快速提升,后期规模效应下的盈利性将是核心预期差。   3)重点公司估值性价比已显现:经过一年来BD叙事的估值波动后,核心标的的国内外估值结构已趋于理性平衡,考虑到重点品种的出海已落地,27-28年随着海外数据成熟,板块有望迎来进一步de-risk的投资机会。   选股思路上,仍建议以临床数据过硬、BD干扰因素相对少的公司为主,关注全球市场参与确定度高的相关标的。建议积极关注确定性高,BD进展顺利的标的:科伦博泰、翰森制药、百济神州、信达生物、三生制药、映恩生物、康诺亚、乐普生物。   2、创新药产业链:CXO板块兼具业绩确定性与AIDD获益,上行趋势有望持续   CXO预计持续有亮眼表现:   1)AIDD高景气,先导-候选化合物数量增加后带动湿实验、进而带动全产业链需求增长逻辑顺畅,另外部分环节CRO公司有望承接模型训练相关需求,有望带动行业整体估值提升,海外Charles River等公司表现积极;   2)CXO半年报全面开花,多家超预期并上调指引,坚实基本面持续兑现中,三季度业绩兑现中,已披露业绩的凯莱英等表现优异;3)海内外投融资的持续复苏(2026H1全球投融资金额267.6亿美金yoy+58.5%),以及海外CXO Q2的强势表现(多家龙头公司上调业绩指引),均增强对行业持续复苏的信心。   建议关注:1)龙头CDMO成长逻辑强,估值具性价比,药明康德、康龙化成、凯莱英、药明生物等;2)临床前安评环节预计年内订单保持高增速,受AIDD及NAMs带动弹性高,昭衍新药、美迪西、益诺思等;3)临床CRO景气度已有回暖迹象,泰格医药、诺思格、普蕊斯等。   3、生命科学上游产业:景气度回升叠加AI4S发展渐起,关注AI+可观增量   上游产业:随着行业景气度回升,经历了供给出清后细分龙头公司的经营效率快速提升。半年报业绩来看,科研服务板块重点公司中,多家公司延续增长态势,如纳微科技、药康生物和百奥赛图收入增速均超过20%,同时利润增速显著高于收入增速。扣非净利率上看,多数公司相较于25年均有显著提升,纳微科技、药康生物和百奥赛图26H1净利率水平领先,均达20%以上。随着需求端回暖带来的产能利用率回升,叠加上游产业链出海收入比重提升,看好收入利润持续高增表现。   我们仍看好科研服务板块后续投资机会,尤其是行业壁垒较高、自身具备较强竞争优势的细分龙头,主要基于1)国内外医药行业景气度逐步恢复,将逐步传导至上游科研服务的需求端;2)下行周期中行业洗牌基本完成,利润率已深度调整,未来需求回暖利润修复弹性大;3)产业逻辑仍在,行业创新发展加速,双多抗/mRNA疫苗/AI+等新的商业化需求带来前端订单放量的空间可观。   AI4S链条梳理来看,AI+模型对于湿试验需求的确定性大:其在生物学领域的潜力释放,依赖产出大量全新实验数据,这会为数据瓶颈环节对应的工具栈带来长期利好。建议关注:1)AIDD平台:英矽智能、晶泰控股、剂泰科技;2)蛋白合成表达及检测:金斯瑞、Twist、义翘神州、百普赛斯、近岸蛋白、维亚生物;3)动物模型验证:百奥赛图、药康生物、南模生物。4)试剂:阿拉丁、皓元医药、毕得医药、诺唯赞;5)蛋白表达及纯化:奥浦迈、纳微科技、赛分科技、汉邦科技;6)测序工具和服务:华大智造、华大基因、诺禾致源。   4、医疗器械:AI for Science有望带动上游设备及耗材需求量提升   我们认为,部分上游设备及耗材公司有望受益于AI for Science高景气,传导链为数据生成—湿实验验证—工艺开发—商业化生产。其中,华大智造凭借基因测序、单细胞与空间组学、实验室自动化平台,能够为AI模型训练、靶点发现和药物研发提供高质量数据,是AI4S产业发展最直接受益标的;海尔生物、昌红科技和洁特生物主要通过样本管理、智慧实验室及生命科学耗材,间接受益于湿实验数量提升;纳微科技、赛分科技受益于AI发现的候选药物进入工艺开发、临床及商业化阶段,拉动层析纯化产品需求;东富龙、楚天科技处于生产扩建与药品包装环节,兑现周期相对较长。从受益程度看,华大智造优先级最高,海尔生物、昌红科技、洁特生物、纳微科技、赛分科技属于二阶受益,制药装备企业适合作为中长期产业受益进行配置。   风险提示:   研发进度不及预期风险;市场竞争加剧风险;地缘政治风险;政策降价压力超预期风险等。

报告标签:
  • 生物制品
报告专题:
  • 下载次数:

    1695 次

  • 发布机构:

    中邮证券有限责任公司

  • 发布日期:

    2026-10-26

  • 页数:

    19页

下载全文
定制咨询
报告内容
报告摘要

  投资要点

  本周我们梳理ESMO大会更新的重点新药数据。

  乳腺癌方面,1)恒瑞医药Her2ADC药物SHR-A1811和中国生物制药Her2双表位ADC药物TQB2102同台竞技,在1L Her2低表达BC展示优异疗效,二者在HR+重点人群mPFS均超过16mo,数值与获益基本一致,非头对头对比优于Enhertu。初步OS分析显示国产ADC在IIT人群均展现了良好的获益趋势。2)百利天恒Iza-bren进一步强化国产ADC在CDK4/6经治HR+/Her2-BC的竞争力,石药集团/康宁杰瑞则以LBA形式公布Her2双表位抗体Anbenitamab+白蛋白多西他赛对比经典THP方案的胜果。

  消化道肿瘤方面,1)AZ/康诺亚CLDN18.2ADC领衔,公布Sone-Ve全球III期CLARITY-Gastric01试验具体数据,在CLDN18.2阳性的cut-off值要求较为宽泛前提下,OS较化疗获益显著,信达生物/武田制药更新的III期G-HOPE-001试验第二次期中分析数据显示两款ADC的OS获益非头对头对比处于同一水平,目前二者均已在国内申报BLA,上市进度均为第一梯队。2)CDH17ADC异军突起,康诺亚和ArriVent/乐普生物在后线CRC上展示优异反应率。

  肺癌方面,科伦博泰Sac-TMT的两项III期试验(+K药用于PD-L1阴性nsqNSCLC的OptiTROP-Lung06试验和单药用于TKI经治NSCLC的OptiTROP-Lung04试验)引领,其中OptiTROP-Lung06试验Sac-TMT+K药取得15mo的mPFS优异数据,较对照组K药+化疗显著获益,OS也呈现获益趋势。

  投资建议:本次ESMO大会国产创新药尤其是ADC药物在多个瘤种上均有优异的成熟数据读出,部分早期数据也展示出国内的创新实力,叠加此前辉瑞与信达、罗氏与翰森均已实现ADC赛道的大额BD,国产ADC未来全球研发和商业化潜力巨大,建议关注:科伦博泰、信达生物、百利天恒、恒瑞医药、中国生物制药、乐普生物等。

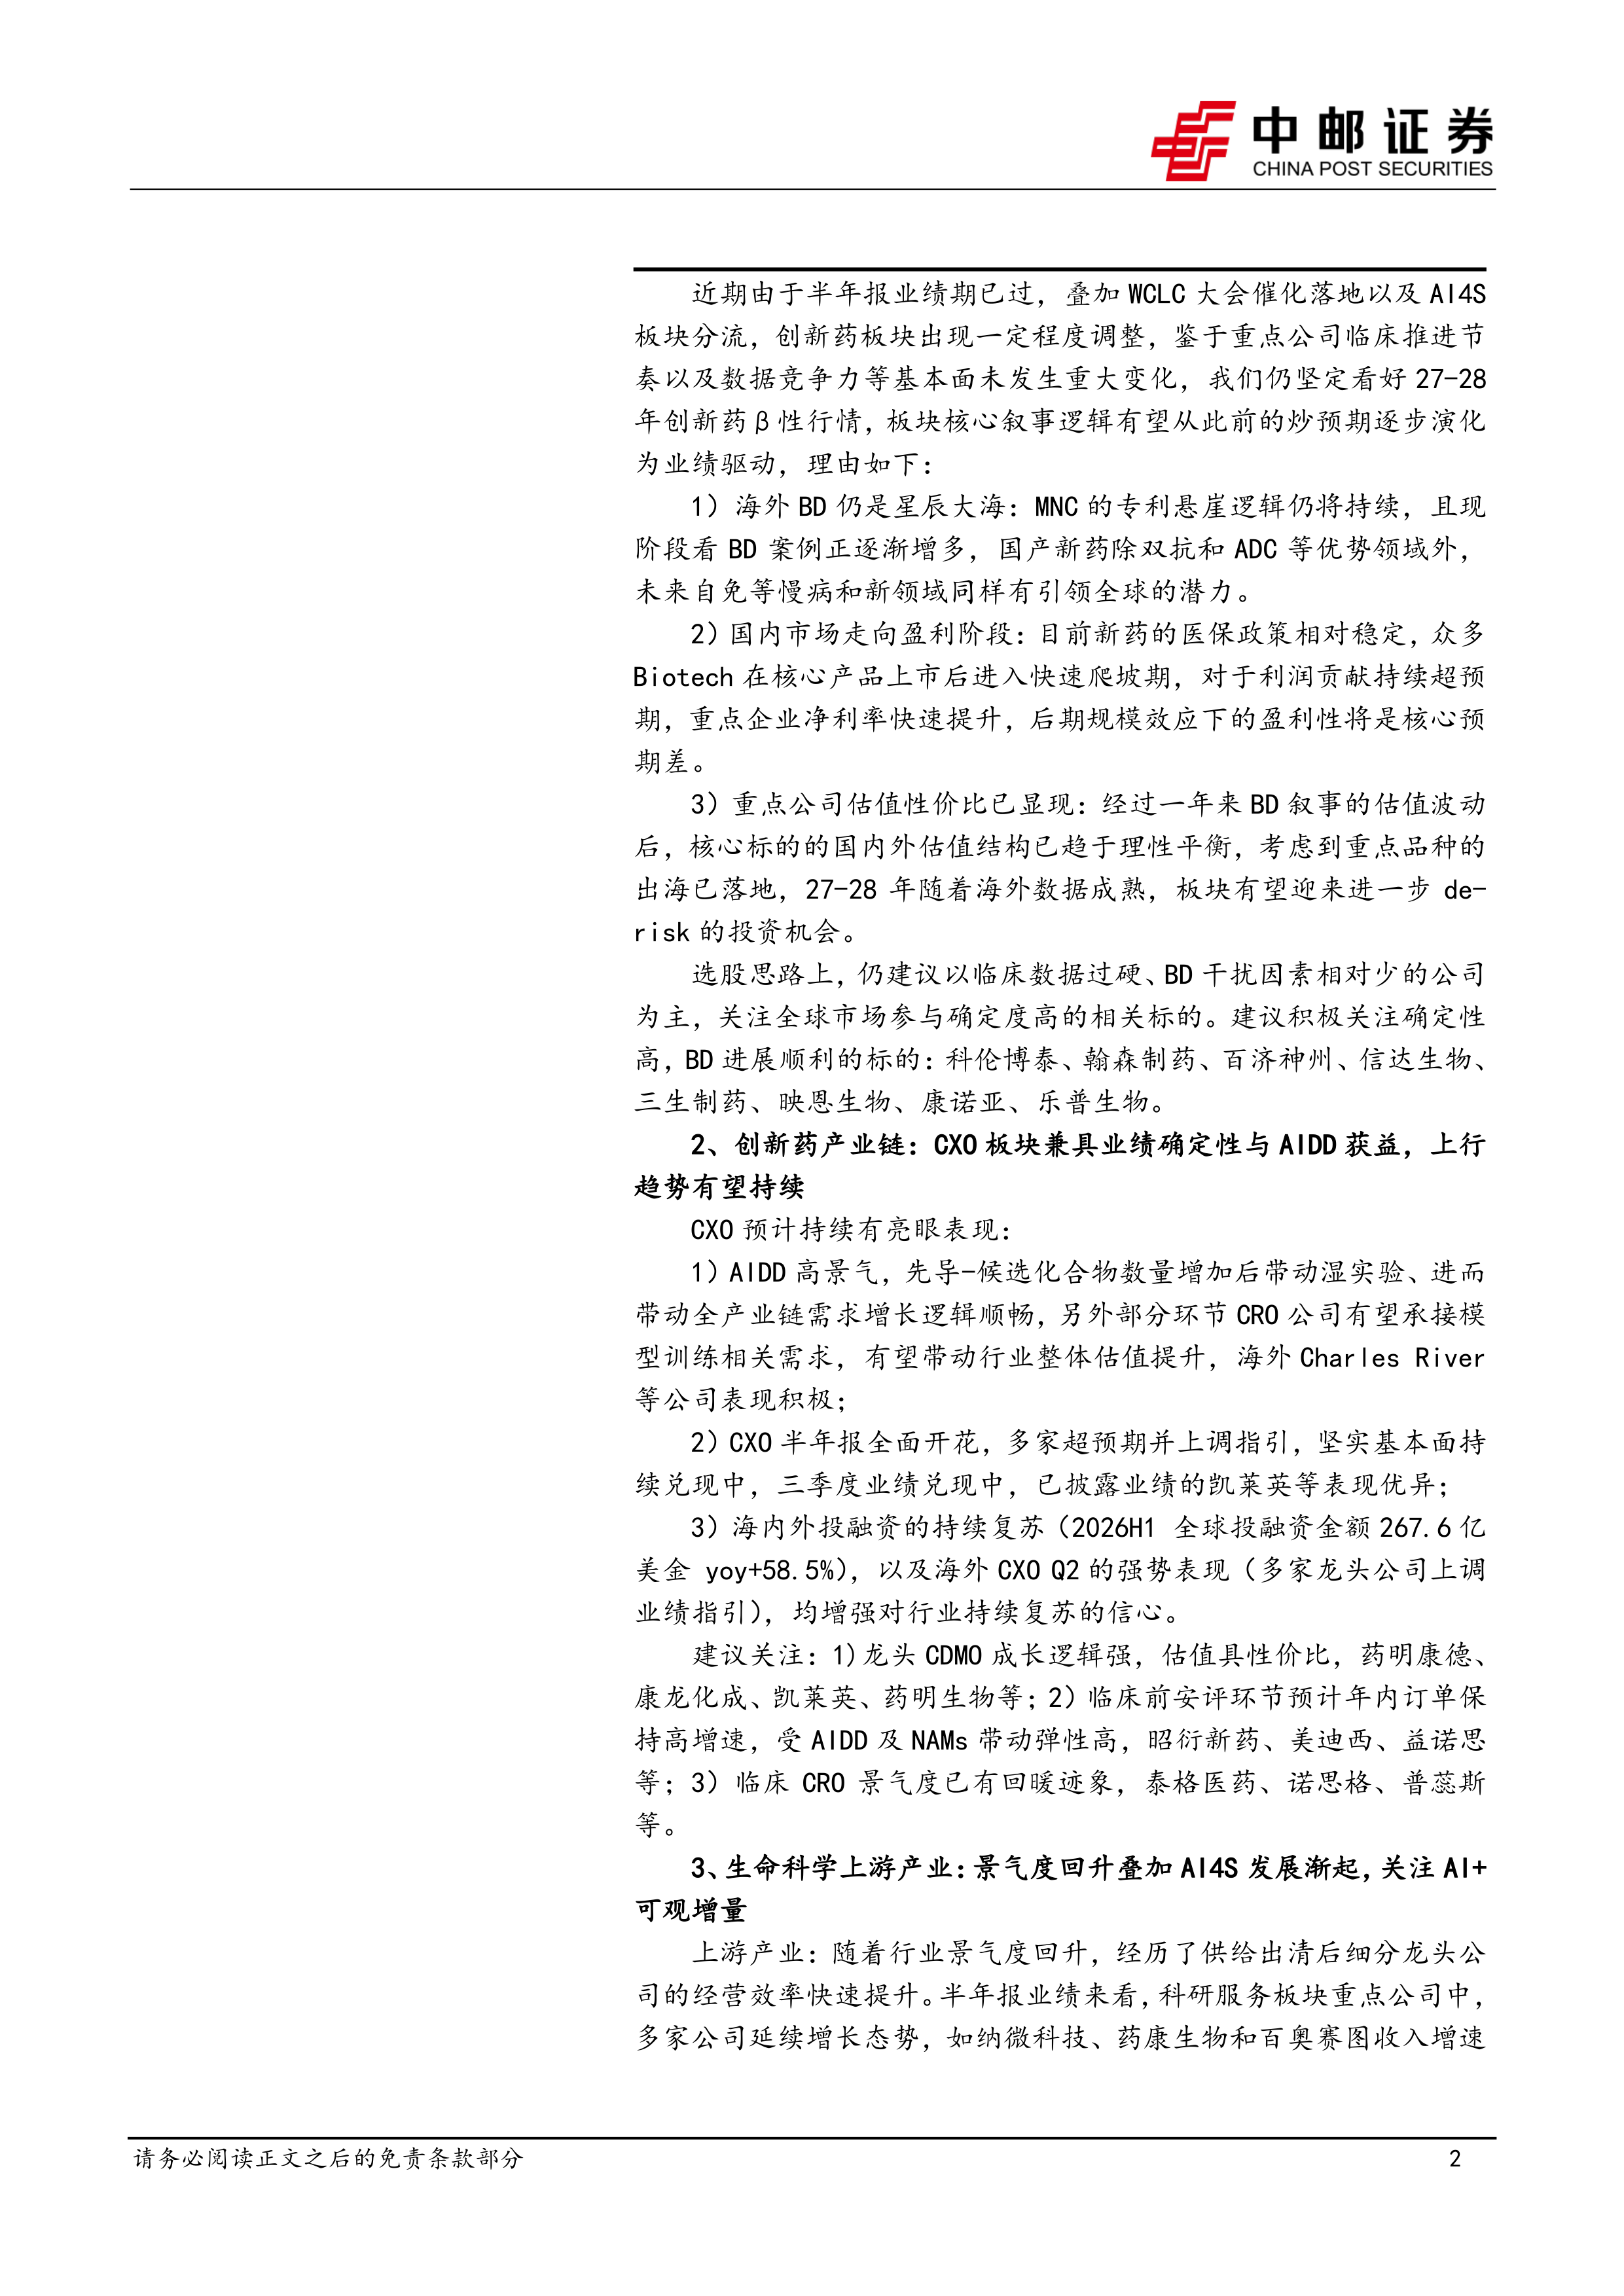
  本周行情回顾

  本周(2026年10月19日-10月23日),A股申万医药生物上涨0.75%,板块整体跑赢沪深300指数2.31pct,跑赢创业板指3.93pct。在申万31个一级子行业中,医药板块周涨跌幅排名为第4位。

  本周申万医药子板块中,医疗设备板块涨跌幅排名第一,上涨5.36%;原料药板块表现相对较差,本周下跌3.37%。

  板块观点更新

  1、创新药板块持续推荐:看好长期发展,关注业绩驱动逻辑近期由于半年报业绩期已过,叠加WCLC大会催化落地以及AI4S板块分流,创新药板块出现一定程度调整,鉴于重点公司临床推进节奏以及数据竞争力等基本面未发生重大变化,我们仍坚定看好27-28年创新药β性行情,板块核心叙事逻辑有望从此前的炒预期逐步演化为业绩驱动,理由如下:

  1)海外BD仍是星辰大海:MNC的专利悬崖逻辑仍将持续,且现阶段看BD案例正逐渐增多,国产新药除双抗和ADC等优势领域外,未来自免等慢病和新领域同样有引领全球的潜力。

  2)国内市场走向盈利阶段:目前新药的医保政策相对稳定,众多Biotech在核心产品上市后进入快速爬坡期,对于利润贡献持续超预期,重点企业净利率快速提升,后期规模效应下的盈利性将是核心预期差。

  3)重点公司估值性价比已显现:经过一年来BD叙事的估值波动后,核心标的的国内外估值结构已趋于理性平衡,考虑到重点品种的出海已落地,27-28年随着海外数据成熟,板块有望迎来进一步de-risk的投资机会。

  选股思路上,仍建议以临床数据过硬、BD干扰因素相对少的公司为主,关注全球市场参与确定度高的相关标的。建议积极关注确定性高,BD进展顺利的标的:科伦博泰、翰森制药、百济神州、信达生物、三生制药、映恩生物、康诺亚、乐普生物。

  2、创新药产业链:CXO板块兼具业绩确定性与AIDD获益,上行趋势有望持续

  CXO预计持续有亮眼表现:

  1)AIDD高景气,先导-候选化合物数量增加后带动湿实验、进而带动全产业链需求增长逻辑顺畅,另外部分环节CRO公司有望承接模型训练相关需求,有望带动行业整体估值提升,海外Charles River等公司表现积极;

  2)CXO半年报全面开花,多家超预期并上调指引,坚实基本面持续兑现中,三季度业绩兑现中,已披露业绩的凯莱英等表现优异;3)海内外投融资的持续复苏(2026H1全球投融资金额267.6亿美金yoy+58.5%),以及海外CXO Q2的强势表现(多家龙头公司上调业绩指引),均增强对行业持续复苏的信心。

  建议关注:1)龙头CDMO成长逻辑强,估值具性价比,药明康德、康龙化成、凯莱英、药明生物等;2)临床前安评环节预计年内订单保持高增速,受AIDD及NAMs带动弹性高,昭衍新药、美迪西、益诺思等;3)临床CRO景气度已有回暖迹象,泰格医药、诺思格、普蕊斯等。

  3、生命科学上游产业:景气度回升叠加AI4S发展渐起,关注AI+可观增量

  上游产业:随着行业景气度回升,经历了供给出清后细分龙头公司的经营效率快速提升。半年报业绩来看,科研服务板块重点公司中,多家公司延续增长态势,如纳微科技、药康生物和百奥赛图收入增速均超过20%,同时利润增速显著高于收入增速。扣非净利率上看,多数公司相较于25年均有显著提升,纳微科技、药康生物和百奥赛图26H1净利率水平领先,均达20%以上。随着需求端回暖带来的产能利用率回升,叠加上游产业链出海收入比重提升,看好收入利润持续高增表现。

  我们仍看好科研服务板块后续投资机会,尤其是行业壁垒较高、自身具备较强竞争优势的细分龙头,主要基于1)国内外医药行业景气度逐步恢复,将逐步传导至上游科研服务的需求端;2)下行周期中行业洗牌基本完成,利润率已深度调整,未来需求回暖利润修复弹性大;3)产业逻辑仍在,行业创新发展加速,双多抗/mRNA疫苗/AI+等新的商业化需求带来前端订单放量的空间可观。

  AI4S链条梳理来看,AI+模型对于湿试验需求的确定性大:其在生物学领域的潜力释放,依赖产出大量全新实验数据,这会为数据瓶颈环节对应的工具栈带来长期利好。建议关注:1)AIDD平台:英矽智能、晶泰控股、剂泰科技;2)蛋白合成表达及检测:金斯瑞、Twist、义翘神州、百普赛斯、近岸蛋白、维亚生物;3)动物模型验证:百奥赛图、药康生物、南模生物。4)试剂:阿拉丁、皓元医药、毕得医药、诺唯赞;5)蛋白表达及纯化:奥浦迈、纳微科技、赛分科技、汉邦科技;6)测序工具和服务:华大智造、华大基因、诺禾致源。

  4、医疗器械:AI for Science有望带动上游设备及耗材需求量提升

  我们认为,部分上游设备及耗材公司有望受益于AI for Science高景气,传导链为数据生成—湿实验验证—工艺开发—商业化生产。其中,华大智造凭借基因测序、单细胞与空间组学、实验室自动化平台,能够为AI模型训练、靶点发现和药物研发提供高质量数据,是AI4S产业发展最直接受益标的;海尔生物、昌红科技和洁特生物主要通过样本管理、智慧实验室及生命科学耗材,间接受益于湿实验数量提升;纳微科技、赛分科技受益于AI发现的候选药物进入工艺开发、临床及商业化阶段,拉动层析纯化产品需求;东富龙、楚天科技处于生产扩建与药品包装环节,兑现周期相对较长。从受益程度看,华大智造优先级最高,海尔生物、昌红科技、洁特生物、纳微科技、赛分科技属于二阶受益,制药装备企业适合作为中长期产业受益进行配置。

  风险提示:

  研发进度不及预期风险;市场竞争加剧风险;地缘政治风险;政策降价压力超预期风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 19
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中邮证券有限责任公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3