2025中国医药研发创新与营销创新峰会
高毛利原料药放量,减重管线兑现提速

高毛利原料药放量,减重管线兑现提速

研报

高毛利原料药放量,减重管线兑现提速

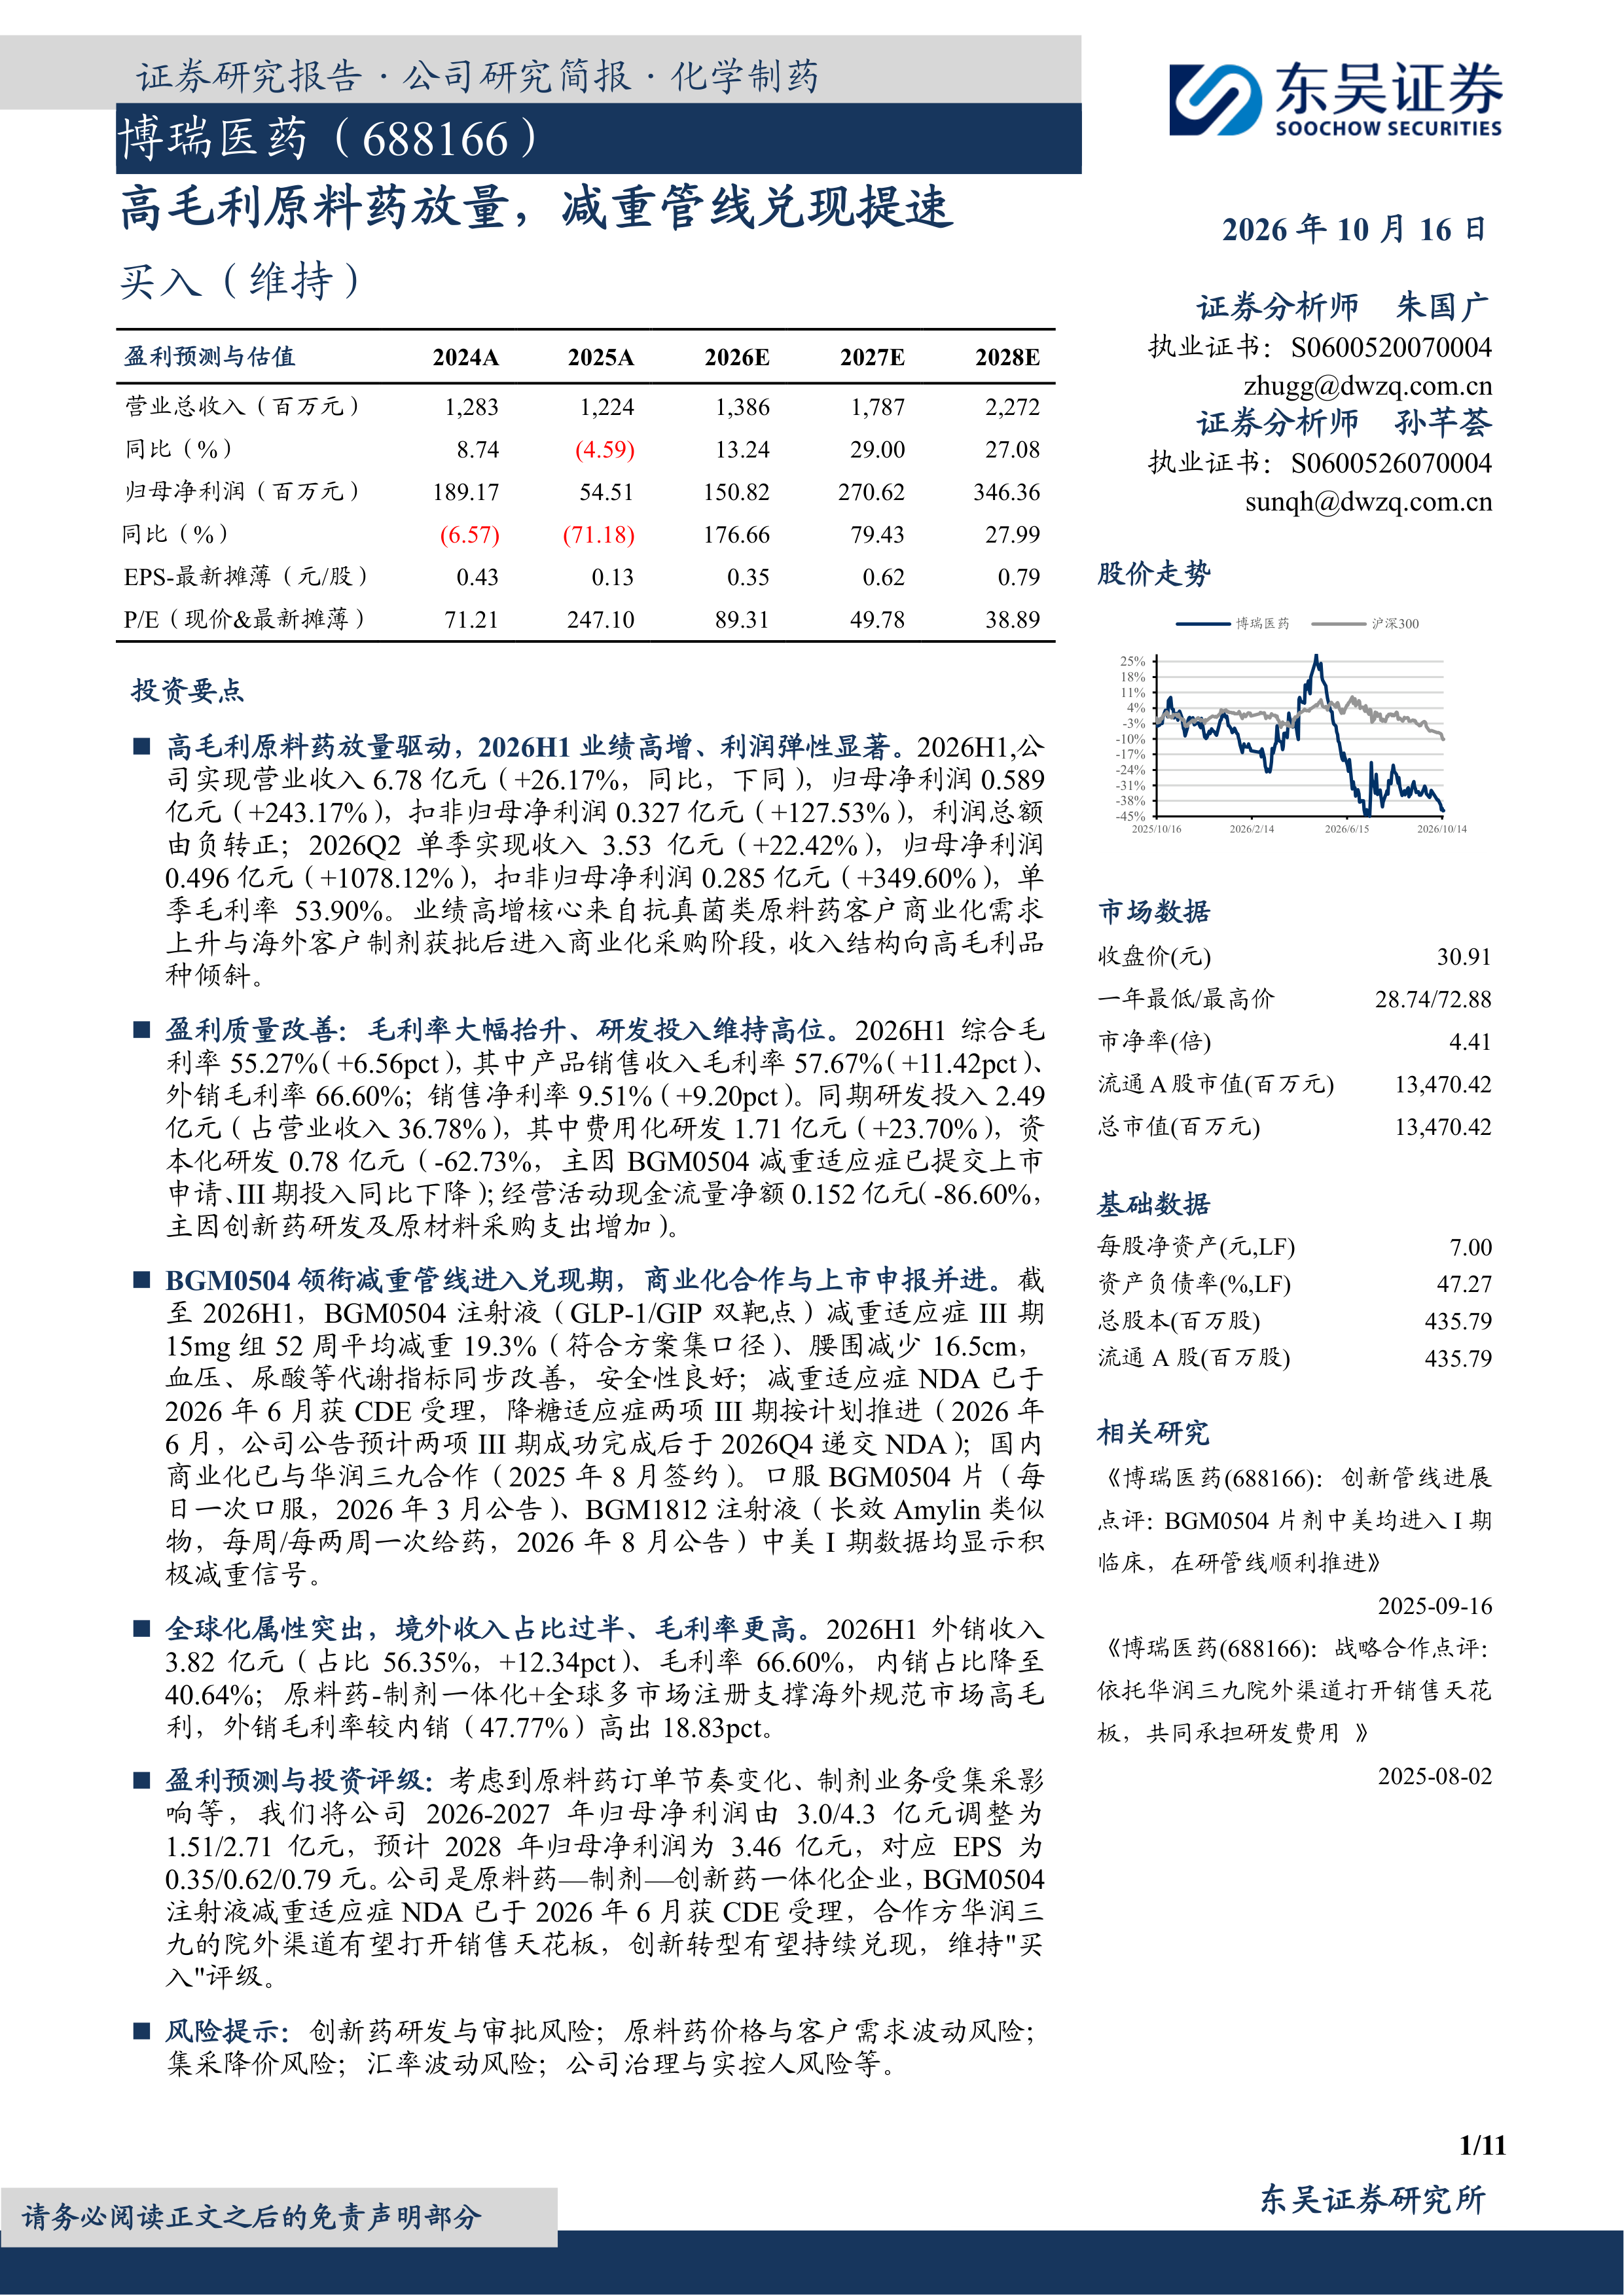
  博瑞医药(688166)   投资要点   高毛利原料药放量驱动,2026H1业绩高增、利润弹性显著。2026H1,公司实现营业收入6.78亿元(+26.17%,同比,下同),归母净利润0.589亿元(+243.17%),扣非归母净利润0.327亿元(+127.53%),利润总额由负转正;2026Q2单季实现收入3.53亿元(+22.42%),归母净利润0.496亿元(+1078.12%),扣非归母净利润0.285亿元(+349.60%),单季毛利率53.90%。业绩高增核心来自抗真菌类原料药客户商业化需求上升与海外客户制剂获批后进入商业化采购阶段,收入结构向高毛利品种倾斜。   盈利质量改善:毛利率大幅抬升、研发投入维持高位。2026H1综合毛利率55.27%(+6.56pct),其中产品销售收入毛利率57.67%(+11.42pct)、外销毛利率66.60%;销售净利率9.51%(+9.20pct)。同期研发投入2.49亿元(占营业收入36.78%),其中费用化研发1.71亿元(+23.70%),资本化研发0.78亿元(-62.73%,主因BGM0504减重适应症已提交上市申请、III期投入同比下降);经营活动现金流量净额0.152亿元(-86.60%,主因创新药研发及原材料采购支出增加)。   BGM0504领衔减重管线进入兑现期,商业化合作与上市申报并进。截至2026H1,BGM0504注射液(GLP-1/GIP双靶点)减重适应症III期15mg组52周平均减重19.3%(符合方案集口径)、腰围减少16.5cm,血压、尿酸等代谢指标同步改善,安全性良好;减重适应症NDA已于2026年6月获CDE受理,降糖适应症两项III期按计划推进(2026年6月,公司公告预计两项III期成功完成后于2026Q4递交NDA);国内商业化已与华润三九合作(2025年8月签约)。口服BGM0504片(每日一次口服,2026年3月公告)、BGM1812注射液(长效Amylin类似物,每周/每两周一次给药,2026年8月公告)中美I期数据均显示积极减重信号。   全球化属性突出,境外收入占比过半、毛利率更高。2026H1外销收入3.82亿元(占比56.35%,+12.34pct)、毛利率66.60%,内销占比降至40.64%;原料药-制剂一体化+全球多市场注册支撑海外规范市场高毛利,外销毛利率较内销(47.77%)高出18.83pct。   盈利预测与投资评级:考虑到原料药订单节奏变化、制剂业务受集采影响等,我们将公司2026-2027年归母净利润由3.0/4.3亿元调整为1.51/2.71亿元,预计2028年归母净利润为3.46亿元,对应EPS为0.35/0.62/0.79元。公司是原料药—制剂—创新药一体化企业,BGM0504注射液减重适应症NDA已于2026年6月获CDE受理,合作方华润三九的院外渠道有望打开销售天花板,创新转型有望持续兑现,维持"买入"评级。   风险提示:创新药研发与审批风险;原料药价格与客户需求波动风险;集采降价风险;汇率波动风险;公司治理与实控人风险等。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2398 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-10-17

  • 页数:

    11页

下载全文
定制咨询
报告内容
报告摘要

  博瑞医药(688166)

  投资要点

  高毛利原料药放量驱动,2026H1业绩高增、利润弹性显著。2026H1,公司实现营业收入6.78亿元(+26.17%,同比,下同),归母净利润0.589亿元(+243.17%),扣非归母净利润0.327亿元(+127.53%),利润总额由负转正;2026Q2单季实现收入3.53亿元(+22.42%),归母净利润0.496亿元(+1078.12%),扣非归母净利润0.285亿元(+349.60%),单季毛利率53.90%。业绩高增核心来自抗真菌类原料药客户商业化需求上升与海外客户制剂获批后进入商业化采购阶段,收入结构向高毛利品种倾斜。

  盈利质量改善:毛利率大幅抬升、研发投入维持高位。2026H1综合毛利率55.27%(+6.56pct),其中产品销售收入毛利率57.67%(+11.42pct)、外销毛利率66.60%;销售净利率9.51%(+9.20pct)。同期研发投入2.49亿元(占营业收入36.78%),其中费用化研发1.71亿元(+23.70%),资本化研发0.78亿元(-62.73%,主因BGM0504减重适应症已提交上市申请、III期投入同比下降);经营活动现金流量净额0.152亿元(-86.60%,主因创新药研发及原材料采购支出增加)。

  BGM0504领衔减重管线进入兑现期,商业化合作与上市申报并进。截至2026H1,BGM0504注射液(GLP-1/GIP双靶点)减重适应症III期15mg组52周平均减重19.3%(符合方案集口径)、腰围减少16.5cm,血压、尿酸等代谢指标同步改善,安全性良好;减重适应症NDA已于2026年6月获CDE受理,降糖适应症两项III期按计划推进(2026年6月,公司公告预计两项III期成功完成后于2026Q4递交NDA);国内商业化已与华润三九合作(2025年8月签约)。口服BGM0504片(每日一次口服,2026年3月公告)、BGM1812注射液(长效Amylin类似物,每周/每两周一次给药,2026年8月公告)中美I期数据均显示积极减重信号。

  全球化属性突出,境外收入占比过半、毛利率更高。2026H1外销收入3.82亿元(占比56.35%,+12.34pct)、毛利率66.60%,内销占比降至40.64%;原料药-制剂一体化+全球多市场注册支撑海外规范市场高毛利,外销毛利率较内销(47.77%)高出18.83pct。

  盈利预测与投资评级:考虑到原料药订单节奏变化、制剂业务受集采影响等,我们将公司2026-2027年归母净利润由3.0/4.3亿元调整为1.51/2.71亿元,预计2028年归母净利润为3.46亿元,对应EPS为0.35/0.62/0.79元。公司是原料药—制剂—创新药一体化企业,BGM0504注射液减重适应症NDA已于2026年6月获CDE受理,合作方华润三九的院外渠道有望打开销售天花板,创新转型有望持续兑现,维持"买入"评级。

  风险提示:创新药研发与审批风险;原料药价格与客户需求波动风险;集采降价风险;汇率波动风险;公司治理与实控人风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 11
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3