2025中国医药研发创新与营销创新峰会
医药行业:ESMO 2026前瞻:完整数据落地,看获益纵深

医药行业:ESMO 2026前瞻:完整数据落地,看获益纵深

研报

医药行业:ESMO 2026前瞻:完整数据落地,看获益纵深

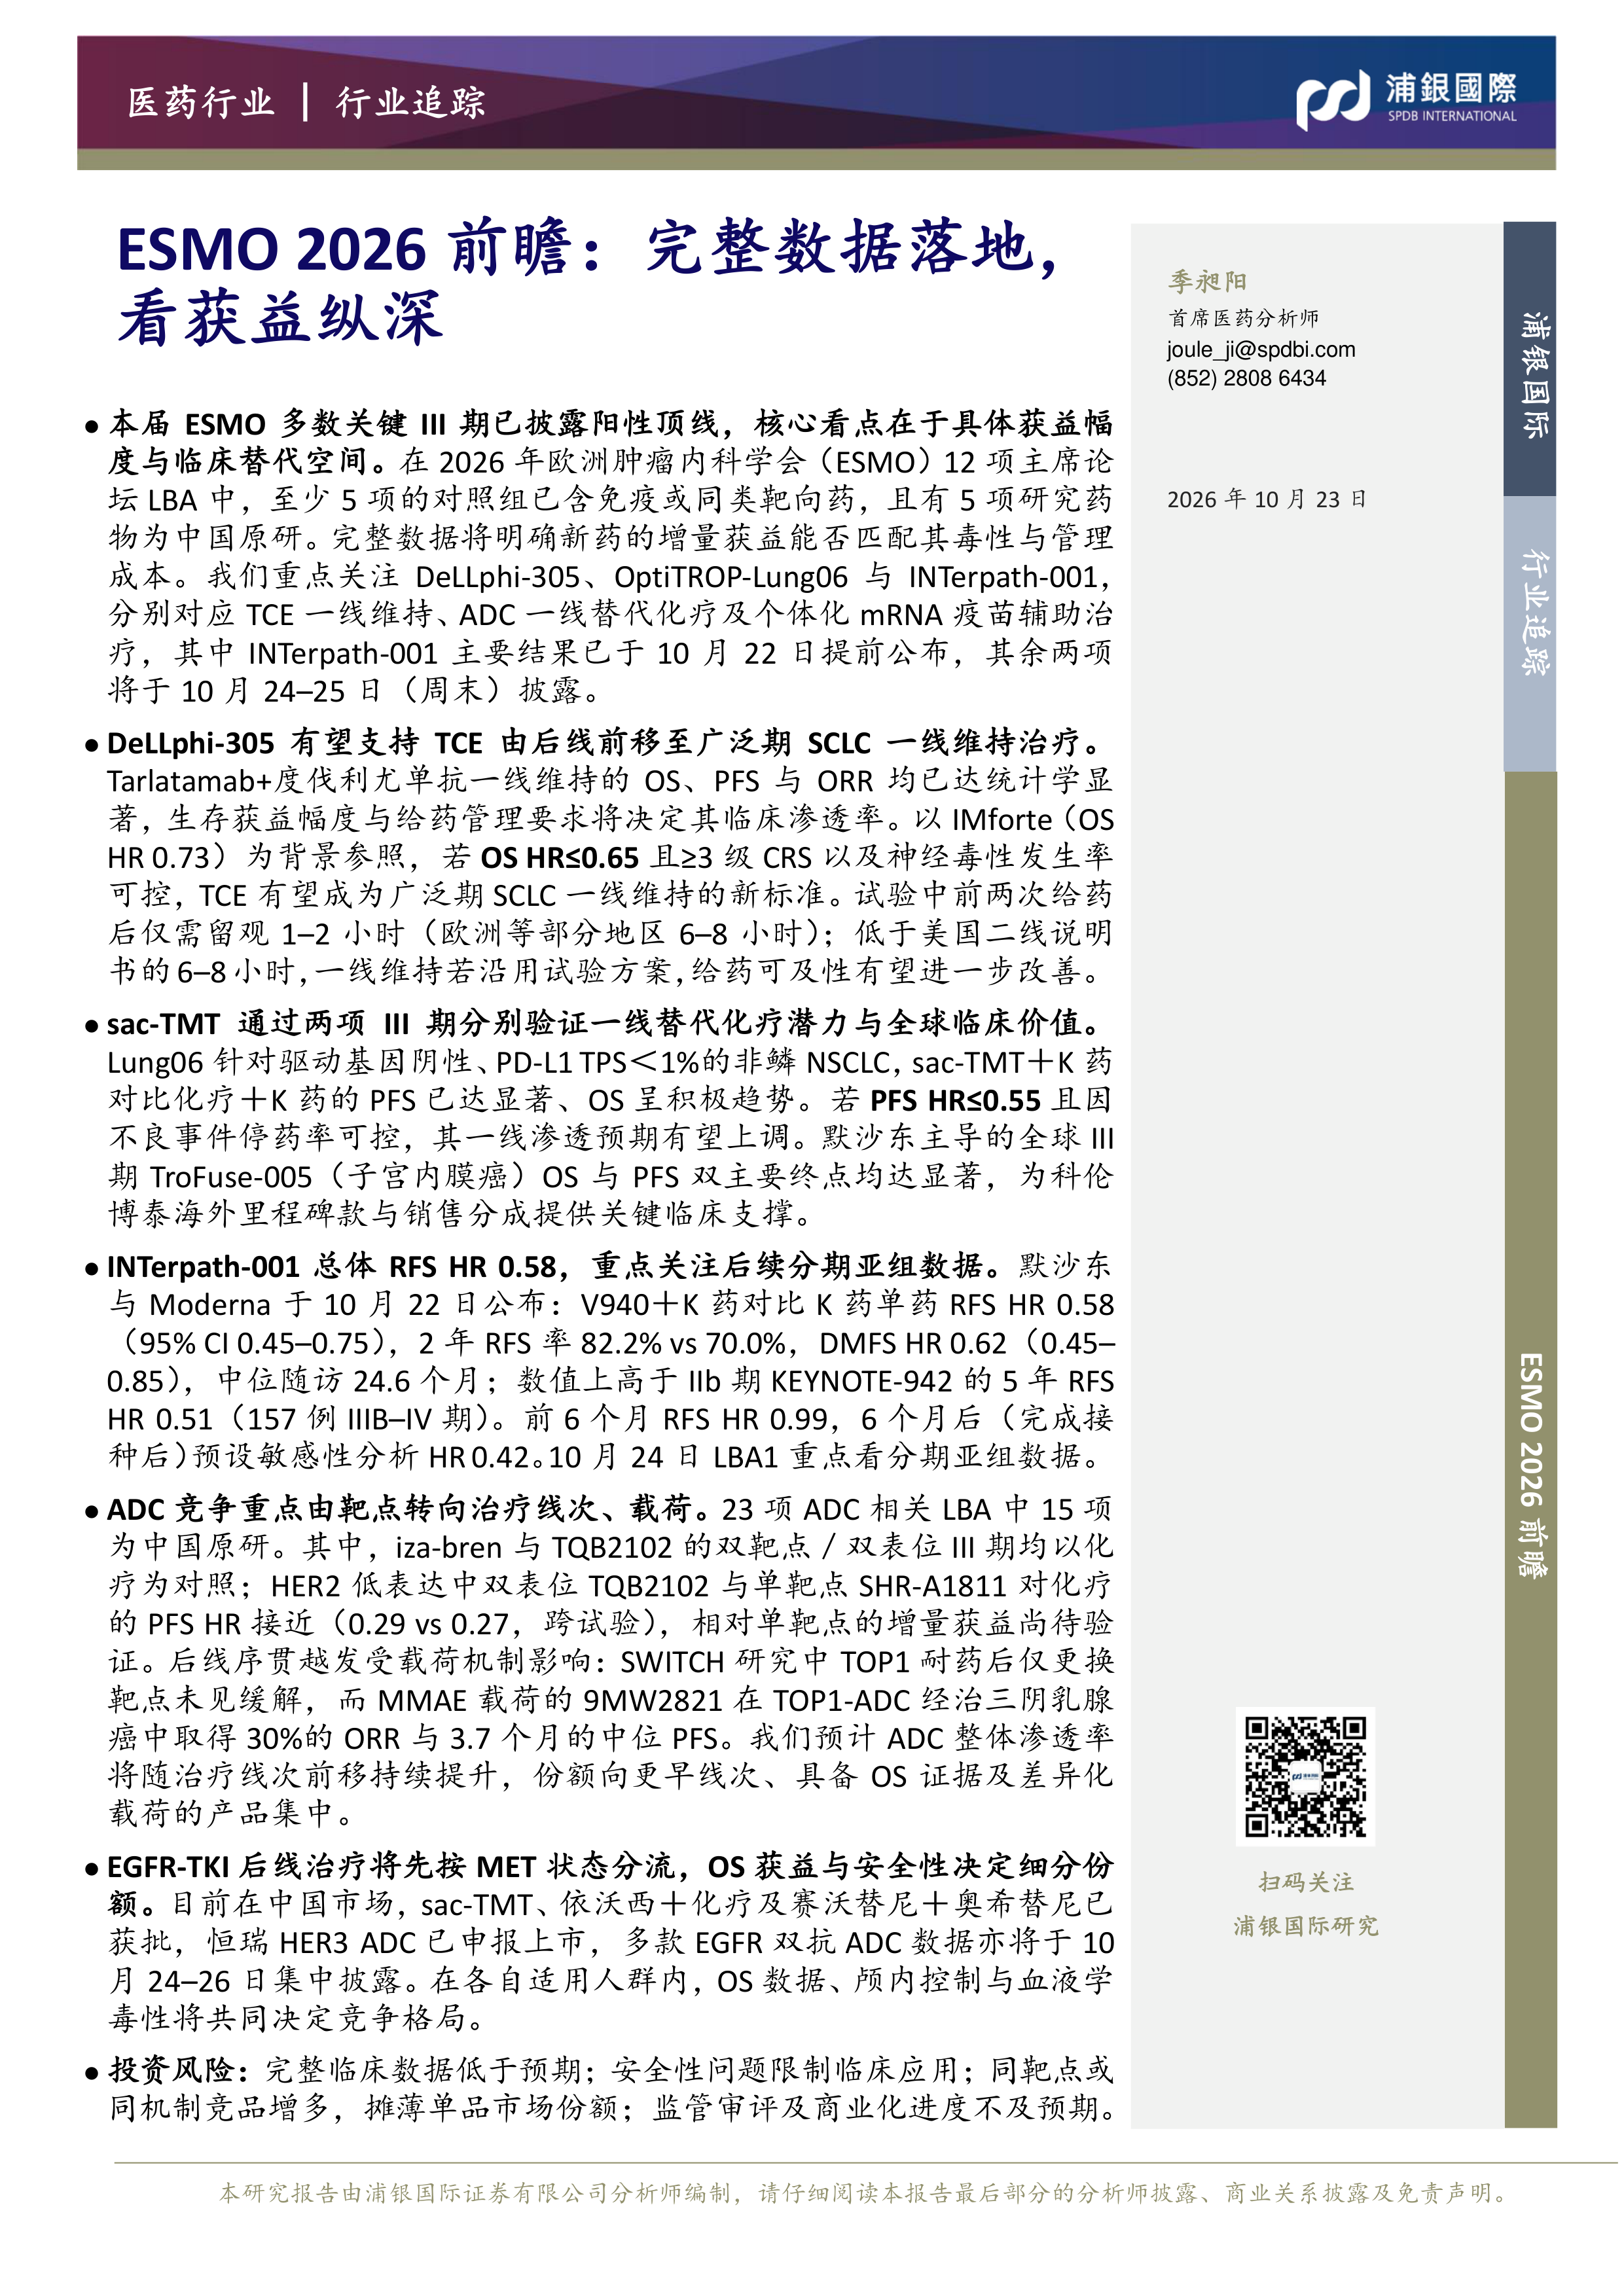
  本届ESMO多数关键III期已披露阳性顶线,核心看点在于具体获益幅度与临床替代空间。在2026年欧洲肿瘤内科学会(ESMO)12项主席论坛LBA中,至少5项的对照组已含免疫或同类靶向药,且有5项研究药物为中国原研。完整数据将明确新药的增量获益能否匹配其毒性与管理成本。我们重点关注DeLLphi-305、OptiTROP-Lung06与INTerpath-001,分别对应TCE一线维持、ADC一线替代化疗及个体化mRNA疫苗辅助治疗,其中INTerpath-001主要结果已于10月22日提前公布,其余两项将于10月24–25日(周末)披露。   DeLLphi-305有望支持TCE由后线前移至广泛期SCLC一线维持治疗。Tarlatamab+度伐利尤单抗一线维持的OS、PFS与ORR均已达统计学显著,生存获益幅度与给药管理要求将决定其临床渗透率。以IMforte(OSHR0.73)为背景参照,若OSHR≤0.65且≥3级CRS以及神经毒性发生率可控,TCE有望成为广泛期SCLC一线维持的新标准。试验中前两次给药后仅需留观1–2小时(欧洲等部分地区6–8小时);低于美国二线说明书的6–8小时,一线维持若沿用试验方案,给药可及性有望进一步改善。   sac-TMT通过两项III期分别验证一线替代化疗潜力与全球临床价值。Lung06针对驱动基因阴性、PD-L1TPS<1%的非鳞NSCLC,sac-TMT+K药对比化疗+K药的PFS已达显著、OS呈积极趋势。若PFSHR≤0.55且因不良事件停药率可控,其一线渗透预期有望上调。默沙东主导的全球III期TroFuse-005(子宫内膜癌)OS与PFS双主要终点均达显著,为科伦博泰海外里程碑款与销售分成提供关键临床支撑。   INTerpath-001总体RFSHR0.58,重点关注后续分期亚组数据。默沙东与Moderna于10月22日公布:V940+K药对比K药单药RFSHR0.58(95%CI0.45–0.75),2年RFS率82.2%vs70.0%,DMFSHR0.62(0.45–0.85),中位随访24.6个月;数值上高于IIb期KEYNOTE-942的5年RFSHR0.51(157例IIIB–IV期)。前6个月RFSHR0.99,6个月后(完成接种后)预设敏感性分析HR0.42。10月24日LBA1重点看分期亚组数据。   ADC竞争重点由靶点转向治疗线次、载荷。23项ADC相关LBA中15项为中国原研。其中,iza-bren与TQB2102的双靶点/双表位III期均以化疗为对照;HER2低表达中双表位TQB2102与单靶点SHR-A1811对化疗的PFSHR接近(0.29vs0.27,跨试验),相对单靶点的增量获益尚待验证。后线序贯越发受载荷机制影响:SWITCH研究中TOP1耐药后仅更换靶点未见缓解,而MMAE载荷的9MW2821在TOP1-ADC经治三阴乳腺癌中取得30%的ORR与3.7个月的中位PFS。我们预计ADC整体渗透率将随治疗线次前移持续提升,份额向更早线次、具备OS证据及差异化载荷的产品集中。   EGFR-TKI后线治疗将先按MET状态分流,OS获益与安全性决定细分份额。目前在中国市场,sac-TMT、依沃西+化疗及赛沃替尼+奥希替尼已获批,恒瑞HER3ADC已申报上市,多款EGFR双抗ADC数据亦将于10月24–26日集中披露。在各自适用人群内,OS数据、颅内控制与血液学毒性将共同决定竞争格局。   投资风险:完整临床数据低于预期;安全性问题限制临床应用;同靶点或同机制竞品增多,摊薄单品市场份额;监管审评及商业化进度不及预期。

报告标签:
  • 化学制药
报告专题:
  • 下载次数:

    2732 次

  • 发布机构:

    浦银国际证券有限公司

  • 发布日期:

    2026-10-23

  • 页数:

    7页

下载全文
定制咨询
报告内容
报告摘要

  本届ESMO多数关键III期已披露阳性顶线,核心看点在于具体获益幅度与临床替代空间。在2026年欧洲肿瘤内科学会(ESMO)12项主席论坛LBA中,至少5项的对照组已含免疫或同类靶向药,且有5项研究药物为中国原研。完整数据将明确新药的增量获益能否匹配其毒性与管理成本。我们重点关注DeLLphi-305、OptiTROP-Lung06与INTerpath-001,分别对应TCE一线维持、ADC一线替代化疗及个体化mRNA疫苗辅助治疗,其中INTerpath-001主要结果已于10月22日提前公布,其余两项将于10月24–25日(周末)披露。

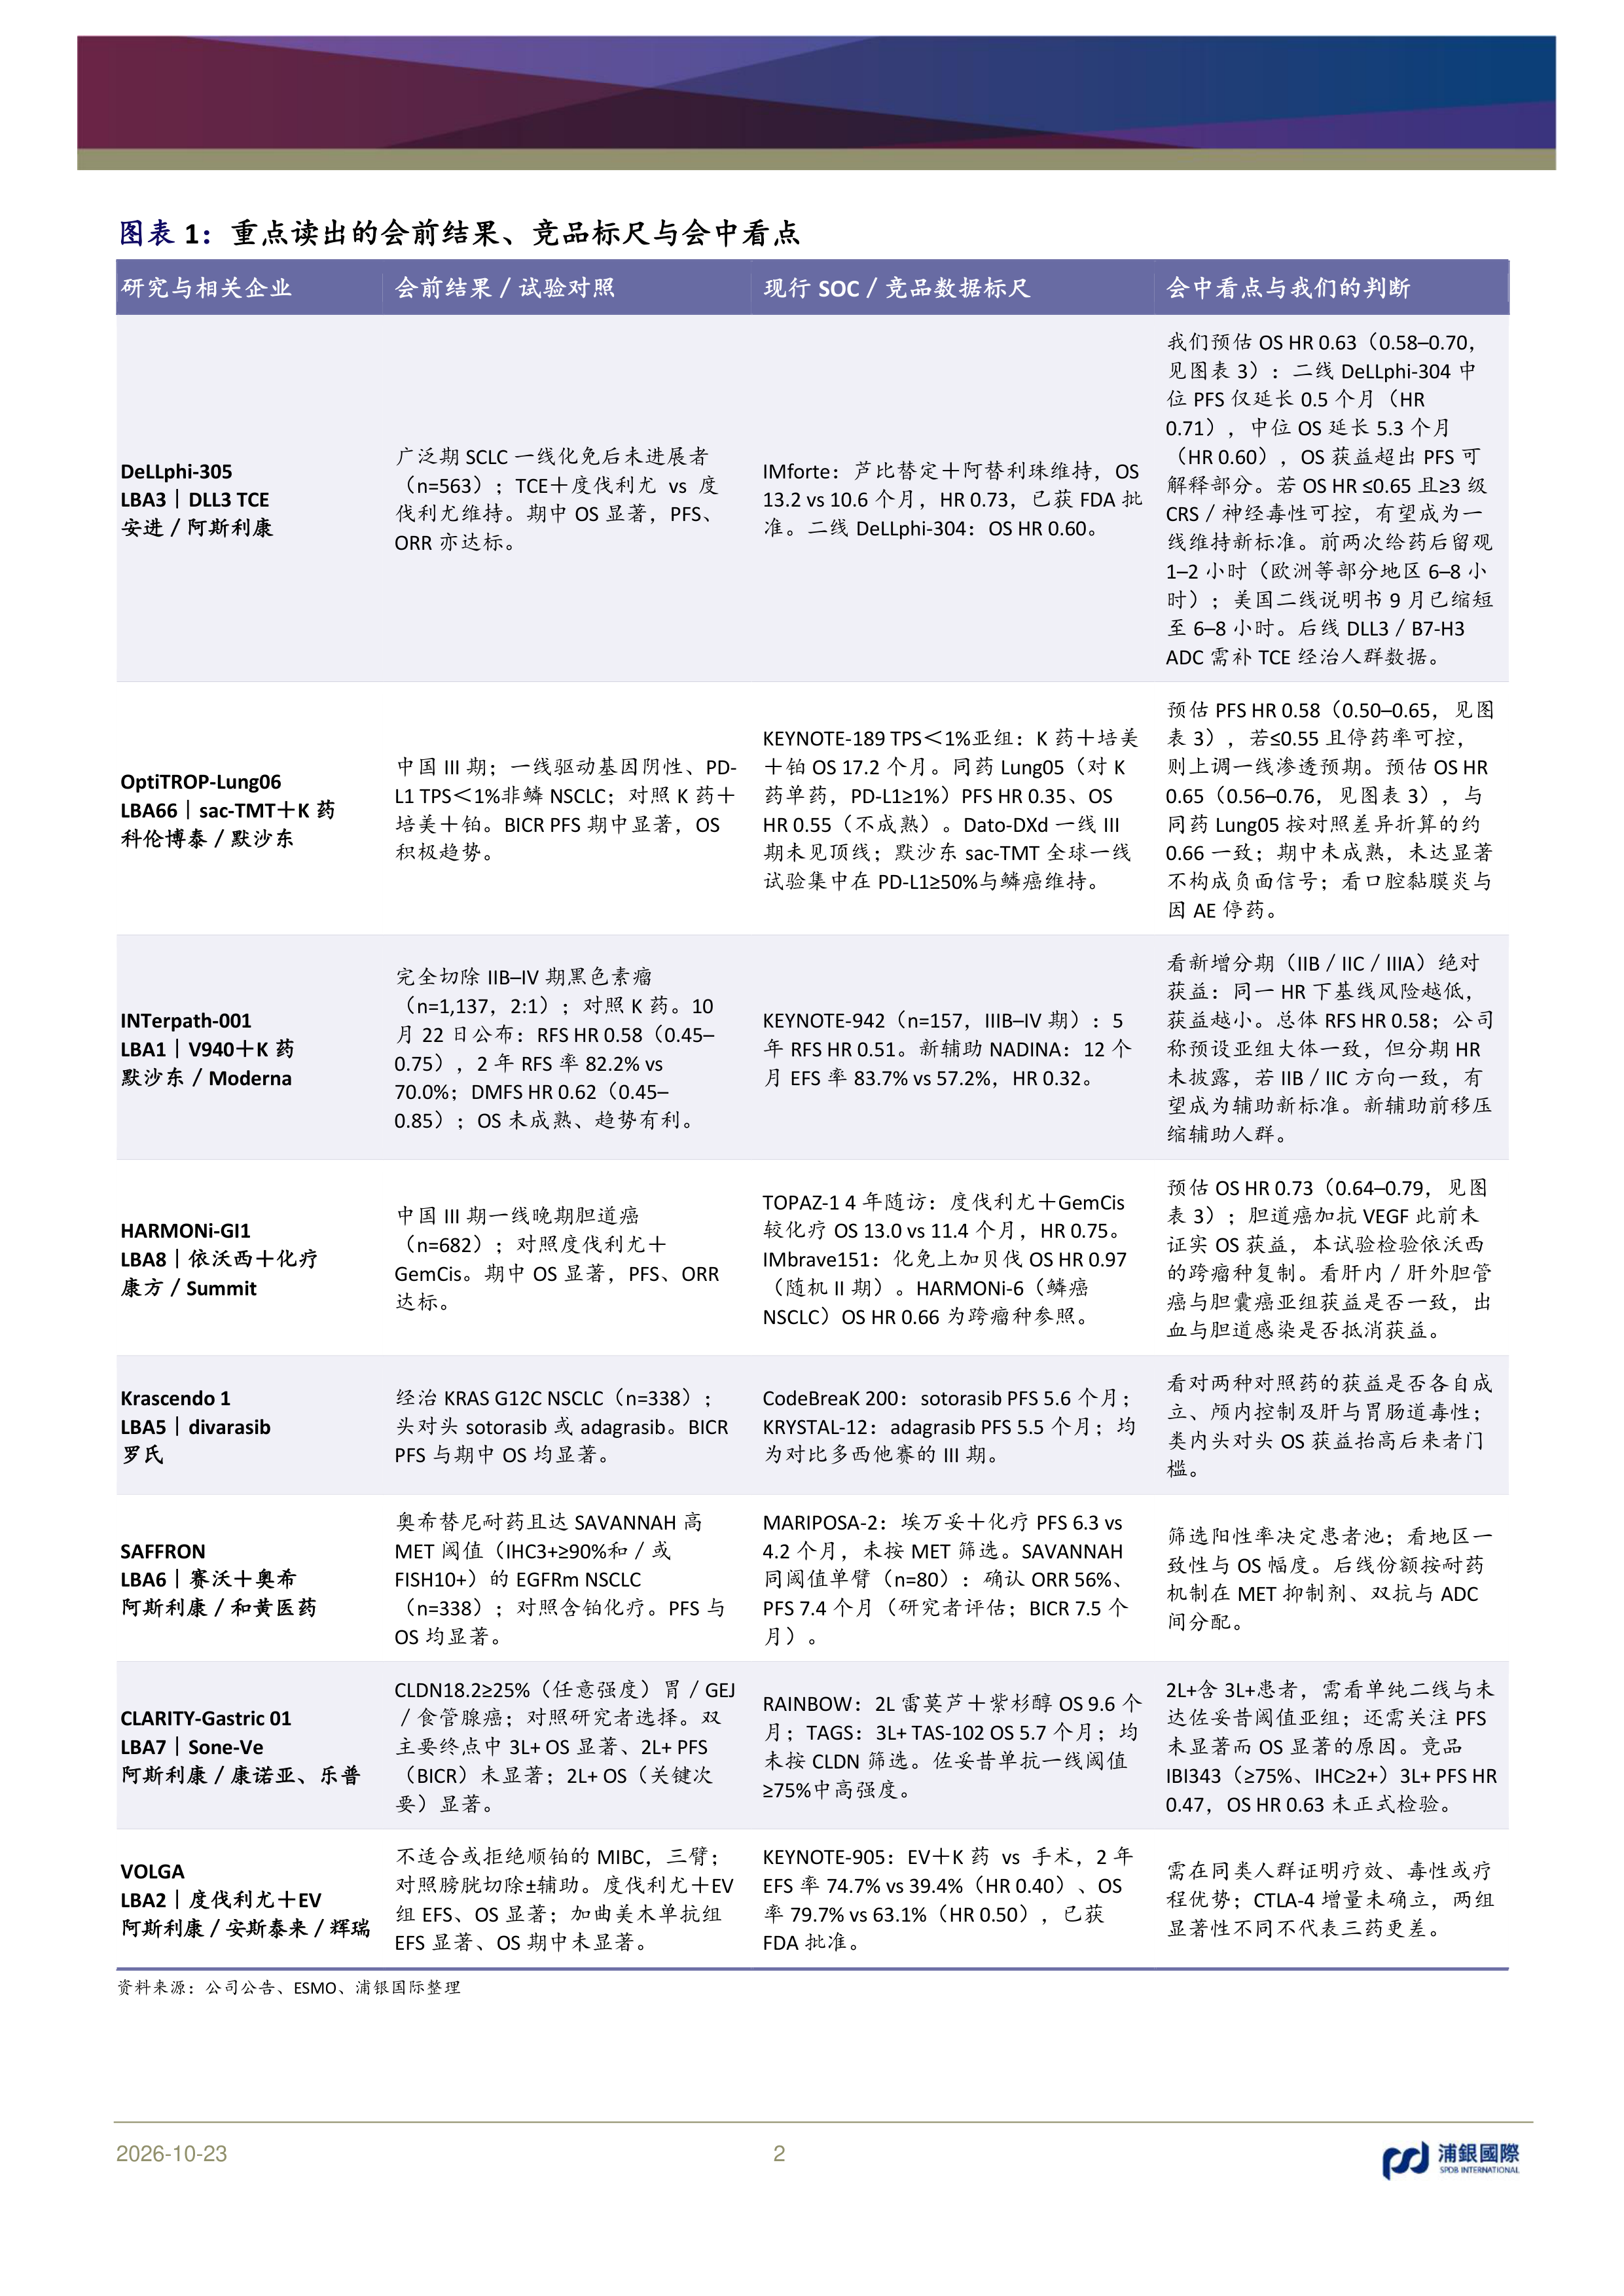
  DeLLphi-305有望支持TCE由后线前移至广泛期SCLC一线维持治疗。Tarlatamab+度伐利尤单抗一线维持的OS、PFS与ORR均已达统计学显著,生存获益幅度与给药管理要求将决定其临床渗透率。以IMforte(OSHR0.73)为背景参照,若OSHR≤0.65且≥3级CRS以及神经毒性发生率可控,TCE有望成为广泛期SCLC一线维持的新标准。试验中前两次给药后仅需留观1–2小时(欧洲等部分地区6–8小时);低于美国二线说明书的6–8小时,一线维持若沿用试验方案,给药可及性有望进一步改善。

  sac-TMT通过两项III期分别验证一线替代化疗潜力与全球临床价值。Lung06针对驱动基因阴性、PD-L1TPS<1%的非鳞NSCLC,sac-TMT+K药对比化疗+K药的PFS已达显著、OS呈积极趋势。若PFSHR≤0.55且因不良事件停药率可控,其一线渗透预期有望上调。默沙东主导的全球III期TroFuse-005(子宫内膜癌)OS与PFS双主要终点均达显著,为科伦博泰海外里程碑款与销售分成提供关键临床支撑。

  INTerpath-001总体RFSHR0.58,重点关注后续分期亚组数据。默沙东与Moderna于10月22日公布:V940+K药对比K药单药RFSHR0.58(95%CI0.45–0.75),2年RFS率82.2%vs70.0%,DMFSHR0.62(0.45–0.85),中位随访24.6个月;数值上高于IIb期KEYNOTE-942的5年RFSHR0.51(157例IIIB–IV期)。前6个月RFSHR0.99,6个月后(完成接种后)预设敏感性分析HR0.42。10月24日LBA1重点看分期亚组数据。

  ADC竞争重点由靶点转向治疗线次、载荷。23项ADC相关LBA中15项为中国原研。其中,iza-bren与TQB2102的双靶点/双表位III期均以化疗为对照;HER2低表达中双表位TQB2102与单靶点SHR-A1811对化疗的PFSHR接近(0.29vs0.27,跨试验),相对单靶点的增量获益尚待验证。后线序贯越发受载荷机制影响:SWITCH研究中TOP1耐药后仅更换靶点未见缓解,而MMAE载荷的9MW2821在TOP1-ADC经治三阴乳腺癌中取得30%的ORR与3.7个月的中位PFS。我们预计ADC整体渗透率将随治疗线次前移持续提升,份额向更早线次、具备OS证据及差异化载荷的产品集中。

  EGFR-TKI后线治疗将先按MET状态分流,OS获益与安全性决定细分份额。目前在中国市场,sac-TMT、依沃西+化疗及赛沃替尼+奥希替尼已获批,恒瑞HER3ADC已申报上市,多款EGFR双抗ADC数据亦将于10月24–26日集中披露。在各自适用人群内,OS数据、颅内控制与血液学毒性将共同决定竞争格局。

  投资风险:完整临床数据低于预期;安全性问题限制临床应用;同靶点或同机制竞品增多,摊薄单品市场份额;监管审评及商业化进度不及预期。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 7
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
浦银国际证券有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3