2025中国医药研发创新与营销创新峰会
医药行业跟踪报告:中国创新B7-H3 ADC重塑小细胞肺癌二线治疗格局

医药行业跟踪报告:中国创新B7-H3 ADC重塑小细胞肺癌二线治疗格局

研报

医药行业跟踪报告:中国创新B7-H3 ADC重塑小细胞肺癌二线治疗格局

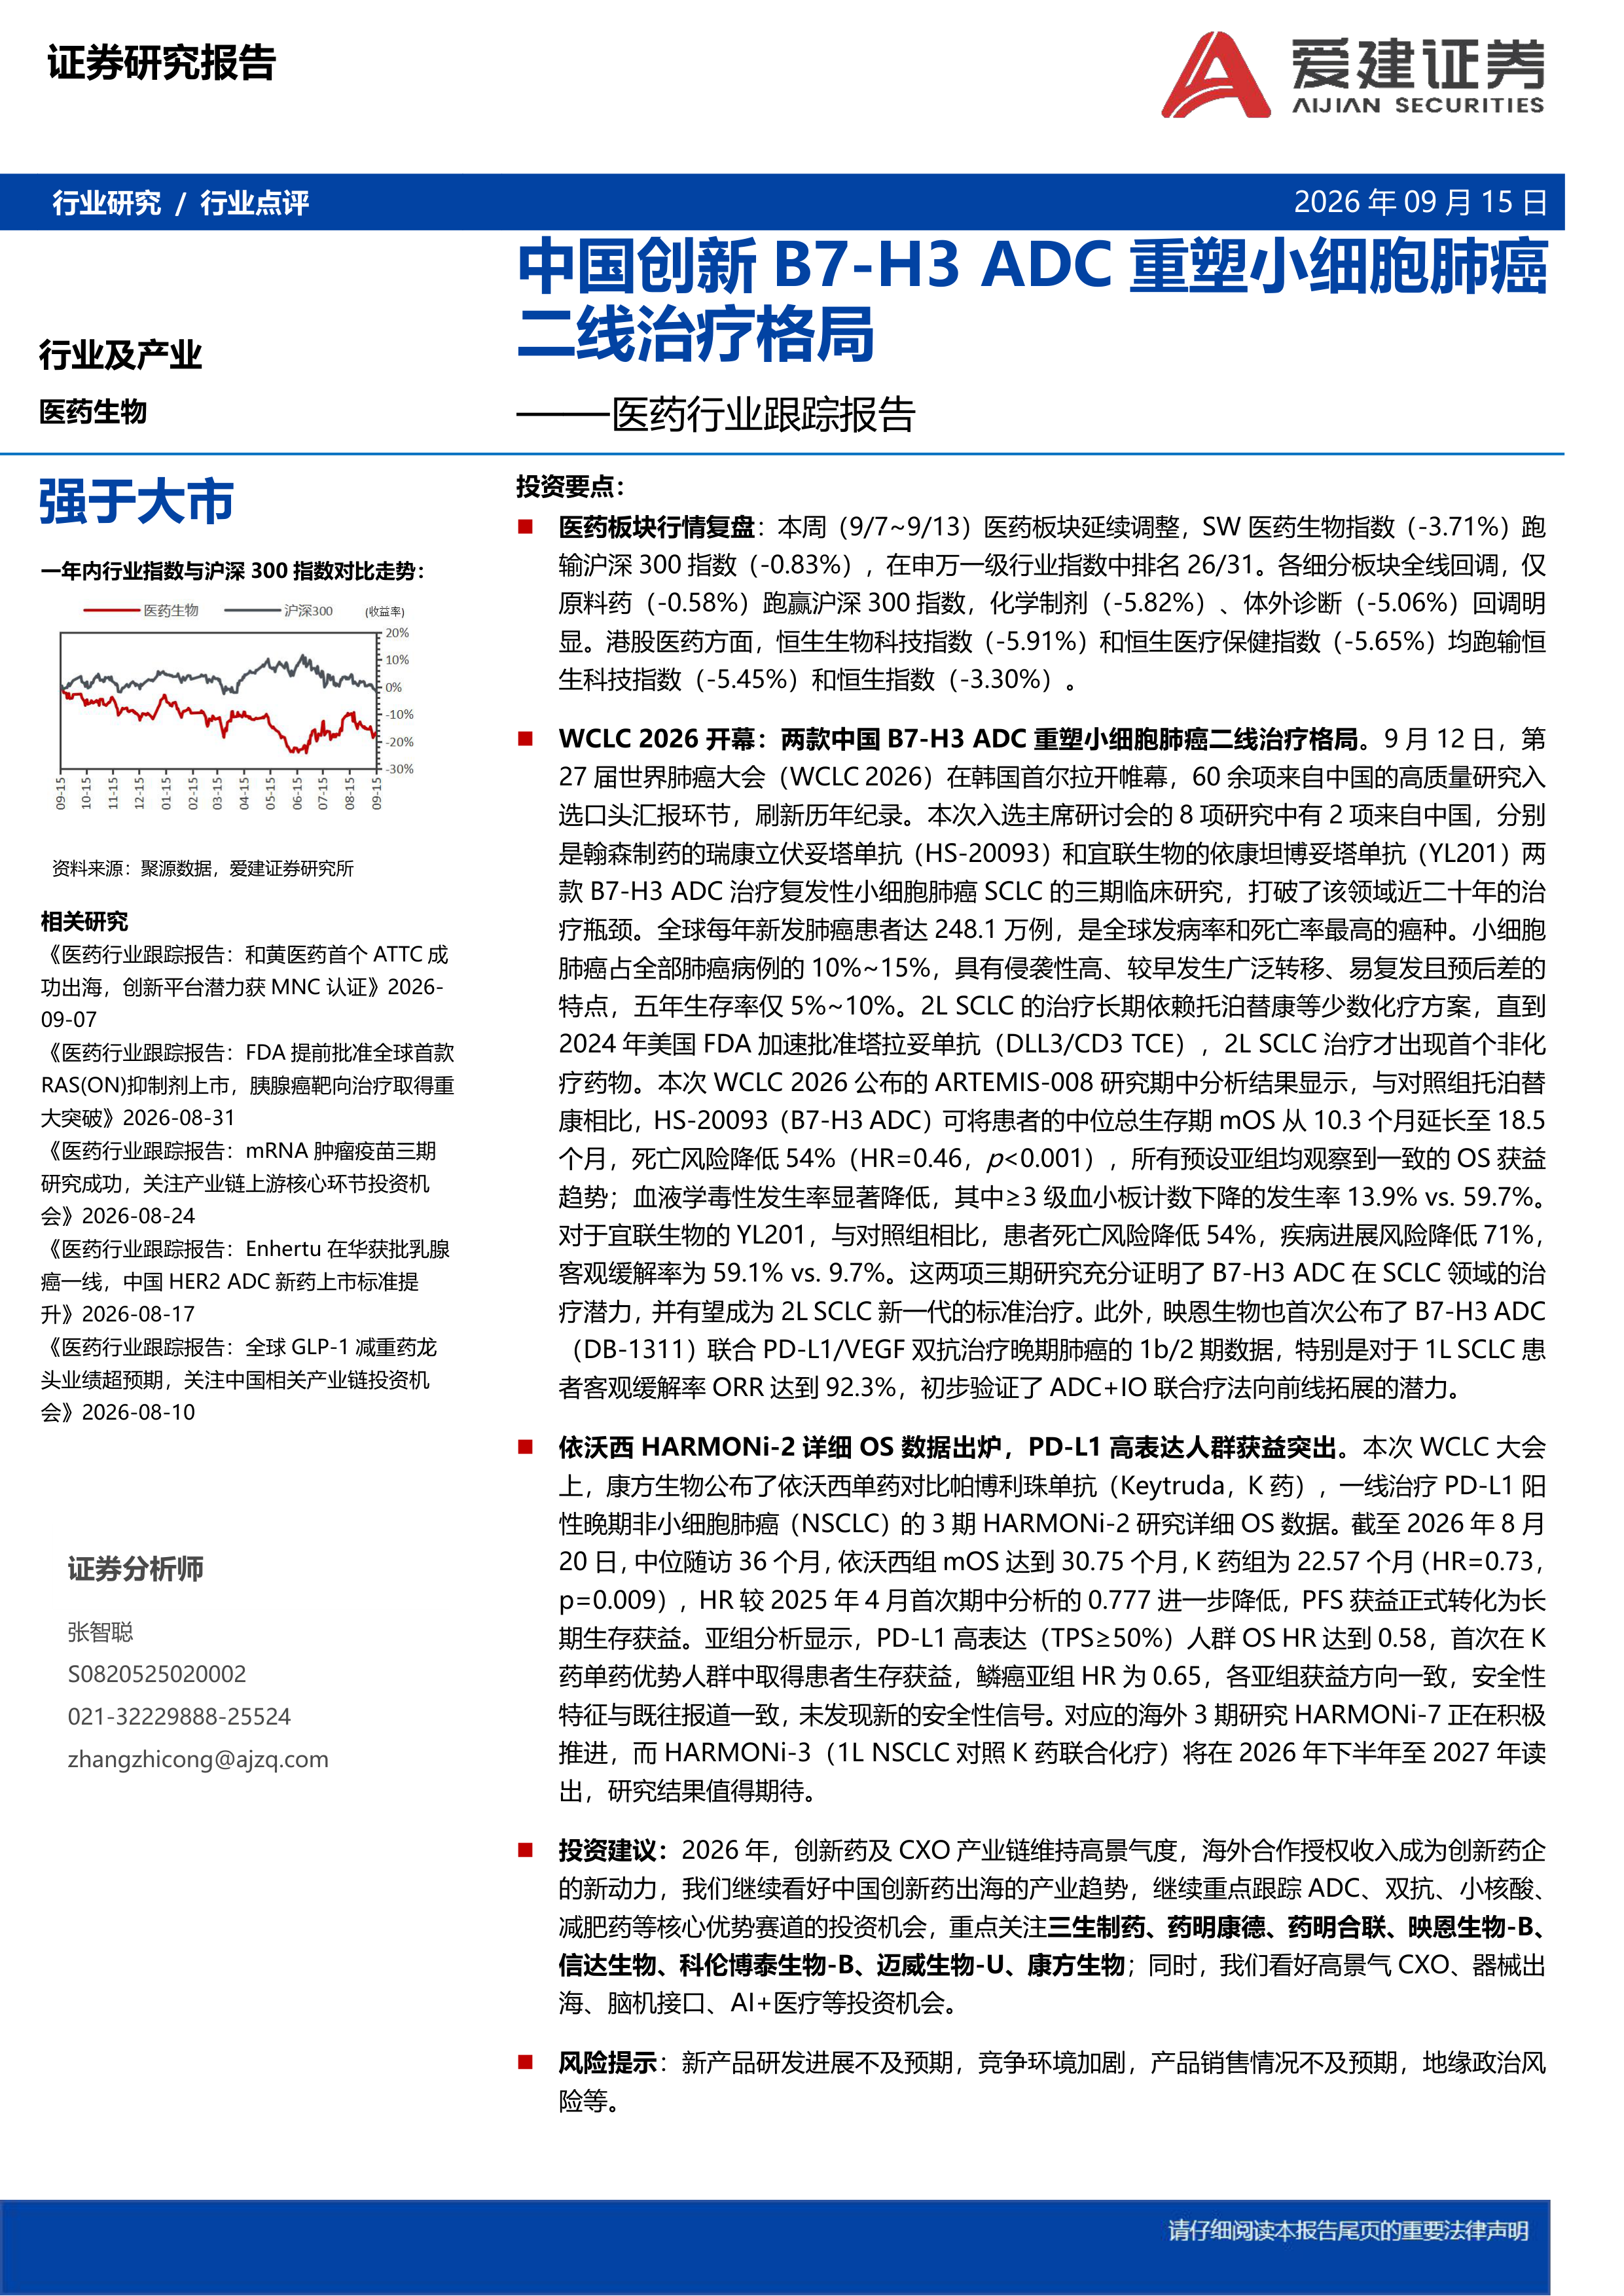
  投资要点:   医药板块行情复盘:本周(9/7~9/13)医药板块延续调整,SW医药生物指数(-3.71%)跑输沪深300指数(-0.83%),在申万一级行业指数中排名26/31。各细分板块全线回调,仅原料药(-0.58%)跑赢沪深300指数,化学制剂(-5.82%)、体外诊断(-5.06%)回调明显。港股医药方面,恒生生物科技指数(-5.91%)和恒生医疗保健指数(-5.65%)均跑输恒生科技指数(-5.45%)和恒生指数(-3.30%)。   WCLC2026开幕:两款中国B7-H3ADC重塑小细胞肺癌二线治疗格局。9月12日,第27届世界肺癌大会(WCLC2026)在韩国首尔拉开帷幕,60余项来自中国的高质量研究入选口头汇报环节,刷新历年纪录。本次入选主席研讨会的8项研究中有2项来自中国,分别是翰森制药的瑞康立伏妥塔单抗(HS-20093)和宜联生物的依康坦博妥塔单抗(YL201)两款B7-H3ADC治疗复发性小细胞肺癌SCLC的三期临床研究,打破了该领域近二十年的治疗瓶颈。全球每年新发肺癌患者达248.1万例,是全球发病率和死亡率最高的癌种。小细胞肺癌占全部肺癌病例的10%~15%,具有侵袭性高、较早发生广泛转移、易复发且预后差的特点,五年生存率仅5%~10%。2LSCLC的治疗长期依赖托泊替康等少数化疗方案,直到2024年美国FDA加速批准塔拉妥单抗(DLL3/CD3TCE),2LSCLC治疗才出现首个非化疗药物。本次WCLC2026公布的ARTEMIS-008研究期中分析结果显示,与对照组托泊替康相比,HS-20093(B7-H3ADC)可将患者的中位总生存期mOS从10.3个月延长至18.5个月,死亡风险降低54%(HR=0.46,p<0.001),所有预设亚组均观察到一致的OS获益趋势;血液学毒性发生率显著降低,其中≥3级血小板计数下降的发生率13.9%vs.59.7%。对于宜联生物的YL201,与对照组相比,患者死亡风险降低54%,疾病进展风险降低71%,客观缓解率为59.1%vs.9.7%。这两项三期研究充分证明了B7-H3ADC在SCLC领域的治疗潜力,并有望成为2LSCLC新一代的标准治疗。此外,映恩生物也首次公布了B7-H3ADC(DB-1311)联合PD-L1/VEGF双抗治疗晚期肺癌的1b/2期数据,特别是对于1LSCLC患者客观缓解率ORR达到92.3%,初步验证了ADC+IO联合疗法向前线拓展的潜力。   依沃西HARMONi-2详细OS数据出炉,PD-L1高表达人群获益突出。本次WCLC大会上,康方生物公布了依沃西单药对比帕博利珠单抗(Keytruda,K药),一线治疗PD-L1阳性晚期非小细胞肺癌(NSCLC)的3期HARMONi-2研究详细OS数据。截至2026年8月20日,中位随访36个月,依沃西组mOS达到30.75个月,K药组为22.57个月(HR=0.73,p=0.009),HR较2025年4月首次期中分析的0.777进一步降低,PFS获益正式转化为长期生存获益。亚组分析显示,PD-L1高表达(TPS≥50%)人群OSHR达到0.58,首次在K药单药优势人群中取得患者生存获益,鳞癌亚组HR为0.65,各亚组获益方向一致,安全性特征与既往报道一致,未发现新的安全性信号。对应的海外3期研究HARMONi-7正在积极推进,而HARMONi-3(1LNSCLC对照K药联合化疗)将在2026年下半年至2027年读出,研究结果值得期待。   投资建议:2026年,创新药及CXO产业链维持高景气度,海外合作授权收入成为创新药企的新动力,我们继续看好中国创新药出海的产业趋势,继续重点跟踪ADC、双抗、小核酸、减肥药等核心优势赛道的投资机会,重点关注三生制药、药明康德、药明合联、映恩生物-B、信达生物、科伦博泰生物-B、迈威生物-U、康方生物;同时,我们看好高景气CXO、器械出海、脑机接口、AI+医疗等投资机会。   风险提示:新产品研发进展不及预期,竞争环境加剧,产品销售情况不及预期,地缘政治风险等。

报告标签:
  • 生物制品
报告专题:
  • 下载次数:

    1677 次

  • 发布机构:

    爱建证券有限责任公司

  • 发布日期:

    2026-09-15

  • 页数:

    2页

下载全文
定制咨询
报告内容
报告摘要

  投资要点:

  医药板块行情复盘:本周(9/7~9/13)医药板块延续调整,SW医药生物指数(-3.71%)跑输沪深300指数(-0.83%),在申万一级行业指数中排名26/31。各细分板块全线回调,仅原料药(-0.58%)跑赢沪深300指数,化学制剂(-5.82%)、体外诊断(-5.06%)回调明显。港股医药方面,恒生生物科技指数(-5.91%)和恒生医疗保健指数(-5.65%)均跑输恒生科技指数(-5.45%)和恒生指数(-3.30%)。

  WCLC2026开幕:两款中国B7-H3ADC重塑小细胞肺癌二线治疗格局。9月12日,第27届世界肺癌大会(WCLC2026)在韩国首尔拉开帷幕,60余项来自中国的高质量研究入选口头汇报环节,刷新历年纪录。本次入选主席研讨会的8项研究中有2项来自中国,分别是翰森制药的瑞康立伏妥塔单抗(HS-20093)和宜联生物的依康坦博妥塔单抗(YL201)两款B7-H3ADC治疗复发性小细胞肺癌SCLC的三期临床研究,打破了该领域近二十年的治疗瓶颈。全球每年新发肺癌患者达248.1万例,是全球发病率和死亡率最高的癌种。小细胞肺癌占全部肺癌病例的10%~15%,具有侵袭性高、较早发生广泛转移、易复发且预后差的特点,五年生存率仅5%~10%。2LSCLC的治疗长期依赖托泊替康等少数化疗方案,直到2024年美国FDA加速批准塔拉妥单抗(DLL3/CD3TCE),2LSCLC治疗才出现首个非化疗药物。本次WCLC2026公布的ARTEMIS-008研究期中分析结果显示,与对照组托泊替康相比,HS-20093(B7-H3ADC)可将患者的中位总生存期mOS从10.3个月延长至18.5个月,死亡风险降低54%(HR=0.46,p<0.001),所有预设亚组均观察到一致的OS获益趋势;血液学毒性发生率显著降低,其中≥3级血小板计数下降的发生率13.9%vs.59.7%。对于宜联生物的YL201,与对照组相比,患者死亡风险降低54%,疾病进展风险降低71%,客观缓解率为59.1%vs.9.7%。这两项三期研究充分证明了B7-H3ADC在SCLC领域的治疗潜力,并有望成为2LSCLC新一代的标准治疗。此外,映恩生物也首次公布了B7-H3ADC(DB-1311)联合PD-L1/VEGF双抗治疗晚期肺癌的1b/2期数据,特别是对于1LSCLC患者客观缓解率ORR达到92.3%,初步验证了ADC+IO联合疗法向前线拓展的潜力。

  依沃西HARMONi-2详细OS数据出炉,PD-L1高表达人群获益突出。本次WCLC大会上,康方生物公布了依沃西单药对比帕博利珠单抗(Keytruda,K药),一线治疗PD-L1阳性晚期非小细胞肺癌(NSCLC)的3期HARMONi-2研究详细OS数据。截至2026年8月20日,中位随访36个月,依沃西组mOS达到30.75个月,K药组为22.57个月(HR=0.73,p=0.009),HR较2025年4月首次期中分析的0.777进一步降低,PFS获益正式转化为长期生存获益。亚组分析显示,PD-L1高表达(TPS≥50%)人群OSHR达到0.58,首次在K药单药优势人群中取得患者生存获益,鳞癌亚组HR为0.65,各亚组获益方向一致,安全性特征与既往报道一致,未发现新的安全性信号。对应的海外3期研究HARMONi-7正在积极推进,而HARMONi-3(1LNSCLC对照K药联合化疗)将在2026年下半年至2027年读出,研究结果值得期待。

  投资建议:2026年,创新药及CXO产业链维持高景气度,海外合作授权收入成为创新药企的新动力,我们继续看好中国创新药出海的产业趋势,继续重点跟踪ADC、双抗、小核酸、减肥药等核心优势赛道的投资机会,重点关注三生制药、药明康德、药明合联、映恩生物-B、信达生物、科伦博泰生物-B、迈威生物-U、康方生物;同时,我们看好高景气CXO、器械出海、脑机接口、AI+医疗等投资机会。

  风险提示:新产品研发进展不及预期,竞争环境加剧,产品销售情况不及预期,地缘政治风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 2
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
爱建证券有限责任公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3