-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年半年报点评:营收温和增长,肛肠主业保持稳健
下载次数:
2182 次
发布机构:
西南证券股份有限公司
发布日期:
2026-09-01
页数:
5页
马应龙(600993)
投资要点
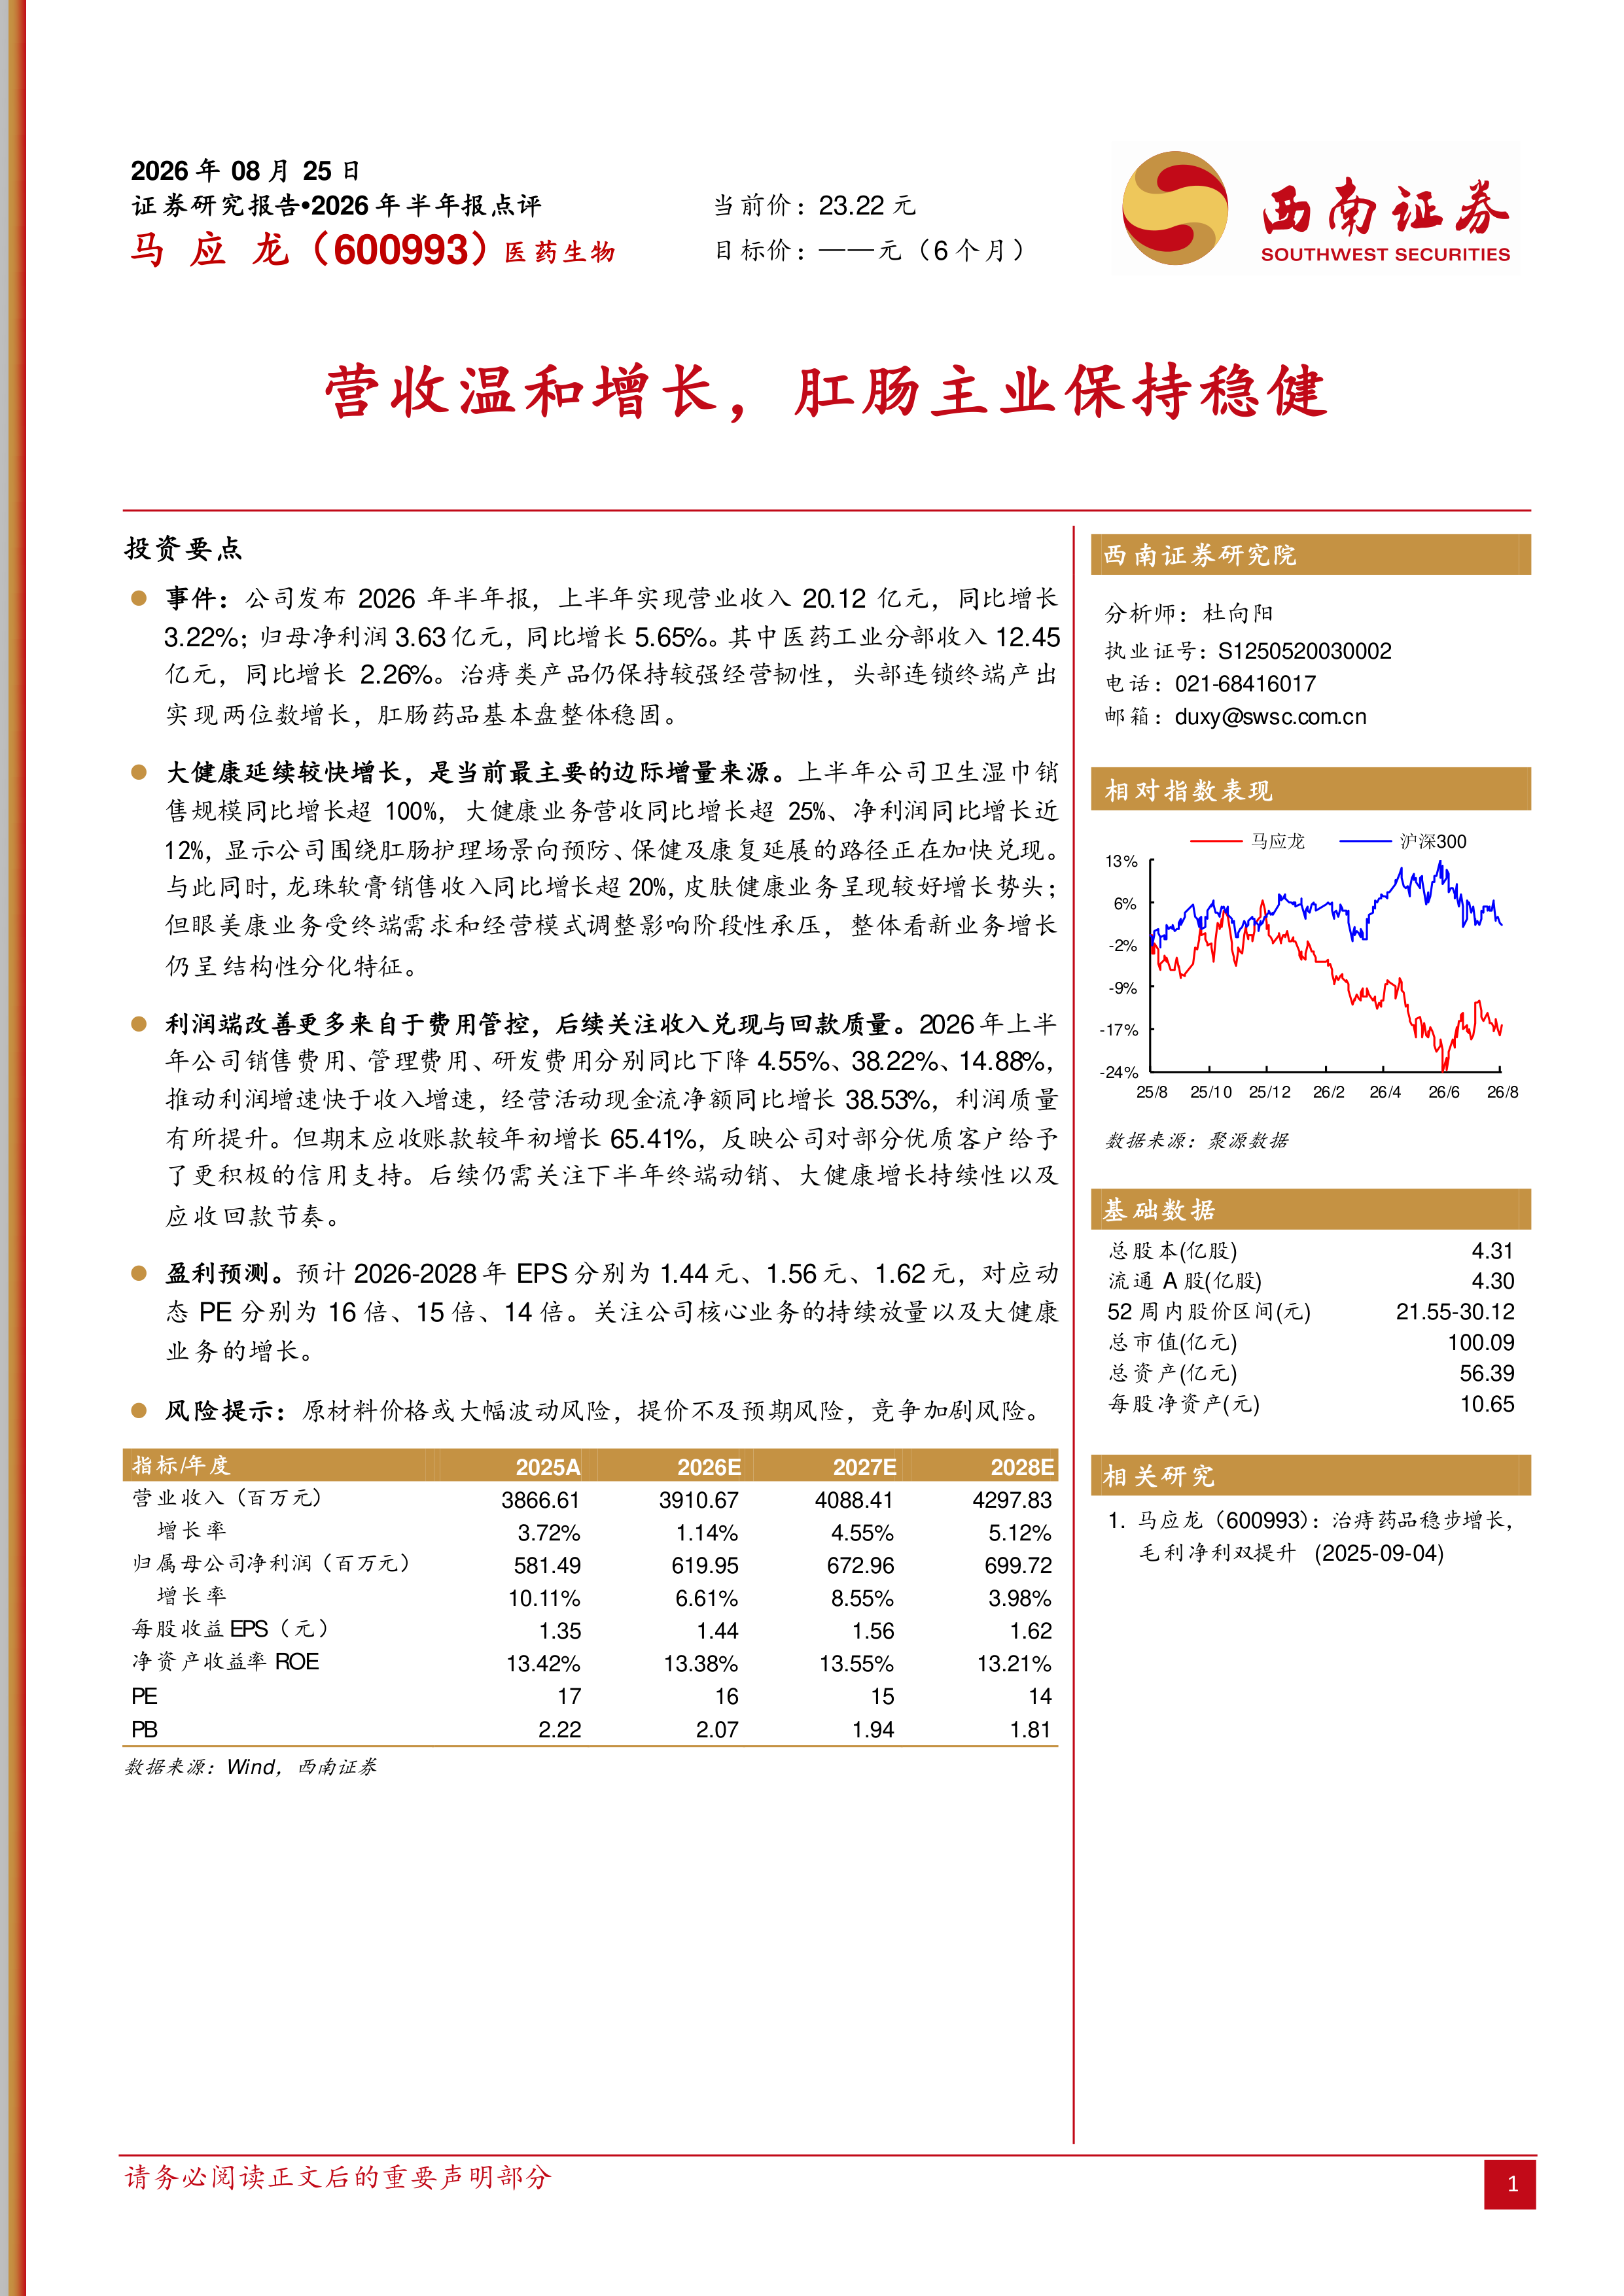
事件:公司发布2026年半年报,上半年实现营业收入20.12亿元,同比增长3.22%;归母净利润3.63亿元,同比增长5.65%。其中医药工业分部收入12.45亿元,同比增长2.26%。治痔类产品仍保持较强经营韧性,头部连锁终端产出实现两位数增长,肛肠药品基本盘整体稳固。
大健康延续较快增长,是当前最主要的边际增量来源。上半年公司卫生湿巾销售规模同比增长超100%,大健康业务营收同比增长超25%、净利润同比增长近12%,显示公司围绕肛肠护理场景向预防、保健及康复延展的路径正在加快兑现。与此同时,龙珠软膏销售收入同比增长超20%,皮肤健康业务呈现较好增长势头;但眼美康业务受终端需求和经营模式调整影响阶段性承压,整体看新业务增长仍呈结构性分化特征。
利润端改善更多来自于费用管控,后续关注收入兑现与回款质量。2026年上半年公司销售费用、管理费用、研发费用分别同比下降4.55%、38.22%、14.88%,推动利润增速快于收入增速,经营活动现金流净额同比增长38.53%,利润质量有所提升。但期末应收账款较年初增长65.41%,反映公司对部分优质客户给予了更积极的信用支持。后续仍需关注下半年终端动销、大健康增长持续性以及应收回款节奏。
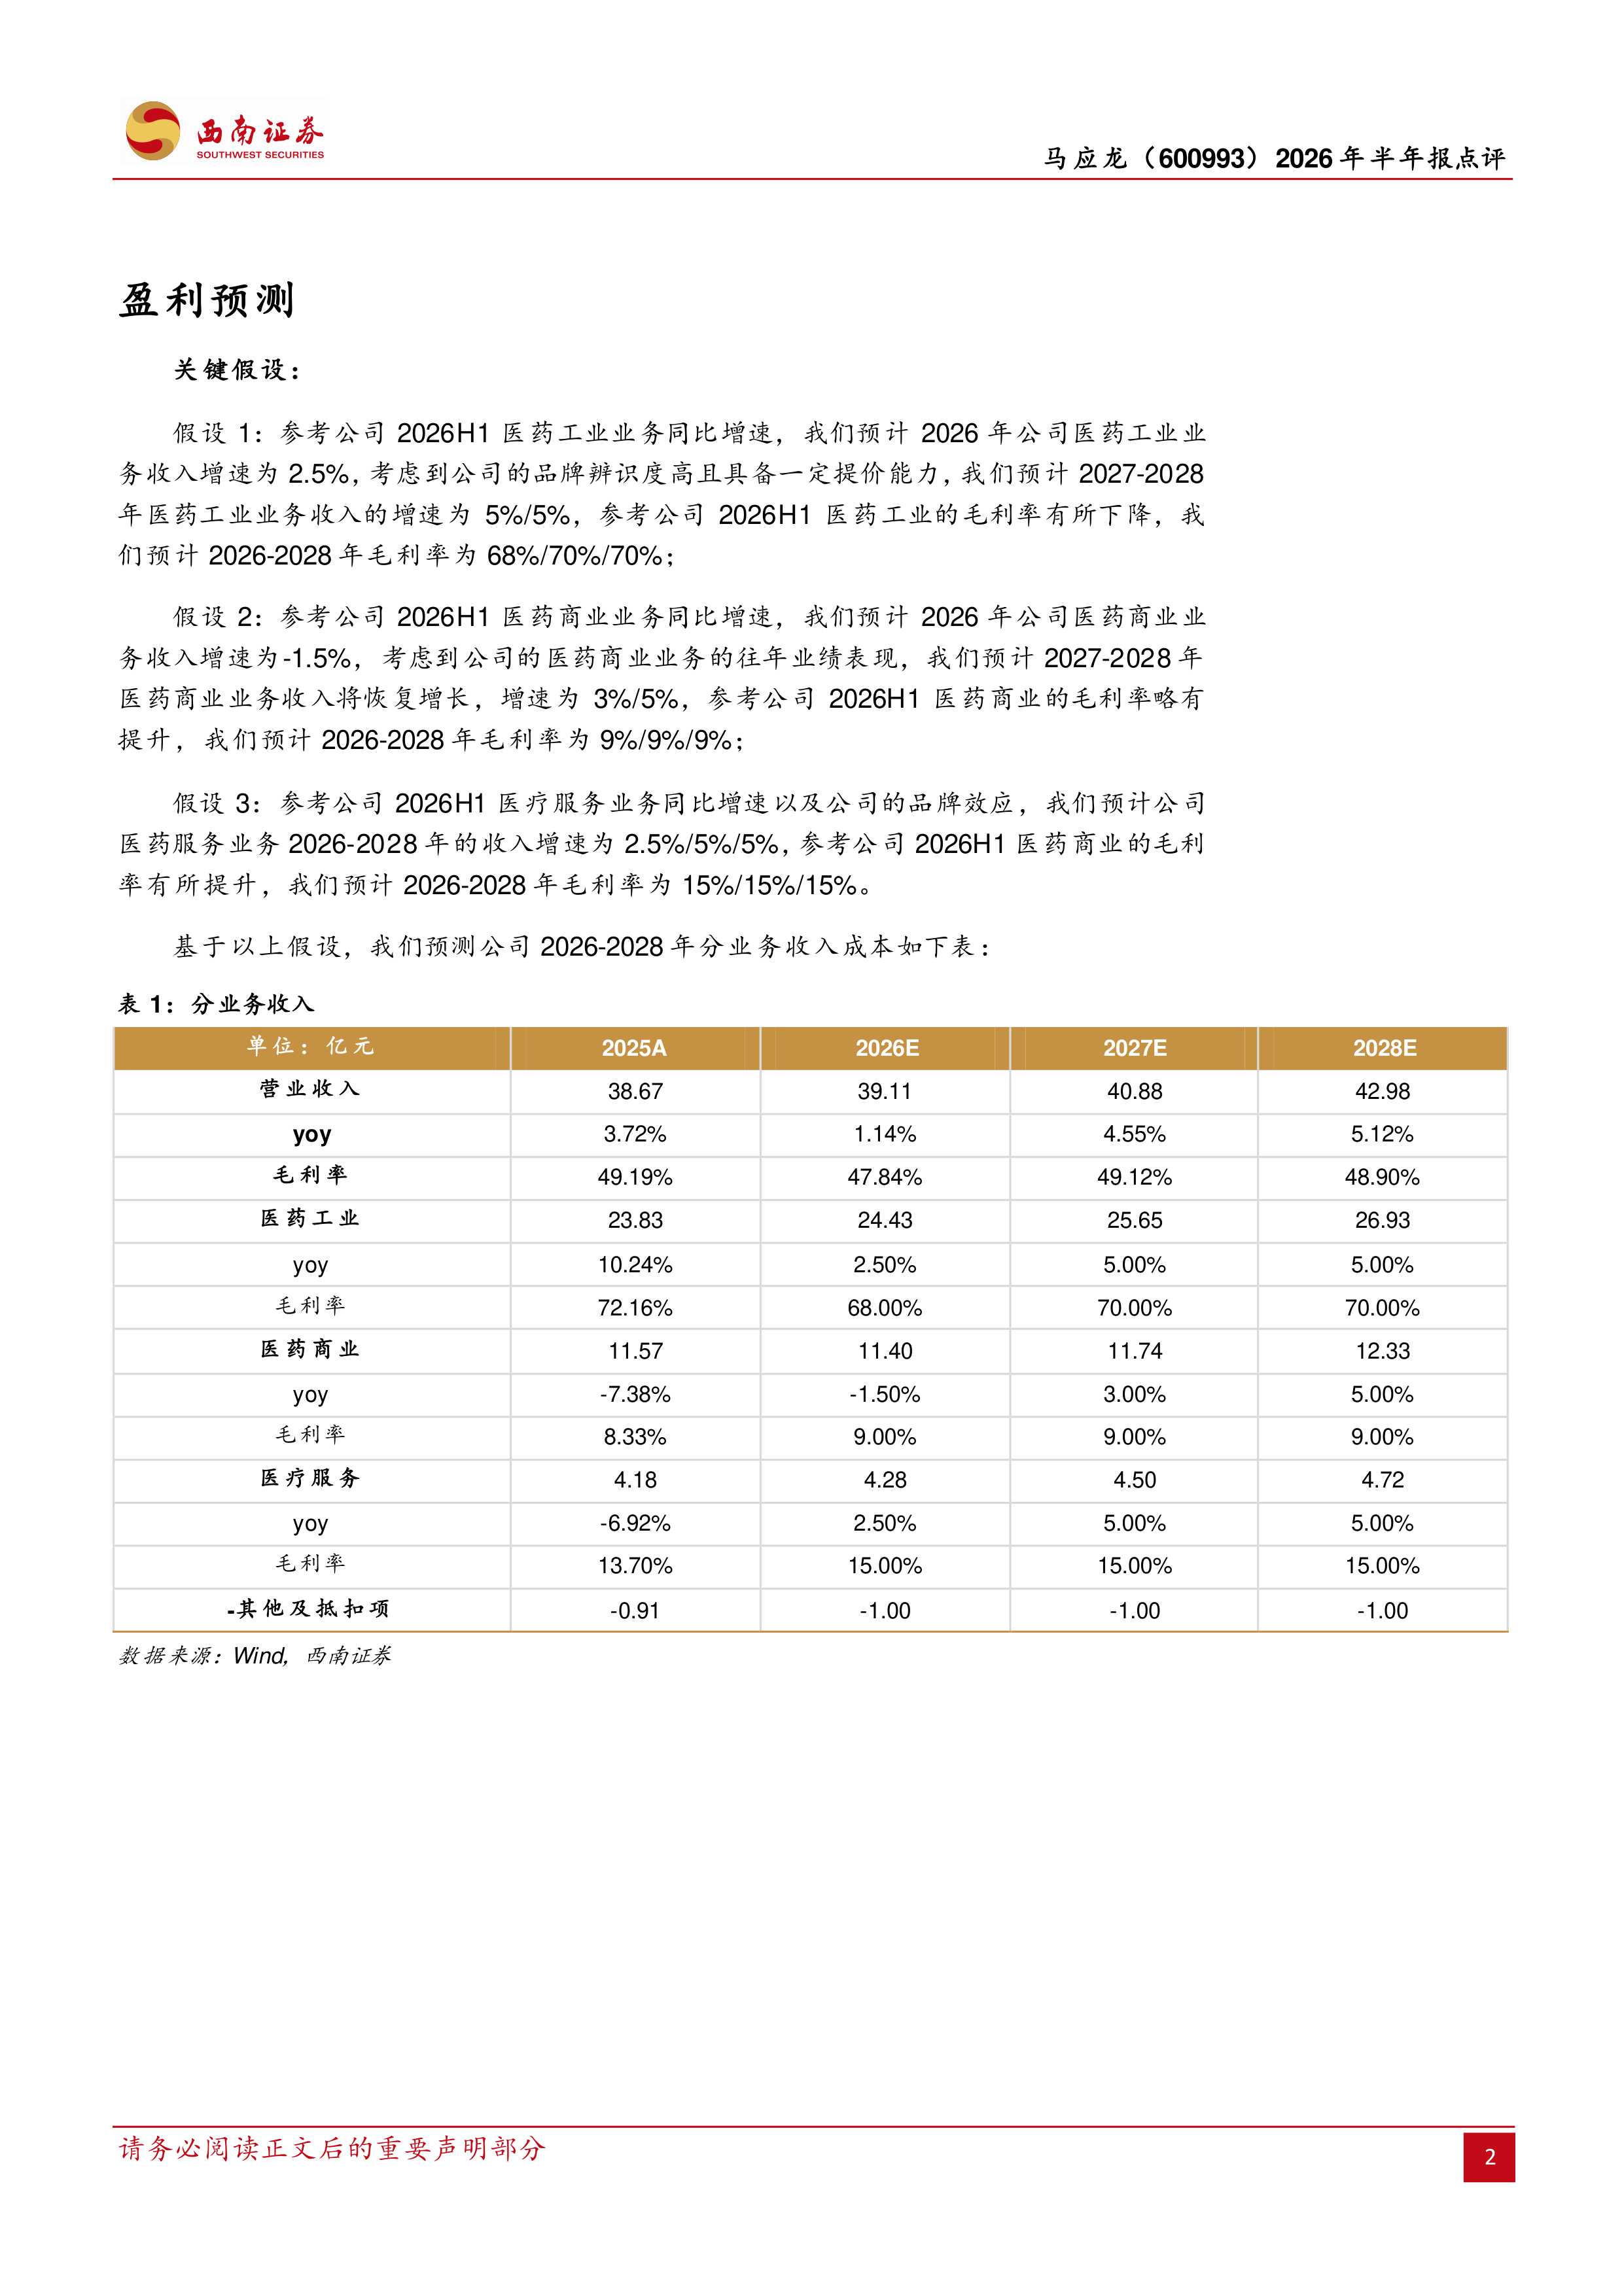
盈利预测。预计2026-2028年EPS分别为1.44元、1.56元、1.62元,对应动态PE分别为16倍、15倍、14倍。关注公司核心业务的持续放量以及大健康业务的增长。
风险提示:原材料价格或大幅波动风险,提价不及预期风险,竞争加剧风险。
报告核心结论显示:马应龙2026年上半年业绩表现平稳,肛肠治痔主业持续巩固,大健康业务高速增长成为主要增量,利润端通过费用管控实现改善,现金流质量提升;但应收账款的大幅增长提示需加强后续回款管理。基于保守假设,预测2026-2028年公司营收增速约为1%-5%,净利润增速6%-8%,对应PE 14-16倍,估值处于合理区间。风险点主要集中于原材料价格波动、提价阻力以及竞争格局演变。整体来看,公司基本盘稳固,新业务打开成长空间,需持续跟踪大健康增长的持续性及主业放量节奏。
医药行业周报:关注2026年ESMO进展
创新药专题:中国之声闪耀2026WCLC
化工行业2026年Q4投资策略:守得云开见月明,看好化工核心资产
AI制药专题:全流程赋能制药未来,成药验证未来可期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送