2025中国医药研发创新与营销创新峰会
短期盈利承压,全产业链布局静待周期回暖

短期盈利承压,全产业链布局静待周期回暖

研报

短期盈利承压,全产业链布局静待周期回暖

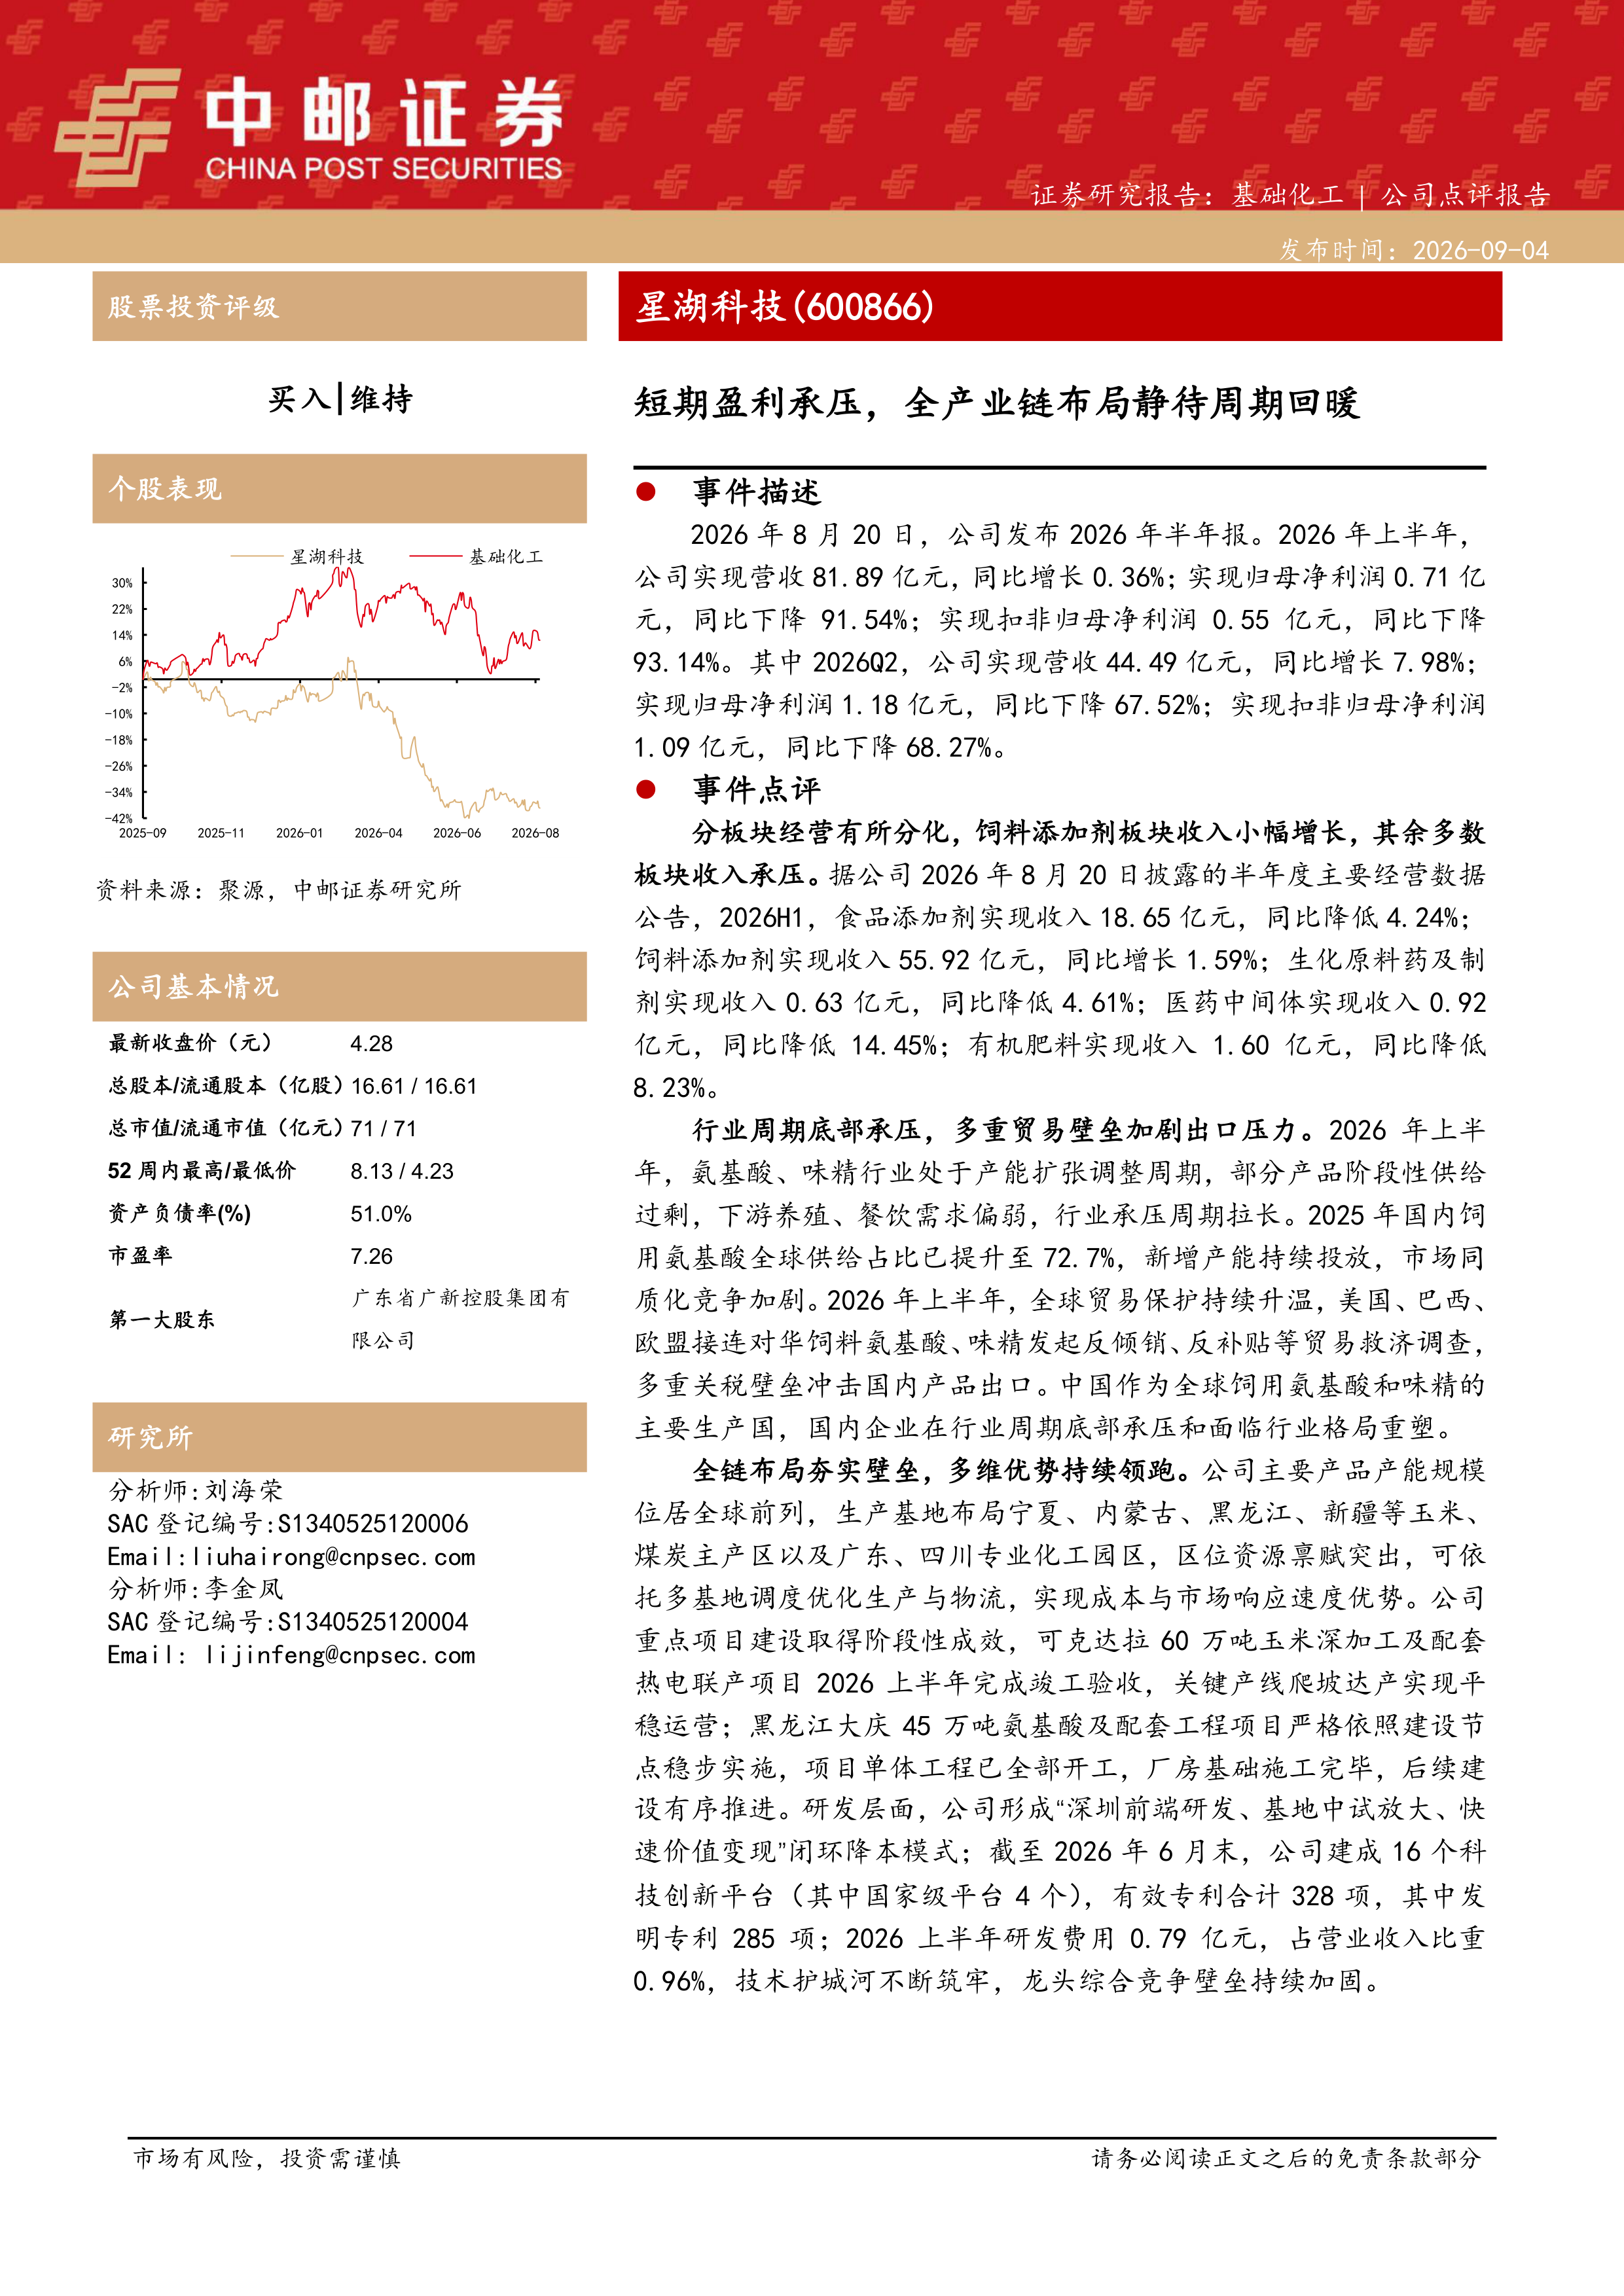
  星湖科技(600866)   事件描述   2026年8月20日,公司发布2026年半年报。2026年上半年,公司实现营收81.89亿元,同比增长0.36%;实现归母净利润0.71亿元,同比下降91.54%;实现扣非归母净利润0.55亿元,同比下降93.14%。其中2026Q2,公司实现营收44.49亿元,同比增长7.98%;实现归母净利润1.18亿元,同比下降67.52%;实现扣非归母净利润1.09亿元,同比下降68.27%。   事件点评   分板块经营有所分化,饲料添加剂板块收入小幅增长,其余多数板块收入承压。据公司2026年8月20日披露的半年度主要经营数据公告,2026H1,食品添加剂实现收入18.65亿元,同比降低4.24%;饲料添加剂实现收入55.92亿元,同比增长1.59%;生化原料药及制剂实现收入0.63亿元,同比降低4.61%;医药中间体实现收入0.92亿元,同比降低14.45%;有机肥料实现收入1.60亿元,同比降低8.23%。   行业周期底部承压,多重贸易壁垒加剧出口压力。2026年上半年,氨基酸、味精行业处于产能扩张调整周期,部分产品阶段性供给过剩,下游养殖、餐饮需求偏弱,行业承压周期拉长。2025年国内饲用氨基酸全球供给占比已提升至72.7%,新增产能持续投放,市场同质化竞争加剧。2026年上半年,全球贸易保护持续升温,美国、巴西、欧盟接连对华饲料氨基酸、味精发起反倾销、反补贴等贸易救济调查,多重关税壁垒冲击国内产品出口。中国作为全球饲用氨基酸和味精的主要生产国,国内企业在行业周期底部承压和面临行业格局重塑。   全链布局夯实壁垒,多维优势持续领跑。公司主要产品产能规模位居全球前列,生产基地布局宁夏、内蒙古、黑龙江、新疆等玉米、煤炭主产区以及广东、四川专业化工园区,区位资源禀赋突出,可依托多基地调度优化生产与物流,实现成本与市场响应速度优势。公司重点项目建设取得阶段性成效,可克达拉60万吨玉米深加工及配套热电联产项目2026上半年完成竣工验收,关键产线爬坡达产实现平稳运营;黑龙江大庆45万吨氨基酸及配套工程项目严格依照建设节点稳步实施,项目单体工程已全部开工,厂房基础施工完毕,后续建设有序推进。研发层面,公司形成“深圳前端研发、基地中试放大、快速价值变现”闭环降本模式;截至2026年6月末,公司建成16个科技创新平台(其中国家级平台4个),有效专利合计328项,其中发明专利285项;2026上半年研发费用0.79亿元,占营业收入比重0.96%,技术护城河不断筑牢,龙头综合竞争壁垒持续加固。   盈利预测与估值   预计公司2026‑2028年营业收入分别为158.77亿元、164.61亿元、170.95亿元,同比增速分别为‑0.15%、3.68%、3.85%;归母净利润分别为9.12亿元、9.57亿元、10.22亿元,对应归母净利润增速分别为‑6.82%、4.87%、6.85%。公司2026‑2028年对应PE估值分别为8倍、7倍、7倍,维持“买入”评级。   风险提示:   主要产品价格波动及市场竞争加剧风险;原材料价格大幅波动风险;环保管理不当风险。

报告专题:
  • 下载次数:

    2839 次

  • 发布机构:

    中邮证券有限责任公司

  • 发布日期:

    2026-09-05

  • 页数:

    5页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  星湖科技(600866)

  事件描述

  2026年8月20日,公司发布2026年半年报。2026年上半年,公司实现营收81.89亿元,同比增长0.36%;实现归母净利润0.71亿元,同比下降91.54%;实现扣非归母净利润0.55亿元,同比下降93.14%。其中2026Q2,公司实现营收44.49亿元,同比增长7.98%;实现归母净利润1.18亿元,同比下降67.52%;实现扣非归母净利润1.09亿元,同比下降68.27%。

  事件点评

  分板块经营有所分化,饲料添加剂板块收入小幅增长,其余多数板块收入承压。据公司2026年8月20日披露的半年度主要经营数据公告,2026H1,食品添加剂实现收入18.65亿元,同比降低4.24%;饲料添加剂实现收入55.92亿元,同比增长1.59%;生化原料药及制剂实现收入0.63亿元,同比降低4.61%;医药中间体实现收入0.92亿元,同比降低14.45%;有机肥料实现收入1.60亿元,同比降低8.23%。

  行业周期底部承压,多重贸易壁垒加剧出口压力。2026年上半年,氨基酸、味精行业处于产能扩张调整周期,部分产品阶段性供给过剩,下游养殖、餐饮需求偏弱,行业承压周期拉长。2025年国内饲用氨基酸全球供给占比已提升至72.7%,新增产能持续投放,市场同质化竞争加剧。2026年上半年,全球贸易保护持续升温,美国、巴西、欧盟接连对华饲料氨基酸、味精发起反倾销、反补贴等贸易救济调查,多重关税壁垒冲击国内产品出口。中国作为全球饲用氨基酸和味精的主要生产国,国内企业在行业周期底部承压和面临行业格局重塑。

  全链布局夯实壁垒,多维优势持续领跑。公司主要产品产能规模位居全球前列,生产基地布局宁夏、内蒙古、黑龙江、新疆等玉米、煤炭主产区以及广东、四川专业化工园区,区位资源禀赋突出,可依托多基地调度优化生产与物流,实现成本与市场响应速度优势。公司重点项目建设取得阶段性成效,可克达拉60万吨玉米深加工及配套热电联产项目2026上半年完成竣工验收,关键产线爬坡达产实现平稳运营;黑龙江大庆45万吨氨基酸及配套工程项目严格依照建设节点稳步实施,项目单体工程已全部开工,厂房基础施工完毕,后续建设有序推进。研发层面,公司形成“深圳前端研发、基地中试放大、快速价值变现”闭环降本模式;截至2026年6月末,公司建成16个科技创新平台(其中国家级平台4个),有效专利合计328项,其中发明专利285项;2026上半年研发费用0.79亿元,占营业收入比重0.96%,技术护城河不断筑牢,龙头综合竞争壁垒持续加固。

  盈利预测与估值

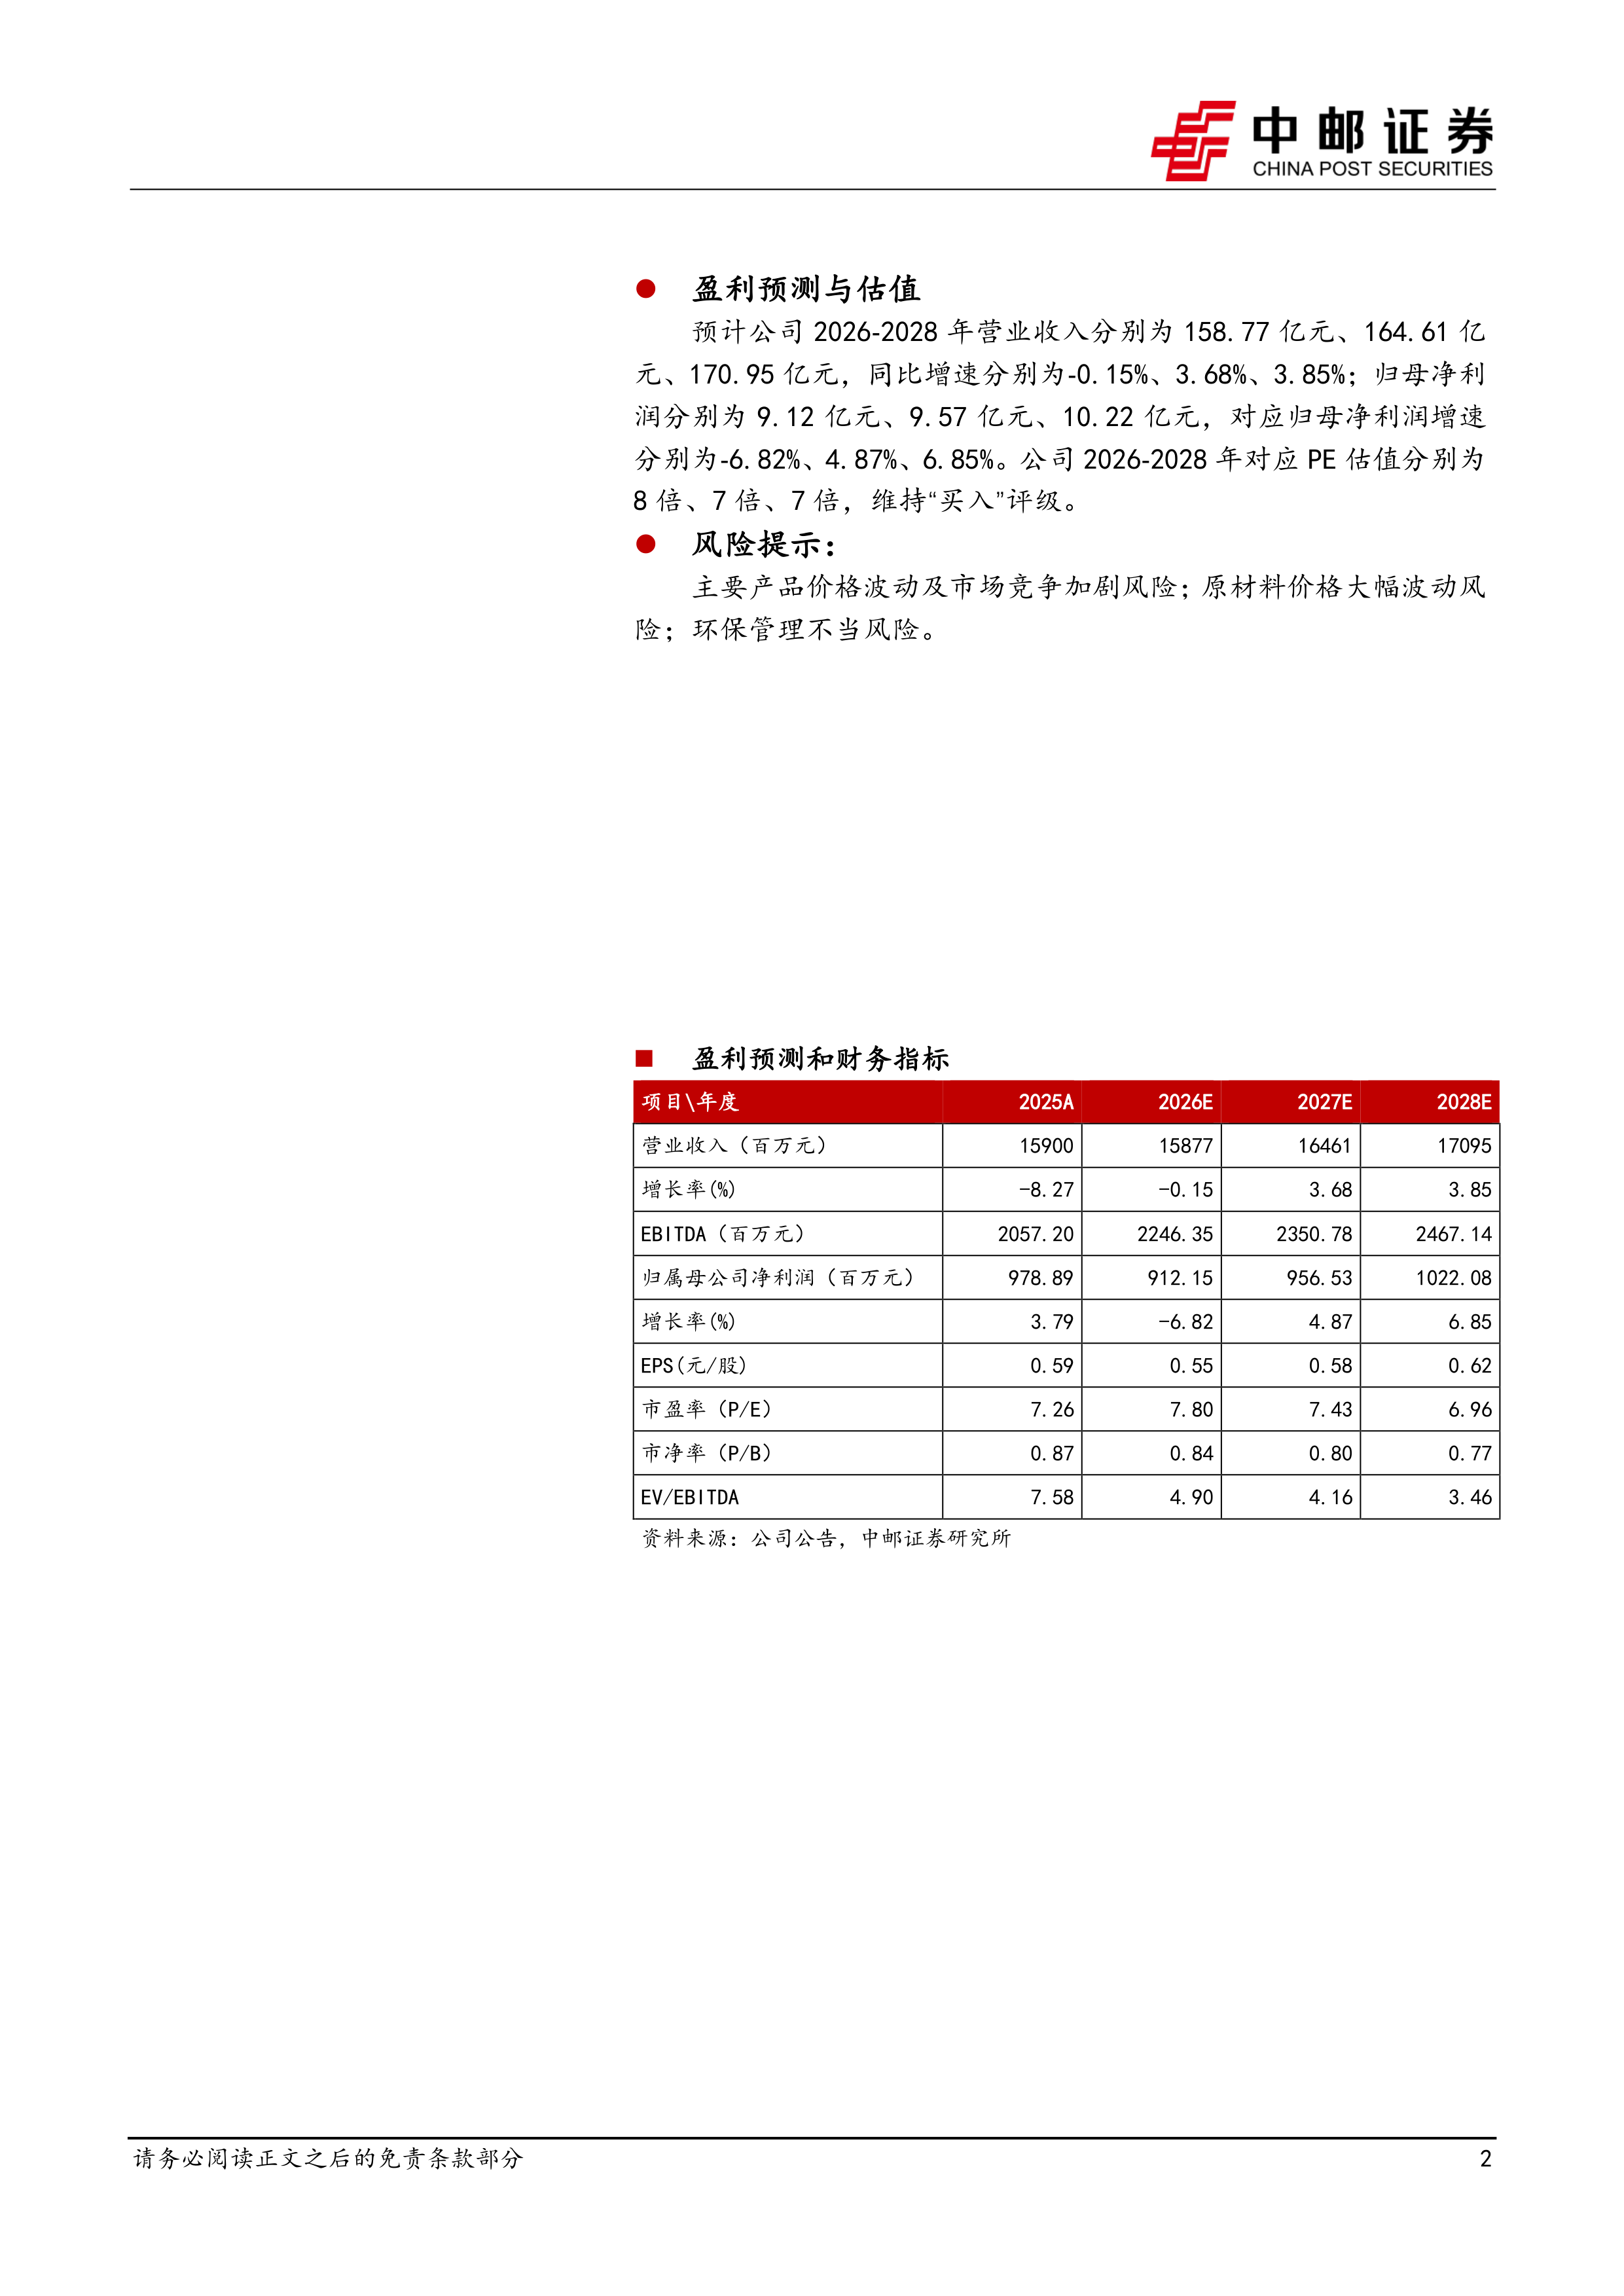
  预计公司2026‑2028年营业收入分别为158.77亿元、164.61亿元、170.95亿元,同比增速分别为‑0.15%、3.68%、3.85%;归母净利润分别为9.12亿元、9.57亿元、10.22亿元,对应归母净利润增速分别为‑6.82%、4.87%、6.85%。公司2026‑2028年对应PE估值分别为8倍、7倍、7倍,维持“买入”评级。

  风险提示:

  主要产品价格波动及市场竞争加剧风险;原材料价格大幅波动风险;环保管理不当风险。

中心思想

短期业绩承压源于行业周期与贸易壁垒,全产业链布局构筑长期竞争力

2026年上半年,星湖科技营收仅微增0.36%,归母净利润同比骤降91.54%,主要受氨基酸、味精行业产能过剩、下游需求疲弱及全球反倾销关税叠加影响。公司通过多基地布局、产能扩张项目稳步推进、研发闭环降本等策略持续夯实成本与规模壁垒,虽然周期底部拖累当期盈利,全产业链优势将助力公司在行业出清后率先修复。基于当前估值处于低位(2026E PE 7.8倍),叠加中长期产能释放与成本优化预期,中邮证券维持“买入”评级。

维持“买入”评级,待周期拐点驱动估值回升

尽管2026年全年归母净利润预计同比下降6.82%,但2027-2028年有望重回正增长(增速4.87%/6.85%)。PE估值处于8倍以下历史低位,PB接近1倍,安全边际充足。一旦饲料添加剂需求回暖、贸易摩擦缓和,公司凭借全球前列的产能规模与全链条成本优势,业绩弹性显著,具备长期配置价值。

主要内容

事件描述:2026年半年报业绩概览

  • 核心财务数据:2026H1营收81.89亿元,同比增长0.36%;归母净利润0.71亿元,同比-91.54%;扣非归母净利润0.55亿元,同比-93.14%。单Q2营收44.49亿元,同比+7.98%,但归母净利润1.18亿元,仍同比-67.52%。
  • 盈利下滑主因:氨基酸、味精行业产能过剩,产品价格承压;同时下游养殖、餐饮需求偏弱,价格难以覆盖成本刚性,利润空间被大幅压缩。

事件点评:分板块分化、行业承压与公司壁垒

分板块经营分化,饲料添加剂收入微增

  • 2026H1食品添加剂收入18.65亿元(同比-4.24%),饲料添加剂收入55.92亿元(同比+1.59%),后者是唯一正增长板块。
  • 生化原料药及制剂(0.63亿元,-4.61%)、医药中间体(0.92亿元,-14.45%)、有机肥料(1.60亿元,-8.23%)均下滑。饲料添加剂因刚性需求支撑相对稳定,其余板块受下游景气低迷拖累。

行业周期底部与贸易壁垒共振,出口压力加剧

  • 2025年国内饲用氨基酸全球供给占比已达72.7%,新增产能持续投放,市场同质化竞争激烈。
  • 2026年上半年,美国、巴西、欧盟接连对华饲料氨基酸、味精发起反倾销、反补贴调查,多重关税壁垒直接冲击出口,行业亏损面扩大,周期底部时间拉长。

全产业链布局夯实成本与规模壁垒

  • 产能规模全球前列:生产基地覆盖宁夏、内蒙古、黑龙江、新疆等玉米/煤炭主产区,以及广东、四川化工园区,区位资源禀赋突出,多基地协同优化生产与物流成本。
  • 重点项目稳步推进:可克达拉60万吨玉米深加工及配套热电联产项目竣工验收,产能爬坡中;黑龙江大庆45万吨氨基酸项目厂房基础施工完毕,后续建设有序进行。
  • 研发闭环降本:形成“深圳前端研发-基地中试放大-快速价值变现”模式,截至2026年6月末拥有有效专利328项(发明专利285项),研发费用0.79亿元,占营收0.96%,技术护城河持续加固。

盈利预测与估值

  • 收入与利润预测:预计2026-2028年营收分别为158.77/164.61/170.95亿元,同比增速-0.15%/3.68%/3.85%;归母净利润9.12/9.57/10.22亿元,对应增速-6.82%/4.87%/6.85%。
  • 估值水平:2026-2028年PE分别为7.80/7.43/6.96倍(基于4.28元收盘价),当前PE仅7.26倍(2025A),处于历史低位。维持“买入”评级。

风险提示

  • 主要产品价格波动及市场竞争加剧风险
  • 原材料价格大幅波动风险
  • 环保管理不当风险

总结

2026年半年报显示,星湖科技在极端行业压力下(产能过剩、多国反倾销)业绩大幅下滑,但饲料添加剂收入仍保持正增长,反映其核心产品需求刚性。公司通过多基地原材料优势、在建产能持续释放、研发闭环降本,构建了难以复制的全产业链竞争壁垒。尽管2026年全年盈利预计下滑,但2027年起增速转正,叠加当前估值处于历史底部,安全边际充足。一旦行业周期拐点到来(需求恢复或供给出清),公司将凭借规模与成本优势率先复苏,具备长期配置价值。中邮证券维持“买入”评级。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中邮证券有限责任公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3