2025中国医药研发创新与营销创新峰会
核心测序业务稳健复苏,全栈平台打开成长空间

核心测序业务稳健复苏,全栈平台打开成长空间

研报

核心测序业务稳健复苏,全栈平台打开成长空间

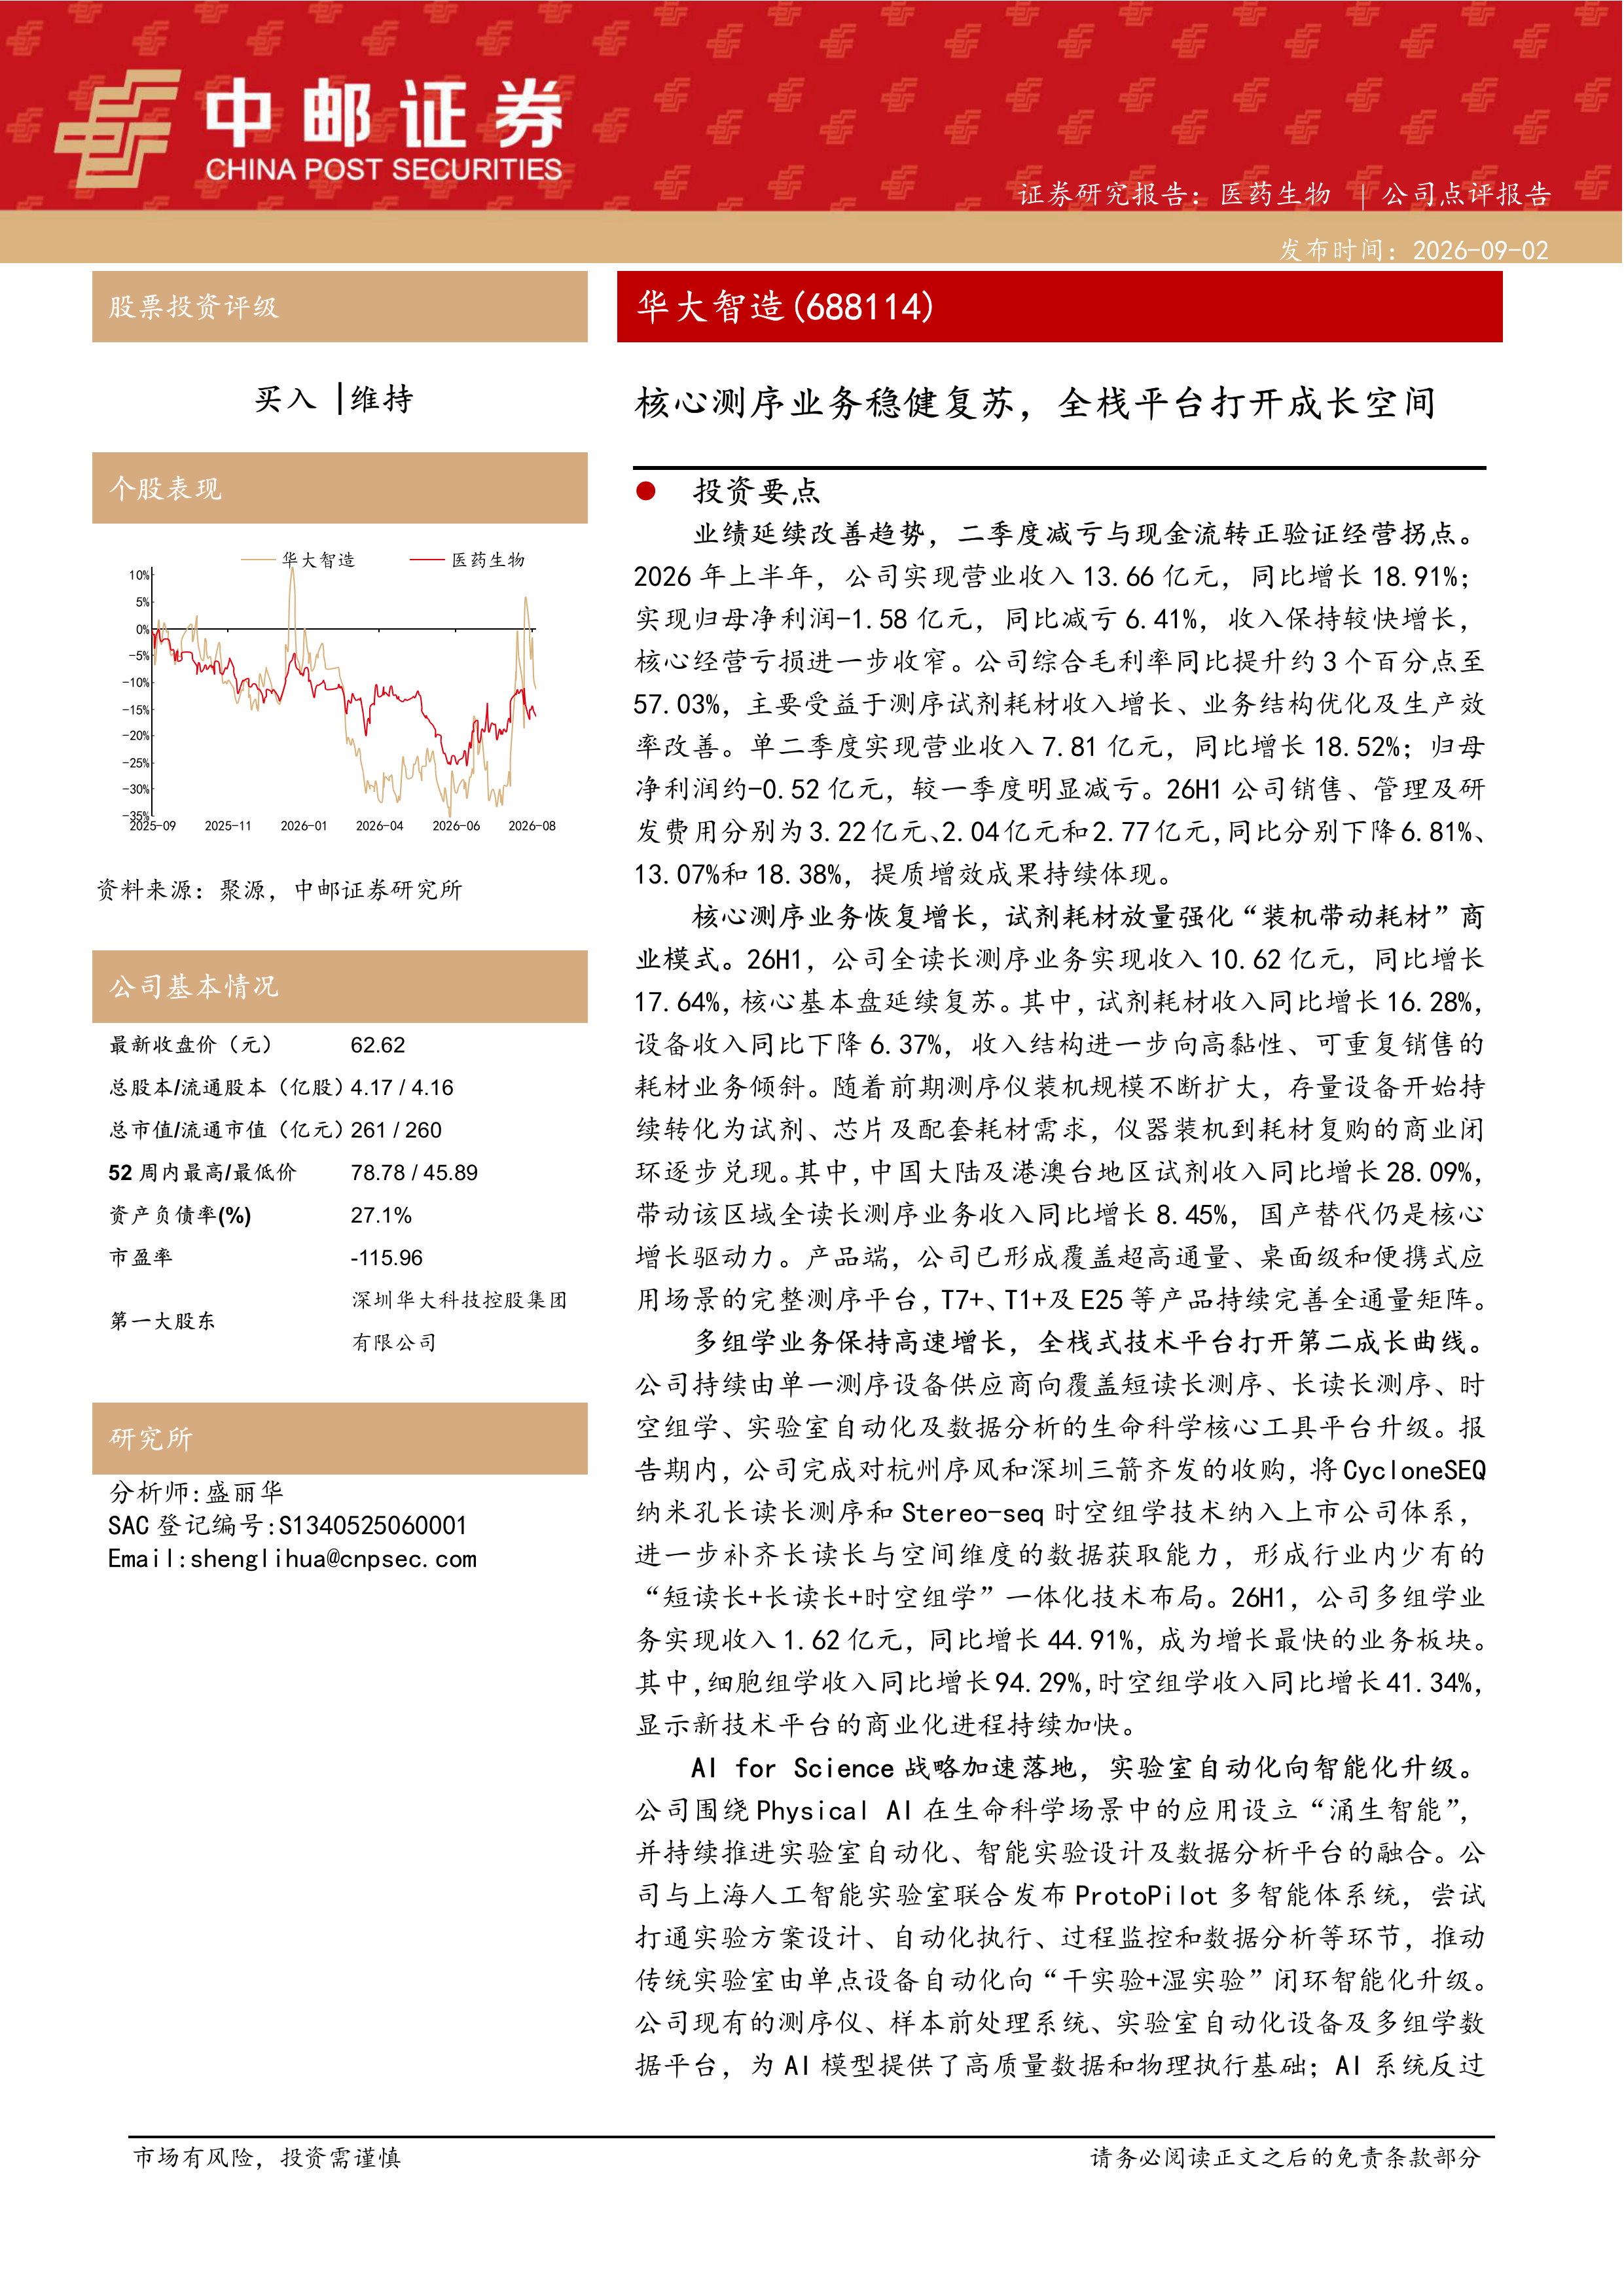
  华大智造(688114)   投资要点   业绩延续改善趋势,二季度减亏与现金流转正验证经营拐点。   2026年上半年,公司实现营业收入13.66亿元,同比增长18.91%;实现归母净利润-1.58亿元,同比减亏6.41%,收入保持较快增长,核心经营亏损进一步收窄。公司综合毛利率同比提升约3个百分点至57.03%,主要受益于测序试剂耗材收入增长、业务结构优化及生产效率改善。单二季度实现营业收入7.81亿元,同比增长18.52%;归母净利润约-0.52亿元,较一季度明显减亏。26H1公司销售、管理及研发费用分别为3.22亿元、2.04亿元和2.77亿元,同比分别下降6.81%、13.07%和18.38%,提质增效成果持续体现。   核心测序业务恢复增长,试剂耗材放量强化“装机带动耗材”商业模式。26H1,公司全读长测序业务实现收入10.62亿元,同比增长17.64%,核心基本盘延续复苏。其中,试剂耗材收入同比增长16.28%,设备收入同比下降6.37%,收入结构进一步向高黏性、可重复销售的耗材业务倾斜。随着前期测序仪装机规模不断扩大,存量设备开始持续转化为试剂、芯片及配套耗材需求,仪器装机到耗材复购的商业闭环逐步兑现。其中,中国大陆及港澳台地区试剂收入同比增长28.09%,带动该区域全读长测序业务收入同比增长8.45%,国产替代仍是核心增长驱动力。产品端,公司已形成覆盖超高通量、桌面级和便携式应用场景的完整测序平台,T7+、T1+及E25等产品持续完善全通量矩阵。   多组学业务保持高速增长,全栈式技术平台打开第二成长曲线。   公司持续由单一测序设备供应商向覆盖短读长测序、长读长测序、时空组学、实验室自动化及数据分析的生命科学核心工具平台升级。报告期内,公司完成对杭州序风和深圳三箭齐发的收购,将CycloneSEQ纳米孔长读长测序和Stereo-seq时空组学技术纳入上市公司体系,进一步补齐长读长与空间维度的数据获取能力,形成行业内少有的“短读长+长读长+时空组学”一体化技术布局。26H1,公司多组学业务实现收入1.62亿元,同比增长44.91%,成为增长最快的业务板块。其中,细胞组学收入同比增长94.29%,时空组学收入同比增长41.34%,显示新技术平台的商业化进程持续加快。   AI for Science战略加速落地,实验室自动化向智能化升级。   公司围绕Physical AI在生命科学场景中的应用设立“涌生智能”,并持续推进实验室自动化、智能实验设计及数据分析平台的融合。公司与上海人工智能实验室联合发布ProtoPilot多智能体系统,尝试打通实验方案设计、自动化执行、过程监控和数据分析等环节,推动传统实验室由单点设备自动化向“干实验+湿实验”闭环智能化升级。公司现有的测序仪、样本前处理系统、实验室自动化设备及多组学数据平台,为AI模型提供了高质量数据和物理执行基础;AI系统反过来亦有望提升实验效率、设备利用率及客户黏性。AI业务有望打开AI制药、自动化实验室及科研基础设施等中长期增量市场。   海外收入较快增长,轻资产调整有望降低地缘政治与经营负担。26H1,公司海外收入达到4.83亿元,同比增长33.77%,全球化业务继续保持增长。其中,亚太区收入同比增长5.12%,扭转此前下滑趋势;欧非区收入同比增长11.83%,保持稳健;美洲区收入同比增长95.76%,增长主要来源于公司与Swiss Rockets围绕CoolMPS技术验证确认的技术服务收入。公司拟将美国子公司Complete Genomics部分自发光测序业务相关资产出售给Swiss Rockets,并同步推进技术授权安排。交易完成后,公司北美经营模式有望由重资产直接运营逐步转向“技术授权+产品供应+收益分成”的轻资产模式,降低海外人员、合规及运营成本。   盈利预测与估值   预计公司2026-2028年营业收入分别为31.98/36.80/43.66亿元,归母净利润分别为-0.1/1.02/2.13亿元,EPS分别为-0.02/0.24/0.51元,当前股价对应PE分别为-2616.6/255.6/122.4倍。   风险提示:   临床测序需求及国产替代进度不及预期风险;测序仪装机后开机率和试剂耗材产出不及预期风险;行业竞争加剧风险。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    409 次

  • 发布机构:

    中邮证券有限责任公司

  • 发布日期:

    2026-09-02

  • 页数:

    5页

下载全文
定制咨询
报告内容
AI精读报告
报告摘要

  华大智造(688114)

  投资要点

  业绩延续改善趋势,二季度减亏与现金流转正验证经营拐点。

  2026年上半年,公司实现营业收入13.66亿元,同比增长18.91%;实现归母净利润-1.58亿元,同比减亏6.41%,收入保持较快增长,核心经营亏损进一步收窄。公司综合毛利率同比提升约3个百分点至57.03%,主要受益于测序试剂耗材收入增长、业务结构优化及生产效率改善。单二季度实现营业收入7.81亿元,同比增长18.52%;归母净利润约-0.52亿元,较一季度明显减亏。26H1公司销售、管理及研发费用分别为3.22亿元、2.04亿元和2.77亿元,同比分别下降6.81%、13.07%和18.38%,提质增效成果持续体现。

  核心测序业务恢复增长,试剂耗材放量强化“装机带动耗材”商业模式。26H1,公司全读长测序业务实现收入10.62亿元,同比增长17.64%,核心基本盘延续复苏。其中,试剂耗材收入同比增长16.28%,设备收入同比下降6.37%,收入结构进一步向高黏性、可重复销售的耗材业务倾斜。随着前期测序仪装机规模不断扩大,存量设备开始持续转化为试剂、芯片及配套耗材需求,仪器装机到耗材复购的商业闭环逐步兑现。其中,中国大陆及港澳台地区试剂收入同比增长28.09%,带动该区域全读长测序业务收入同比增长8.45%,国产替代仍是核心增长驱动力。产品端,公司已形成覆盖超高通量、桌面级和便携式应用场景的完整测序平台,T7+、T1+及E25等产品持续完善全通量矩阵。

  多组学业务保持高速增长,全栈式技术平台打开第二成长曲线。

  公司持续由单一测序设备供应商向覆盖短读长测序、长读长测序、时空组学、实验室自动化及数据分析的生命科学核心工具平台升级。报告期内,公司完成对杭州序风和深圳三箭齐发的收购,将CycloneSEQ纳米孔长读长测序和Stereo-seq时空组学技术纳入上市公司体系,进一步补齐长读长与空间维度的数据获取能力,形成行业内少有的“短读长+长读长+时空组学”一体化技术布局。26H1,公司多组学业务实现收入1.62亿元,同比增长44.91%,成为增长最快的业务板块。其中,细胞组学收入同比增长94.29%,时空组学收入同比增长41.34%,显示新技术平台的商业化进程持续加快。

  AI for Science战略加速落地,实验室自动化向智能化升级。

  公司围绕Physical AI在生命科学场景中的应用设立“涌生智能”,并持续推进实验室自动化、智能实验设计及数据分析平台的融合。公司与上海人工智能实验室联合发布ProtoPilot多智能体系统,尝试打通实验方案设计、自动化执行、过程监控和数据分析等环节,推动传统实验室由单点设备自动化向“干实验+湿实验”闭环智能化升级。公司现有的测序仪、样本前处理系统、实验室自动化设备及多组学数据平台,为AI模型提供了高质量数据和物理执行基础;AI系统反过来亦有望提升实验效率、设备利用率及客户黏性。AI业务有望打开AI制药、自动化实验室及科研基础设施等中长期增量市场。

  海外收入较快增长,轻资产调整有望降低地缘政治与经营负担。26H1,公司海外收入达到4.83亿元,同比增长33.77%,全球化业务继续保持增长。其中,亚太区收入同比增长5.12%,扭转此前下滑趋势;欧非区收入同比增长11.83%,保持稳健;美洲区收入同比增长95.76%,增长主要来源于公司与Swiss Rockets围绕CoolMPS技术验证确认的技术服务收入。公司拟将美国子公司Complete Genomics部分自发光测序业务相关资产出售给Swiss Rockets,并同步推进技术授权安排。交易完成后,公司北美经营模式有望由重资产直接运营逐步转向“技术授权+产品供应+收益分成”的轻资产模式,降低海外人员、合规及运营成本。

  盈利预测与估值

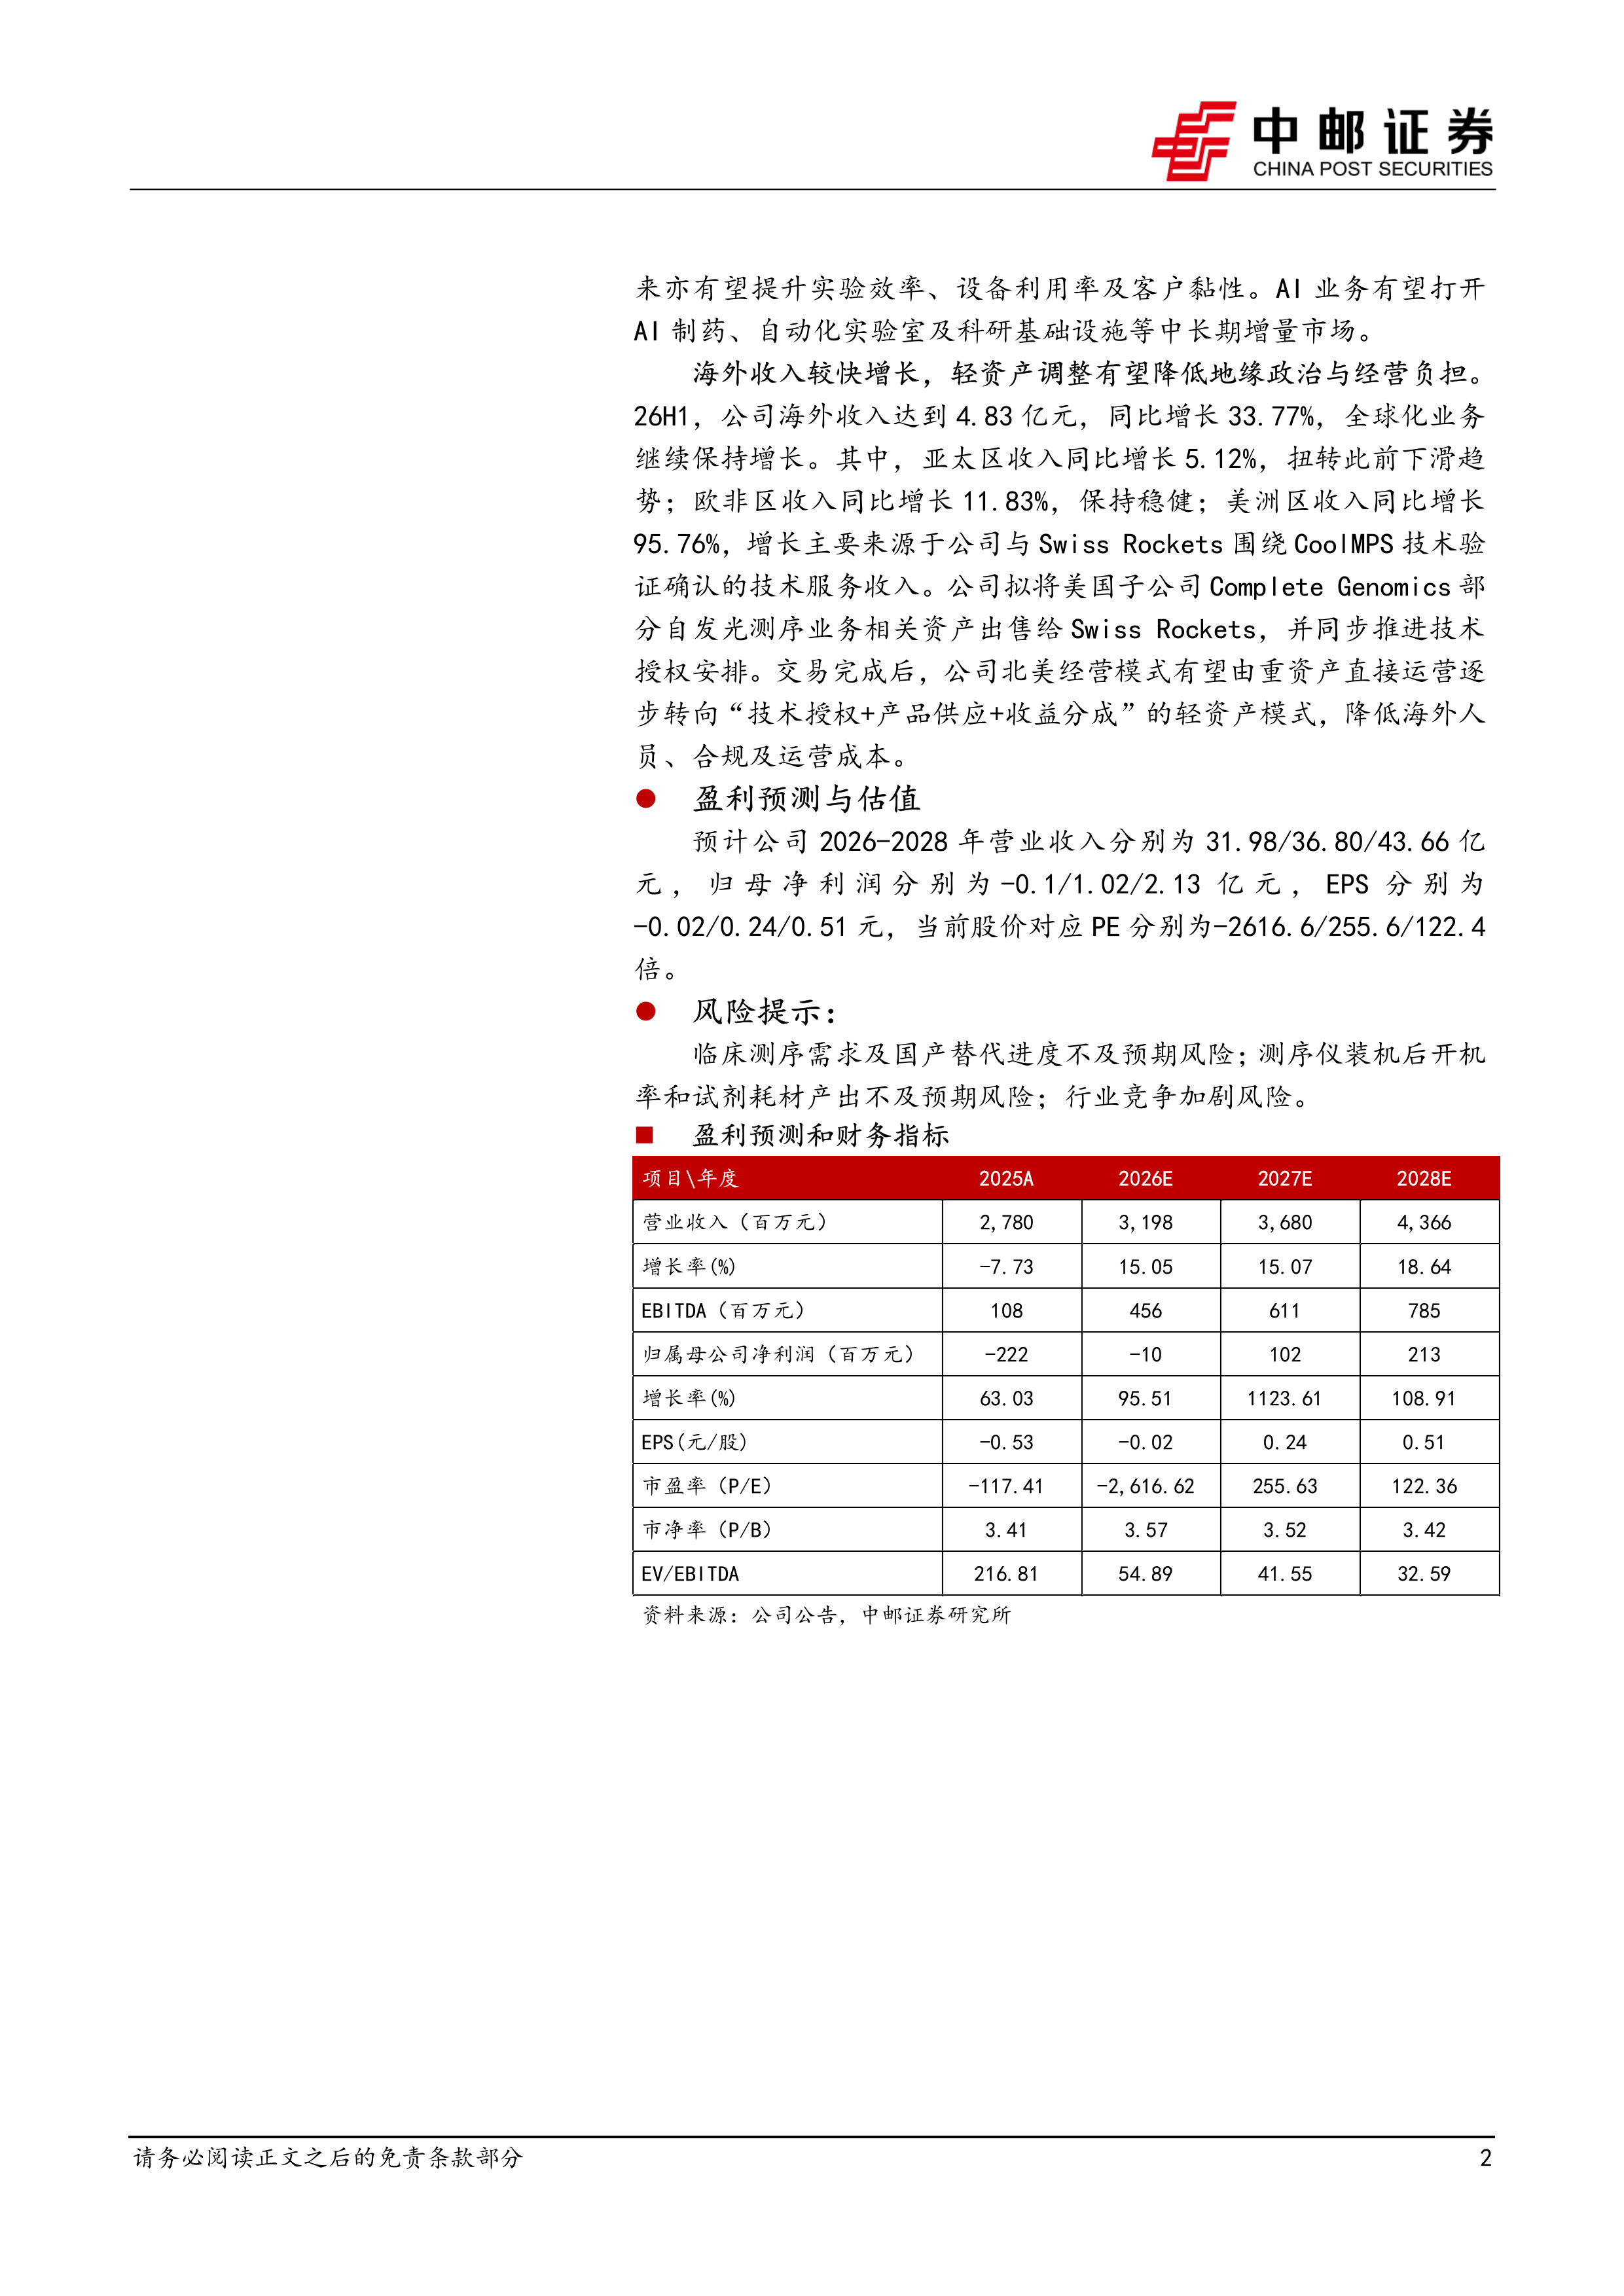
  预计公司2026-2028年营业收入分别为31.98/36.80/43.66亿元,归母净利润分别为-0.1/1.02/2.13亿元,EPS分别为-0.02/0.24/0.51元,当前股价对应PE分别为-2616.6/255.6/122.4倍。

  风险提示:

  临床测序需求及国产替代进度不及预期风险;测序仪装机后开机率和试剂耗材产出不及预期风险;行业竞争加剧风险。

中心思想

经营拐点确认:核心业务复苏与减亏效率双重验证

华大智造2026年上半年财务数据印证了经营拐点的到来:营收同比增长18.91%至13.66亿元,归母净利润虽仍为-1.58亿元,但同比减亏6.41%,且单二季度净利润环比明显改善至-0.52亿元。毛利率同比提升约3个百分点至57.03%,主要得益于测序耗材收入占比提升与费用端同步压降(销售、管理、研发费用分别下降6.81%、13.07%、18.38%),表明公司已从单纯追求装机扩张转向“提质增效”的内生增长阶段。

全栈平台驱动多元化增长:短读长+长读长+时空组学构建差异化壁垒

报告期内,核心测序业务(全读长测序)收入10.62亿元,同比增长17.64%,试剂耗材收入同比增长16.28%,国产替代区域(中国大陆及港澳台)试剂收入增速达28.09%,验证了“装机带动耗材”商业模式的持续兑现。与此同时,多组学业务(含时空组学、细胞组学)收入同比增长44.91%,成为增长最快的板块,叠加对CycloneSEQ纳米孔长读长测序和Stereo-seq时空组学技术的收购整合,公司完成了行业内罕见的“短读长+长读长+时空组学”一体化技术平台布局,打开了第二成长曲线。

主要内容

业绩延续改善趋势,二季度减亏与现金流转正验证经营拐点

  • 2026年上半年营业收入13.66亿元,同比增长18.91%;归母净利润-1.58亿元,同比减亏6.41%。
  • 综合毛利率57.03%,同比提升约3个百分点,受益于耗材收入增长及生产效率改善。
  • 单二季度营业收入7.81亿元,同比增长18.52%;归母净利润约-0.52亿元,较一季度明显减亏。
  • 期间费用全面下降:销售费用同比下降6.81%,管理费用同比下降13.07%,研发费用同比下降18.38%,提质增效成果持续。

核心测序业务恢复增长,试剂耗材放量强化"装机带动耗材"商业模式

  • 全读长测序业务收入10.62亿元,同比增长17.64%,核心基本盘延续复苏。
  • 试剂耗材收入同比增长16.28%,设备收入同比下降6.37%,收入结构向高黏性耗材业务倾斜。
  • 中国大陆及港澳台地区试剂收入同比增长28.09%,带动该区域全读长测序业务收入同比增长8.45%,国产替代是核心驱动力。
  • 产品端覆盖超高通量(T7+)、桌面级(T1+)及便携式(E25)完整测序平台,持续完善全通量矩阵。

多组学业务保持高速增长,全栈式技术平台打开第二成长曲线

  • 报告期内完成对杭州序风(CycloneSEQ纳米孔长读长测序)和深圳三箭齐发(Stereo-seq时空组学)的收购,补齐长读长与空间维度数据获取能力。
  • 多组学业务收入1.62亿元,同比增长44.91%,为增长最快业务板块。
  • 其中,细胞组学收入同比增长94.29%,时空组学收入同比增长41.34%,新技术平台商业化进程加快。

AI for Science战略加速落地,实验室自动化向智能化升级

  • 设立"涌生智能",围绕Physical AI在生命科学场景中的应用推进实验室自动化、智能实验设计与数据分析平台融合。
  • 与上海人工智能实验室联合发布ProtoPilot多智能体系统,打通实验方案设计、自动化执行、过程监控、数据分析闭环。
  • 现有测序仪、样本前处理系统、实验室自动化设备及多组学数据平台为AI模型提供数据与物理执行基础,反哺提升实验效率与客户黏性。
  • AI业务有望打开AI制药、自动化实验室及科研基础设施等中长期增量市场。

海外收入较快增长,轻资产调整有望降低地缘政治与经营负担

  • 2026年上半年海外收入4.83亿元,同比增长33.77%,全球化业务持续增长。
  • 亚太区收入同比增长5.12%,扭转此前下滑趋势;欧非区收入同比增长11.83%;美洲区收入同比增长95.76%,主要来源于Swiss Rockets技术服务收入。
  • 拟将美国子公司Complete Genomics部分自发光测序业务资产出售给Swiss Rockets,同步推进技术授权安排,北美经营模式由重资产转向"技术授权+产品供应+收益分成"轻资产模式。

盈利预测与估值

  • 预计2026-2028年营业收入分别为31.98/36.80/43.66亿元,归母净利润分别为-0.1/1.02/2.13亿元。
  • 当前股价62.62元,对应PE(2026E)为-2616.6倍(亏损),2027E为255.6倍,2028E为122.4倍。
  • 风险提示:临床测序需求及国产替代进度不及预期;装机后开机率和试剂耗材产出不及预期;行业竞争加剧。

总结

财务拐点确立,核心业务现金流与利润双改善

公司2026年上半年经营数据全面验证了"减亏+现金流转正"的经营拐点。营收增长18.91%的同时,期间费用率显著下降,毛利率提升3个百分点,单二季度净利润环比改善。预计2026全年归母净利润亏损大幅收窄至约0.1亿元,2027年有望实现扭亏。核心测序业务中试剂耗材收入占比持续提升,为未来稳定的现金流提供支撑。

全栈平台+AI+全球化构建中长期成长三角

公司已完成从单一测序仪供应商向"短读长+长读长+时空组学"全栈生命科学工具平台的战略升级,多组学业务以44.91%增速成为新增长极。AI战略(涌生智能、ProtoPilot)将实验室自动化推向智能化,打开中长期增量市场。海外业务通过轻资产模式调整(美洲区技术授权)降低地缘风险,亚太和欧非区域保持稳健增长。全栈平台、AI融合与全球化布局三大驱动力共同支撑公司未来成长空间。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中邮证券有限责任公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3