-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
商业化提速,Nectin-4 ADC迈入价值兑现关键期
下载次数:
881 次
发布机构:
中邮证券有限责任公司
发布日期:
2026-09-10
页数:
5页
迈威生物(688062)
投资要点
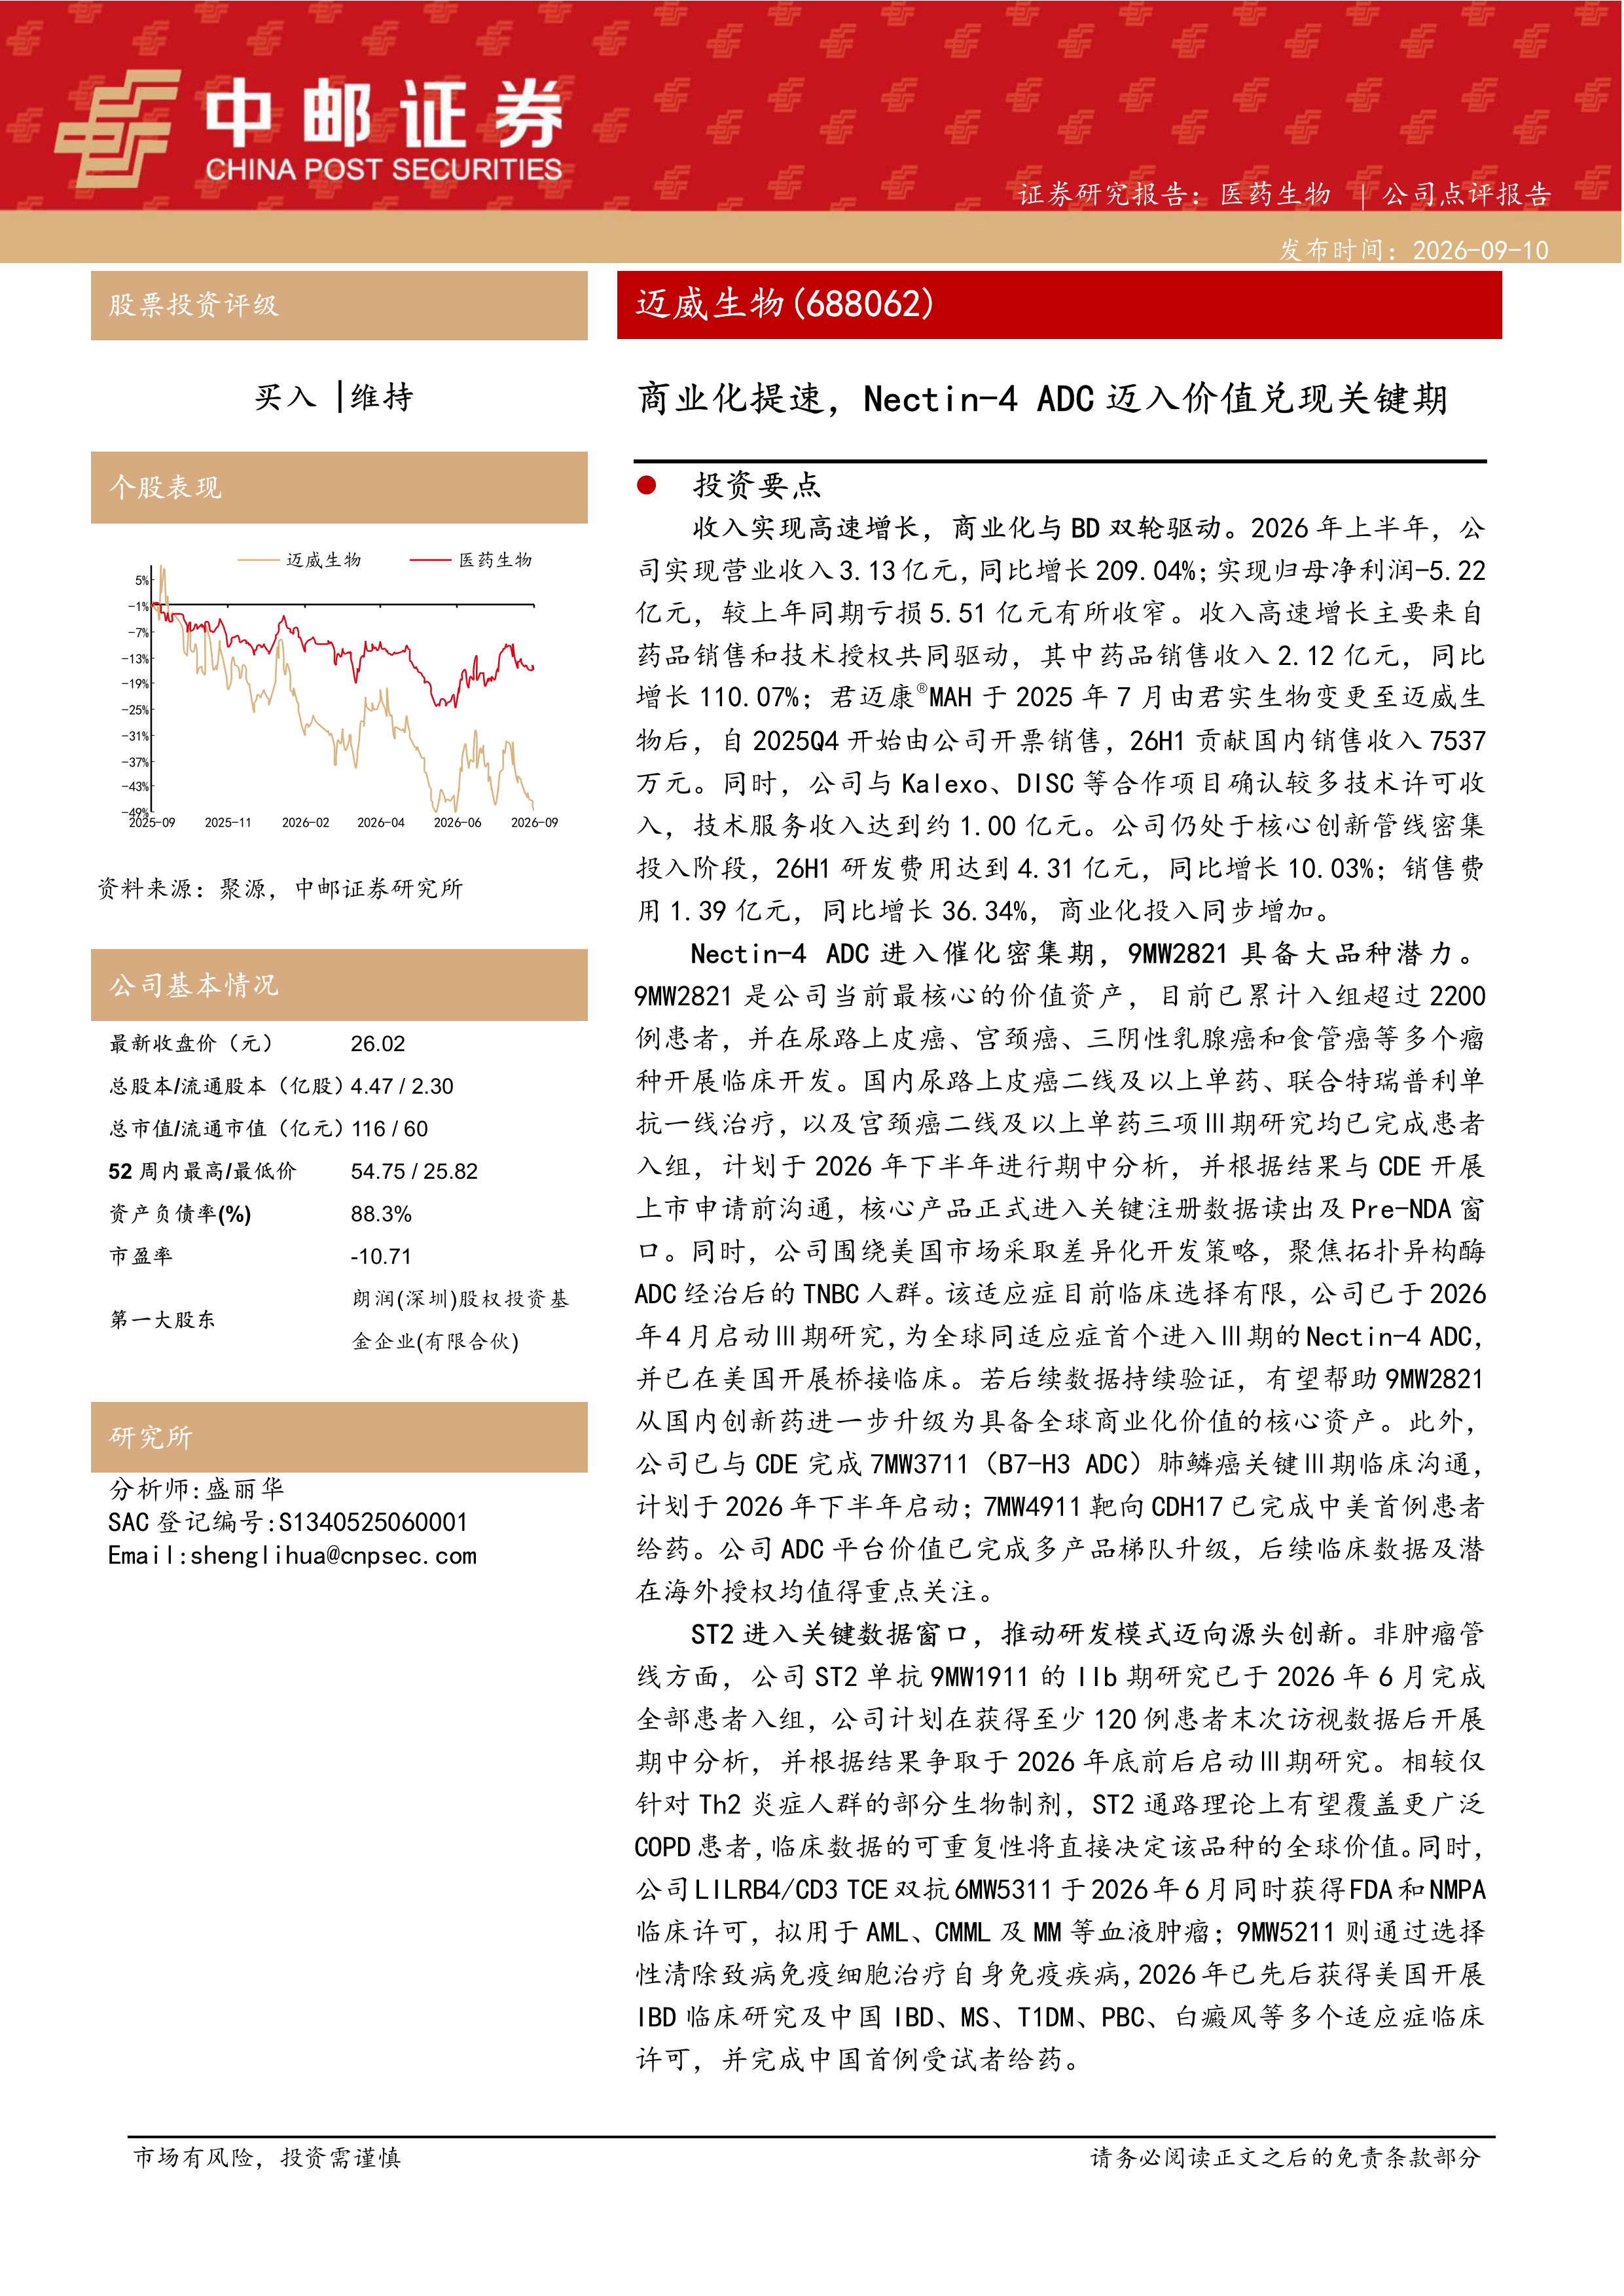
收入实现高速增长,商业化与BD双轮驱动。2026年上半年,公司实现营业收入3.13亿元,同比增长209.04%;实现归母净利润-5.22亿元,较上年同期亏损5.51亿元有所收窄。收入高速增长主要来自药品销售和技术授权共同驱动,其中药品销售收入2.12亿元,同比增长110.07%;君迈康®MAH于2025年7月由君实生物变更至迈威生物后,自2025Q4开始由公司开票销售,26H1贡献国内销售收入7537万元。同时,公司与Kalexo、DISC等合作项目确认较多技术许可收入,技术服务收入达到约1.00亿元。公司仍处于核心创新管线密集投入阶段,26H1研发费用达到4.31亿元,同比增长10.03%;销售费用1.39亿元,同比增长36.34%,商业化投入同步增加。
Nectin-4ADC进入催化密集期,9MW2821具备大品种潜力。
9MW2821是公司当前最核心的价值资产,目前已累计入组超过2200例患者,并在尿路上皮癌、宫颈癌、三阴性乳腺癌和食管癌等多个瘤种开展临床开发。国内尿路上皮癌二线及以上单药、联合特瑞普利单抗一线治疗,以及宫颈癌二线及以上单药三项Ⅲ期研究均已完成患者入组,计划于2026年下半年进行期中分析,并根据结果与CDE开展上市申请前沟通,核心产品正式进入关键注册数据读出及Pre-NDA窗口。同时,公司围绕美国市场采取差异化开发策略,聚焦拓扑异构酶ADC经治后的TNBC人群。该适应症目前临床选择有限,公司已于2026年4月启动Ⅲ期研究,为全球同适应症首个进入Ⅲ期的Nectin-4ADC,并已在美国开展桥接临床。若后续数据持续验证,有望帮助9MW2821从国内创新药进一步升级为具备全球商业化价值的核心资产。此外,公司已与CDE完成7MW3711(B7-H3ADC)肺鳞癌关键Ⅲ期临床沟通,计划于2026年下半年启动;7MW4911靶向CDH17已完成中美首例患者给药。公司ADC平台价值已完成多产品梯队升级,后续临床数据及潜在海外授权均值得重点关注。
ST2进入关键数据窗口,推动研发模式迈向源头创新。非肿瘤管线方面,公司ST2单抗9MW1911的IIb期研究已于2026年6月完成全部患者入组,公司计划在获得至少120例患者末次访视数据后开展期中分析,并根据结果争取于2026年底前后启动Ⅲ期研究。相较仅针对Th2炎症人群的部分生物制剂,ST2通路理论上有望覆盖更广泛COPD患者,临床数据的可重复性将直接决定该品种的全球价值。同时,公司LILRB4/CD3TCE双抗6MW5311于2026年6月同时获得FDA和NMPA临床许可,拟用于AML、CMML及MM等血液肿瘤;9MW5211则通过选择性清除致病免疫细胞治疗自身免疫疾病,2026年已先后获得美国开展IBD临床研究及中国IBD、MS、T1DM、PBC、白癜风等多个适应症临床许可,并完成中国首例受试者给药。
BD持续验证创新资产价值,全球化成为重要价值兑现方向。公司已逐步形成成熟产品新兴市场商业化和创新资产欧美BD的双轨国际化模式。9MW3011已授权DISC,9MW3811授权Alphabet旗下Calico,2MW7141通过NewCo模式与Aditum Bio合作,相关海外合作最高潜在首付款及里程碑约20亿美元,另含销售提成等。其中9MW3011针对真性红细胞增多症的海外Ⅱ期临床已完成入组,预计2026Q3迎来初步数据;9MW3811则借助Calico在衰老生物学及年龄相关疾病研发能力推进全球开发。与此同时,公司半年报明确表示目前正与多家国际药企就多款产品进行从数据交换到商务条款讨论等不同阶段的谈判,并继续探索9MW2821、7MW3711、7MW4911、6MW5311等ADC及TCE资产的全球合作机会,后续大型海外授权仍可能成为重要的催化剂。
盈利预测与估值
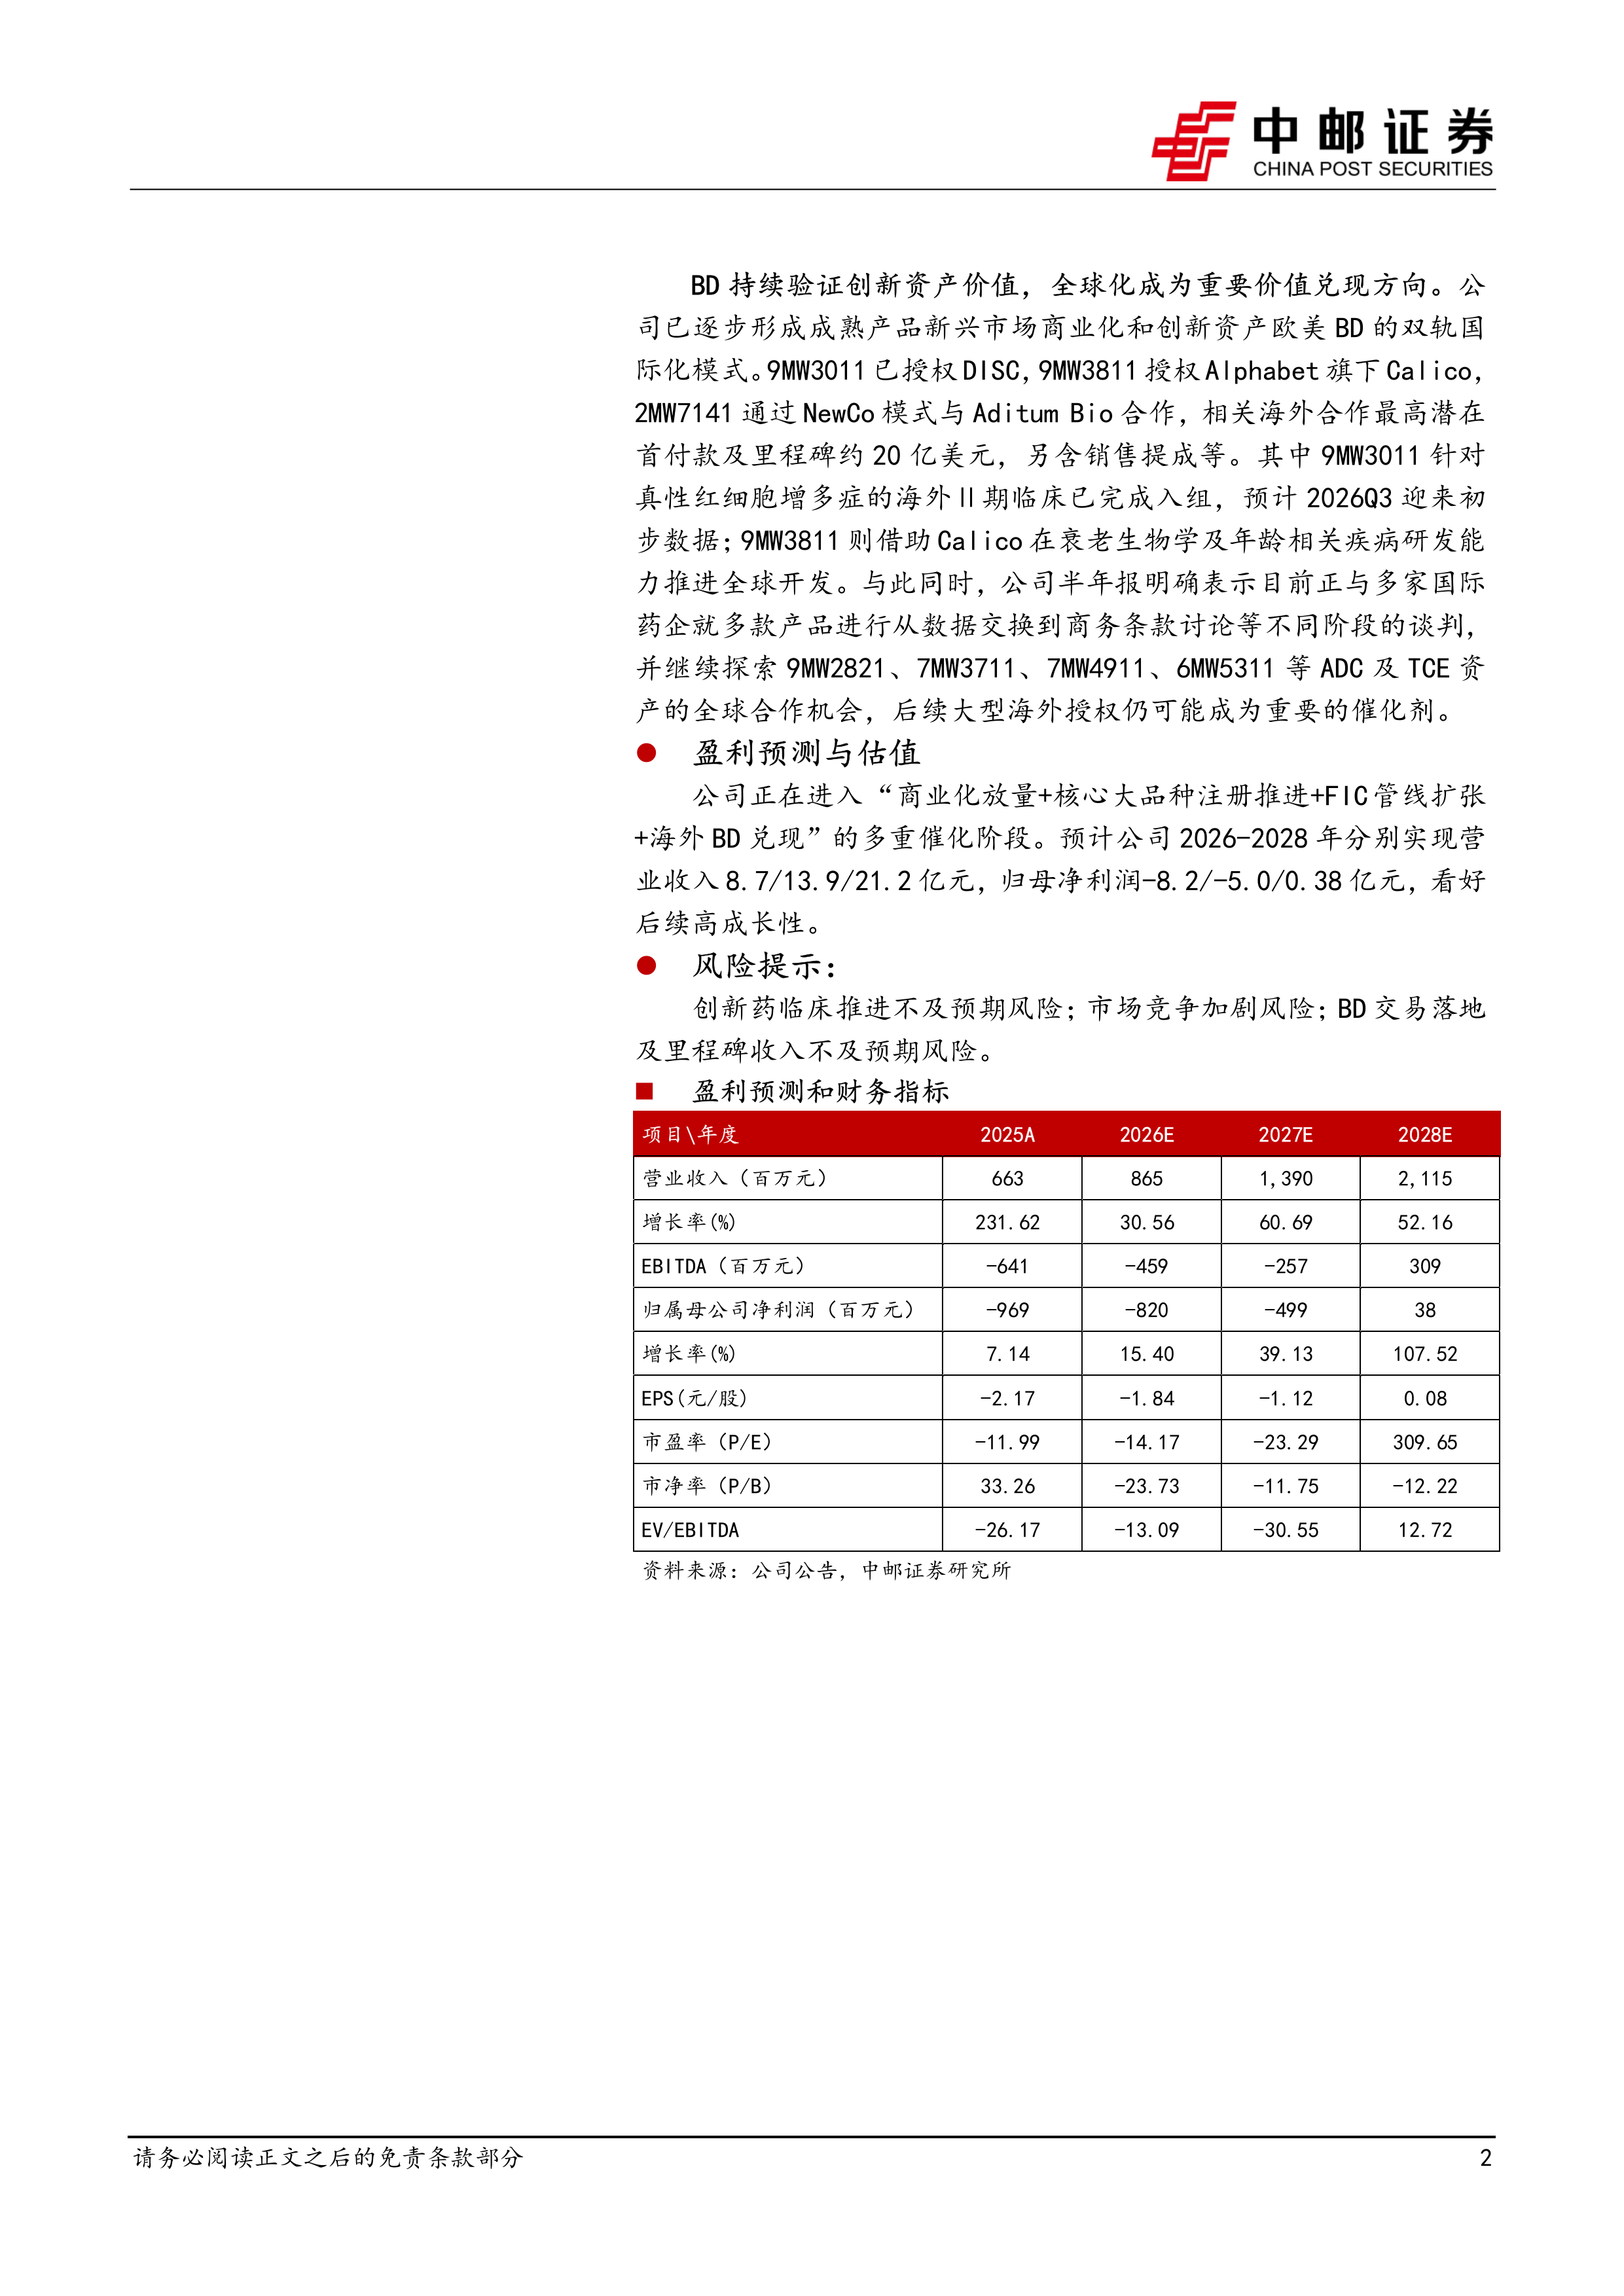
公司正在进入“商业化放量+核心大品种注册推进+FIC管线扩张+海外BD兑现”的多重催化阶段。预计公司2026-2028年分别实现营业收入8.7/13.9/21.2亿元,归母净利润-8.2/-5.0/0.38亿元,看好后续高成长性。
风险提示:
创新药临床推进不及预期风险;市场竞争加剧风险;BD交易落地及里程碑收入不及预期风险。

迈威生物2026年上半年实现营业收入3.13亿元,同比增长209.04%,归母净利润亏损5.22亿元,较上年同期亏损5.51亿元有所收窄。收入高速增长的核心驱动力来源于药品销售与技术授权双重拉动——药品销售收入2.12亿元(同比+110.07%),其中君迈康®MAH变更后贡献国内收入7537万元;技术服务收入约1.00亿元,主要来自与Kalexo、DISC等合作的BD收入。公司在核心创新管线研发与商业化投入上持续加码,销售费用同比增长36.34%,研发费用同比增长10.03%,亏损收窄表明商业化能力正逐步转化为收入增量。
9MW2821作为公司最核心的价值资产,已在尿路上皮癌、宫颈癌、三阴性乳腺癌、食管癌等多个瘤种开展临床开发,累计入组超2200例患者。三项国内Ⅲ期研究均已完成入组,计划2026年下半年进行期中分析并推进Pre-NDA沟通;美国市场差异化聚焦拓扑异构酶ADC经治的TNBC人群,已启动全球首个进入Ⅲ期的Nectin-4 ADC研究。ST2单抗9MW1911IIb期研究已完成入组,有望年底启动Ⅲ期。BD方面,公司通过NewCo模式与国际药企合作,最高潜在首付款及里程碑约20亿美元,海外授权后续催化可期。公司正处于“商业化放量+注册推进+FIC管线扩张+海外BD兑现”的多重催化阶段,看好高成长性。
2026年上半年公司实现营业收入3.13亿元,同比增长209.04%;归母净利润-5.22亿元,亏损较上年同期收窄。收入增长主要来自药品销售(2.12亿元,同比+110.07%)与技术授权收入(约1.00亿元)。君迈康®MAH变更后自2025Q4由公司开票销售,26H1贡献国内销售收入7537万元。公司仍处于核心创新管线密集投入阶段,研发费用4.31亿元(同比+10.03%),销售费用1.39亿元(同比+36.34%),商业化投入同步增加。
9MW2821已累计入组超2200例患者,覆盖尿路上皮癌、宫颈癌、三阴性乳腺癌和食管癌等多个瘤种。国内三项Ⅲ期研究(尿路上皮癌二线及以上单药、联合特瑞普利单抗一线治疗、宫颈癌二线及以上单药)均已完成入组,计划2026年下半年进行期中分析,核心产品正式进入关键注册数据读出及Pre-NDA窗口。美国市场聚焦拓扑异构酶ADC经治后的TNBC人群,已于2026年4月启动Ⅲ期研究,为全球同适应症首个进入Ⅲ期的Nectin-4 ADC。此外,7MW3711(B7-H3 ADC)已与CDE完成肺鳞癌关键Ⅲ期临床沟通,计划2026年下半年启动;7MW4911(CDH17)已完成中美首例患者给药。ADC平台价值梯队升级完成。
ST2单抗9MW1911的IIb期研究已于2026年6月完成全部患者入组,计划在获得至少120例患者末次访视数据后开展期中分析,争取于2026年底前后启动Ⅲ期研究。ST2通路理论上覆盖更广泛COPD患者,临床数据可重复性决定全球价值。同时,LILRB4/CD3 TCE双抗6MW5311于2026年6月同时获得FDA和NMPA临床许可,拟用于血液肿瘤;9MW5211通过选择性清除致病免疫细胞治疗自身免疫疾病,已获得多个适应症临床许可并完成中国首例受试者给药。
公司形成成熟产品新兴市场商业化与创新资产欧美BD双轨国际化模式。9MW3011已授权DISC,9MW3811授权Alphabet旗下Calico,2MW7141通过NewCo模式与Aditum Bio合作,相关海外合作最高潜在首付款及里程碑约20亿美元,另含销售提成。9MW3011海外Ⅱ期临床已完成入组,预计2026Q3获取初步数据;9MW3811借助Calico推进全球开发。公司半年报明确正与多家国际药企就多款产品进行不同阶段谈判,继续探索9MW2821、7MW3711、7MW4911、6MW5311等资产的全球合作机会,后续大型海外授权仍可能成为重要催化剂。
公司正在进入“商业化放量+核心大品种注册推进+FIC管线扩张+海外BD兑现”的多重催化阶段。预计2026-2028年营业收入分别为8.7/13.9/21.2亿元(同比增长30.56%/60.69%/52.16%),归母净利润分别为-8.2/-5.0/0.38亿元(2028年扭亏为盈)。2028年EPS为0.08元,PE为309.65倍。公司亏损持续收窄并有望于2028年实现盈利,成长性突出。
创新药临床推进不及预期风险;市场竞争加剧风险;BD交易落地及里程碑收入不及预期风险。

迈威生物2026年上半年展现出强劲的商业化与BD双轮驱动能力,收入同比增速超200%,亏损收窄。核心Nectin-4 ADC产品9MW2821进入注册数据读出及Pre-NDA关键窗口,多项Ⅲ期研究有望在2026年下半年读出期中分析,国内上市申请窗口临近;同时美国市场差异化TNBC适应症率先进入全球Ⅲ期,若数据优异将大幅提升全球商业化价值。ST2、B7-H3 ADC、TCE双抗等管线梯队清晰,BD合作模式成熟,海外潜在授权空间巨大(最高约20亿美元)。公司预计2028年实现盈利,盈利预测显示营收CAGR超50%,高成长性明确。短期需关注临床数据读出、Pre-NDA申报及海外BD落地节奏。整体来看,迈威生物正处于从研发型Biotech向商业化Biopharma跃迁的关键阶段,Nectin-4 ADC的临床和注册进展是核心价值催化剂。
营收利润稳健增长,二线品种释放成长驱动力
营收利润双增,三大增长曲线培育长期增量
业绩增长亮眼,核心品种支撑增长
国内业务回暖,国际与新兴业务实现稳健增长
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送