-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

收入扣非加速恢复,订单进入快速增长通道
下载次数:
2370 次
发布机构:
中邮证券有限责任公司
发布日期:
2026-09-03
页数:
5页
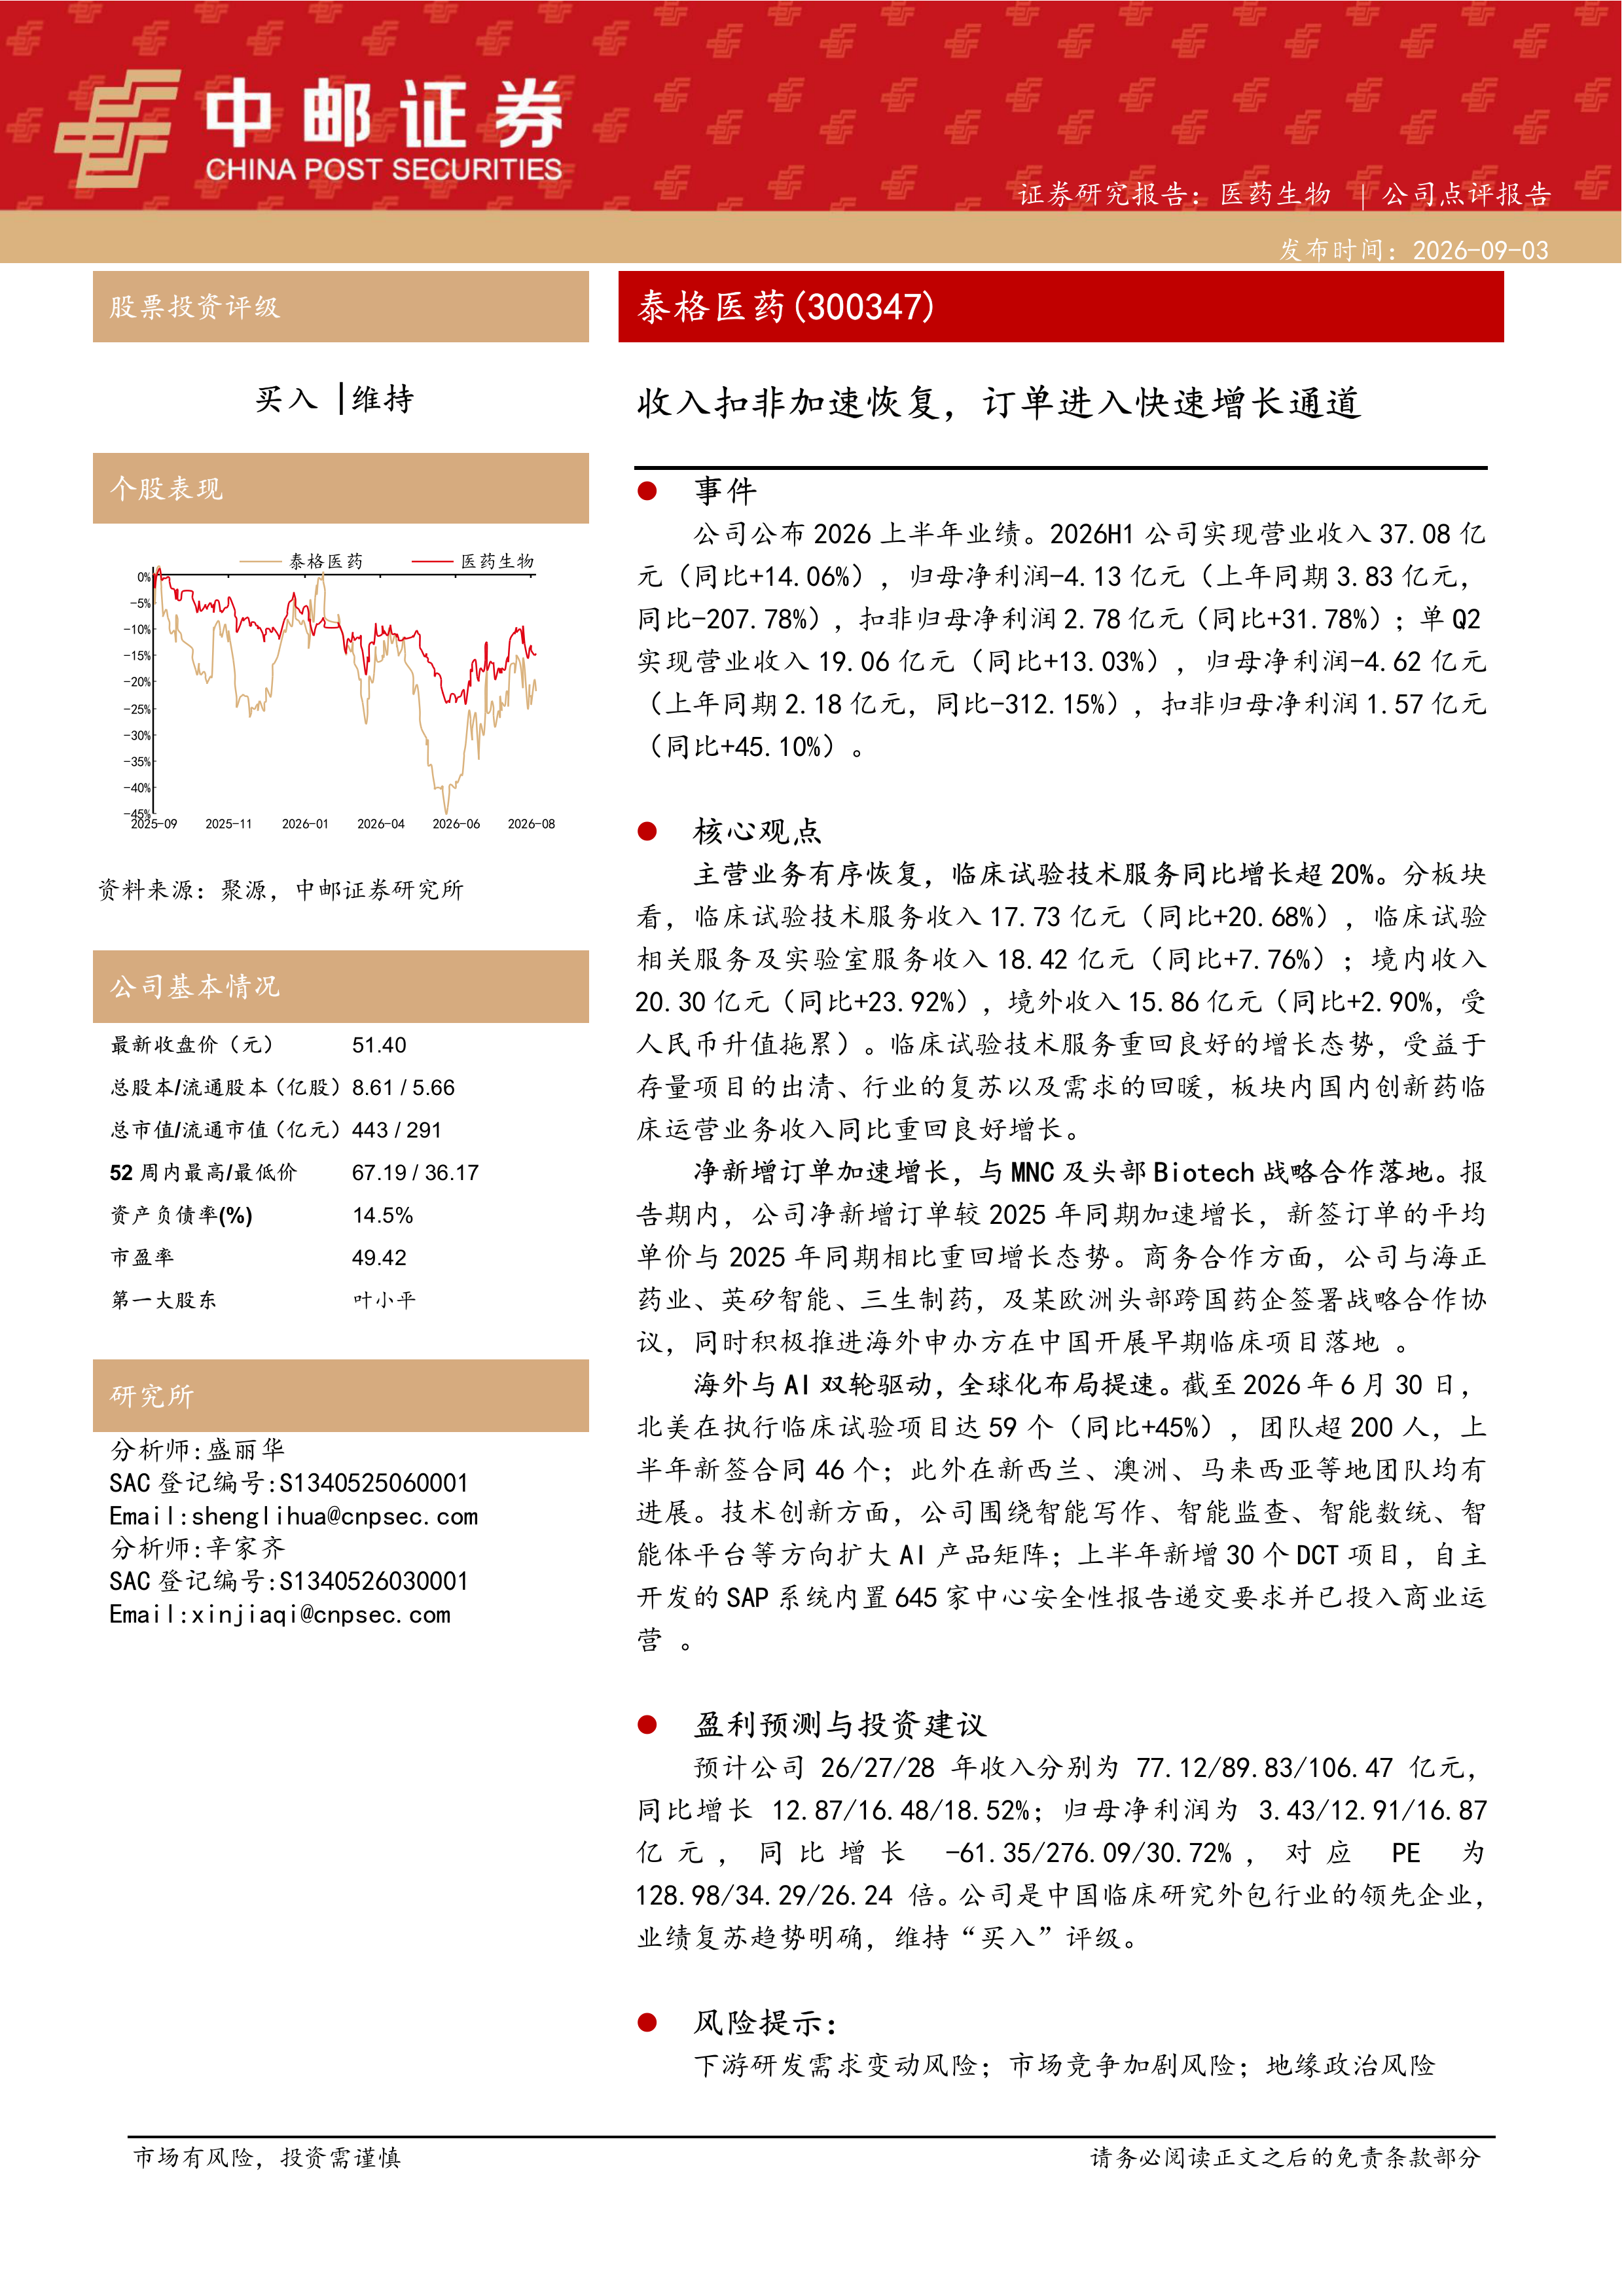
泰格医药(300347)
事件
公司公布2026上半年业绩。2026H1公司实现营业收入37.08亿元(同比+14.06%),归母净利润-4.13亿元(上年同期3.83亿元,同比-207.78%),扣非归母净利润2.78亿元(同比+31.78%);单Q2实现营业收入19.06亿元(同比+13.03%),归母净利润-4.62亿元(上年同期2.18亿元,同比-312.15%),扣非归母净利润1.57亿元(同比+45.10%)。
核心观点
主营业务有序恢复,临床试验技术服务同比增长超20%。分板块看,临床试验技术服务收入17.73亿元(同比+20.68%),临床试验相关服务及实验室服务收入18.42亿元(同比+7.76%);境内收入20.30亿元(同比+23.92%),境外收入15.86亿元(同比+2.90%,受人民币升值拖累)。临床试验技术服务重回良好的增长态势,受益于存量项目的出清、行业的复苏以及需求的回暖,板块内国内创新药临床运营业务收入同比重回良好增长。
净新增订单加速增长,与MNC及头部Biotech战略合作落地。报告期内,公司净新增订单较2025年同期加速增长,新签订单的平均单价与2025年同期相比重回增长态势。商务合作方面,公司与海正药业、英矽智能、三生制药,及某欧洲头部跨国药企签署战略合作协议,同时积极推进海外申办方在中国开展早期临床项目落地。
海外与AI双轮驱动,全球化布局提速。截至2026年6月30日,北美在执行临床试验项目达59个(同比+45%),团队超200人,上半年新签合同46个;此外在新西兰、澳洲、马来西亚等地团队均有进展。技术创新方面,公司围绕智能写作、智能监查、智能数统、智能体平台等方向扩大AI产品矩阵;上半年新增30个DCT项目,自主开发的SAP系统内置645家中心安全性报告递交要求并已投入商业运营。
盈利预测与投资建议
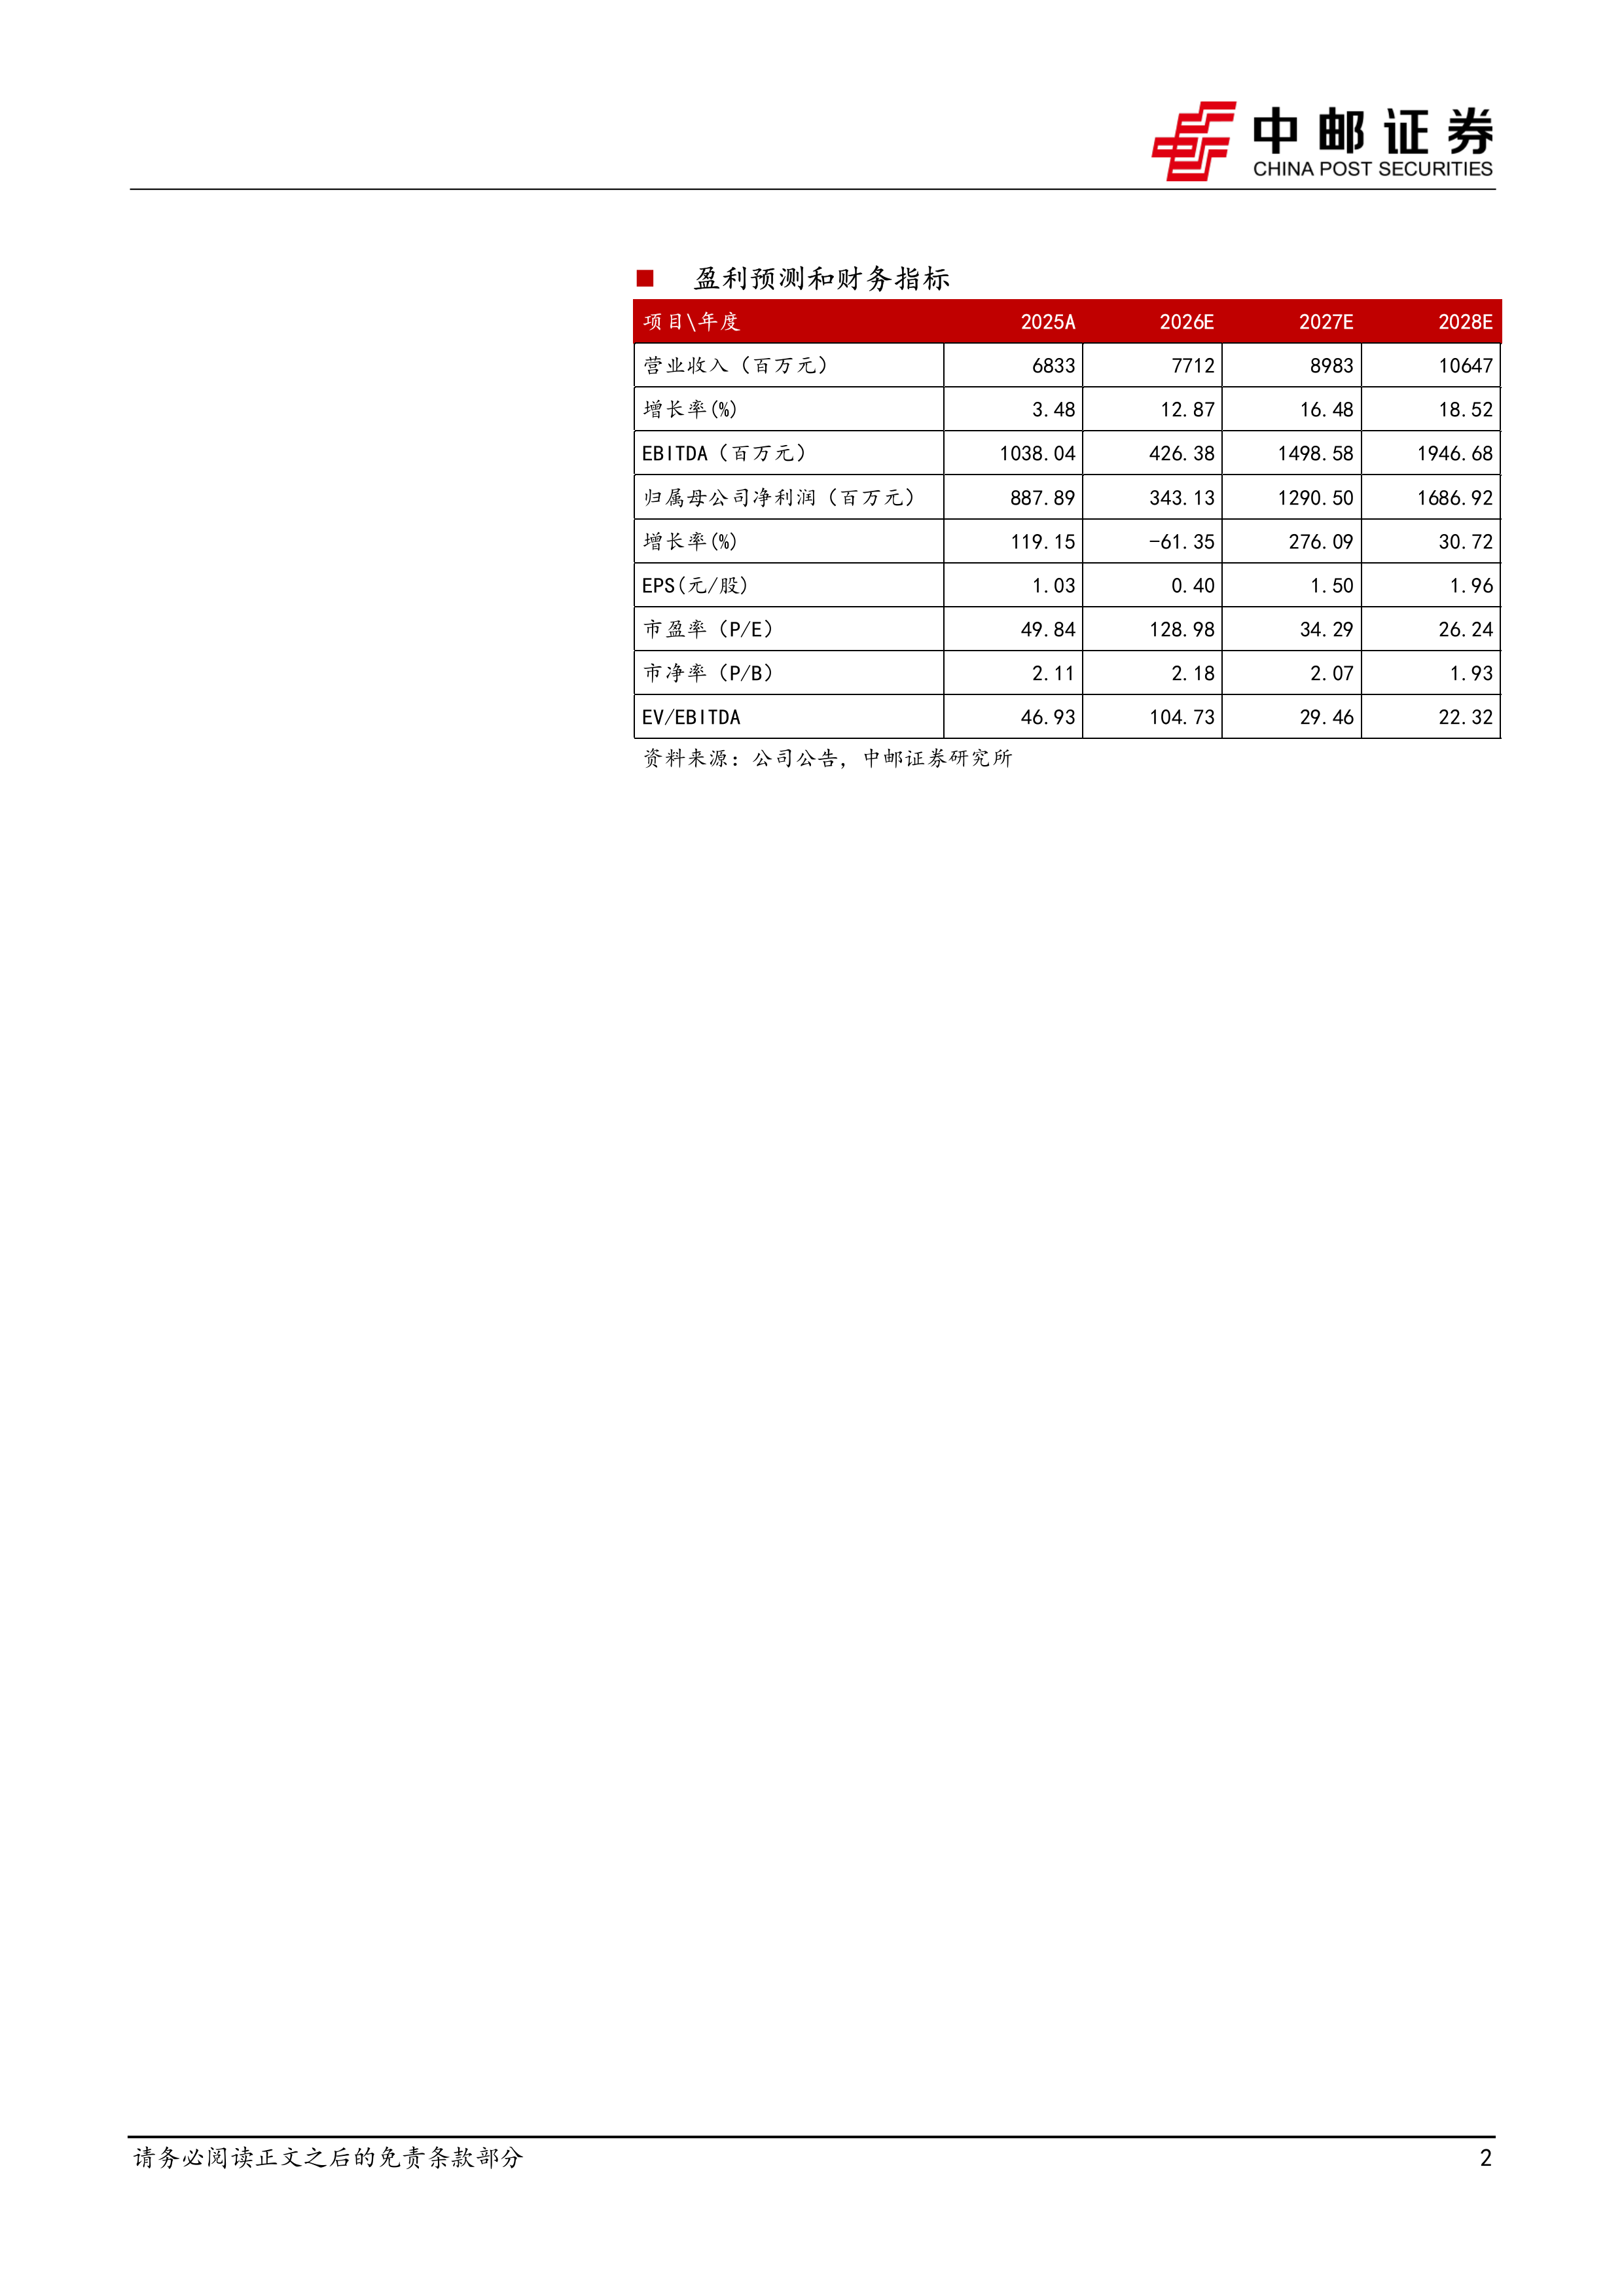
预计公司26/27/28年收入分别为77.12/89.83/106.47亿元,同比增长12.87/16.48/18.52%;归母净利润为3.43/12.91/16.87
128.98/34.29/26.24倍。公司是中国临床研究外包行业的领先企业,业绩复苏趋势明确,维持“买入”评级。
风险提示:
下游研发需求变动风险;市场竞争加剧风险;地缘政治风险
泰格医药2026年上半年扣非归母净利润同比增长31.78%,单Q2增速进一步提升至45.10%,表明主营临床业务已进入实质性恢复通道。尽管归母净利润因非经常性损益出现大幅亏损,但扣非口径下的强劲增长、净新增订单加速增长以及与MNC和头部Biotech战略合作的落地,共同印证了行业需求回暖与公司竞争优势的强化。
公司海外业务(北美在执行项目数同比增长45%、团队超200人)和AI技术创新(智能监查、SAP系统商业化等)取得实质性进展,形成“海外+AI”双引擎。新签订单均价回升、DCT项目新增30个等数据表明,公司正通过技术壁垒和全球化布局巩固CRO行业领先地位,为未来收入持续增长奠定基础。
泰格医药2026年上半年扣非业绩增速(+31.78%)显著优于收入增速(+14.06%),表明主营业务盈利能力正在修复。核心驱动力来自临床试验技术服务收入恢复双位数增长(+20.68%)、净新增订单加速且单价回升,以及海外和AI领域的战略布局。公司通过深化与MNC及头部药企的合作、扩大海外临床团队、推进AI产品商业化,进一步强化了CRO行业龙头地位。盈利预测显示公司未来三年收入复合增长率约16%,扣非净利润有望在2027年恢复高增长。当前主要风险来自下游研发需求波动、竞争加剧及地缘政治影响,但整体复苏趋势明确,维持“买入”评级。
营收利润稳健增长,二线品种释放成长驱动力
营收利润双增,三大增长曲线培育长期增量
业绩增长亮眼,核心品种支撑增长
国内业务回暖,国际与新兴业务实现稳健增长
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送