中心思想
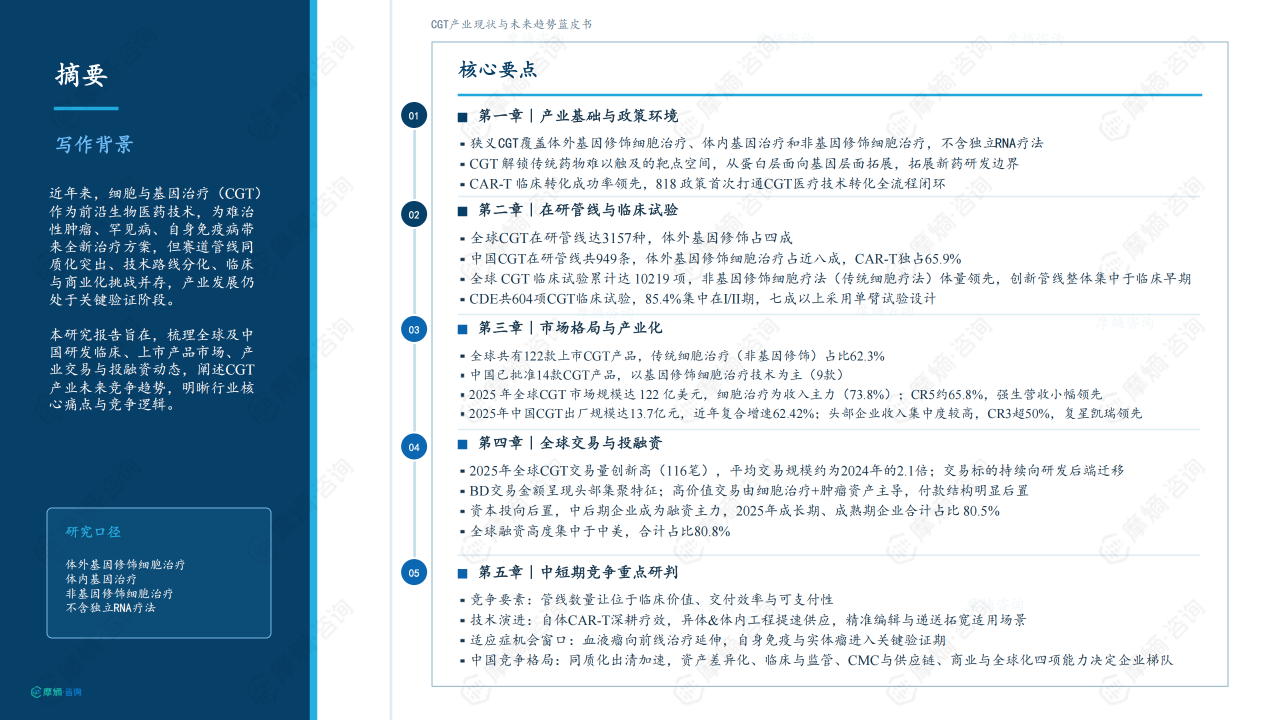
全球CGT产业处于关键验证期:管线同质化与商业化挑战并存,技术分化和资本后置加速行业洗牌
管线高度集中,同质化风险突出:全球CGT在研管线达3,157种,其中体外基因修饰细胞治疗占41%(1,308种)。中国管线共949条,CAR-T独占65.9%(625条),靶点高度集中于CD19(157条)和BCMA(90条),而实体瘤方向虽有扩展但尚处早期。这种靶点和路线扎堆现象导致后期竞争激烈,差异化不足的企业面临出清压力。
资本与交易向高确定性资产迁移:2025年全球CGT交易量达116笔,平均交易规模约为2024年的2.1倍,临床阶段以上标的占比从44.9%(2015年)提升至63.2%(2025年)。投融资领域,中后期企业成为融资主力,2025年成长期与成熟期企业合计占比80.5%,中美两国合计融资占比达80.8%。资本偏好从“广撒网”转向“聚焦验证期资产”。
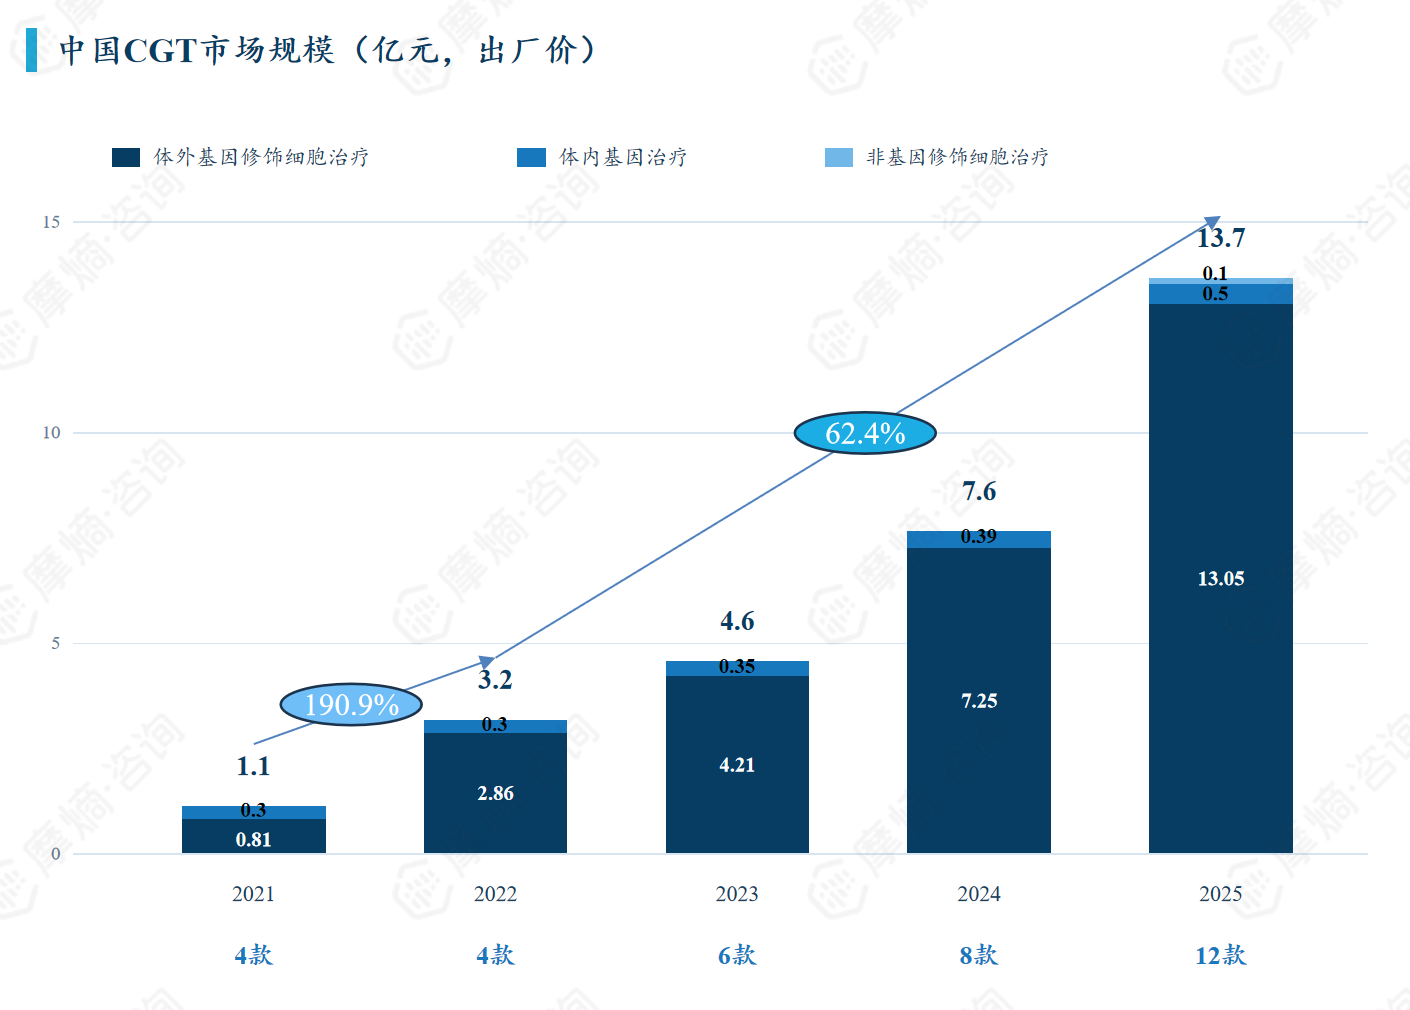
市场规模化但头部效应显著:2025年全球CGT市场规模达122亿美元,细胞治疗为收入主力(73.8%),CR5约65.8%(强生、吉利德、BMS、诺华、Sarepta)。中国CGT出厂规模达13.7亿元,近年复合增速62.42%,CR3超50%,复星凯瑞以奕凯达收入超5亿元领跑。市场增长虽快,但产品放量仍受限于支付能力、治疗中心网络覆盖和长期疗效证据。
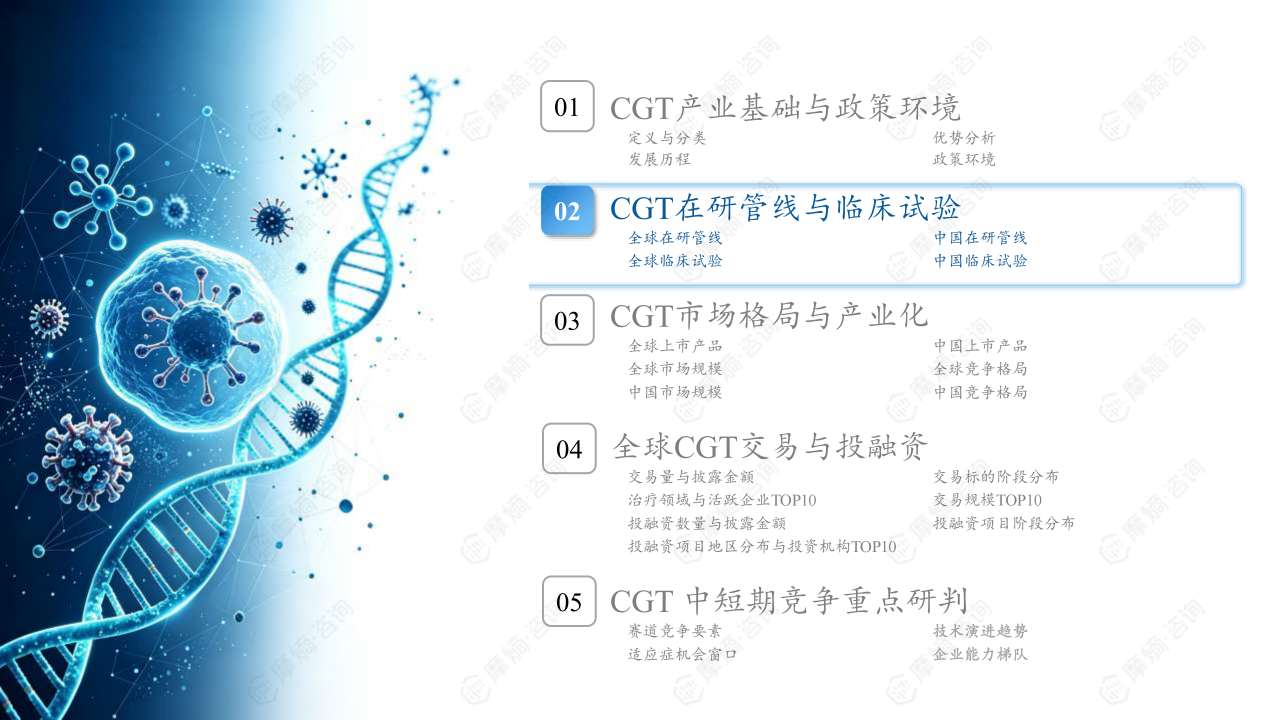
主要内容
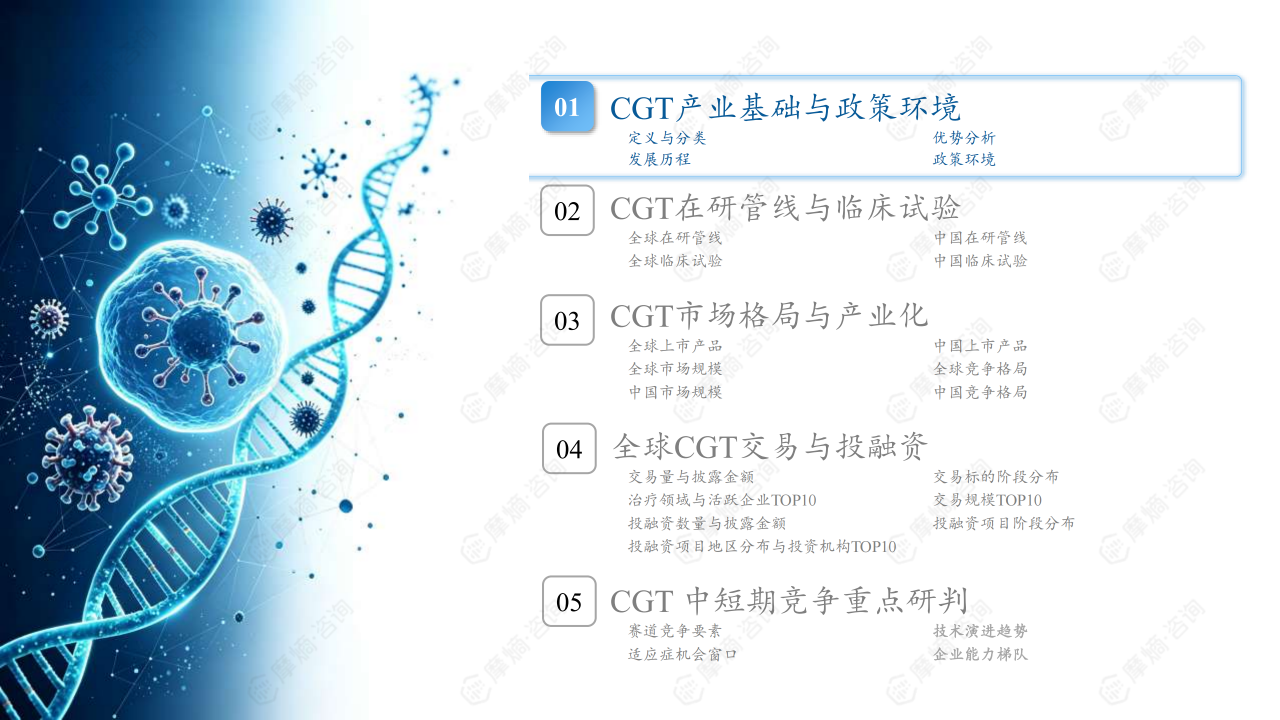
第一章|产业基础与政策环境
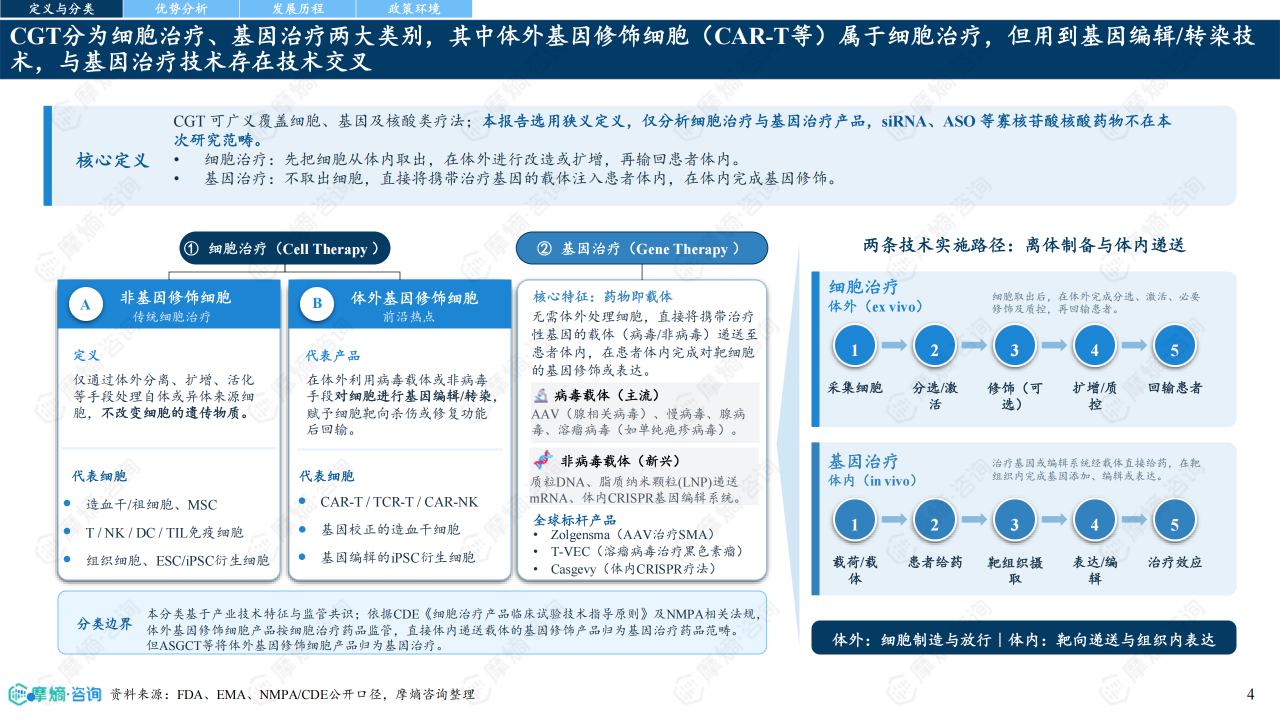
定义与分类:窄口径聚焦细胞与基因治疗,技术交叉但监管边界清晰
本报告采用狭义定义,覆盖体外基因修饰细胞治疗(CAR-T、TCR-T等)、体内基因治疗(AAV、溶瘤病毒等)以及非基因修饰细胞治疗(TIL、MSC等),不含独立RNA疗法。体外基因修饰细胞产品按细胞治疗药品监管,体内递送载体归为基因治疗。全球标杆产品如Kymriah、Zolgensma、Casgevy分别代表三类技术路线。
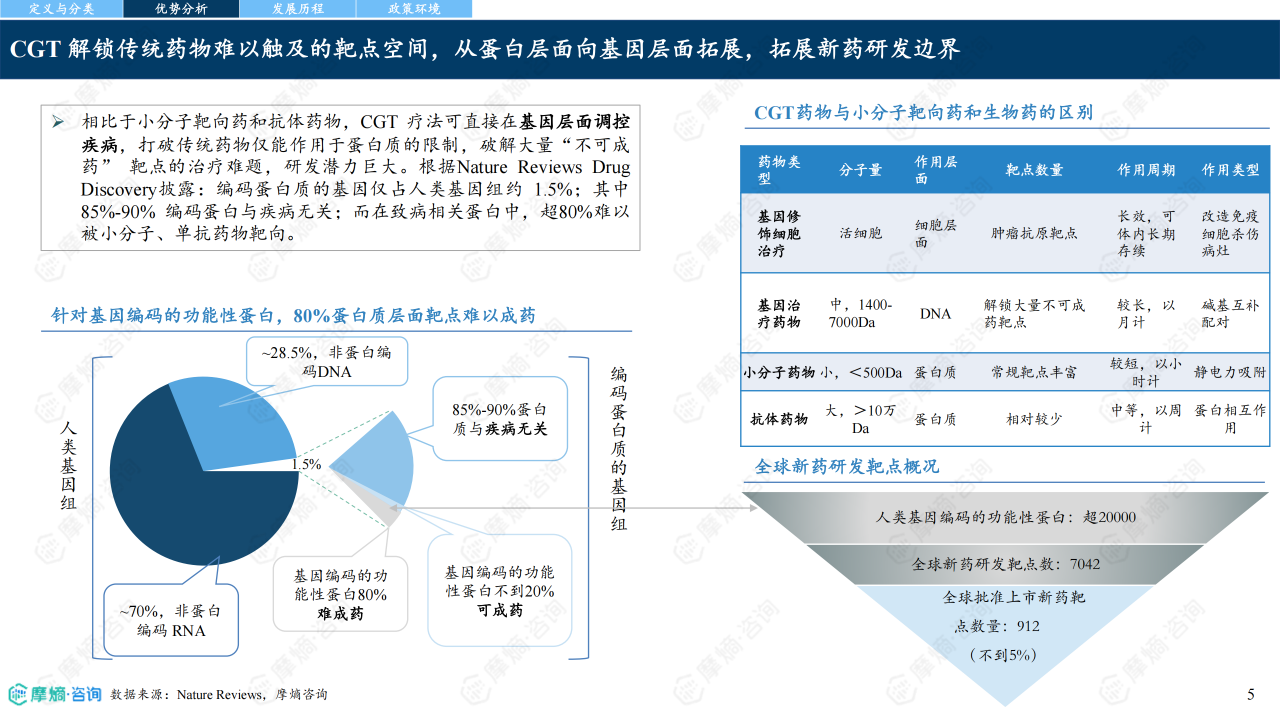
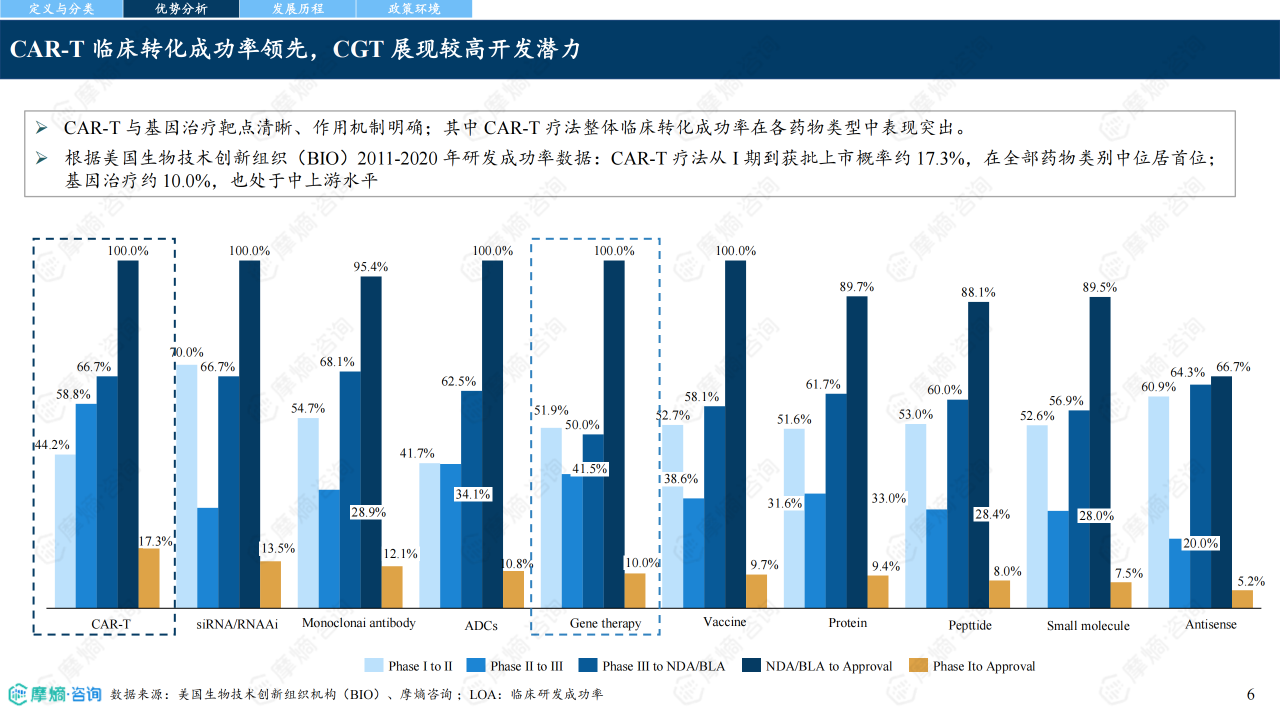
优势分析:CGT解锁“不可成药”靶点,CAR-T临床转化成功率居首
CGT药物可在基因层面调控疾病,突破传统药物仅作用于蛋白质的限制。人类基因组中编码蛋白的基因仅占1.5%,其中八成以上难以被小分子/单抗靶向。BIO 2011-2020数据显示,CAR-T疗法从Ⅰ期到获批上市成功率达17.3%,在所有药物类别中最高;基因治疗约10.0%,处于中上游。
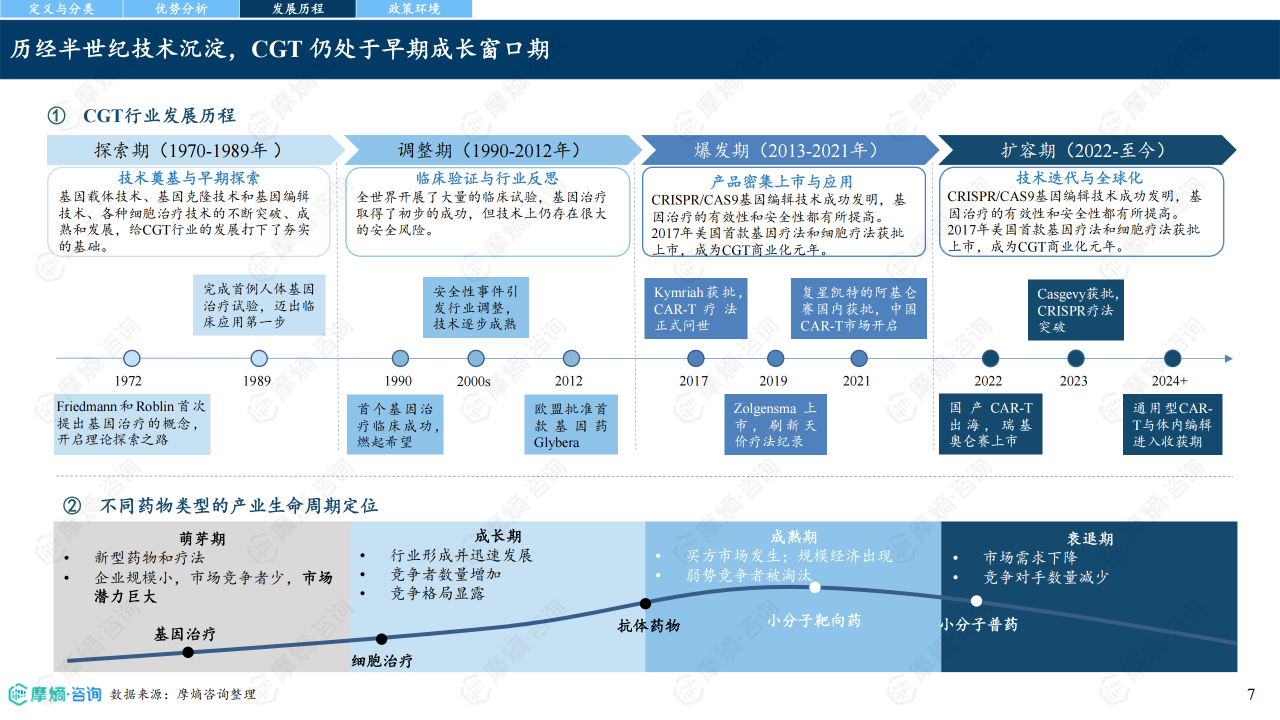
发展历程:半世纪技术沉淀,仍处早期成长窗口
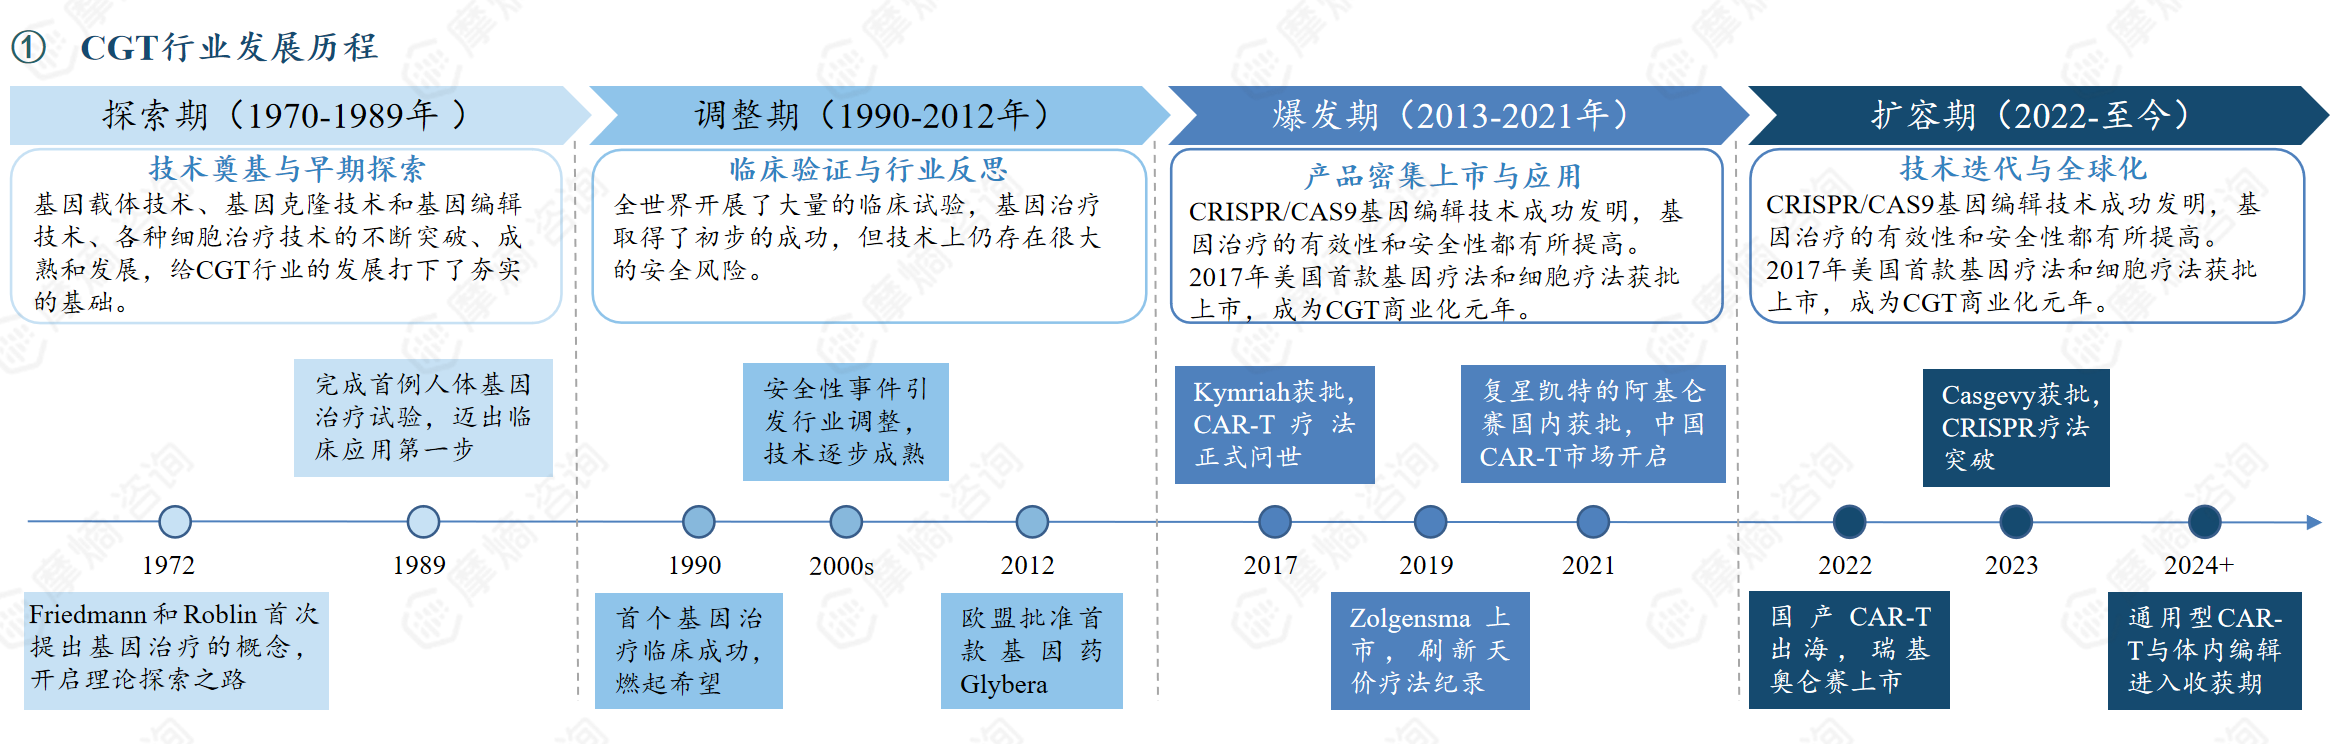
从1970年代基因治疗概念提出,到2017年Kymriah获批开启商业化元年,再到2023年Casgevy(CRISPR疗法)获批,CGT历经探索期、调整期、爆发期,目前进入扩容期。与小分子普药、抗体药物相比,细胞治疗和基因治疗均处于成长期,临床与商业化验证仍在进行。
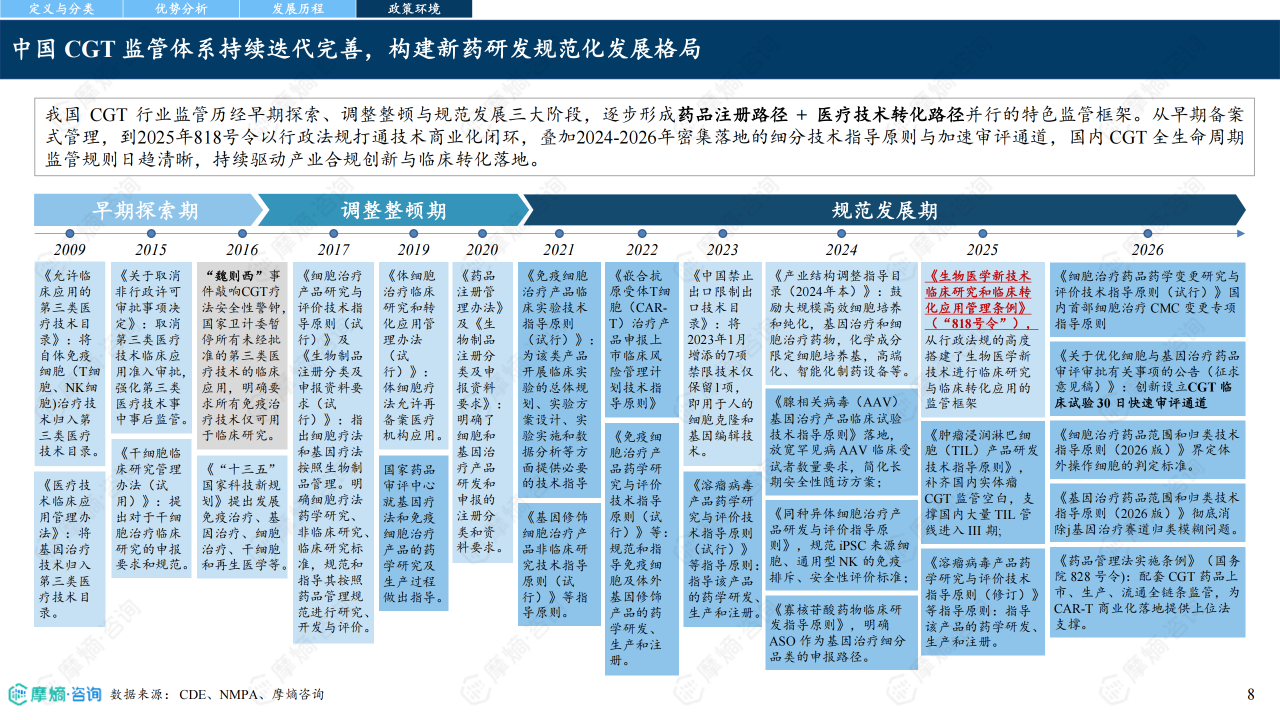
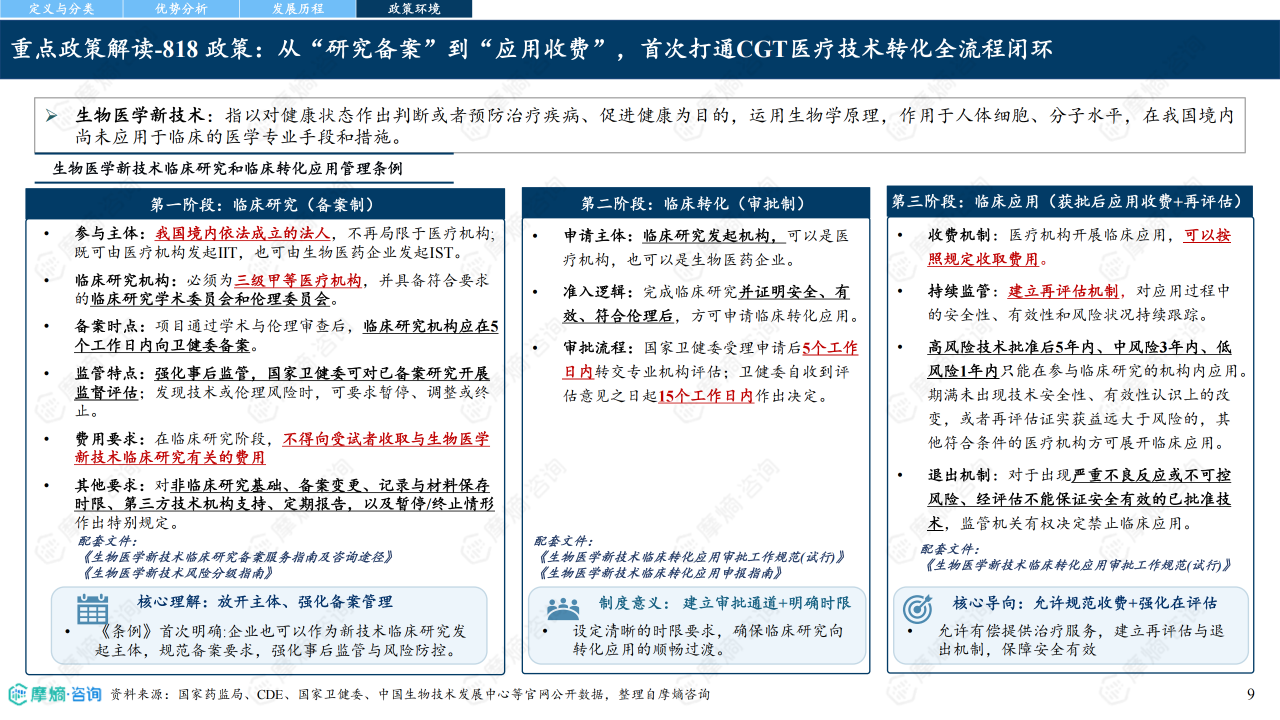
政策环境:818号令打通医疗技术转化闭环,监管体系持续完善
中国CGT监管经历早期探索、调整整顿和规范发展三阶段。2025年《生物医学新技术临床研究和临床转化应用管理条例》(818号令)首次明确企业可作为临床研究发起主体,并建立从备案到收费的完整闭环。2024-2026年密集出台的专项指导原则(如CMC变更、快速审评通道、TIL及AAV指南)进一步细化全生命周期监管。
第二章|在研管线与临床试验
全球在研管线:3157种管线,体外基因修饰占四成,大部分处于临床前
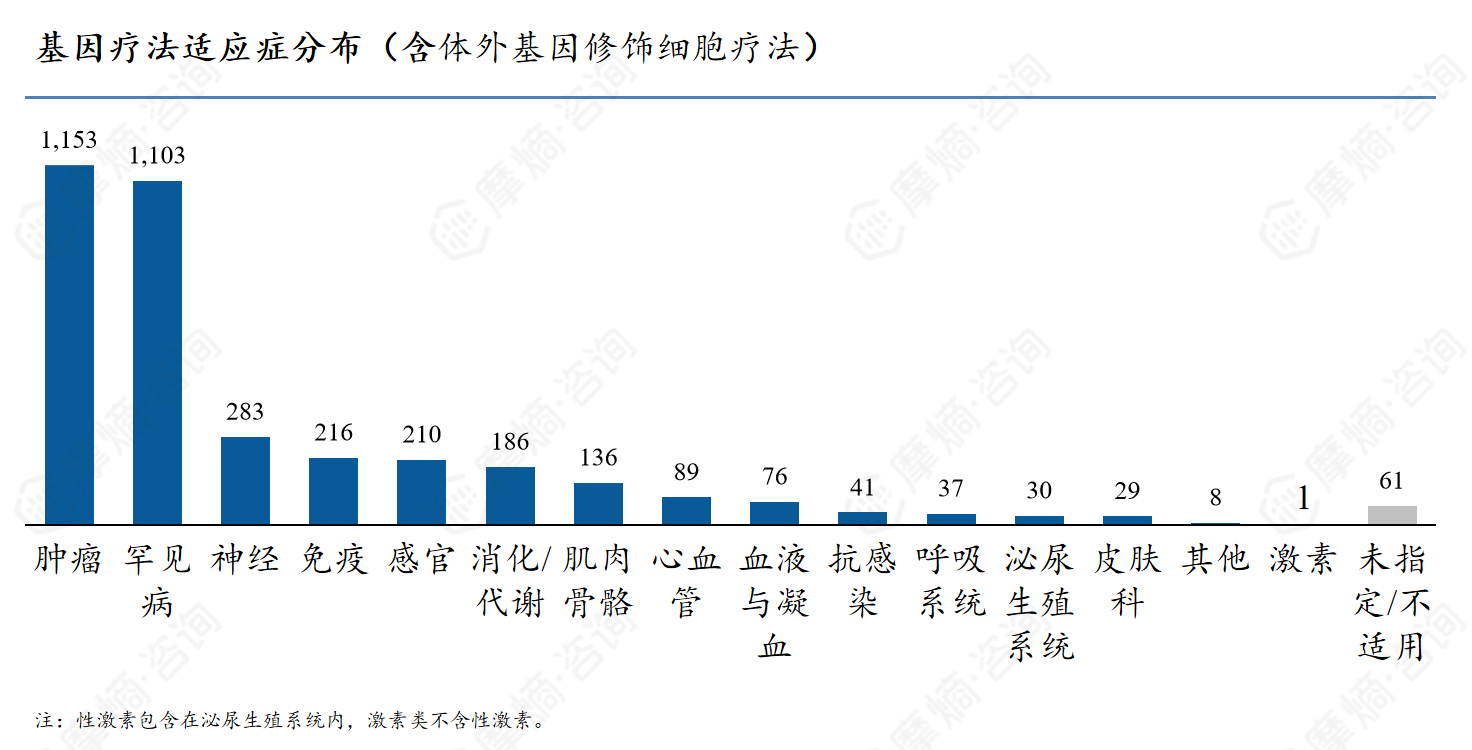
截至2026年Q2,全球CGT在研管线3,157种。非基因修饰细胞治疗占30%,体外基因修饰占41%,体内基因治疗占29%。基因疗法中肿瘤与罕见病为核心聚焦领域。CAR-T占基因修饰细胞疗法66%,其中81%靶向肿瘤,非肿瘤方向以自身免疫病为主。
中国在研管线:949条管线,CAR-T独占65.9%,靶点集中但实体瘤拓展
中国CGT在研管线共949条,其中体外基因修饰细胞治疗占79.2%(752条)。CAR-T(625条)占管线总数65.9%,CD19与BCMA合计247条。靶点TOP10中实体瘤靶点(CLDN18.2、MSLN、GPC3)进入前列。研发阶段前移,临床前与Ⅰ期合计占73.4%,Ⅲ期及上市仅15条。
全球临床试验:10219项试验,非基因修饰细胞疗法体量最大,早期为主
全球CGT临床试验累计10,219项,其中非基因修饰细胞疗法占54.7%(5,364项),体外基因修饰细胞疗法占28.8%,基因疗法占18.7%。核心队列中I期与I/II期合计2,385项,III期及IV期仅385项。HIV相关试验699项(占14.4%),学术机构主导开发,中国6家机构进入申办TOP11。
中国临床试验:604项CDE试验,85.4%在I/II期,单臂设计主导
CDE共604项CGT临床试验,I期与II期合计516项(85.4%)。74.7%采用单臂试验设计,98.2%为创新药登记。肿瘤领域占57.9%(350项)。申报单位集中在上海、北京、广东(合计666次);临床试验机构集中于北京、上海、广东、浙江、江苏(合计2,508次)。
第三章|市场格局与产业化
全球上市产品:122款产品,非基因修饰占六成,CAR-T为主要商业化力量
全球累计获批122款CGT产品,其中非基因修饰细胞治疗76款(62.3%),基因治疗及基因修饰细胞治疗46款(37.7%)。TOP5产品组合(强生/传奇Carvykti、吉利德Yescarta/Tecartus、BMS Breyanzi/Abecma、诺华Zolgensma/Kymriah、Sarepta Elevidys)2025年合计销售额80.23亿美元,占全球CGT市场65.8%。
中国上市产品:14款获批,基因修饰细胞治疗占9款
中国已批准14款CGT产品,包括9款基因修饰细胞治疗(6款CAR-T)、4款体内基因治疗(今又生、安柯瑞、信玖凝、华索灵)和1款非基因修饰细胞治疗(睿铂生,MSC)。国内首款CAR-T阿基仑赛2021年获批,首款实体瘤CAR-T舒瑞基奥仑赛2026年获批。
全球市场规模:2025年122亿美元,细胞治疗贡献73.8%,预测2035年将达1209亿美元
2025年全球CGT市场规模122亿美元,细胞治疗收入占比73.8%(90亿美元)。预测2026-2035年复合增长率25.7%,2035年达1,209亿美元。增长主要由CAR-T适应症前移、实体瘤突破及基因治疗在常见病扩展驱动。
中国市场规模:2025年13.7亿元,复合增速62.42%,CR3超50%
2025年中国CGT出厂规模13.7亿元,其中细胞治疗(含CAR-T)贡献13.05亿元。2021-2025年复合增速62.42%。复星凯瑞(奕凯达)、驯鹿生物(福可苏)、药明巨诺(倍诺达)位列前三,CR3超过50%。复星凯瑞收入超5亿元,市场份额约36.6%。
第四章|全球交易与投融资
交易量创新高:2025年116笔,平均规模为2024年2.1倍
全球CGT交易量2025年达116笔,同比增长28.9%。披露预计总规模279.8亿美元,同比增长92.6%。交易标的持续向研发后端迁移,注册/上市阶段占比从2015年12.1%升至2025年27.7%。
高价值交易特征:细胞治疗+肿瘤占主导,付款结构后置
全球交易TOP10中7笔涉及细胞治疗,6笔聚焦肿瘤。收购总价前三为吉利德收Kite(119亿美元)、BMS收Juno(90亿)、诺华收AveXis(87亿)。平台合作通常采取低首付、高里程碑模式。2025年BD交易金额头部集聚,前三企业占TOP10总金额89.8%。
投融资:事件数回落,资本后置,单笔金额受大额扰动
投融资事件数从2021年高点回落,但单笔披露金额2025年平均21.1亿元,较2024年(6.4亿元)大幅反弹。2025年成长期与成熟期融资事件合计80.5%,中后期企业成主力。中美两国合计占全球融资事件80.8%。
机构活跃度:RA Capital、奥博资本、Alexandria Ventures位列前三
全球CGT活跃投资机构TOP10中RA Capital(72次)、奥博资本(63次)、Alexandria Ventures(53次)持续高频出手。头部机构依靠广泛覆盖形成项目获取优势。
第五章|中短期竞争重点研判
竞争要素:管线数量让位于临床价值、交付效率与可支付性
未来3-5年,胜负关键从管线数量转向疗效差异、可控风险、稳定交付和真实可及。具有明确差异化适应症、可放大的生产体系、可被支付方接受的临床证据和全球化商业合作伙伴的企业将胜出。
技术演进:自体CAR-T深耕疗效,异体&体内工程提速供应,精准编辑拓宽场景
自体CAR-T向早线、双靶点、装甲化升级;异体CAR-T、CAR-NK、iPSC来源细胞争夺现货场景;体内生成CAR-T有望省去体外制备环节。AAV主导单基因罕见病,非病毒LNP/VLP提高可重复给药可能性。Casgevy验证CRISPR平台商业化可行性。
适应症机会窗口:血液瘤向前线延伸,自身免疫与实体瘤进入关键验证期
CD19与BCMA向二线及以上治疗推进;自身免疫病(SLE、SSc等)正在验证免疫重置潜力,但安全窗口仍待确证;实体瘤领域TIL和TCR-T已获监管突破,中国CLDN18.2、MSLN、GPC3等靶点具备患者与试验资源。2026年诺华、BMS自身免疫CAR-T暂停入组事件提示需谨慎评价风险。
企业能力梯队:四项能力决定2030年前领先梯队
资产差异化、临床与监管能力、CMC与供应链、商业与全球化能力构成核心竞争力。预计将形成商业化CAR-T平台、实体瘤细胞治疗先锋、递送与编辑型基因治疗平台、标准化现货细胞企业四大梯队。
总结
本报告系统梳理了全球及中国CGT产业现状与未来趋势:全球CGT市场2025年已达122亿美元规模,中国以62.42%的复合增速快速追赶,但管线同质化(中国CAR-T占65.9%)、靶点集中(CD19/BCMA合计247条)、临床早期化(85.4%试验在I/II期)等问题突出。资本与交易已率先转向高确定性资产,2025年中后期企业融资占比超80%,BD交易平均规模创新高。技术层面,自体CAR-T持续优化,异体/体内工程加速,精准编辑与递送拓宽适应症边界,自身免疫和实体瘤进入关键验证窗口。未来3-5年,竞争逻辑将从管线数量转向临床价值、CMC交付效率与真实世界可及性,具备差异化资产、全球化临床与商业化能力的企业有望在2030年前形成领先梯队。





 微信扫一扫-立即使用