-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

CGT产业现状与未来趋势蓝皮书
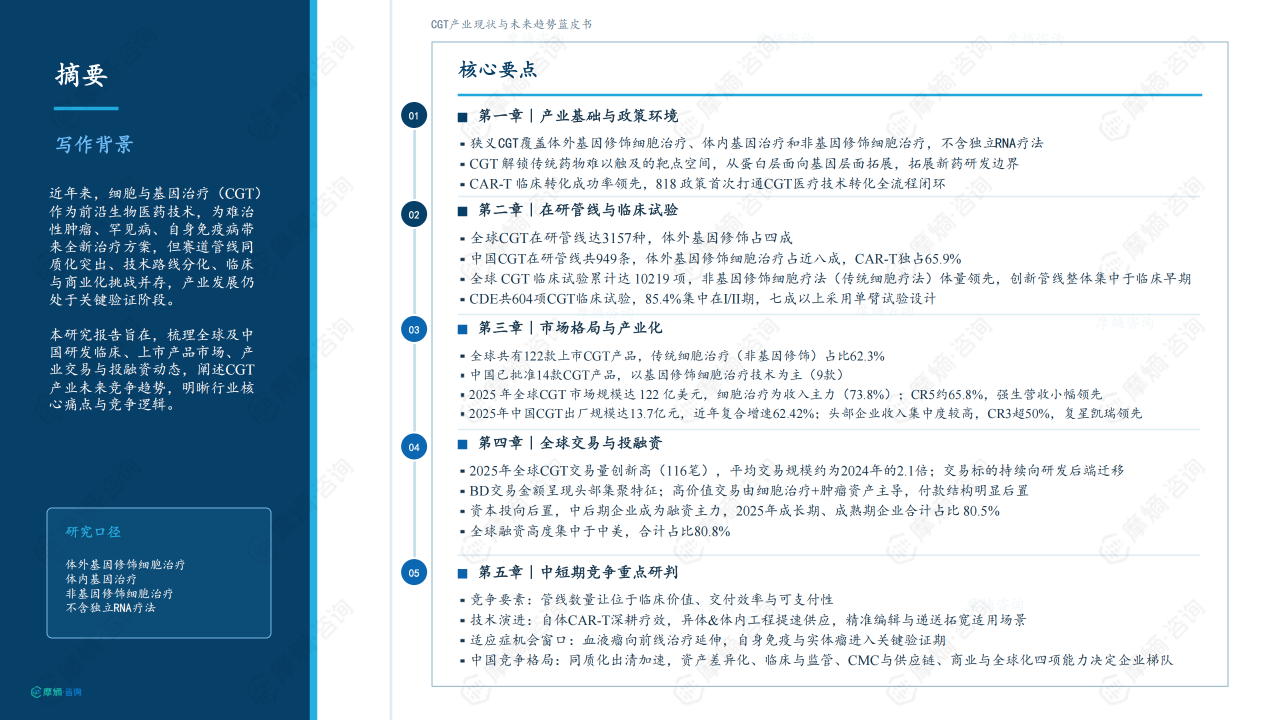
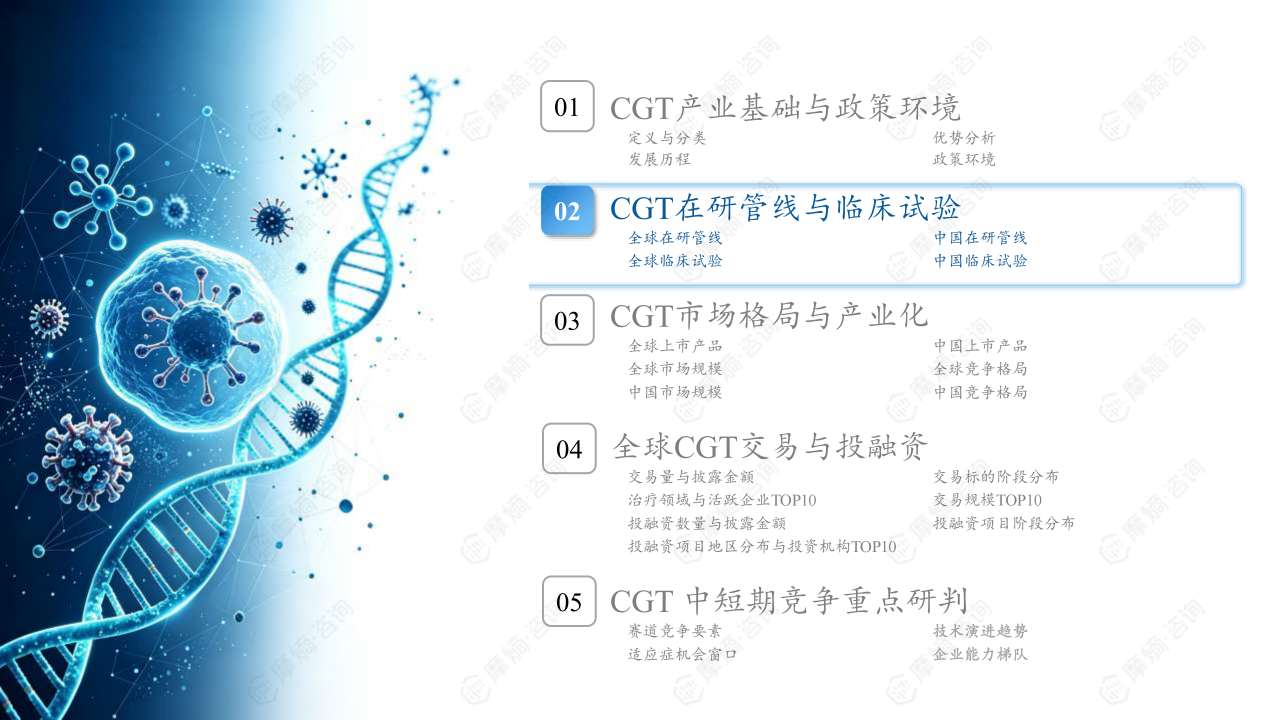
本研究报告聚焦细胞与基因治疗市场,梳理全球及中国研发临床、上市产品市场、产 业交易与投融资动态,阐述CGT产业未来竞争趋势,明晰行业核 心痛点与竞争逻辑。
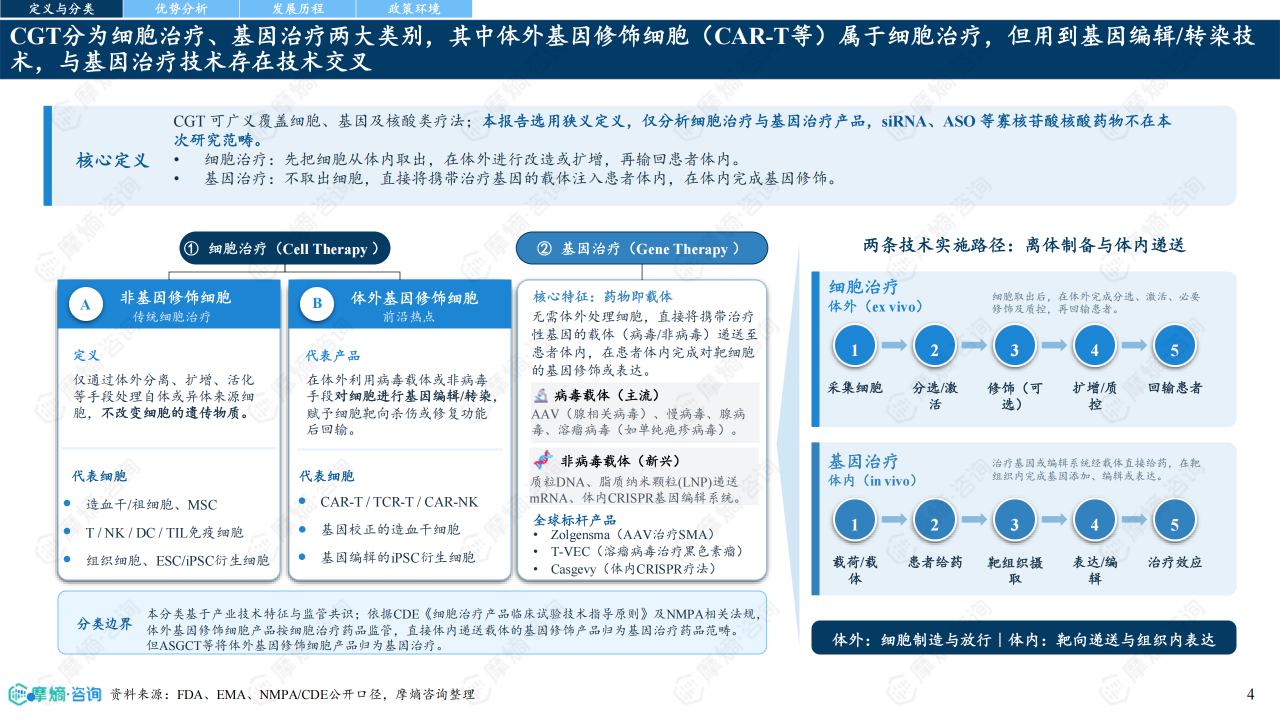
▪ 狭义CGT覆盖体外基因修饰细胞治疗、体内基因治疗和非基因修饰细胞治疗,不含独立RNA疗法
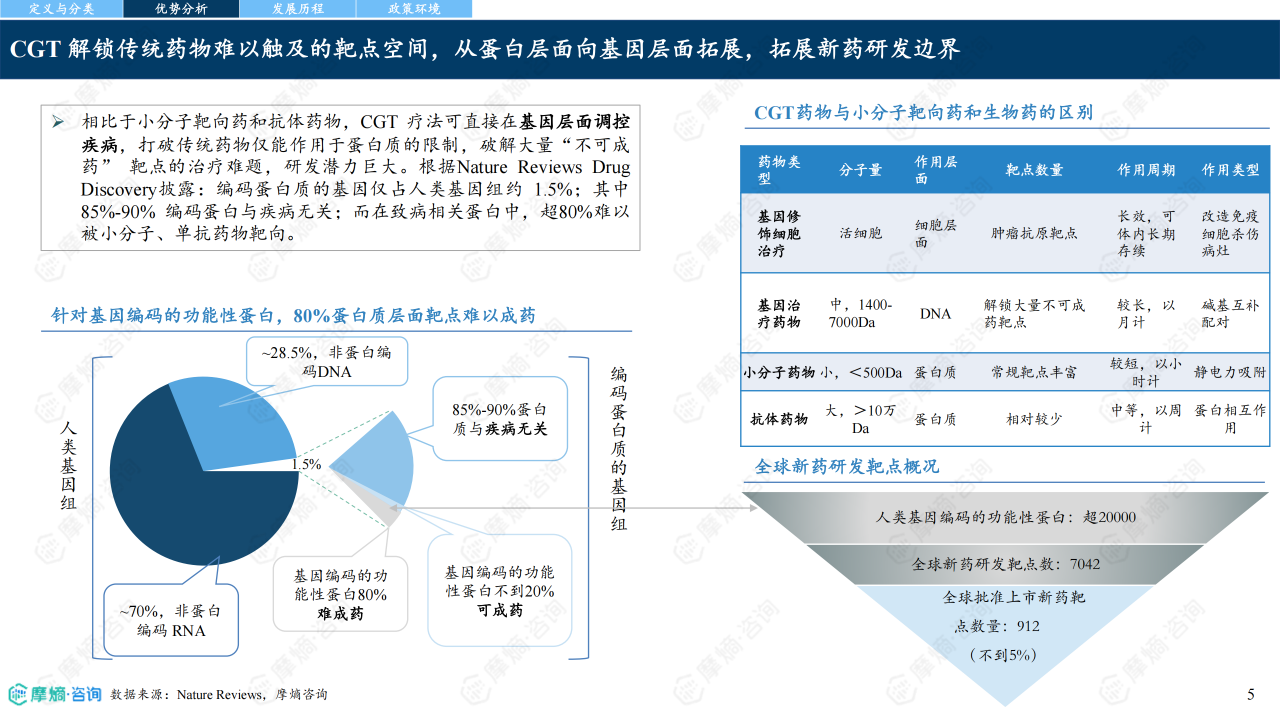
▪ CGT 解锁传统药物难以触及的靶点空间,从蛋白层面向基因层面拓展,拓展新药研发边界
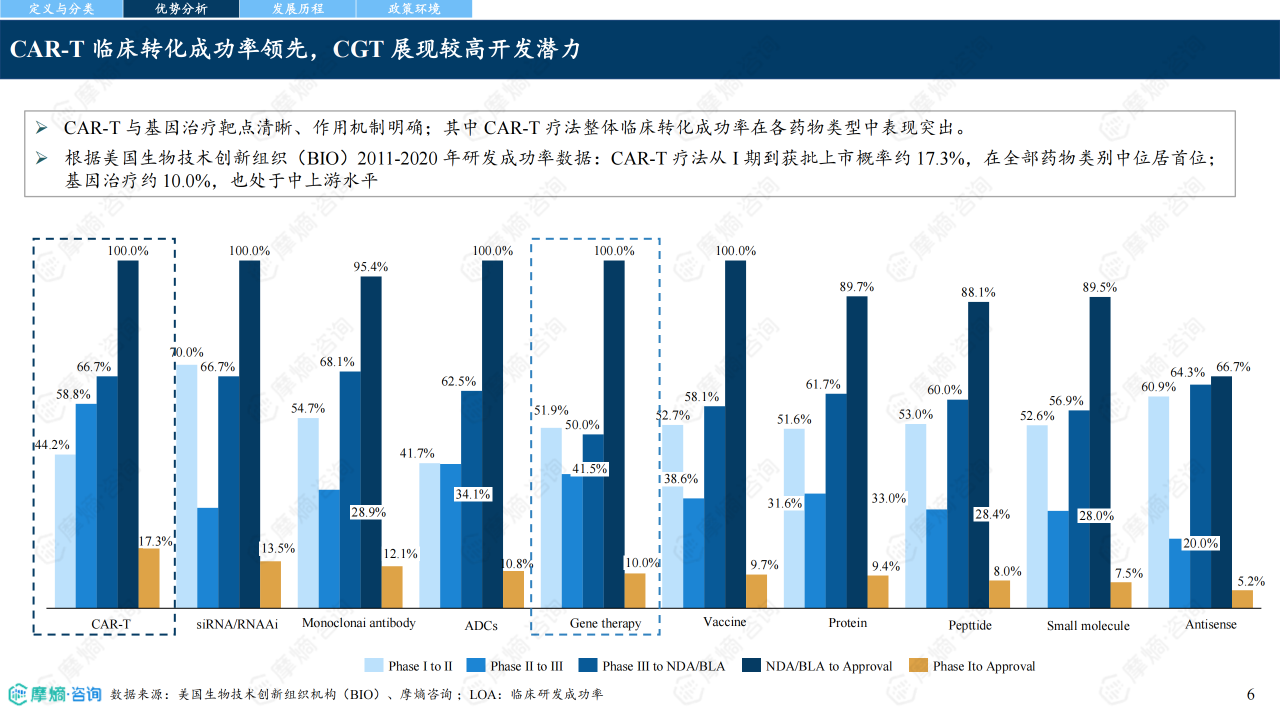
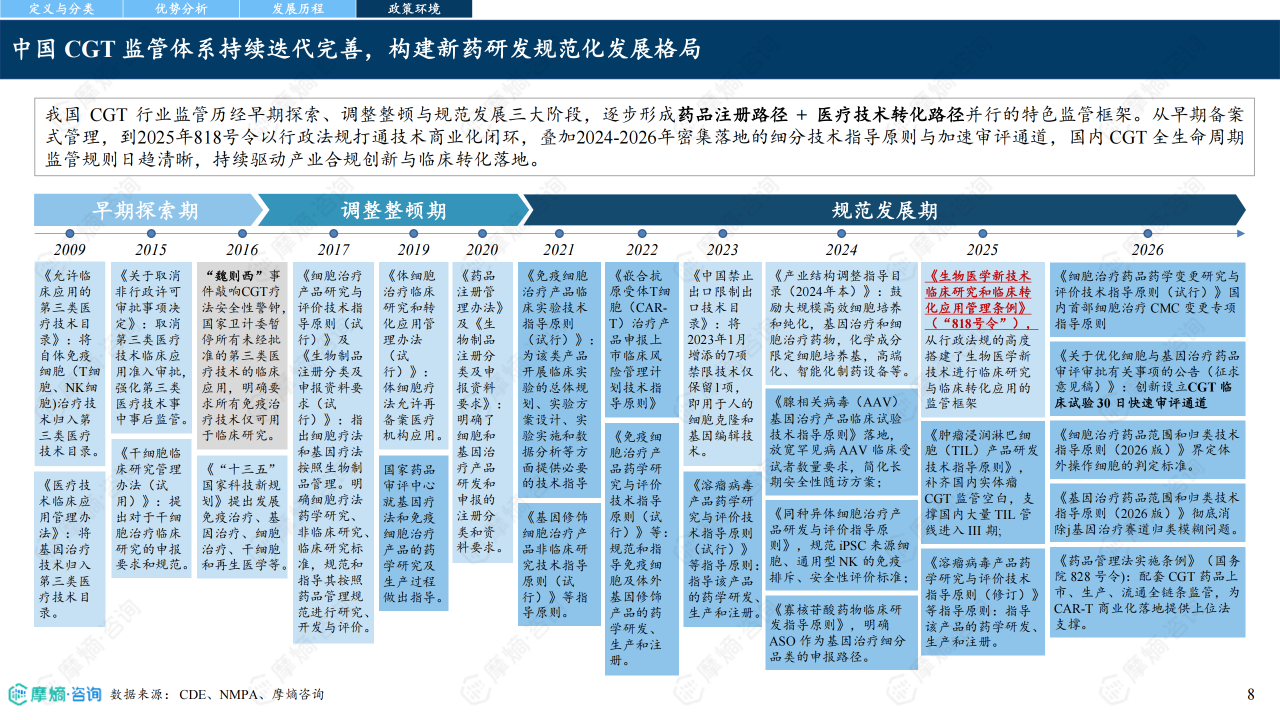
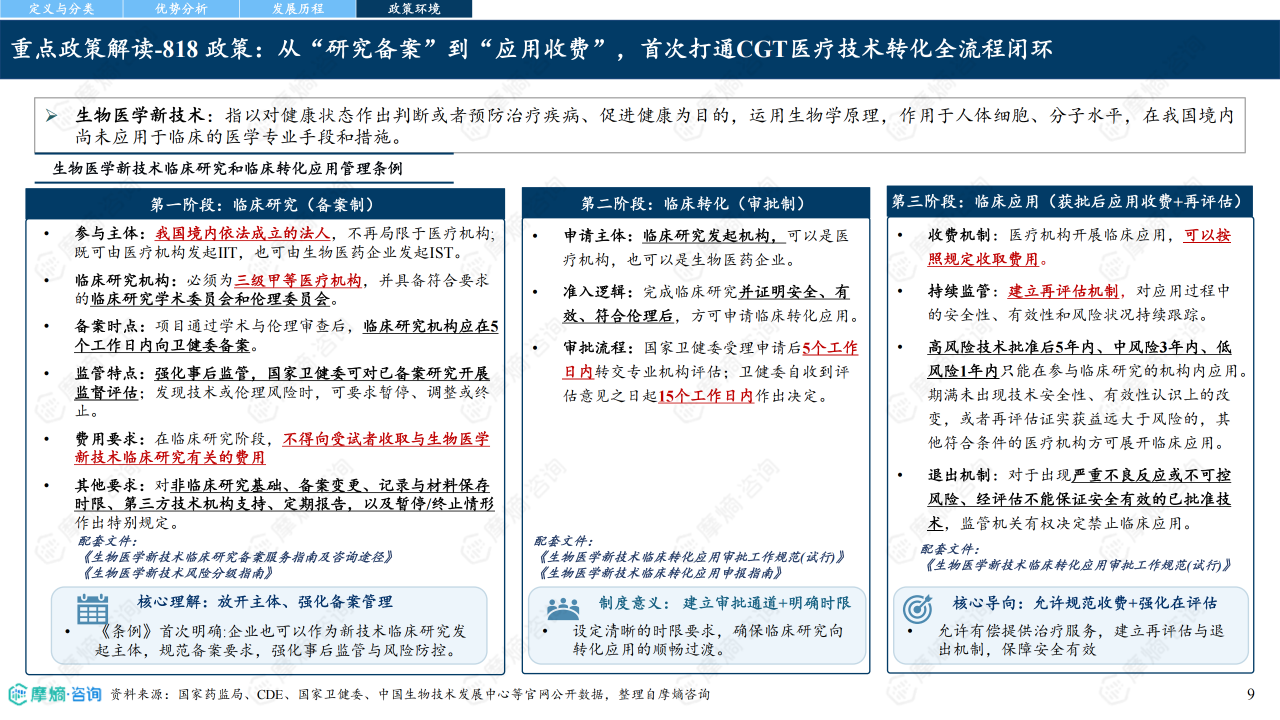
▪ CAR‑T 临床转化成功率领先,818 政策首次打通CGT医疗技术转化全流程闭环
▪ 全球CGT在研管线达3157种,体外基因修饰占四成
▪ 中国CGT在研管线共949条,体外基因修饰细胞治疗占近八成,CAR-T独占65.9%
▪ 全球 CGT 临床试验累计达 10219 项,非基因修饰细胞疗法(传统细胞疗法)体量领先,创新管线整体集中于临床早期
▪ CDE共604项CGT临床试验,85.4%集中在I/II期,七成以上采用单臂试验设计
▪ 全球共有122款上市CGT产品,传统细胞治疗(非基因修饰)占比62.3%
▪ 中国已批准14款CGT产品,以基因修饰细胞治疗技术为主(9款)
▪ 2025 年全球CGT 市场规模达 122 亿美元,细胞治疗为收入主力(73.8%);CR5约65.8%,强生营收小幅领先
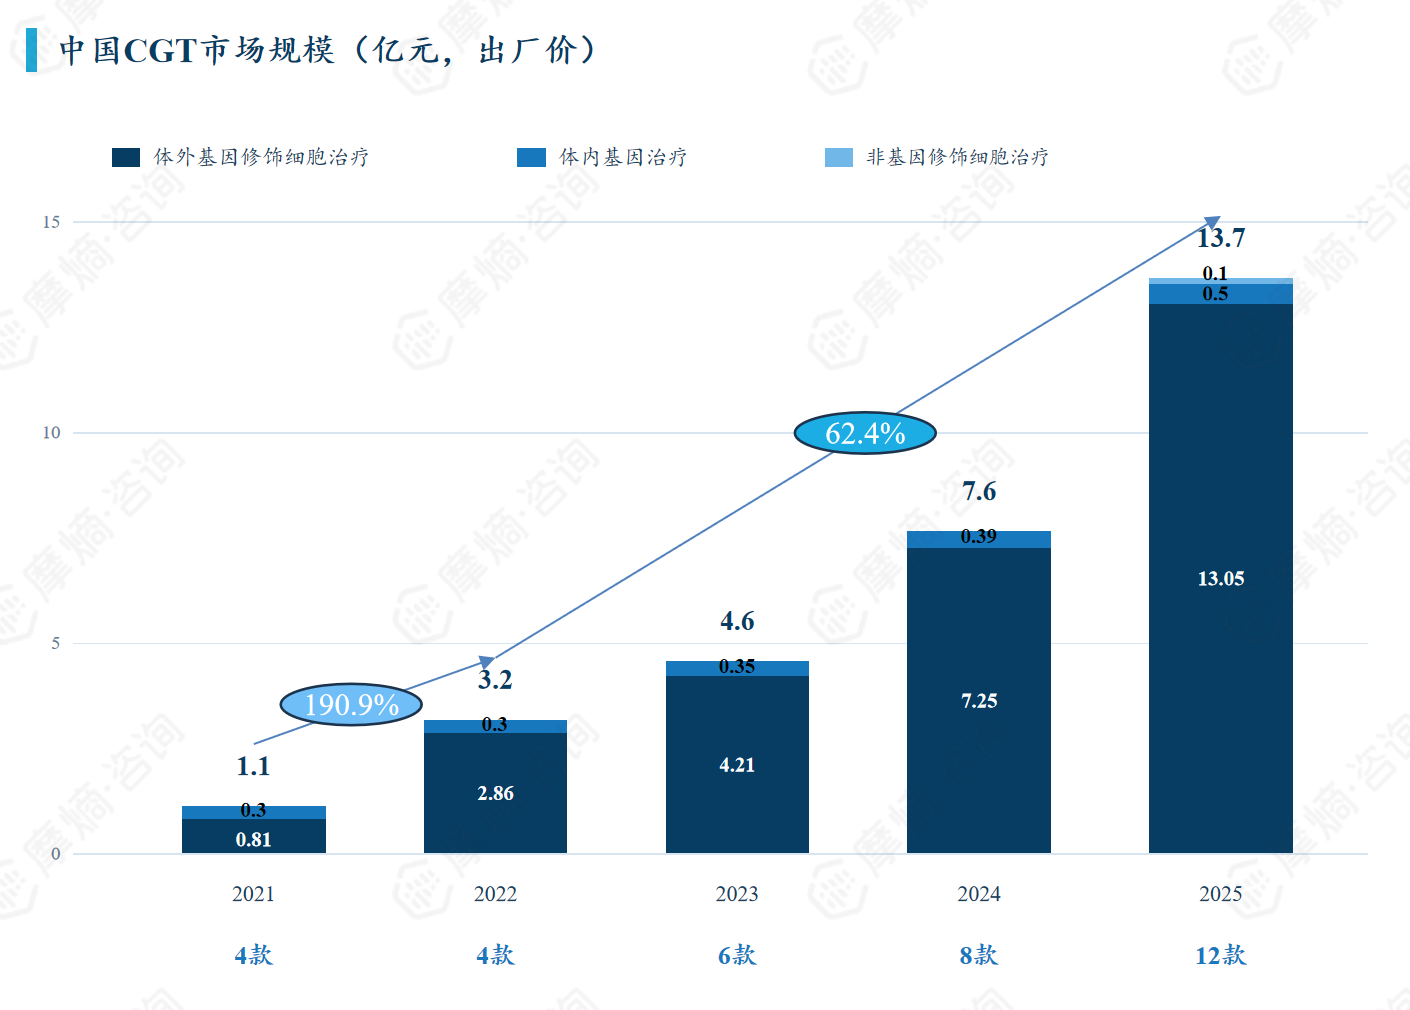
▪ 2025年中国CGT出厂规模达13.7亿元,近年复合增速62.42%;头部企业收入集中度较高,CR3超50%,复星凯瑞领先
▪ 2025年全球CGT交易量创新高(116笔),平均交易规模约为2024年的2.1倍;交易标的持续向研发后端迁移
▪ BD交易金额呈现头部集聚特征;高价值交易由细胞治疗+肿瘤资产主导,付款结构明显后置
▪ 资本投向后置,中后期企业成为融资主力,2025年成长期、成熟期企业合计占比 80.5%
▪ 全球融资高度集中于中美,合计占比80.8%
▪ 竞争要素:管线数量让位于临床价值、交付效率与可支付性
▪ 技术演进:自体CAR-T深耕疗效,异体&体内工程提速供应,精准编辑与递送拓宽适用场景
▪ 适应症机会窗口:血液瘤向前线治疗延伸,自身免疫与实体瘤进入关键验证期
▪ 中国竞争格局:同质化出清加速,资产差异化、临床与监管、CMC与供应链、商业与全球化四项能力决定企业梯队
本报告涉及: 相关药物:CAR-T、TCR-T、CAR-NK、TIL、AAV、干细胞, 相关靶点:CD19、BCMA、PD-1、MSLN、GPC3、CD20、GPRC5D, 相关适应症:肿瘤、HIV、白血病 。
摩熵咨询医药行业观察周报(2026.09.07-2026.09.13)
摩熵咨询医药行业观察周报(2026.08.31-2026.09.06)
2026年8月摩熵医药健康投融资&交易月报
2026年眼科抗VEGF药物市场研究专题报告
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送